


花旗- 打算去抄一点点
又一财报季即将到来,美国银行业面临“大考”,各大银行陆陆续续的都要展示这个季度的成绩单了,昨晚花旗银行率先交卷。可以直接在官网下载,大概的读了一下,看起来表现不错哦。
花旗集团(Citigroup Inc.)是一家全球性金融服务公司,总部位于美国纽约市。它是美国最大的银行之一,拥有广泛的国际业务,提供银行、投资银行、财富管理和其他金融服务。花旗的股票代码是 $花旗(C)$ .花旗的历史可以追溯到1812年,它是美国最古老的银行之一。
如今,花旗集团在全球拥有数千家分支机构和办事处,为个人、企业和政府客户提供一系列金融产品和服务,包括存款账户、贷款、信用卡、投资银行业务、交易和财富管理。全球业务涵盖了各种金融市场,包括股票、债券、外汇和商品交易。新加坡有很多间分行,他们的信用卡非常好用,返利丰厚,年费也能轻松取消。
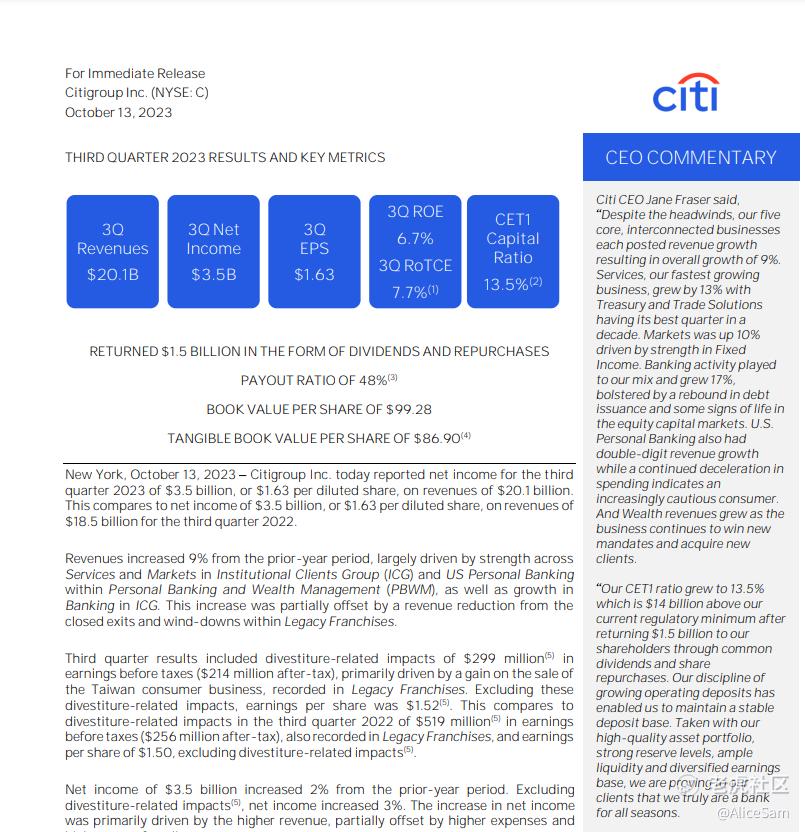
根据昨晚花旗银行(Citigroup)公布的财报显示,这个季度他们取得了非常亮眼的业绩。大概的总结一下这份财报的主要要点,个人愚见,仅仅是女人的八卦,千万不要当真哈,小女子在投资路上还在姗姗学步的阶段,万万不敢误导朋友们,这点自知之明还是有的。[丢脸]
我觉得花旗银行这个季度的总体表现非常不错:
每次看财报,我第一眼永远是看总营收,这个数据,在我眼里就直接决定了财报的基调。花旗银行的第三季度总营收为201亿美元,较去年同期的185亿美元增长了9%。直接原地起跳了一个台阶呢,值得一个大写的赞。
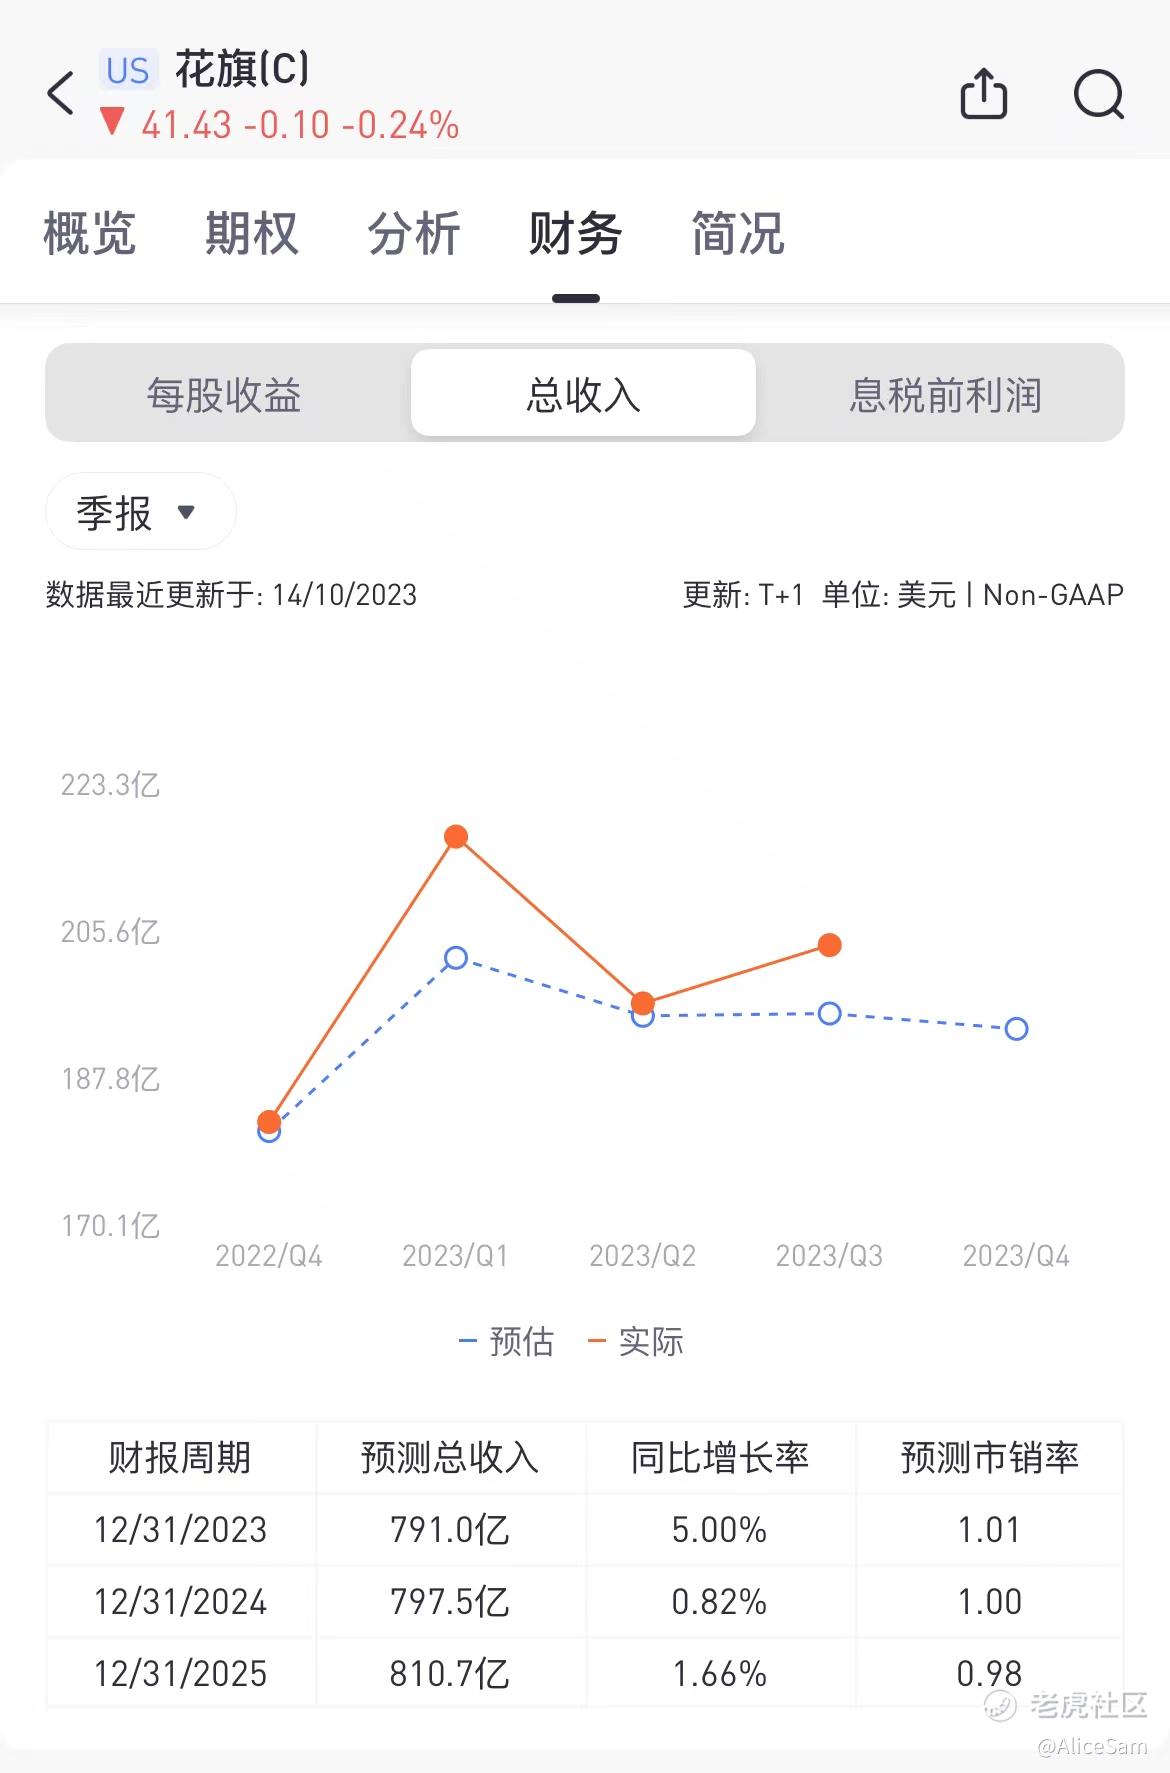
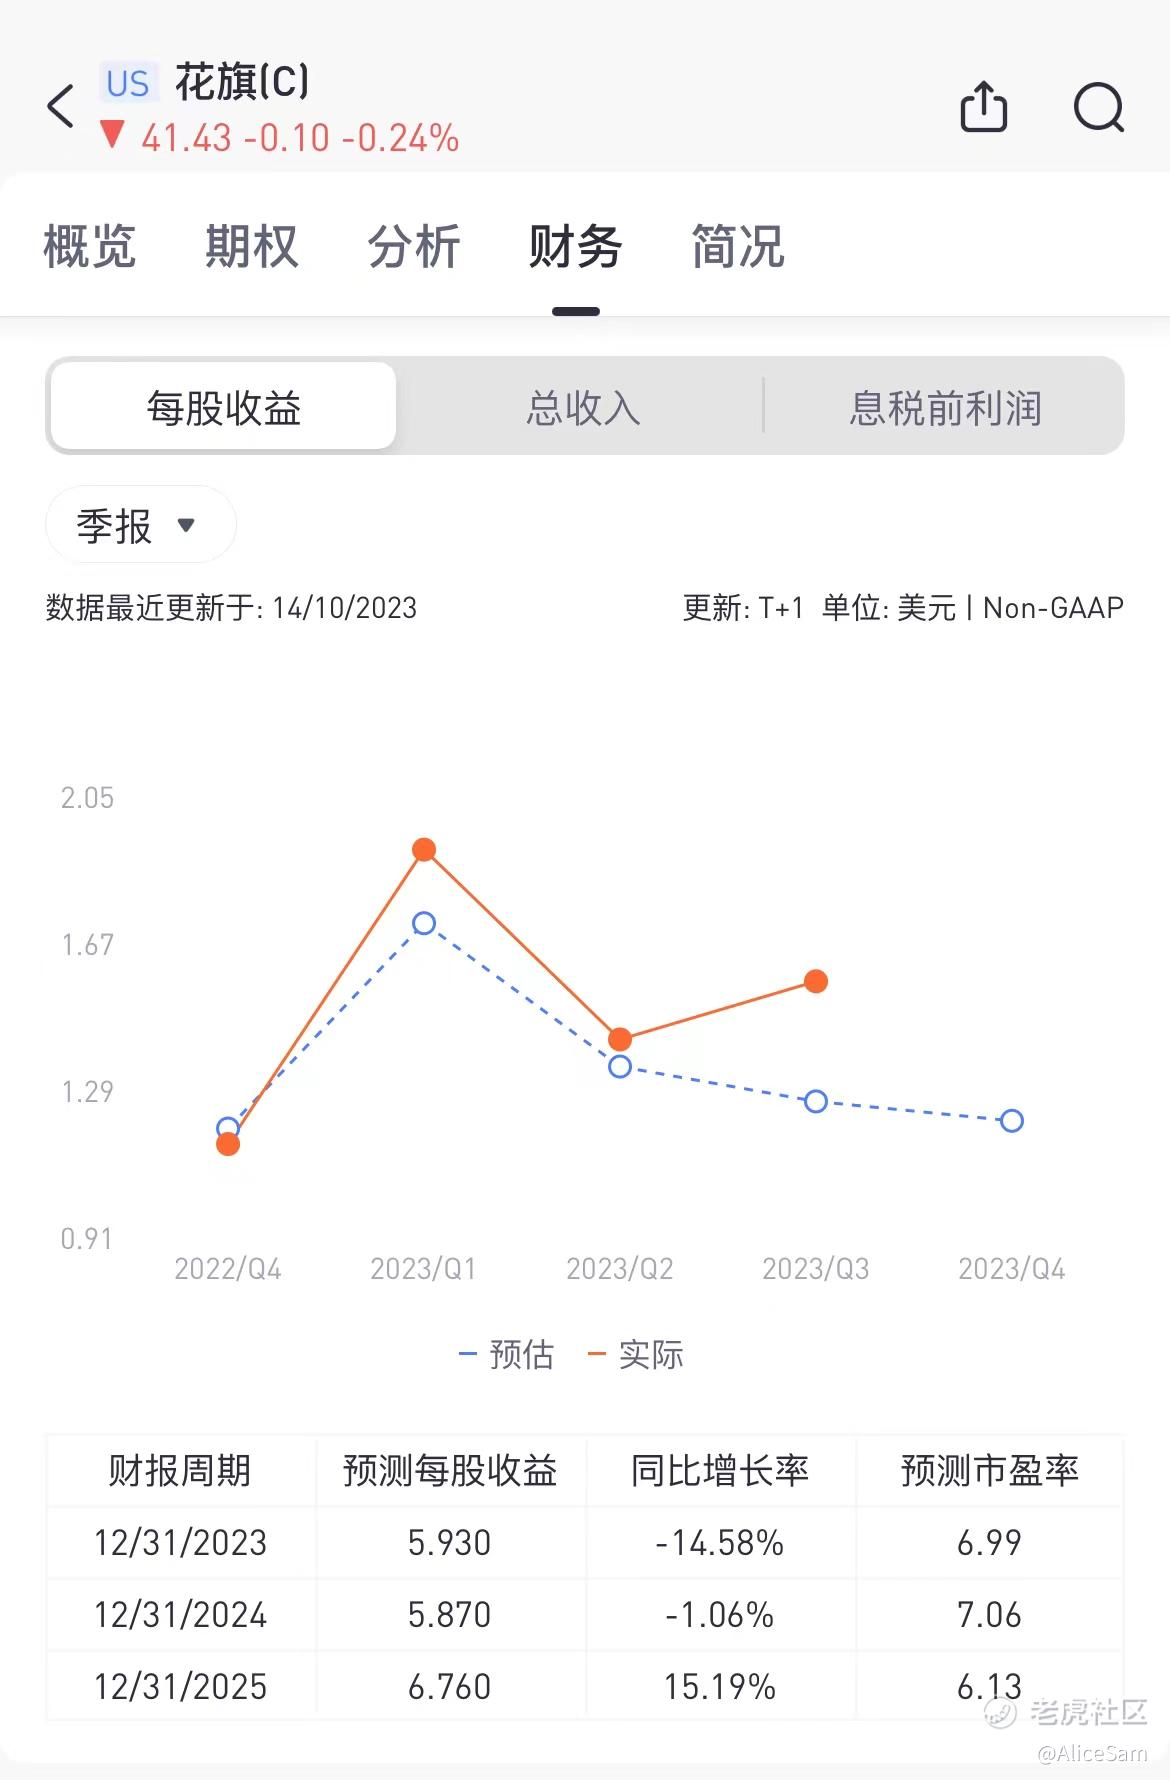
每股收益EPS为1.52,比预期数据高出了0.31,也是一个原地跳高。而且这是他们连续几个季度都超过预期数据,再集一个赞。
净利润:公司的净利润为35亿美元,较去年同期增长了2%。也是非常不错的哦。
净利息收入:净利息收入为138亿美元,环比略有下降,但同比增长10%。存款成本上升,对净利息收入产生了一定的影响。
再来八卦一下他们的业务表现:
机构客户集团(ICG)和美国个人银行业务表现良好,服务和市场领域的发展以及ICG的银行业务推动了收入增长。
企业与投资银行业务非利息收入增长,资产管理费用增长,公司投资证券净损失较去年同期减少,但部分增幅被股权投资减值所抵消。
信贷损失准备金略有增加,反映了潜在的不良贷款风险。
银行业的成本控制也很重要的,这个季度他们的运营支出为135亿美元,同比增长6%,主要原因包括风险和控制方面的投资、遣散费以及通货膨胀的影响。公司计划进行重组以降低成本,但此举尚未反映在第三季度的业绩中。
最后看看他们管理层画的饼,俗称“业绩展望” [贱笑]
花旗银行的首席执行官表示,虽然公司的业绩表现良好,但宏观经济环境的不确定性增加,可能是几十年来最危险的时刻之一。全球经济环境存在不确定性,包括劳动力市场紧张、政府债务水平高、通货膨胀风险上升等因素。就是说,饼先画一个,预防针也先来一针,万一下个季度表现不怎么样,不要怪他。就这个意思吧,哈哈[贱笑]
总的来说,花旗银行在第三季度实现了强劲的业绩,尤其是在净利息收入方面表现出色。然而,公司面临着宏观经济环境的不确定性和一些成本上升的挑战。花旗银行采取了,或者将要采取措施来应对这些挑战,但未来的业务发展不是非常乐观,仍受到宏观经济因素的影响。
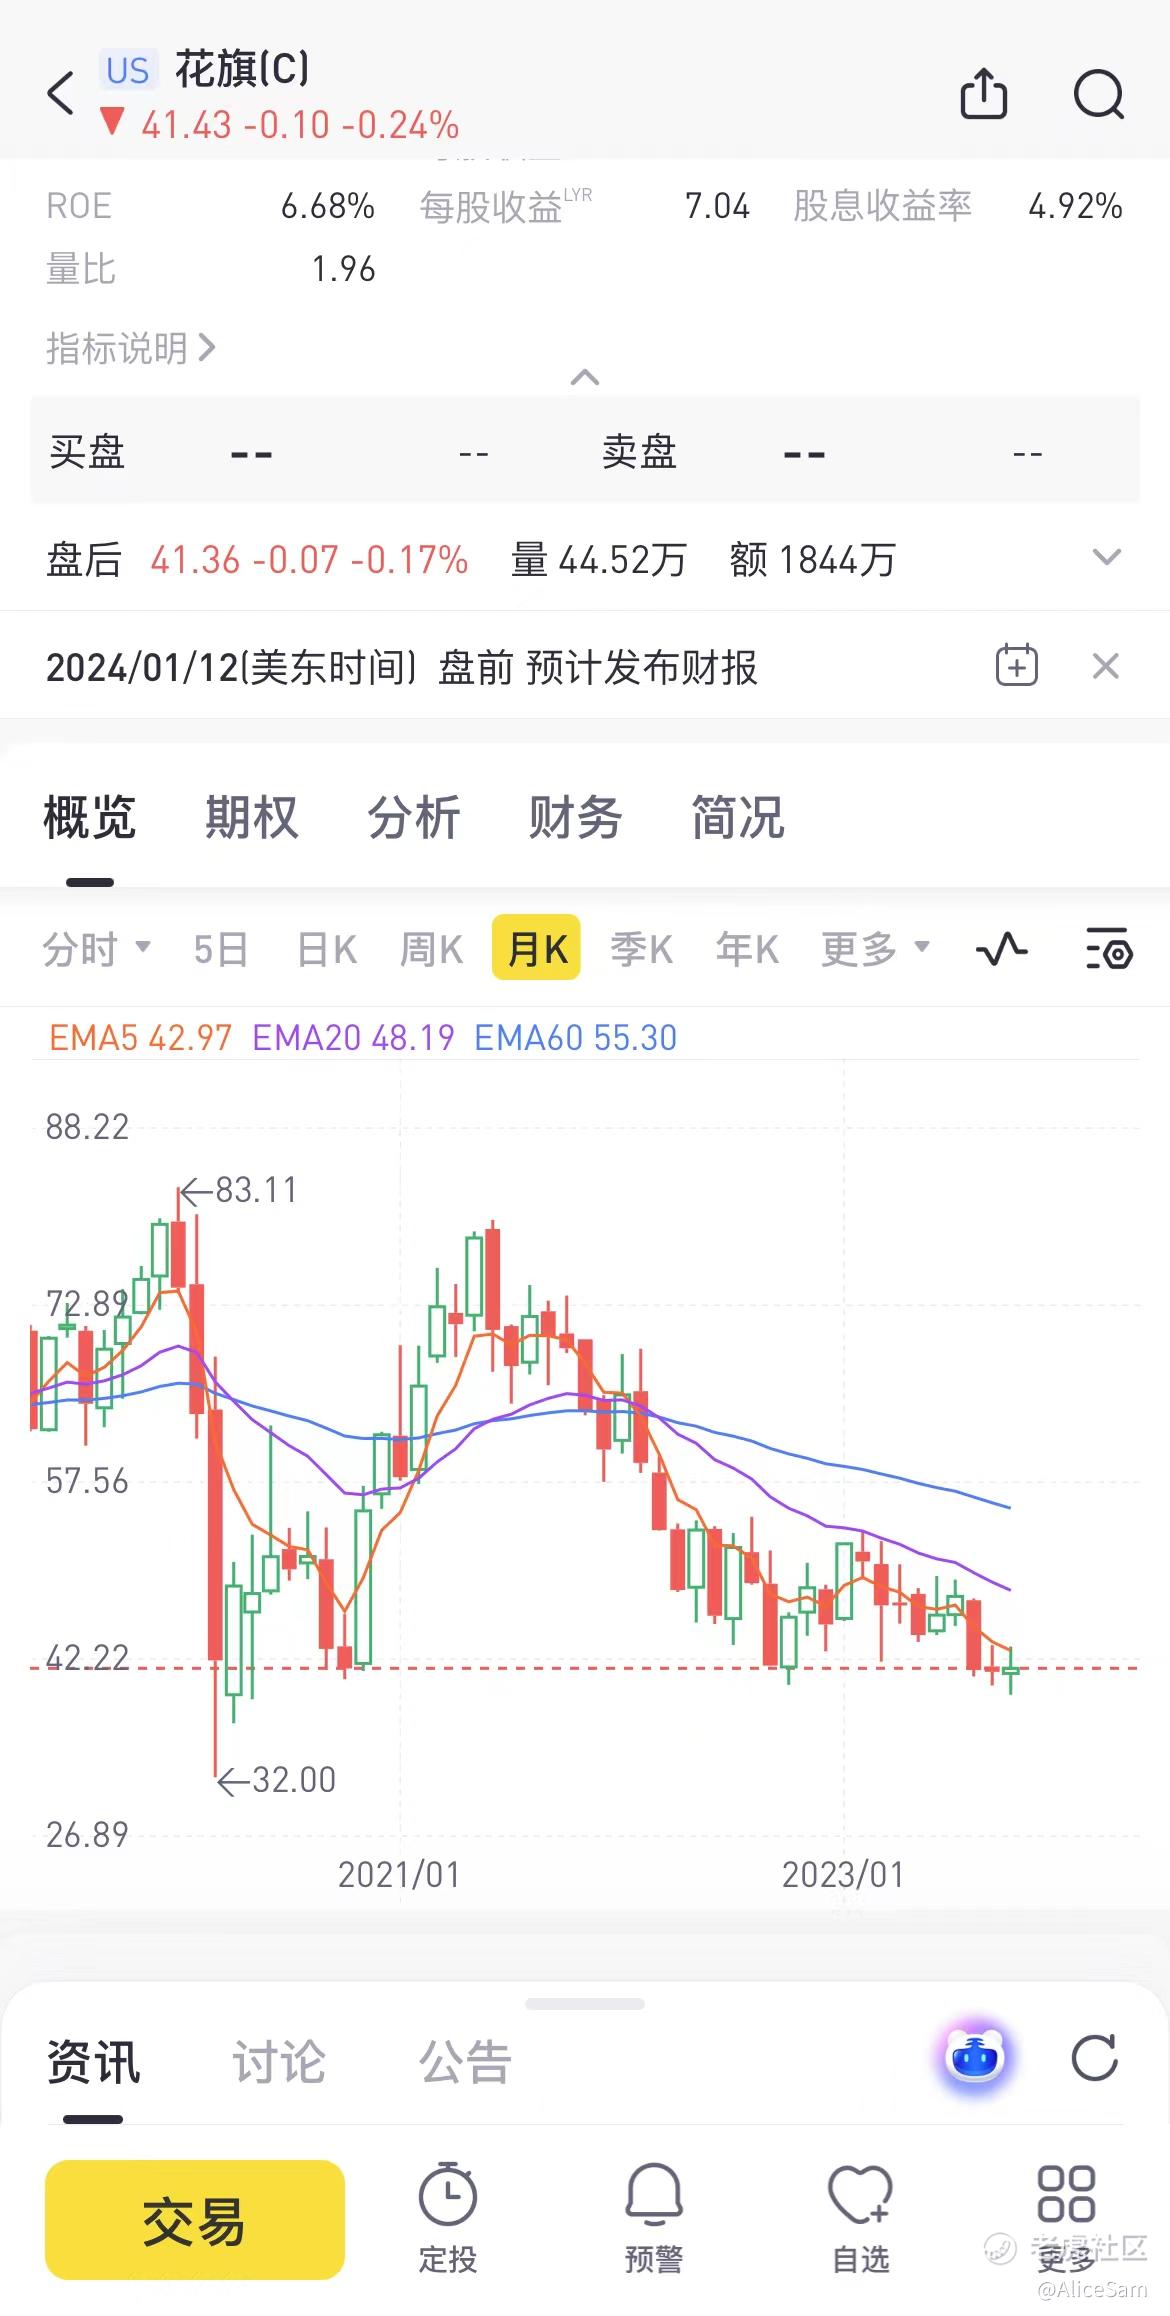
其实银行业这个大环境,目前并不输非常友好,花旗的股票在这2年已经跌的很多了,2年钱花旗是80多块一股,这个月都跌到39块去了。目前是不是底部,不敢说,但是肯定是比较低的一个区域了,我不认为花旗能跌去20多块。所以,个人决定,既然他们表现还可以,业绩不错,但是股票跌很多了。那么,应该可以抄一点,也打算去抄一点。就卖个Put,行权价放低一点点,小小的试探一下,万一抄到底了呢?[贱笑]
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
K线走势看着比较适合做空而不是抄底
我也很看好这个股票,但是不看好这个赛道,不敢碰
现在是熊市,熊市不能碰银行股,三思
什么时候止跌了没有成交量了再来看他
不到7倍的市盈率,估值确实很合适
大环境不好的情况下银行股没机会的
你现在操作期权比股票频率要高
分析股票的手法愈发的纯熟了
抄底可以,用期权有点不合适