


31.86亿港元落子:威华达把AI算力“卖水人”请上股东席
十九世纪的加州淘金热里,赚到确定性收益的是卖水、卖铲子的人。淘金者输赢难料,卖水人旱涝保收——因为无论谁挖到金子,都得先喝水。
两百年后的AI浪潮,逻辑如出一辙。模型公司谁会跑出来尚无定论,但每一个模型、每一个智能体跑起来,都要消耗算力。算力,就是这个时代的"水"。
威华达控股(00622.HK)发布公告称,以每股2.70港元向Nova Scope Ventures Limited发行11.8亿股新股,对价约31.86亿港元,以此引入AI战略股东特斯联。交易完成后,特斯联关联主体Nova Scope Ventures Limited将持有威华达控股14.53%股份,威华达控股、特斯联将各自持有双方合资平台光智特科约一半权益。光智特科注册资本34亿人民币,双方通过股权层面的双向持股形成产业能力与资本平台的互补性结合。
本次交易被列为威华达控股长期重大投资,是其快速切入AI产业的战略机会。双方将依靠各自产业及技术优势达成深度战略协同,深化AI产业布局。
一家港资金融平台,为什么愿意用31.86亿港元迈出这一步?这一步,对威华达又意味着什么?
Token爆发前夜,威华达选择在"水位"上涨前入场
中国电信研究院预计,2026年我国Token年消耗量将达10亿亿,2030年超3500亿亿;未来两三年算力需求年均增长近10倍,2029年推理算力占比将达80%。威华达正选择在“水位”上涨前入场。
需求狂奔,供给却掉队。信通院数据显示,2026年一季度国内AI算力需求同比增417%,供给仅增128%,高端GPU排期已至2027年。摩根士丹利5月研报称,算力租赁已进入卖方市场,客户为锁产能愿接受提价和预付款。
另一条暗线同样关键:国产芯片百花齐放,多芯片共存已成中国AI生态的结构性现实,行业正从"单芯片性能竞争"迈向"系统级协同编排"(沙利文《2026年AI基础设施管理平台白皮书》)。头豹研究院测算,中国AI异构算力平台市场规模将从2025年的约330亿元增至2030年的1371亿元,年复合增长率32.9%。
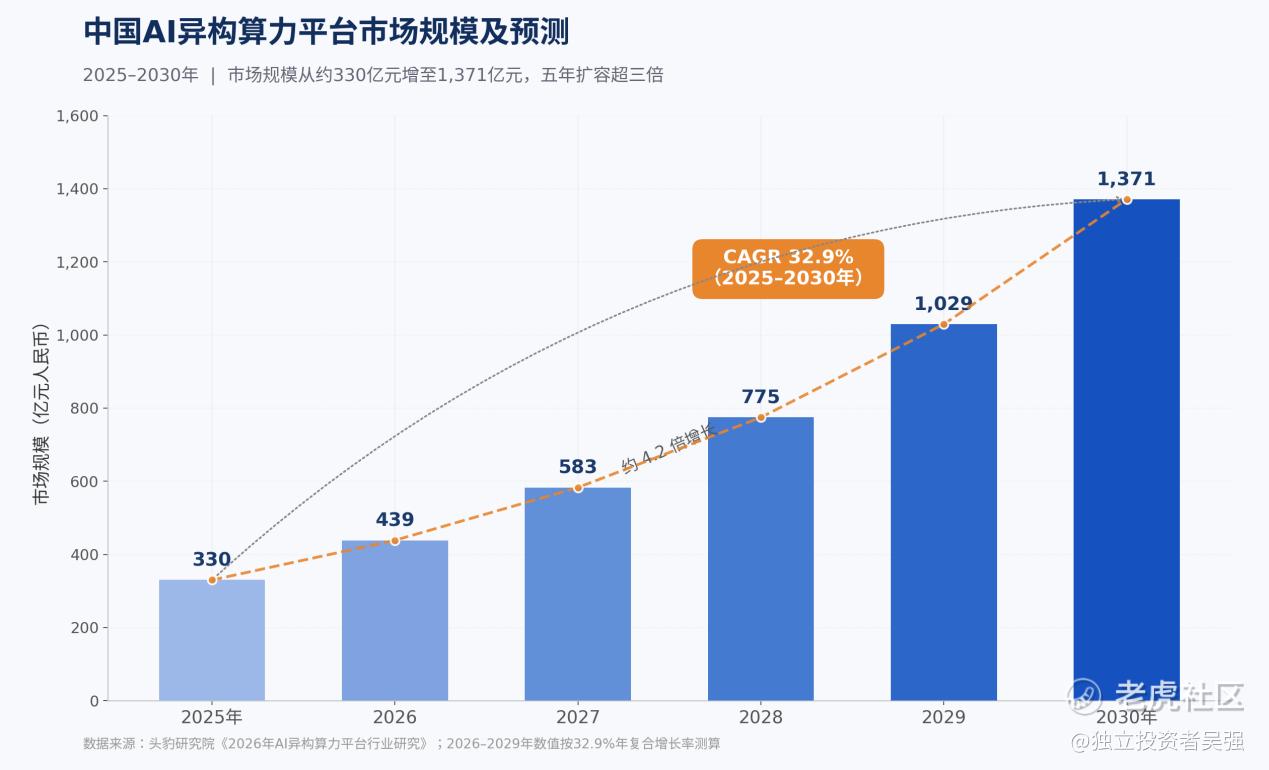
结论清晰了:谁能把不同芯片、不同集群的算力高效调度起来,谁就握住了最稀缺的产能钥匙。威华达此时出手,卡位的正是这把钥匙——在水位全面上涨之前,先把船买下来。
威华达换到了什么:一张万卡级算力"入场券"
透过这笔交易,威华达间接获得光智特科约一半权益。这家公司是国内领先的AI基础设施、算力租赁、模型服务及智能体应用供应商,自研推理引擎与异构计算编排系统,可跨芯片、跨集群、跨云平台调度算力,具备承接万卡级大型智算项目的交付经验,客户覆盖互联网、汽车、能源、电讯等行业。其"智算中心—算力租赁—Token工厂"的业务闭环,恰好落在推理需求爆发与异构调度刚需两条行业主线的交叉点上。
对威华达而言,这是一张通往AI赛道的长期入场券,而非一次财务投资。
基本盘与想象力:威华达的"金融+AI"双轮驱动
看回威华达自身。公司原有业务覆盖投资控股、战略投资(包括物业投资),并持有证券交易、期货、就证券及机构融资提供意见、证券保证金融资、资产管理等多类证监会牌照,同时经营信贷服务。资本与牌照,是它切入新赛道的底气。
资本实力同步跃升。交易完成后,威华达净资产规模预计提升至约75.1亿港元;截至9月18日收盘,公司市值约209亿港元,年初至今涨幅约301%,市场资金已经投出了自己的票。
往后的上行空间,来自三个层次:算力资产在供需缺口中的价值重估、公告明示的金融服务协同与后续注资支持,以及"金融+AI"双轮驱动下全新增长曲线的成型。一边是资本与牌照,一边是算力与技术,想象空间才刚刚打开。
淘金热里,先富起来的永远是卖水人。当Token消耗量的爆发曲线刚刚展开,威华达已经把卖水的生意装进了自己的资产负债表。这家公司的价值,才刚刚开始被市场重新定价。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 散人逍遥游·09-24金融服务弹性大,券商行情来了它能跟着蹭一口汤$威华达控股(00622)$点赞举报