


转型生物能源塑高质量发展样板:海新能科三季度扣非净利润回正
2024年出台的《上市公司监管指引第10号—市值管理》要求上市公司通过加强“投资者关系管理”等途径提升公司质量。《市值管理》发布以来,众多公司通过股东大会、公开路演、投资者交流会等形式让经营近况更“透明”地呈现在投资者面前。其中国资控股企业执行力最强。
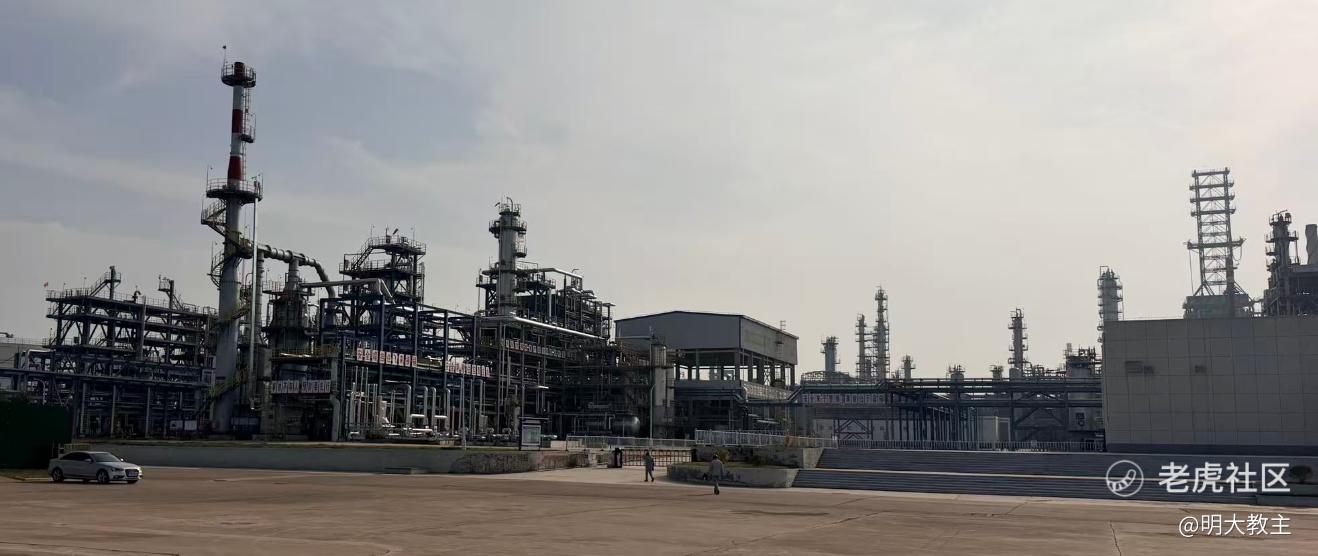
11月3日,我参加了 $海新能科(300072)$ 在山东日照莒县工厂举办的机构投资者线下调研日。公司领导及业务负责人给我们介绍了公司核心主业及其增长前景,现我抽空梳理其中关键点分享给大家。
01 海新能科践行高质量发展,生物能源占营收比超70%
海新能科原从事环保业务,2018年控股股东变更为国资后,公司致力于向烃基生物柴油(HVO)、生物航煤(SAF)为核心的生物能源业务转型。
三季度,海新能科实现营业收入14.48亿元,同比增长51.04%,环比增长43.5%;前三季度营收31.59亿元,同比增长62.73%。其中生物能源板块营业收入24.17 亿元,同比增长107.71%的同时占总营收比例升至76.52%;毛利 4.79 亿元,同比增长521.96%。海新能科转型已初见成效。
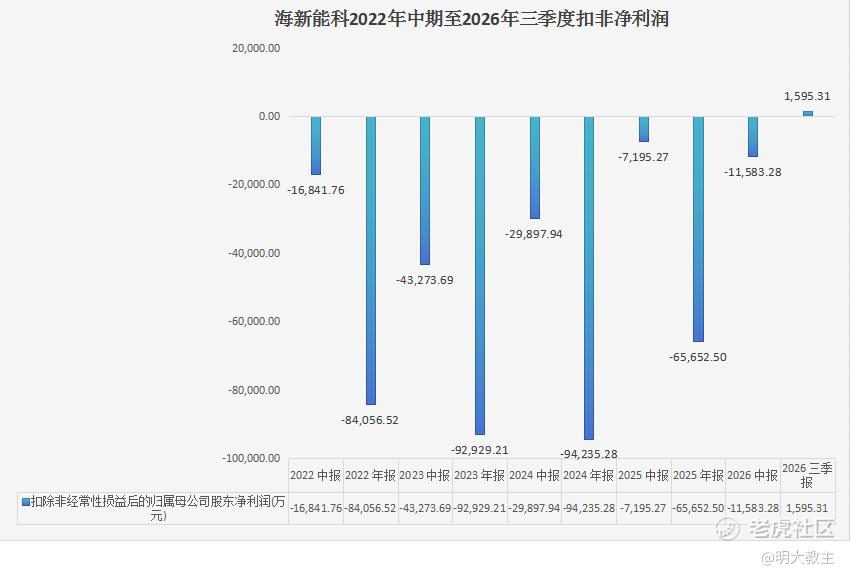
利润层面,三季度海新能科归母净利润1.54亿元,同比增长65.06%;扣非净利润1.32 亿元,同比增长182.52%,系2023年公司毅然全面转型生物能源业务后扣非净利润首度单季回正。
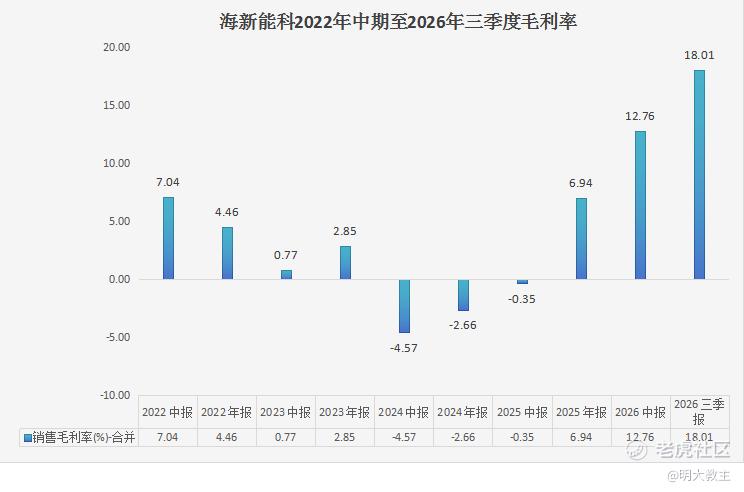
去年海新能科生产生物航煤3.23万吨,销售1.83万吨。今年上半年,海新能科生产生物航煤5.6万吨,销售5.72万吨,实现满产满销。受生物能源销售占比增加提振,公司三季报毛利率升至18.01%的近4年高位。
除毛利率外,海新能科高质量发展的线索还蕴含在利润表及资产负债表中。
(海新能科财报)
(海新能科财报)
(海新能科财报)
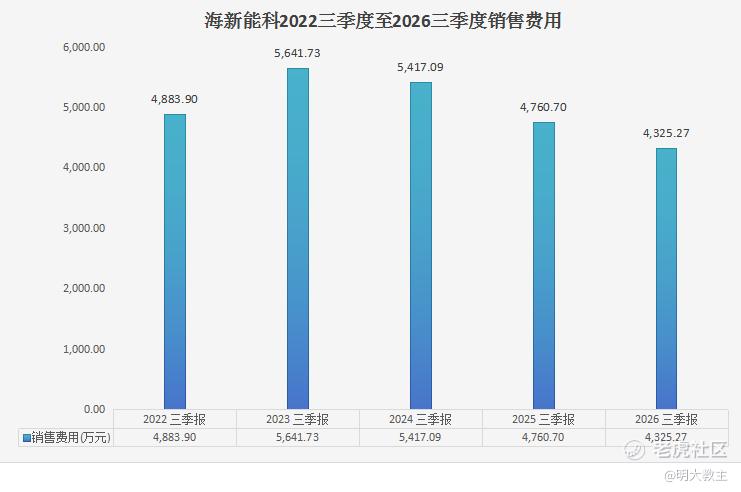
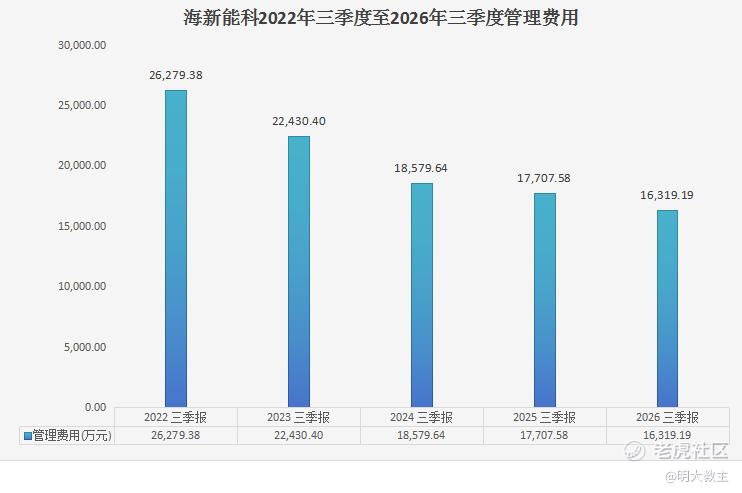
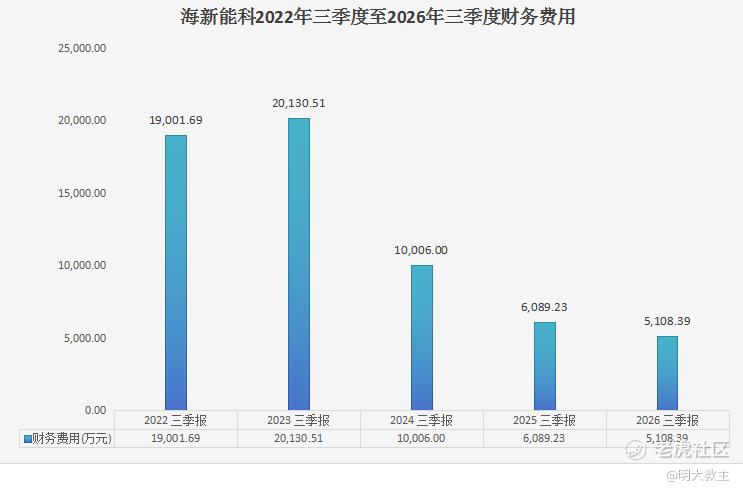
2024年前三季度,海新能科销售费用5417万元,管理费用1.858亿元,财务费用1.001亿元;2025年同期海新能科销售费用4761万元,管理费用1.771亿元,财务费用6089万元;2026年前三季度,海新能科销售费用4325万元,管理费用1.632亿元,财务费用5108万元。海新能科近3年“三费用”逐年下降。今年前三季度海新能科“三费用”较2024年同期少支近8300万元。至三季度末,海新能科资产负债率37.8%,在同行业中偏低。
(海新能科财报)
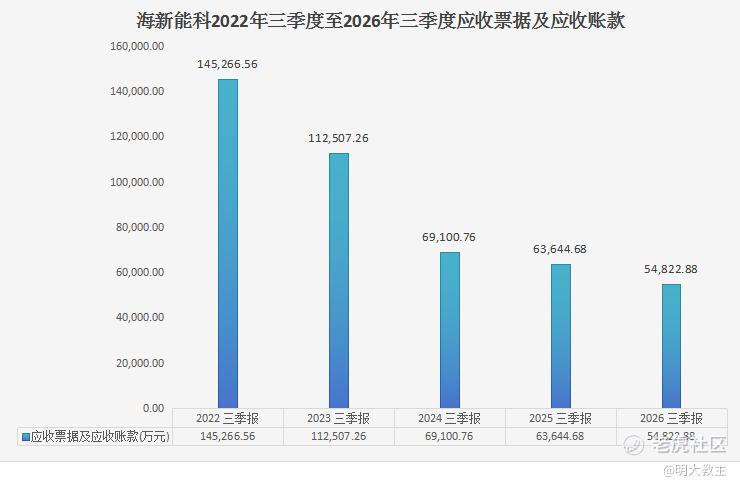
2024年前三季度,海新能科应收账款+应收票据6.9亿元,其他应收款12.02亿;2025年同期应收账款+应收票据6.364亿元,其他应收款1.812亿;2026年三季度末海新能科应收账款+应收票据5.483亿元,其他应收款4403万元。国资控股后,海新能科资产质量明显提高。
烃基生物柴油、生物航煤价格受原油价格波动以及产品碳减排值、海运运费等因素影响。不可否认海新能科经营盈利是吃到了产品涨价的周期红利,但立足“降碳”视角,生物能源的需求红利才刚刚开始。
02 2027年多国航油掺SAF比例将升高,高油价背景下生物能源需求打开
CORSIA(国际航空碳抵消和减排计划)旨在通过碳抵消机制稳定2020年后的国际航空净碳排放。现参加CORSIA的国家由2021年的81个增至2026年初的130个。2027年CORSIA将进入强制实施的第二阶段。而CORSIA 65%的减排目标将依赖SAF的使用,SAF需求将长期增长。
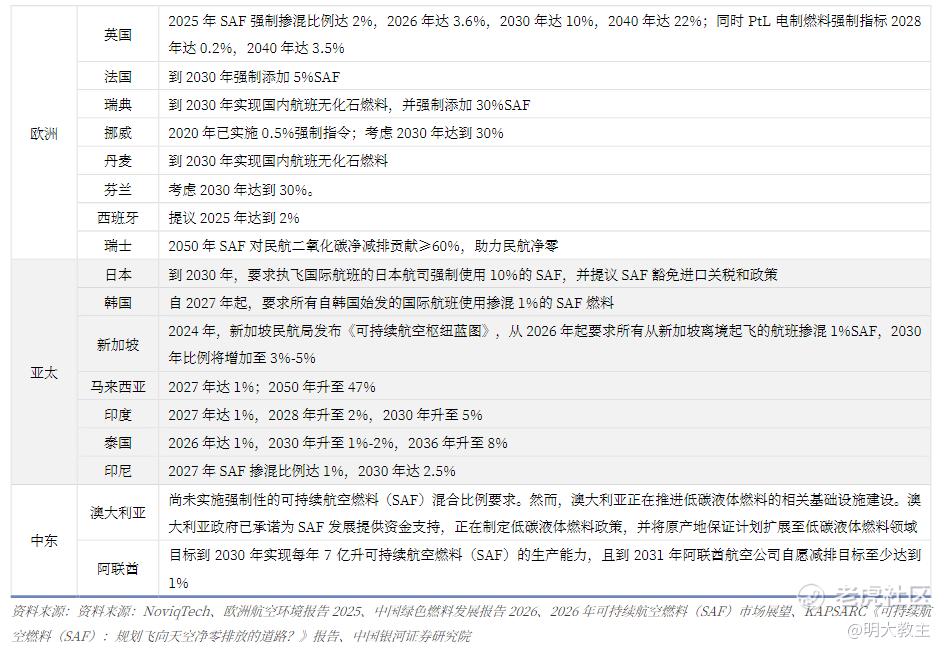
2025年欧盟SAF掺混目标为2%(欧洲航空安全局报告显示,2025年欧盟机场SAF实际使用占比达2.79%)。按ReFuel EU指引,预计欧盟航空业 2025/2030/2035/2040/2045/2050年SAF添加比例分别为2%/6%/20%/34%/42%/70%。2027年欧盟将启动对ReFuel EU法规的首次审查,料将推动SAF添加比例提升。
亚洲市场中,新加坡自2026年10月起对离境航班征收SAF附加费,以支撑2027年实现1%的SAF掺混目标;泰国自2026年起实施1%的SAF掺混政策;韩国要求2027年起所有从韩国始发的国际航班强制掺混1%SAF,2030年目标为 3%至5%;印尼、马来西亚也计划于 2027 年起实施。今年9月,中国香港也明确到2030年国际机场离港航班使用SAF,目标比例1%至3%。
去年,我国发布《节能降碳中央预算内投资专项管理办法》将SAF规模化生产列入节能降碳中央预算内投资专项支持范围;近日《利用废弃油脂生产烃基生物柴油作为燃料使用》征求意见启动;8月起生物燃料纳入非电可再生能源消费考核······2025年起北京大兴、成都双流、郑州新郑、宁波栎社机场起飞的所有国内航班常态化加注掺1% SAF混合燃料。按2027年CORSIA计划,我国作为全球举足轻重的大国,明年SAF内需大概率也会增加。
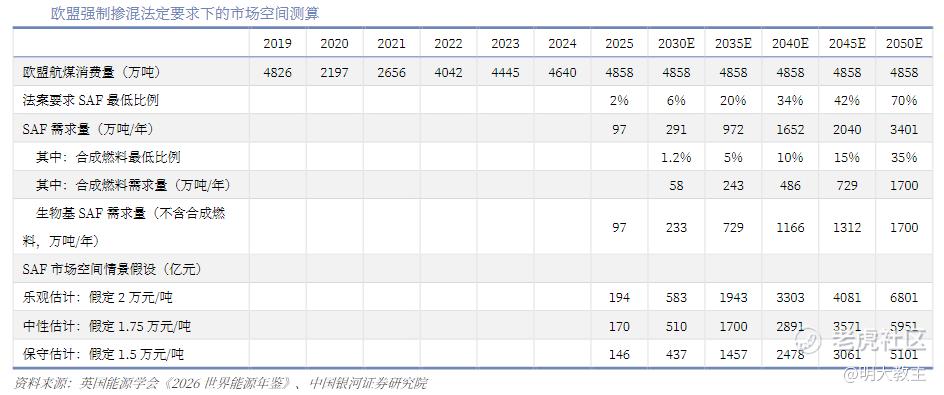
依据SKYNRG和ICF发布的《2025年可持续航空燃料(SAF)市场展望》报告,预计到2030年全球SAF需求量将达1280万吨,2050年将达1.94亿吨。按欧盟航煤消费量4858万吨,添加比例6%推测,2030年欧盟SAF需求量约291万吨。
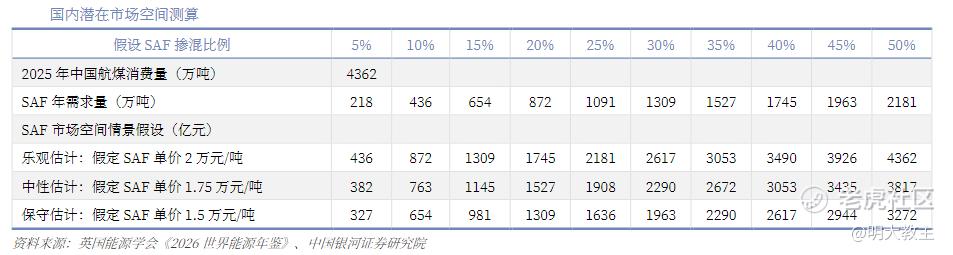
假设我国2027年航煤年消费量4362万吨,添加比例5%推算,SAF需求量将有218万吨。
2025年全球SAF合计产能为580万吨(实际产量约190万吨)。机构预计2025年全球SAF市场规模18亿美元,到2035年将扩大到382.3亿美元,年化复合增速35.73%。
现试点SAF油料供应商必须具备中国民用航空局的适航证书。目前国内取得民航局适航证书的企业仅有六家,即中石化镇海炼化、河南君恒、海新能科、浙江嘉澳、易高环保、海科化工。
国内SAF厂商主要收入来源是出海(尤其是欧洲区)。去年“白名单”企业获出口配额合计170.54万吨。我国取得生物航煤出口白名单的企业也只有六家,分别是浙江嘉澳、海新能科、易高环保、海科化工、河南君恒和蓝鲸生物。海新能科是国内少数具有完备资格的SAF生产、销售企业。
欧洲不乏SAF大厂,如全球产能最大的Neste就在芬兰,法国的TotalEnergies产能同样也不小,但两家企业不约而同地选择生产毛利更高的产品。尽管SAF供应偏紧,但欧洲本土SAF生产商并未增加供应。
因地缘冲突导致航空燃油供应受阻,欧洲航司短期被迫降低对中东航油的依赖。预计今年全球SAF总需求约300万吨,产量240万吨,存在60万吨的供应缺口。加之原油价格飞涨,SAF经济劣势被弥合,欧盟客户掺混SAF的意愿更强。这都是海新能科业绩释放的有利因素。
嘉澳在《三季度主要经营数据》中披露“今年前三季度生物质能平均售价15354.06元/吨,去年同期售价12094.39元/吨,同比增长26.39%”。9月上旬,SAF价格继续上涨,欧洲、中国SAF价格分别在2810美元/吨和2460美元/吨附近徘徊。至于HVO,受欧洲完成年度掺混目标集中采购影响,HVO Class II溢价升至9个月高点。截至9月9日,HVO Class II售价约2613美元/吨。需求增长以及高油价效应将抬升生物能源价格中枢。
出口方面,8月我国SAF出口13.15万吨。尽管9月下旬欧洲SAF到岸价2983美元/吨已逼近3000美元/吨大关,但国内企业9月SAF出口15.7万吨,连续2个月创历史新高。
现海新能科生物航煤产能16万吨/年。
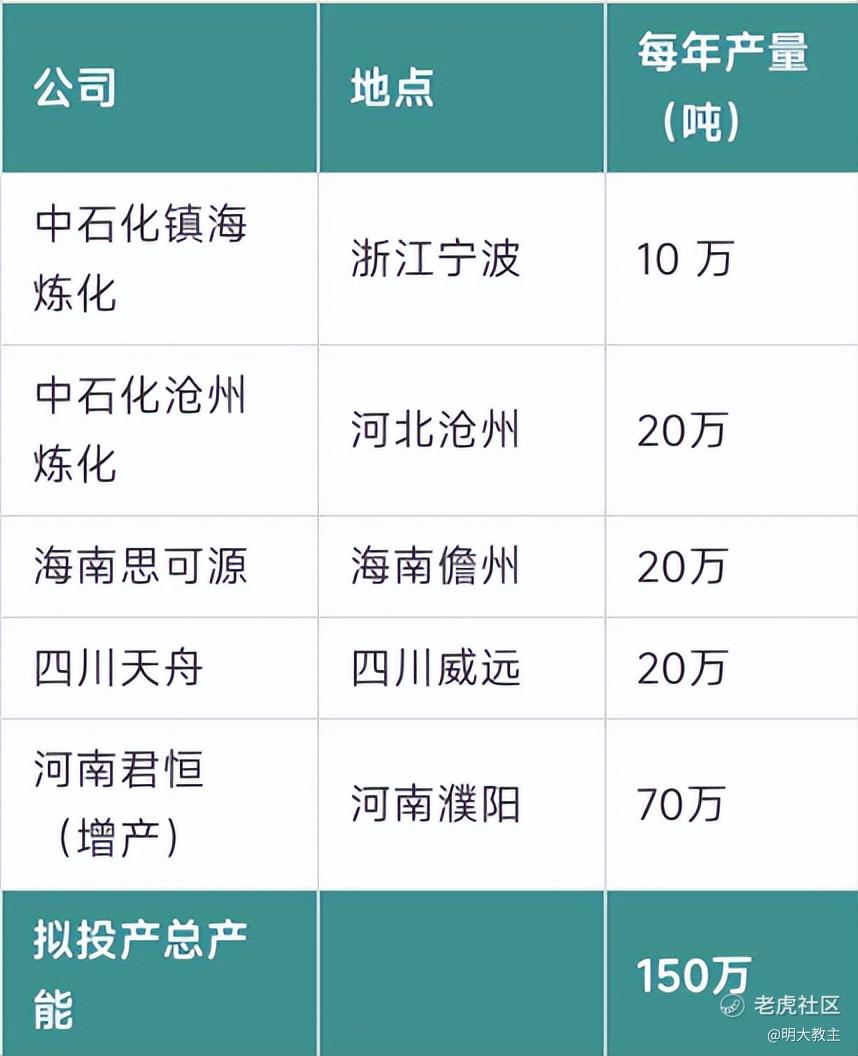
《2026年中国可持续航空燃料展望》显示,今年上半年国内新公布16个SAF项目,合计产能约290万吨,同期全球其他地区合计只有4个。截至三季度末,国内还有150万吨SAF产能处于待投产状态。君恒生物、嘉澳等企业也正积极扩建新产能,以应对全球SAF潜在增长需求。
03 海新能科生物能源竞争力分析
海新能科自主开发的悬浮床加氢、膨胀床+固定床加氢、固定床加氢三种生产工艺均实现长周期工业化运行,形成了从废弃油脂到HVO再到SAF的完整技术链条。海新能科现合计拥有HVO设计产能44.7万吨/年、生物航煤/低凝HVO设计产能20万吨/年。伴随产能利用率提高,前三季度海新能科单吨生产成本、能耗指标等关键运行指标较以往明显优化。
年内海新能科与中国航油、首都机场等产业伙伴协作,打通了从“废油归集、密闭收运、精炼提质到机场加注”的SAF产业链本地化循环完整通路。8月公司生产的SAF成功加注至北京首都国际机场国航CA963 航班。海外方面,海新能科今年新切入西班牙、法国市场。后续公司将积极发展海外本地代理商,提升长协销售比例。
今年8月海新能科拟成立全资子公司海新生物,并将生物能源相关的生产、销售公司股权转让给海新生物。海新能科将SAF需求方作为海新生物重要引战方向,并通过海新生物主体建立原料商战略合作联盟,逐步拓展生物能源产品种类和应用场景。我国是油脂大国,为打破UCO(SAF原料)价格刚性,构建成本壁垒,海新能科拟通过研发投入扩大原材料来源,降低总成本。海新能科已为生物能源长期发展做好了通盘打算。
海新能科近期披露“已与多家核心优质供应商签订长期供货协议。在保障本年度装置高负荷运行的基础上,相关订单已覆盖明年部分产能”。公司业绩连贯性和可预期性均有所优化。年内,公司在严控费用开支、夯实资产质量的同时,还修订了《财务预算管理制度》,发布了《违规经营投资责任追究办法》,内控水平大幅提升。
随着生物能源长周期成长拉开序幕以及海新能科高质量发展逐渐被机构所认可,公司随油价周期波动同时,或与其他能化龙头企业一样走出“底部逐渐升高”的走势。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
