


国星宇航:结构是这批新股里最完整的,价格也是最贵的
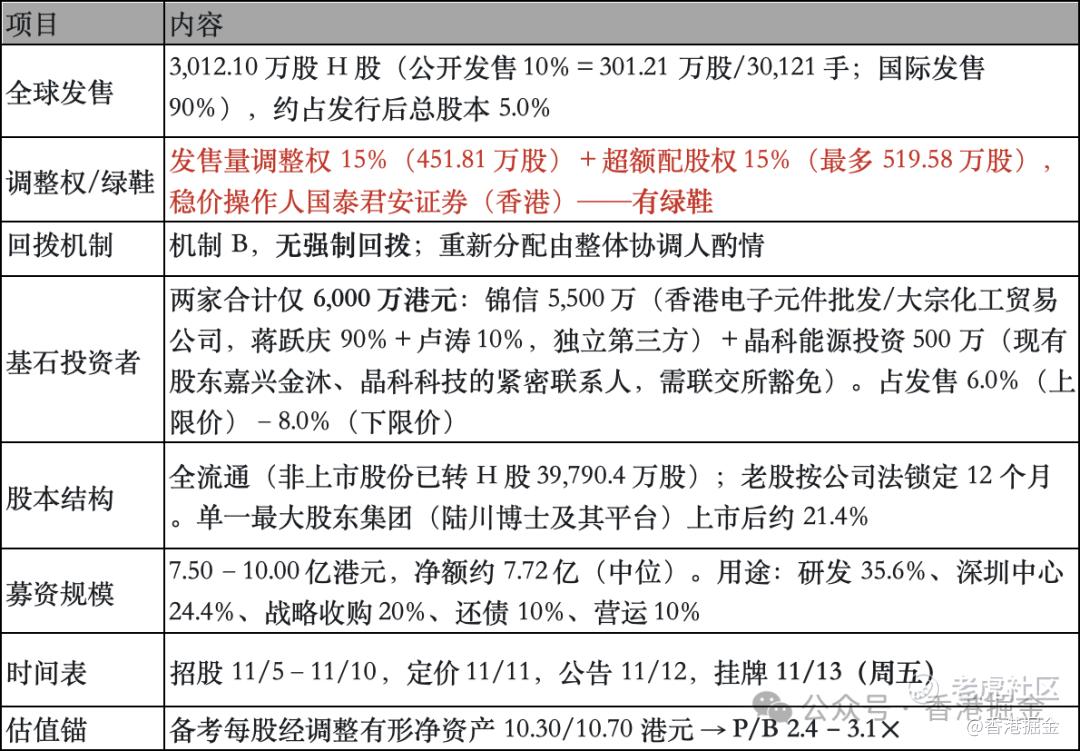
01 发行要素
02 基本面:太空 AI 第一股,故事完整度是七只里最高的
国星宇航 2018 年 5 月成立于成都,是"AI+卫星"双buff标的:2018/12 发射中国第一颗 AI 应用卫星,2024/9 发射中国第一颗 AI 大模型智算卫星,2025/5/14 发射全球首个 12 颗 AI 智算卫星星座,2026/10/14 再发射第二个 8 颗星座。累计 15 次太空任务,自主研制 4 颗 AI 应用卫星+26 颗 AI 智算卫星+6 个 AI 载荷(累计发射 35 颗、AI 卫星 29 颗,民营商业航天企业第一)。
业务两条线:卫星及相关服务(定制卫星研制交付、在轨运控、星上 AI 载荷/算法,2026H1 占收入 57.7%)+星基解决方案(自研灵境引擎,空间智能/算力服务、数字城市、城市治理、文旅游戏)。行业地位:按 2025 年收入计中国民营商业航天企业第七、份额 2.1%;中国在轨卫星 2021→2025 由 499 颗增至 1,166 颗,低轨 389→1,013 颗,且已向国际电联备案约 20.3 万颗卫星的频率/轨道资源——赛道天花板是真实的。
最大的亮点:在手订单。截至 2026/10/20,待交付卫星 114 颗、合约总额 34.75 亿元——相当于 2025 年收入的 4.9 倍,订单/收入比在八只新股里最高,收入能见度显著好于一微(47.9% 留存率)和远信(单一项目制)。
但收入质量三条裂缝:① 五大客户占比 56.1%→77.5%→78.0%→91.1%(2026H1);② 客户留存率极低——卫星线 50.0%→12.5%→7.1%,星基线 20.0%→6.2%→5.9%→5.3%(招股书归因于项目制采购,但实质是"做完一单换一波客户");③ 负面清单合规瑕疵——真三维地图编制、地质服务属外商禁入类,已外包/停止,属历史遗留已清理但暴露了监管敏感度。
03 财务拆解:收入、毛利、亏损三条曲线打架
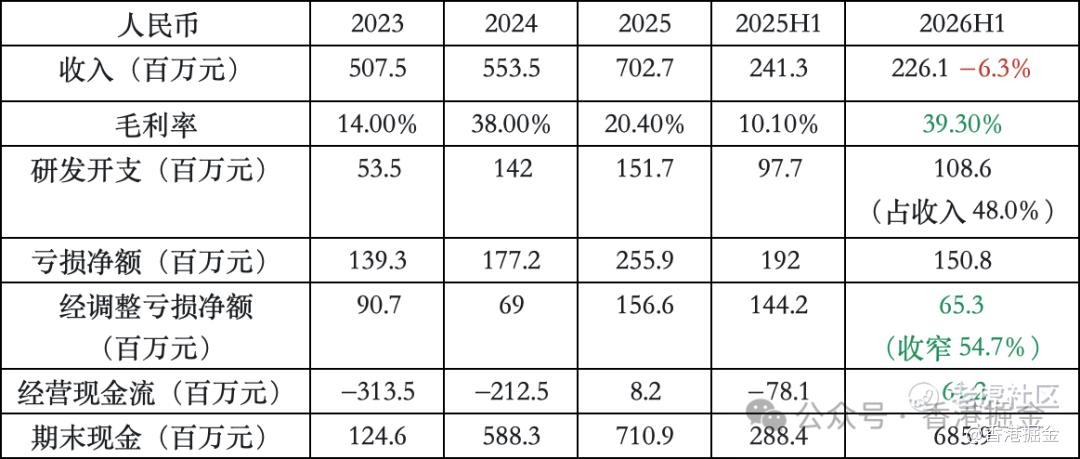
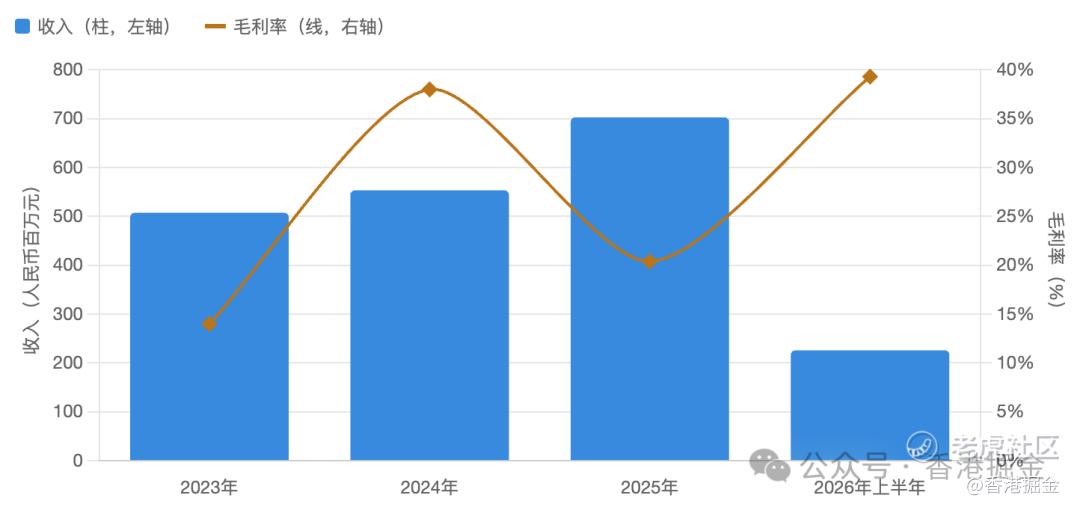
3 条曲线的解读:
① 2026H1 收入负增长(−6.3%),收入确认随交付节奏波动,Q4 是交付大季(董事自己也预期 2026 全年经营现金流转负);
② 毛利率剧烈波动——2025 年跌到 20.4% 是因为高毛利的直接卫星影像销售占比下滑,2026H1 回到 39.3% 靠 AI 智算卫星涨价+原材料降价,星算计划放量是毛利率的关键变量;
③ 亏损在收窄——经调整亏损 2026H1 只有 0.65 亿,且经营现金流半年转正,比芯德(毛损)、一微(亏损扩大)的财务动能好。
真正的雷在应收账款。贸易应收及票据 2026/6/30 达 7.48 亿元(≈一年的收入),其中 73.1%(5.46 亿)应收国企;账龄超 1 年的 3.05 亿元(2024 年曾冲到 3.39 亿);2025 年金融/合同资产减值 0.95 亿元,直接吃掉当年毛利的 2/3。客户是国企+政府主导项目=收入是好的、现金是慢的,这是商业模式的结构性特征,不会因上市改变。现金 6.86 亿+募资 7.72 亿≈15 亿跑道,短期无断裂风险。
04 发行结构:绿鞋有了,但基石是"纸面托底"
-
有绿鞋(约 1.5 亿港元)+15% 发售量调整权——对比一微(无绿鞋)、新荷花(无绿鞋)、远信(无绿鞋),破发保护显著更好,这是结构性加分项。
-
基石仅 6,000 万港元(占发售 6%–8%),且成色一般:5,500 万来自一家成立两年多的香港贸易公司锦信(电子元件批发+大宗化工贸易),产业资本属性弱;晶科能源投资 500 万本质是现有股东关联方。对比东山精密 20 家基石锁 50%、登临基石占 36.6%–45.7%,国星的基石是象征性的——机构对 33.20 港元的定价并不踊跃。
-
流通盘极小:公开发售仅 30,121 手、入场费 3,353 港元,发行比例 5%,老股锁 12 个月——小盘+低门槛+稀缺题材,是典型的"打新弹性"结构。
-
保荐人战绩硬:国泰海通/国泰君安国际 2026 年项目乐动机器人首日收盘 +127.62%、琻捷电子 +127.12%——但注意这两个都是小市值制造股,150–200 亿市值的卫星公司没有先例。
05 同业估值对比:没有折让,是"平价甚至溢价"发行
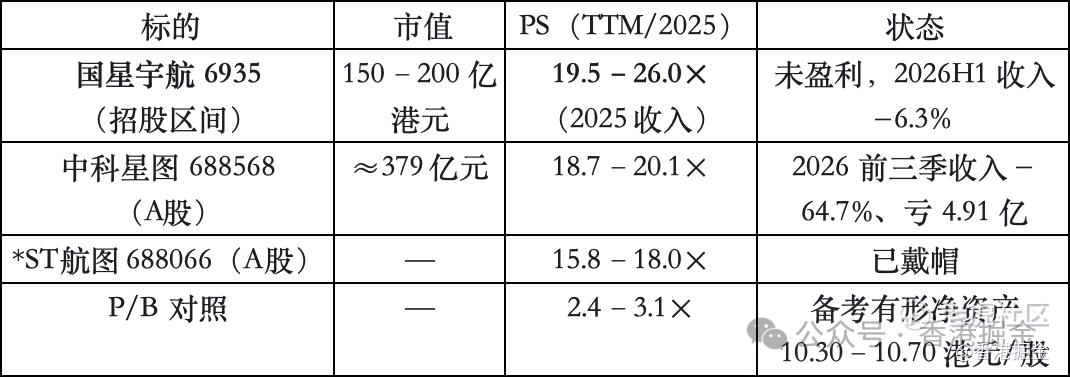
结论:下限 24.90 港元对应 PS 19.5×,与身处困境的中科星图基本持平;上限 33.20 港元对应 26.0×,超过全部可比公司。A股卫星股 2026 年正在杀业绩(中科星图收入 −64.7%、*ST航图戴帽),这个板块的二级市场估值本身在收缩——国星宇航是逆着板块趋势定价的。 $中科星图(688568)$
06 一级市场锚:8 年估值涨 121 倍,IPO 是接力棒不是终点
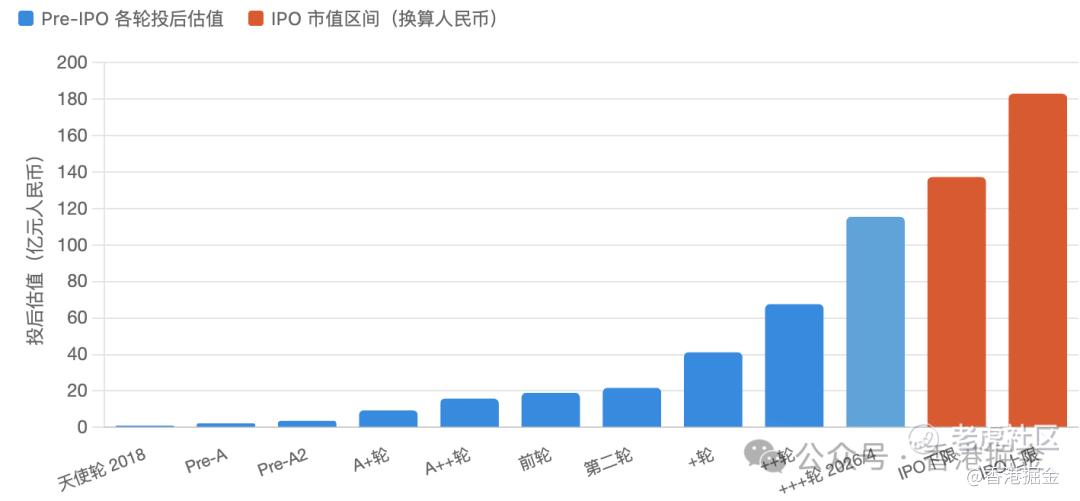
Pre-IPO 共十轮融资:天使轮 0.95 亿(2018)→ Pre-A 2.26 亿 → Pre-A2 3.65 亿 → A+ 9.38 亿 → A++ 15.8 亿 → 前轮 19.0 亿 → 第二轮 21.7 亿 → +轮 41.2 亿 → ++轮 67.6 亿 → +++轮 115.5 亿(2026/4,每股 20.2 元,投资人含叶国富、天合光能、杭州创力、新华网创投等)。IPO 市值 150–200 亿港元(≈137–183 亿元人民币),较 4 月最后轮+19% ~ +59%——没有倒挂,但也没有安全垫,最后一轮投资人仅赚 19%–59%(招股书口径下限价折让 18.84%)。对比一微的 D-1 轮砍价 20.6%,国星的一级市场情绪明显更热,热本身也是风险。
07 打新建议
综合评分 2.8 / 5 —— 现金申购 1–2 手,不融资,中签即走。
题材稀缺度与保荐人战绩是八只里最好的组合,但估值无折让+基石纸面化+2026H1 收入负增长压制了上限。
支撑首日的因素
-
太空 AI 第一股:港股唯一 AI 智算卫星整星标的,AI+商业航天双热点,当前市场"强烈偏好 AI 相关标的";
-
有绿鞋+15% 调整权:破发有稳价保护,是这一批新股里发行结构最完整的之一;
-
订单能见度:在手 114 颗/34.75 亿元,是 2025 年收入的 4.9 倍;
-
保荐人战绩:国泰海通 2026 年两个项目首日收盘均 +127%;
-
小盘低门槛:入场费仅 3,353 港元、公开发售 30,121 手,撬动散户打新的结构最佳;
-
财务动能在改善:经调整亏损收窄 54.7%、经营现金流半年转正、现金+募资约 15 亿跑道。
压制股价的因素
-
估值无折让:PS 19.5–26.0× 追平/超过杀业绩中的 A 股同业,上限定价透支;
-
2026H1 收入 −6.3%:增长故事在最新一期是中断的,Q4 交付兑现是唯一悬念;
-
基石纸面化:6,000 万且主力是贸易公司,机构定价背书缺失;
-
应收 7.48 亿、73% 是国企:减值已是常态(2025 年 0.95 亿),回款周期结构性偏长;
-
市场环境差:三季度破发率 45.2%、全年累计约 65%,10 月以来 3 只新股全部首日破发,散户认购已现 0.39× 的冰点案例。
具体操作
-
现金申购 1–2 手(3,353–6,707 港元),不融资——小盘+题材+绿鞋的组合值得用小资金博弹性,但估值不支持重仓;
-
盯定价:落在 24.90–27 港元区间可打;贴近 33.20 上限则只是中科星图的平庸复制品,期望值转负;
-
盯孖展:认购不足 10 倍说明机构缺席(参考东山精密 0.39× 案例),可放弃;
-
中签即走:暗盘涨超 20% 直接止盈;破发则首日 30 分钟内观察绿鞋是否进场,未托底即出清;
-
止损单不做长线:PS 26× 的未盈利卫星股没有基本面持有逻辑,等 2026 年报验证 Q4 交付与毛利率再说。
08 八只新股横向排序
若在国星宇航与一微科技之间二选一:选国星宇航。理由是有绿鞋(一微无)、订单能见度高 4.9 倍收入(一微留存率 47.9%)、经调整亏损在收窄(一微在扩大)、保荐人战绩强;代价是估值比一微贵(PS 19.5–26× vs 9–11×)。博弹性选国星,博估值安全选一微。 $国星宇航(06935)$ $一微科技(02065)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
