


【港股打新】一微科技,货量少易炒作,但当下行情仍需谨慎
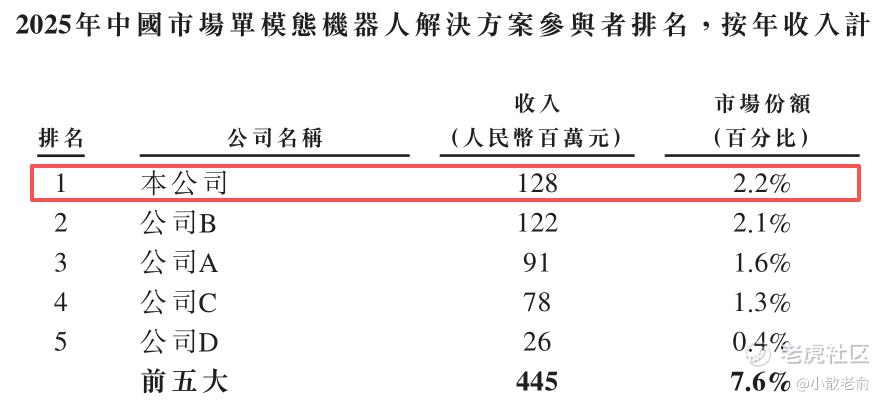
一微科技是国内领先的智能移动机器人芯片级全栈方案商,主打自研 SLAM SoC 与导航算法,提供惯导、单模态、多模态机器人整套解决方案。按 2025 年收入统计,它是国内最大单模态机器人方案商,整体机器人方案赛道排名第三,客户覆盖小米、美的、海尔等主流清洁机器人品牌。
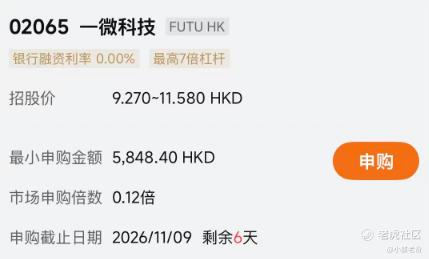
公司10月2日开始招股,招股价9.27~11.58港元,每手股数500股,最低认购5848.4港元,市值40.03亿~50亿港元,发行数量7168.7万股,属于机器人系统及解决方案行业,无绿鞋。
保荐人是中信建投和国泰君安,中信建投近2年保荐的项目首日上涨率是66.66%,国泰君安近2年保荐的项目首日上涨率是78.94%,保荐人整体业绩还不错。
一共有2名基石投资者,包括Digital Horizon和光莆香港;基石共认购9900万港元,点总发行数的13.11%,基石占比较低。
2025年,中国单模态机器人解决方案市场前五大企业合计产生收入人民币445.1百万元。按2025年年收入计,一微科技是国内领先的智能移动机器人芯片级全栈方案商
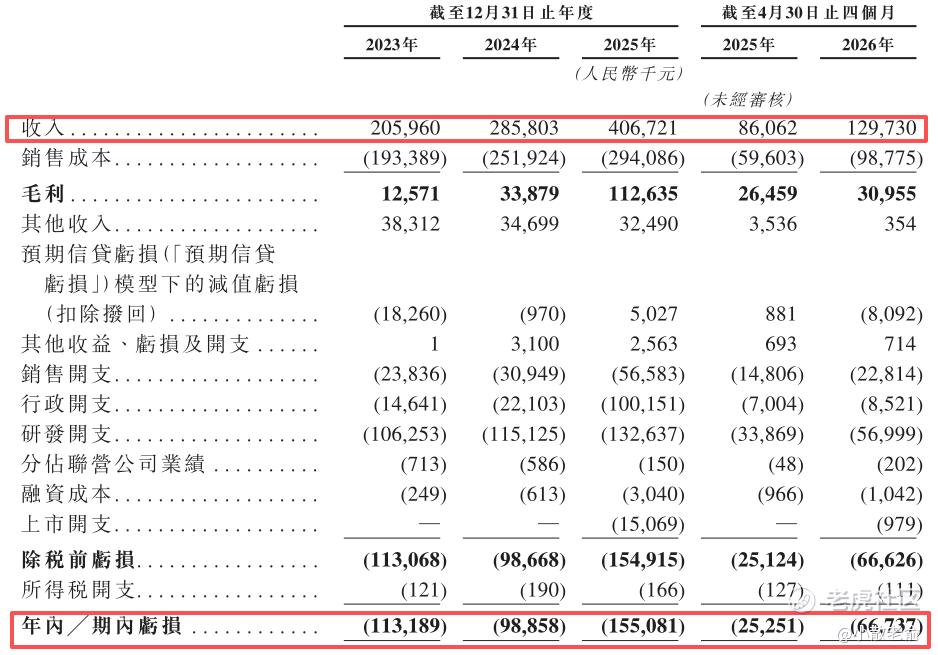
公司从2023~2025年的营收分别是2.06亿、2.86亿、4.07亿,2025年营收同比增长42.31%;2023~2025年的净利润分别是-1.13亿、-9885.8万、-1.55亿,2025年的净利润同比增长-56.87%。
按发行价中位数计算,45.02亿港元市值发行7.47亿,发行比例是16.6%,基石锁定13.11%,那么流通盘是6.49亿。
本次发行采用18C回拨机制,公开发售初始份额是5%,最高回拨20%。目前申购倍数是0.12倍,申购人气比较差。按5%份额算总共有7169手,按回拨20%算总共有28675手,货量不多。
申购策略:
一微科技是国内领先的智能移动机器人芯片级全栈方案商,保荐人是中信建投和国泰君安,保荐人整体业绩还不错。2名基石共认购9900万港元,点总发行数的13.11%,基石占比较低。公司营收在快速增长,但是净利润还处于亏损中。本次发行采用18C回拨机制,公开发售初始份额是5%,最高回拨20%。目前申购人气很差。流通盘是6.49亿,总体货量不多。在行情好的时候这样的票肯定是要参与的,但在目前行情下我觉得还是谨慎为好,本人计划还是放弃了!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
