


赛力斯Q3净利14.2亿元盈利转正,问界高端化进入兑现期
"最终决定股价的,是企业盈利。"
10月30日盘后,赛力斯发布2026年三季报——第三季度营收280.8亿元,归母净利润14.2亿元,盈利转正。别小看这"转正"两个字,对一个还在爬坡阶段的新势力来说,能把利润表翻红,背后是产品结构真的在往上走。
看高端这条线
问界M9连续四个月拿下50万以上车型销量第一,这个位置的含金量不用我多说——50万级市场长期是BBA的自留地,能在这个价格带站稳四个月,说明用户掏钱时认可的不只是配置表。
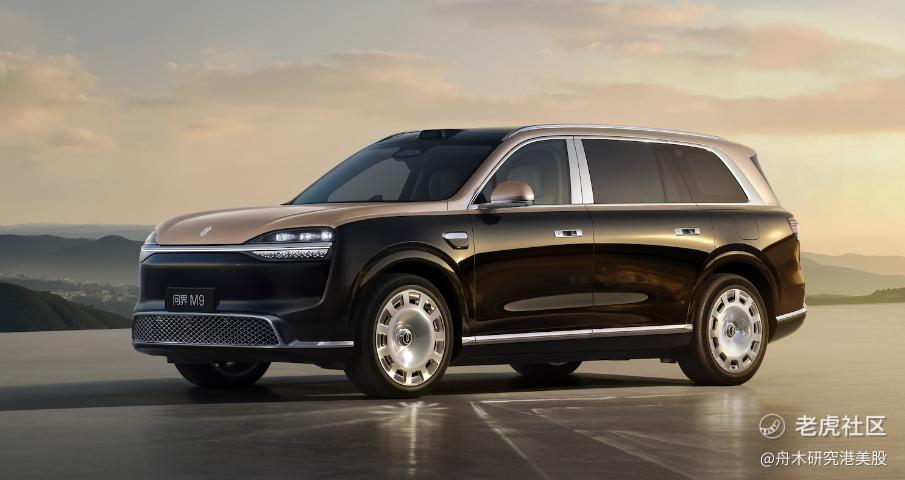
问界M6累计交付超6万台,走的是另一条路,用新锐气质去撬动更年轻的盘子。两条腿走路,一条守高端,一条扩基盘。
看新品节奏
问界M9 Ultimate领世加长版已经开启交付,问界新M8定档11月13日上市。产品矩阵在扩容,这意味着什么?意味着四季度还有牌可以打。
市场分析那边也提到,高端产品放量叠加新品扩容,业绩弹性会进一步凸显。这话不虚,毕竟新M8上市节点卡在年底冲量窗口,时机选得挺讲究。
技术底子这块也值得聊两句
赛力斯魔方技术平台2.0、新一代超级增程系统、智能安全体系这些自研成果陆续落地,平台化架构加软硬件模块复用,研发投入的规模在涨,投入强度也在同步提升。
说白了,钱花在了刀刃上。
资本市场及公司也没闲着
今年以来累计回购1753.57万股,总金额约9.83亿元;董事、高管及骨干团队完成1.48亿元A股及H股增持,控股股东增持计划还在推进中。
回购加增持双管齐下,态度摆得挺明白。
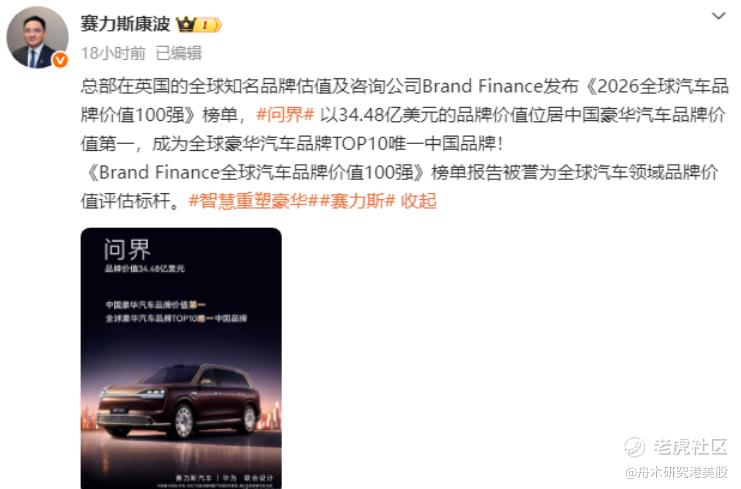
问界在Brand Finance《2026全球汽车品牌价值100强》里,以34.48亿美元的品牌价值排在中国豪华汽车品牌第一。
紧接着巴黎车展上,M9、M8、M7、M6四款车加魔方技术平台集体亮相,同时宣布2027年秋季进入欧洲市场。全球化这步棋,落子不算早,但节奏踩得稳。
赛力斯从高端产品放量到新品矩阵扩容,从技术自研到海外布局,根扎得比表面看起来深。
Q3盈利转正可能只是个开始,四季度那扇窗,已经推开了一条缝。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
