


芯德半导体07672招股观察:业务亮点与财务分析
01 发行要素
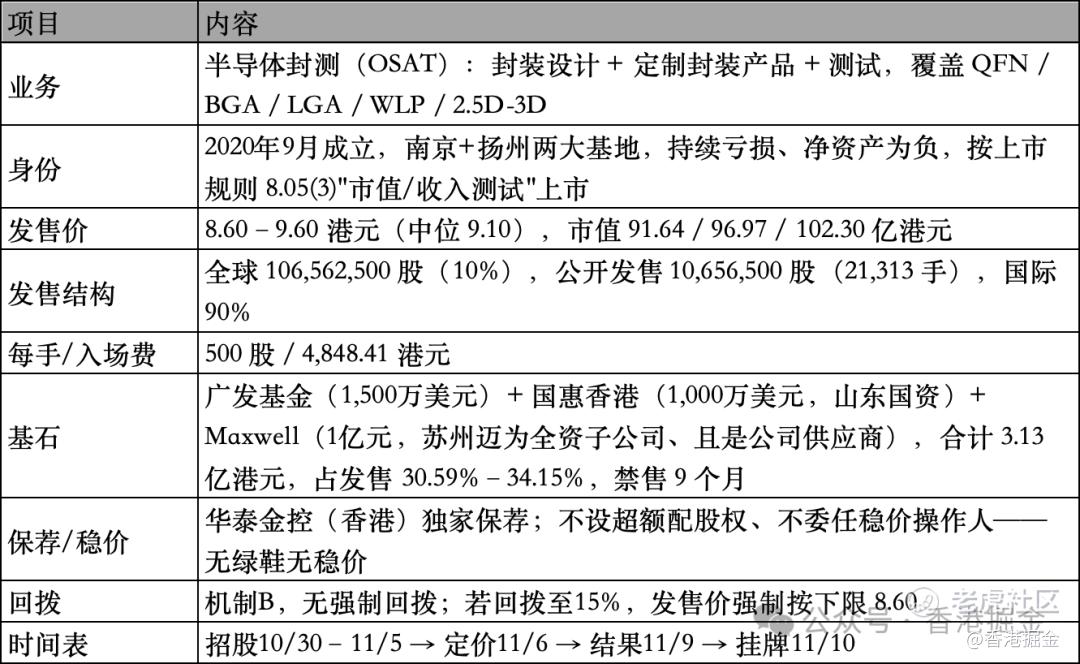
自由流通盘仅 6.03–7.10 亿港元(占总股本 6.58%–6.94%),老股锁12个月、基石锁9个月——这是它首日最大的优势。
01 基本面:赛道最热,位置最边缘
全球封测 2025年 8,048亿元 → 2030年 13,831亿元(CAGR 11.4%),中国 3,144→5,982亿元(CAGR 13.7%),先进封装 2026年首次超过传统封装。但芯德的位置很尴尬:中国通用OSAT按先进封装测试收入第7、份额0.6%,按传统封装测试收入第8、份额0.1%——第1名283亿元占22.4%、第2名196亿元占15.5%,头部两家就吃掉近四成。
技术是真有的:自建 CAPiC 平台覆盖传统+先进封装全技术分支,232项中国专利,南京基地2025年利用率84.5%。客户从127名增至161名,净收入留存率>100%。但客户留存率降至64.6%、五大客户升至55.0%,且身负7宗专利所有权诉讼 + 商业秘密指控(关键人员前雇主提起)。
02 财务:规模效应还没跑赢折旧
收入 5.09→8.27→10.12亿元(CAGR 41.0%),但亏损随收入一起扩大:3.59→3.77→4.83亿元。毛损率 38.4%→20.1%→18.0%(2026前4月17.9%)——改善在放缓。根子是重资产:累计初始资本开支 40.63亿元,折旧摊销占收入回升至 33.0%。
资产负债表是硬伤:净资产为负(亏绌12.98亿元)、流动负债净额10.99亿元;借款15.78亿 vs 现金2.60亿;2026前4月经营现金流 −1.08亿、投资 −2.15亿,全靠融资 +2.89亿补。这次IPO是刚需融资。募资 69.5% 继续扩产,意味着未来折旧压力只会更大。
03 估值:这是它最刺眼的一项
PS(2025) 约 8.2倍(7.8–8.7×),而 A 股封测同业普遍只有 2–3倍——甬矽电子 3.15× 已经是 A 股最贵的一档,而它是盈利的。溢价 2.6–4.1倍,没有任何折让。
唯一的好消息在一级市场锚:2025年9月投后 52.75亿元 → IPO 约 71.7亿元,14个月仅涨36%(对比新荷花+131%、登临+102%、和美+84%);2021年8月已到35亿元,四年只涨51%。也就是说——贵是相对A股二级同业贵,不是相对自己的历史贵,一级市场没吹泡沫。
04 打新建议:现金申购1手,不融资,中签即走 —— 2.6/5
一个反常识的现象:孖展认购仅 0.86倍(极冷)。这是双刃剑——0.86倍意味着不触发回拨(拿不到8.60的下限保护价),定价大概率落在中位到上限;但反过来,中签率会非常高(可能接近100%),且没有大量杠杆盘在首日集中抛售。对现金申购者而言,冷发行+小流通盘的组合,其实比热发行+高杠杆更安全。
具体动作:
-
现金申购1手(4,848.41港元),用输得起的钱买"小盘+热门题材+高中签率"的彩票
-
绝不用孖展——无绿鞋意味着破发零保护,杠杆期望值为负;且认购本就不足,融资没有稀缺性溢价
-
中签即走:暗盘涨超15–20%止盈;平开或破发则首日30分钟内出清
-
不适合留仓:毛损−18%、净资产为负、折旧占比回升、继续扩产——未来12个月亏损大概率不会收窄
-
盯三个变量:最终定价(贴近9.60建议放弃)、是否触发回拨(触发即8.60下限,是最好的结果)、11/6–11/10 A股封测板块走势
最大下行风险:若首份年报显示亏损继续扩大或折旧进一步吞噬毛利,PS 8.2× 会向同业2–3×回归,理论下行空间超过60%。
六只票排序:登临 3.4 > 远信 2.9 > 宏芯宇 2.8 > 芯德 2.6 = 新荷花 2.6 > 和美 2.2。 芯德与新荷花同分但风险性质完全不同——新荷花的问题在发行结构(没人兜底),芯德的问题在估值与资产负债表。若二选一,芯德赛道弹性更大、中签率更高,更适合博首日,但下行空间也更大。 $芯德半导体(07672)$ $新荷花(02206)$ $登临科技-P(09917)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
