


港股打新|芯德半导体基本面拆解+申购动作(详细版,附观察指标)
一句话结论 2.6/5 质地打分:能打,不能拿
赛道是今年最好的(AI 先进封装),公司是这门生意里最难的阶段(重资产爬坡、净资产为负),而定价给了同业 3–4 倍的 PS。适合现金申购 1 手博首日,不适合融资、更不适合留仓。
01
发行要素
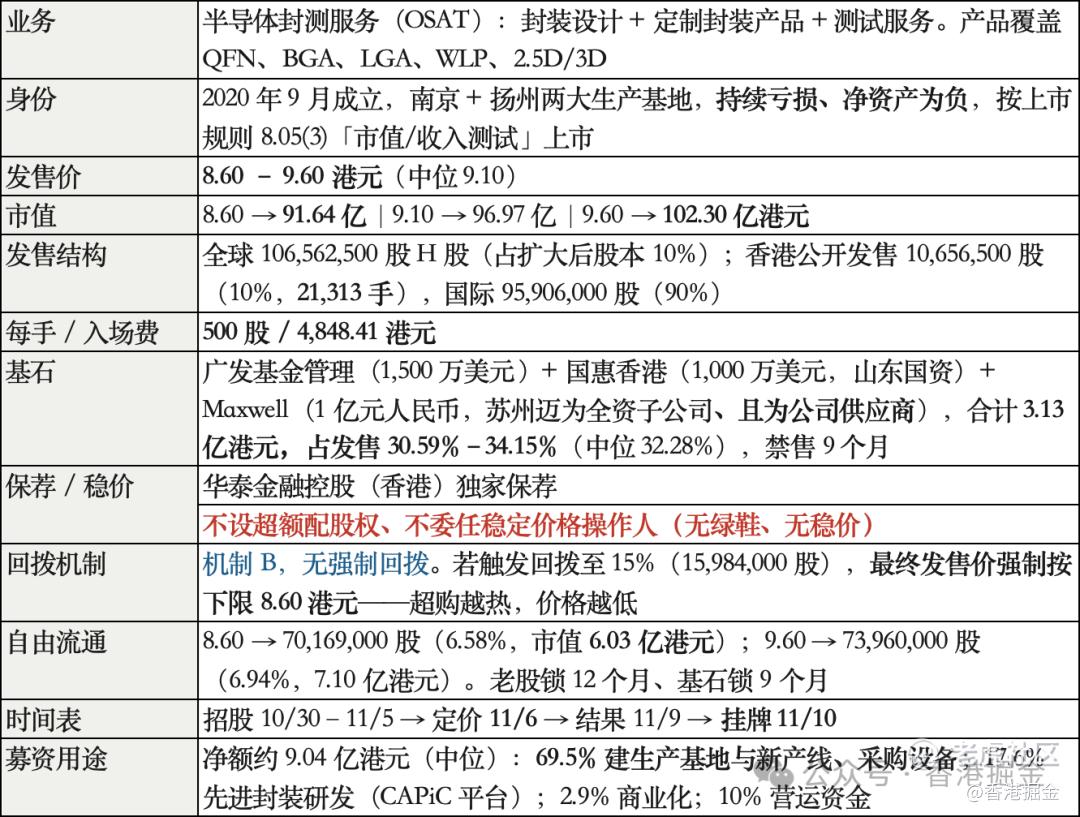
两个必须先知道的机制细节:① 无绿鞋无稳价,破发没有任何缓冲垫;② 机制 B 下若触发回拨即按下限 8.60 定价,这是散户唯一的结构性保护。
02基本面:赛道最热,位置最边缘
赛道:今年最好的之一
全球半导体封测市场 2025 年 8,048 亿元 → 2030 年预计 13,831 亿元,CAGR 11.4%;中国 2025 年 3,144 亿元 → 2030 年 5,982 亿元,CAGR 13.7%。先进封装是其中增速最快的分支,且受益于国产替代加速(《关于深入实施"人工智能+"行动的意见》提出 2027 年智能终端普及率超 70%)。
位置:两个排名都在十名开外
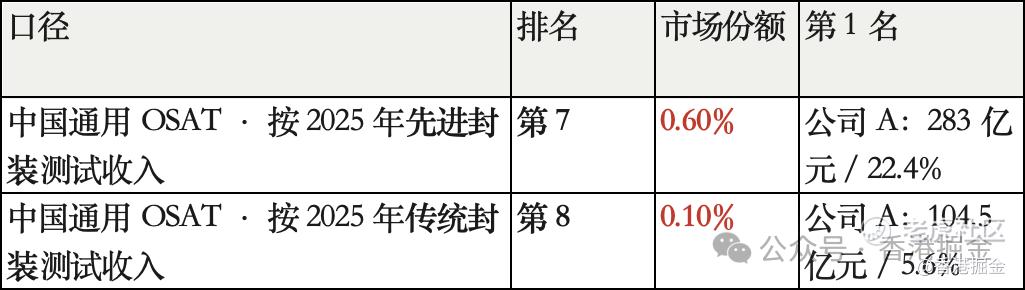
全国 150–200 家 OSAT,通用型**国先进封装市场 85%–90%。第 2 名 196 亿元(15.5%)——头部两家就吃掉近四成,芯德的 0.6% 在统计意义上接近零头。
技术:有真东西,但也是唯一能讲的故事
-
先进封装组合含 BGA、LGA、WLP、2.5D/3D、FC-QFN、FC-SOT,传统封装为 WB-QFN;自研「晶粒及先进封装技术平台 CAPiC」
-
中国 232 项专利(41 项发明专利 + 191 项实用新型)+ 3 项 PCT 申请;研发 277 人,27 名核心成员
-
IATF 16949(车规)+ ISO 9001 认证
-
已签下客户 Q(光模块)2.5D 封装合作协议,覆盖至 2027 年底两年,招股书称服务费"颇丰"。中国仅约 10 家供应商能做该产品的 2.5D 封装
先进封装收入 3.469 → 5.872 → 7.374 亿元(占 2025 年收入 72.8%),产品结构在向高价值迁移。QFN 毛损率 2026 前 4 月转正为毛利率 2.8%(2023 年为 −37.1%)。
客户侧的两个反向信号:① 客户留存率断崖:77.4% → 79.5% → 79.0% → 64.6%;② 五大客户占比不降反升:50.4% → 53.0% → 54.6% → 55.0%(最大客户占比虽从 27.3% 降至 19.7%,但整体集中度在恶化)。
03 财务:收入在涨,窟窿也在涨
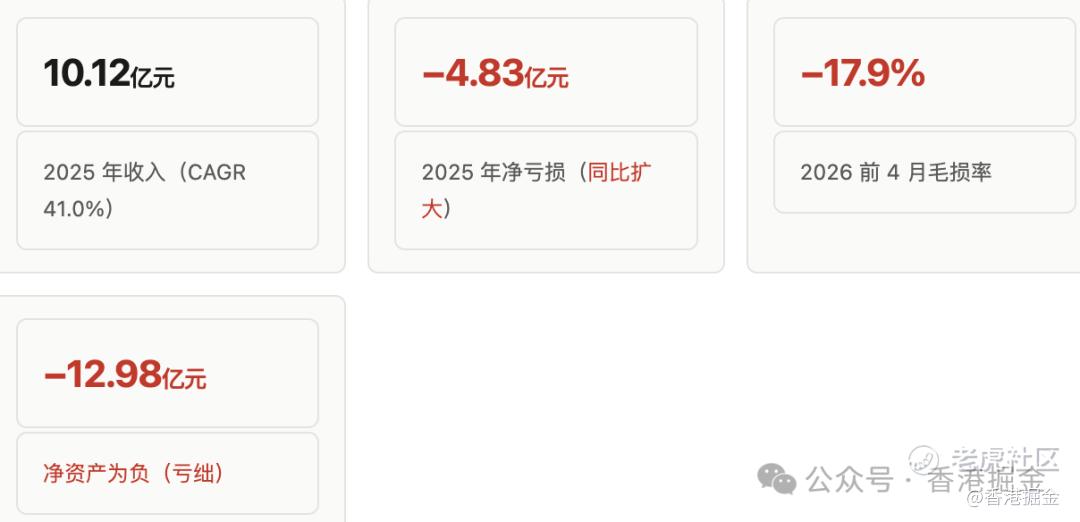
核心矛盾:收入三年翻倍,亏损同步扩大
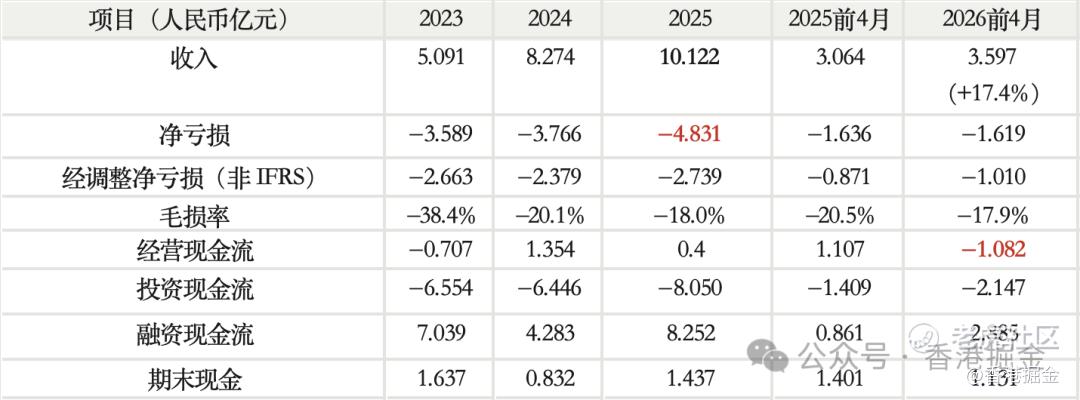
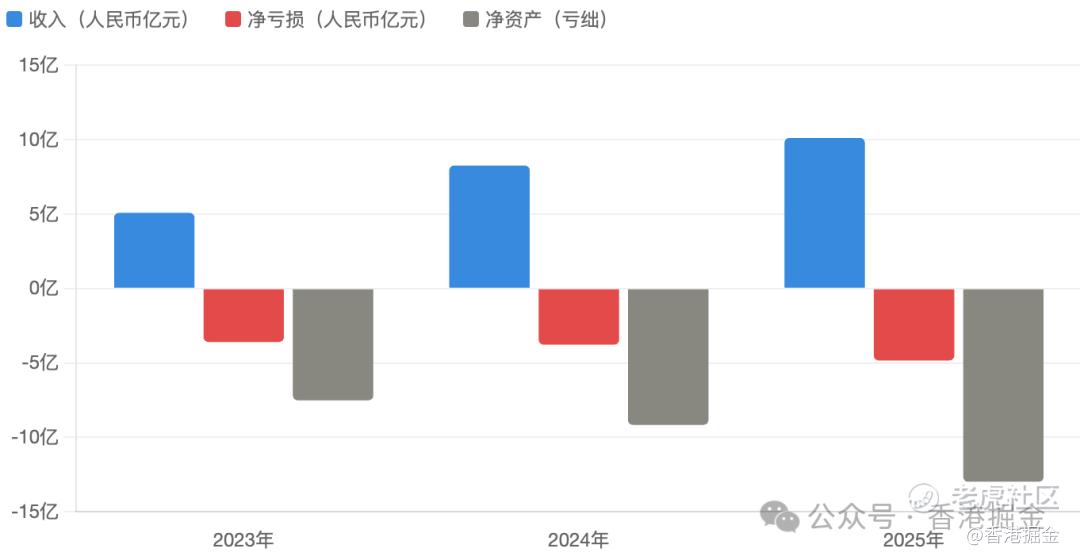
注:2026/8/31 现金回升至 2.602 亿元,但同期计息银行及其他借款从 11.843 亿元(4/30)增至 15.782 亿元,流动负债净额扩大至 −10.987 亿元。
四个必须看懂的负面信号
-
1. 亏损随收入扩大,而非收窄。2025 年收入 +22.4%,净亏损却从 3.77 亿扩大到 4.83 亿(+28.3%)。规模效应尚未跑赢折旧与财务成本。
-
2. 折旧是吞利润的黑洞,且占比在回升。折旧摊销占收入 35.7% → 29.1% → 30.1%,2026 前 4 月回升至 33.0%(新设备转固)。自 2020 年成立累计资本开支已达 40.63 亿元。募资 69.5% 还要继续扩产——意味着未来折旧只会更重。
-
3. 净资产为负,全靠融资续命。亏绌总额 −7.51 → −9.16 → −12.32 → −12.98 亿元;流动负债净额 2026/8 已达 −10.99 亿元。三年经营现金流合计仅 +1.05 亿元,同期投资流出 21.05 亿元,缺口全靠融资 19.6 亿元填补。这次 IPO 是刚需融资,不是锦上添花。
-
4. 研发开支在下降。0.766 → 0.938 → 0.862 亿元,2026 前 4 月 0.298 亿元(年化再降)。对一家以"技术壁垒"为核心卖点的公司,这不是好信号。
唯一的结构性改善:毛损率持续收窄(−38.4% → −17.9%),产能利用率 62.3% → 77.3% → 84.5%(2026 前 4 月 80.0%),材料+水电成本占收入比 55.9% → 49.8% → 48.2%,人工成本 30.6% → 24.9%。单位经济性确实在变好,只是绝对量还没跨过盈亏平衡线。
招股书已列的头号风险:公司涉及由若干关键人员的前雇主提起的 7 宗专利所有权法律程序,并面临商业秘密指控。对一家把 232 项专利当作核心资产的公司,这是悬在头顶的剑。
04同业对比:这是最需要警惕的一节
芯德仍处亏损,PE 无意义,只能用 PS 和 PB 对标。
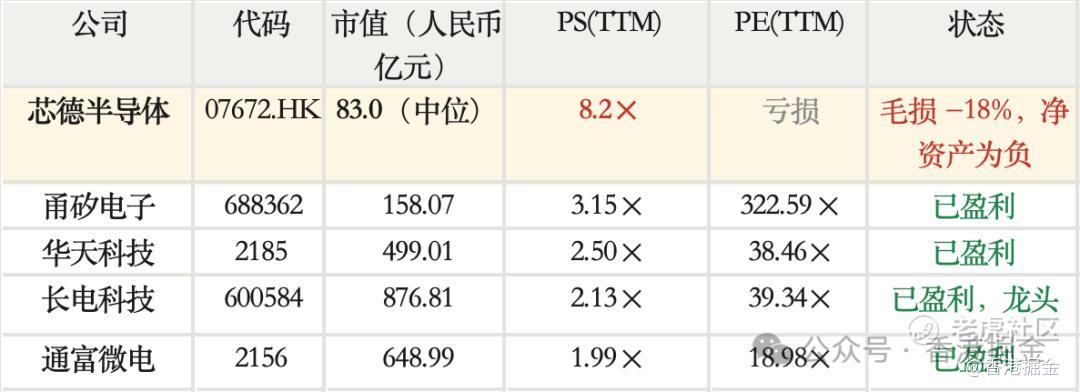
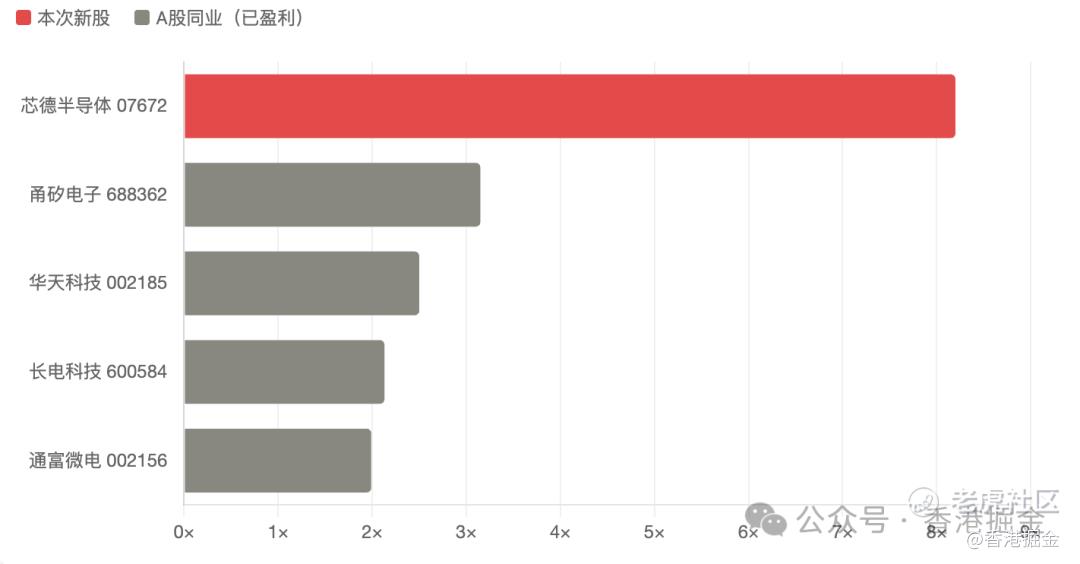
同业数据为 2026/10/30 收盘;芯德按发售价中位 9.10 港元、招股书汇率(1 港元 ≈ 0.8563 元)折算,2025 年收入 10.12 亿元。
芯德 PS 8.2×,是 A 股封测同业的 2.6–4.1 倍。即便拿估值最高的 $甬矽电子(688362)$ 甬矽电子(3.15×)比,也溢价 160%。而甬矽已经盈利、市值 158 亿元;芯德仍在毛损、净资产为负、体量只有甬矽收入的零头。 PB 同样不便宜:备考每股有形资产净值 2.12–2.22 港元,对应 PB 约 4.1–4.3×,与华天 2.85×、通富 4.22× 持平——但那两家是盈利资产,芯德不是。
一级市场锚:这次反而是加分项
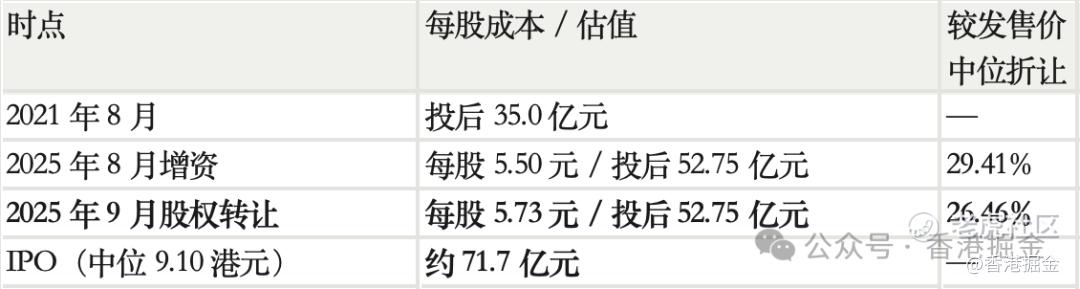
2025 年 9 月一级市场估值 52.75 亿元 → 14 个月后 IPO 约 71.7 亿元,仅涨 36%。对比同期其他新股:新荷花 19 个月 +131%、登临 10 个月 +102%、和美 22 个月 +84%——芯德的估值抬升幅度是这批里最温和的。再往前看,2021 年 8 月就已到 35 亿元,到 2025 年 9 月的 52.75 亿元,四年只涨 51%,说明一级市场对这家公司的定价一直很克制,没有吹泡沫。 换句话说:贵是相对 A 股二级同业贵,不是相对自己的历史贵。
05 打新建议:现金 1 手,不融资,中签即走
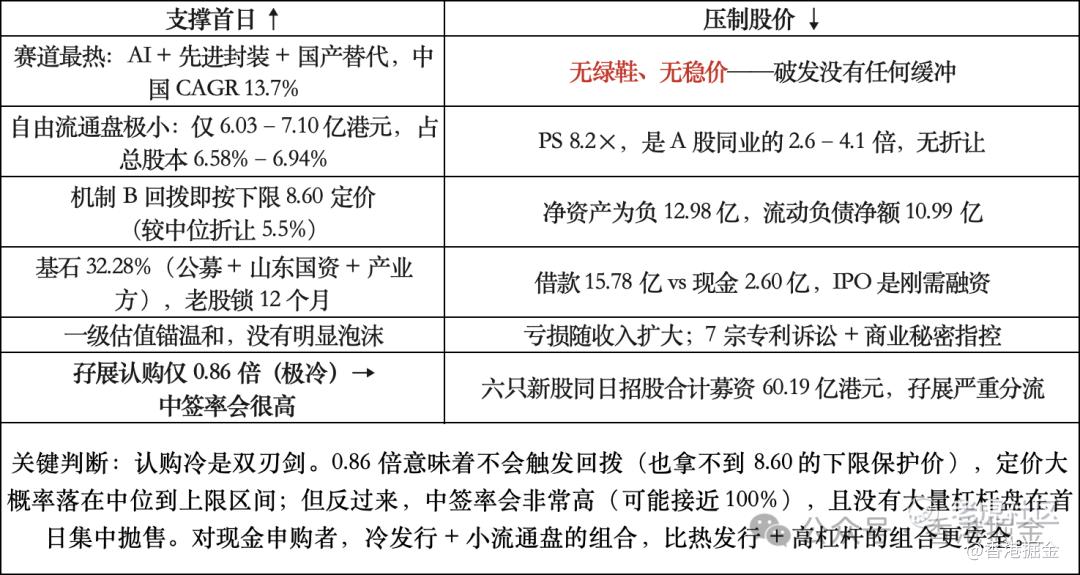
具体操作
-
现金申购 1 手(4,848.41 港元),用输得起的钱买"小盘 + 热门题材 + 高中签率"的彩票。
-
绝不用孖展。无绿鞋意味着破发无保护,杠杆期望值为负;且认购本就不足,融资没有稀缺性溢价。
-
中签即走:暗盘涨超 15–20% 直接止盈;暗盘平开或破发,则首日开盘 30 分钟内择机出清。
-
不适合留仓:毛损 −18%、净资产为负、折旧占比回升至 33%、募资 69.5% 继续扩产——未来 12 个月亏损大概率不会收窄。
-
盯三个变量:① 最终定价(贴近 9.60 建议放弃,落 8.60 附近安全边际明显改善);② 是否触发回拨(触发即 8.60 下限,是散户最好的结果);③ 11/6–11/10 期间 A 股封测板块(长电、通富、华天)走势。
最大下行风险:上市后首份年报若显示亏损继续扩大、或折旧进一步吞噬毛利,83 亿元市值(PS 8.2×)会向同业 2–3 倍 PS 的区间回归——理论下行空间超过 60%。这不是危言耸听:甬矽电子 PS 3.15× 已是 A 股封测中最贵的一档,而它是盈利的。
06 风险清单
-
净资产为负(亏绌 12.98 亿元),流动负债净额 10.99 亿元,持续经营依赖外部融资
-
无绿鞋、无稳价操作人,首日破发无任何机制保护
-
7 宗专利所有权诉讼 + 商业秘密指控(关键人员前雇主提起),核心资产存在权属风险
-
PS 8.2×,为 A 股封测同业的 2.6–4.1 倍,定价无折让
-
折旧摊销占收入回升至 33.0%,募资 69.5% 继续扩产,未来折旧压力更大
-
借款 15.78 亿元 vs 现金 2.60 亿元,财务成本持续侵蚀利润
-
客户留存率降至 64.6%,五大客户占比升至 55.0%
-
研发开支连续下降,技术壁垒的持续性存疑
-
半导体行业周期性强,下游需求波动会直接冲击产能利用率
-
地缘政治与出口管制风险(美国《对外投资规则》已列入招股书风险因素)
07 横向排序
芯德与新荷花同分,但风险性质完全不同:新荷花的问题是发行结构(没人兜底),芯德的问题是估值与资产负债表(PS 同业最高 + 净资产为负)。若一定要在两者中二选一,芯德的赛道弹性更大、中签率更高,更适合博首日;但它的下行空间也更大。 $芯德半导体(07672)$ $新荷花(02206)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
