


港股打新|一微科技基本面拆解+申购动作(详细版,附观察指标)
一句话结论:这是一家技术真实、行业高增长、一级市场估值罕见克制的机器人芯片平台商——但它的毛利率已经掉头向下、亏损在扩大、现金消耗率一年翻了近四倍,而 8,700 万港元基石里有 87.9% 来自现有股东自己。一级市场没吹泡沫,二级市场定价也不离谱,但"无人兜底 + 极低中签率"的发行结构决定了它只适合现金博一把首日,不适合留仓。 $一微科技(02065)$
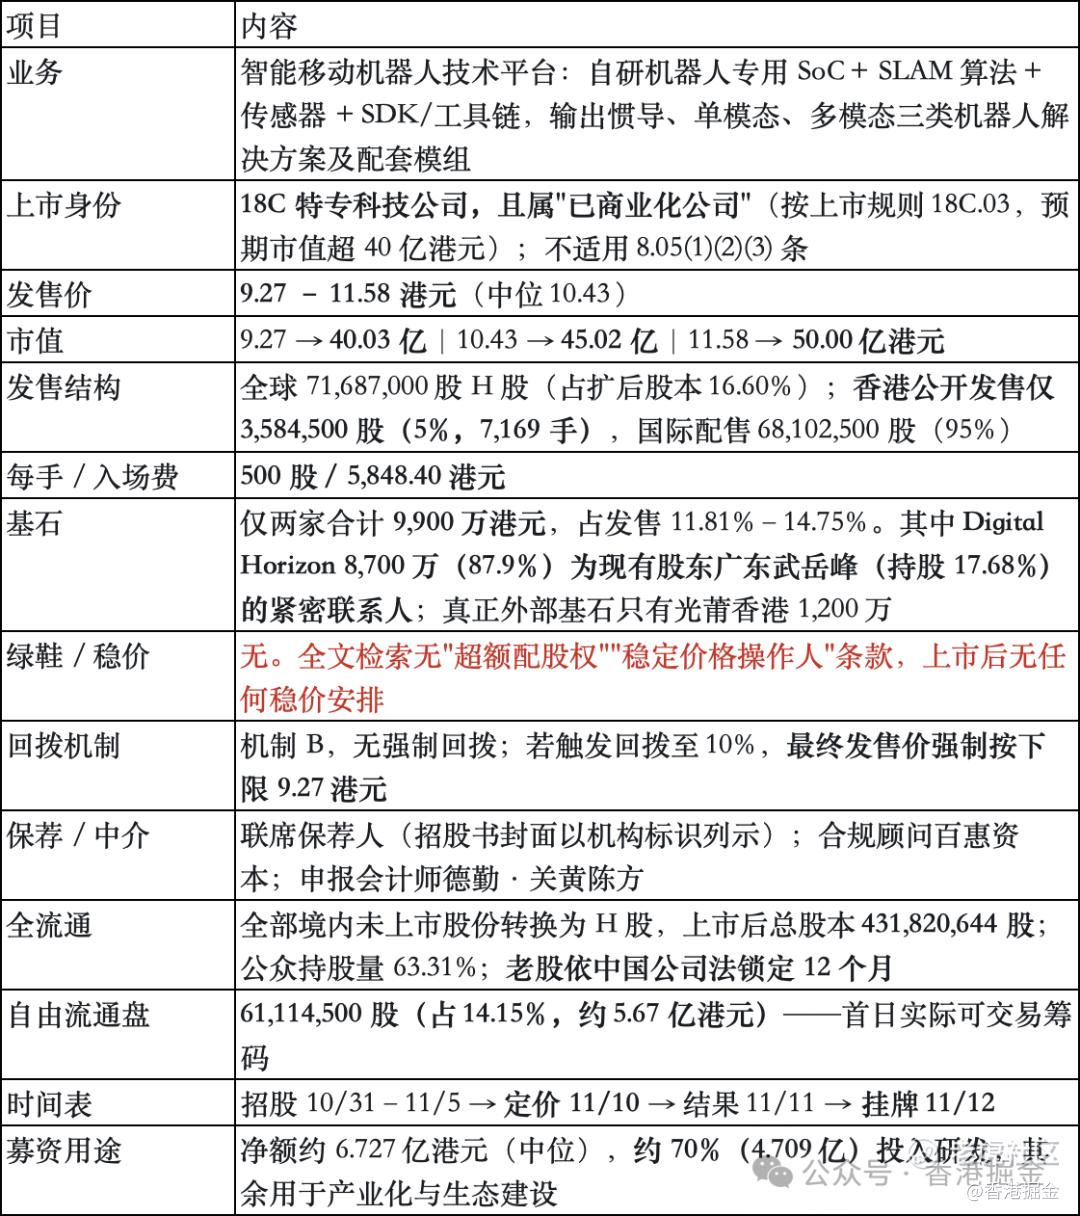
01 发行要素
02 基本面:赛道是真的,位置也是真的
行业位置
按 2025 年收入计,一微在中国智能移动机器人解决方案提供商中排名第三,份额约 4.2%;同时是中国最大的单模态机器人解决方案提供商(份额 2.2%),多模态领域排名第三(份额 5.9%)。2025 年解决方案销量超过 350 万套。
行业本身够大够快:中国智能移动机器人解决方案市场 2025 年 97 亿元,2030 年预计 381 亿元,CAGR 31.4%。但要注意——前五大企业合计收入仅 21.01 亿元、占 22.7%,头部极度分散,"第三名"的含金量低于"储能第十""封测第七"这类表述。
技术是真货
-
截至 2026/4/30 共 1,363 项知识产权,其中 1,125 项已授权专利(819 项发明专利),海外授权 142 项以上
-
全球首款智能移动机器人专用 SLAM SoC;中国行业唯一消费级智能移动机器人"感知—决策—控制"一体化专用解决方案提供商
-
三次技术迭代均已量产:惯导方案(2016)、单模态 Alpha SLAM(2019)、多模态 Ultra SLAM(2024/1)
-
研发团队 273 人,占员工总数 75.8%;牵头国家重点研发计划"智能机器人"项目,两获吴文俊人工智能科学技术奖
股东阵容是加分项
三名领航资深独立投资者——武岳峰科创(17.68%)、小米长江、招商局资本——合计持股 24.61%,均在公司首次递交上市申请前至少 12 个月入股,满足 18C.05 要求。武岳峰此前投过黑芝麻智能、韦尔股份、闻泰科技、北京君正。
招股书披露,本集团成立前(2011 年),创始团队若干成员涉及前雇主提起的违反保密义务诉讼,相关人士最终承担了刑法项下的法律责任。招股书称该等事项已在本集团成立前终结、对集团无负面影响,但这在同类招股书中属少见披露,估值时应计入治理折价。
03
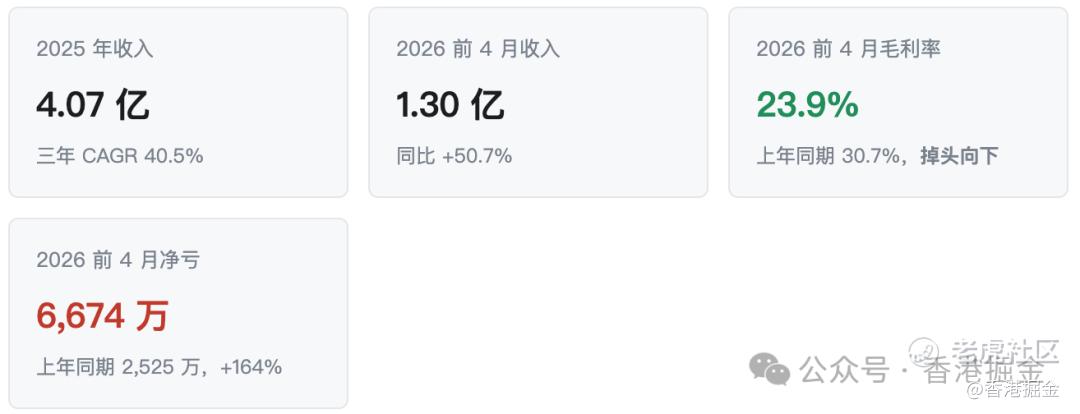
财务拆解:收入在翻倍,亏损也在翻倍
收入与利润(人民币千元)
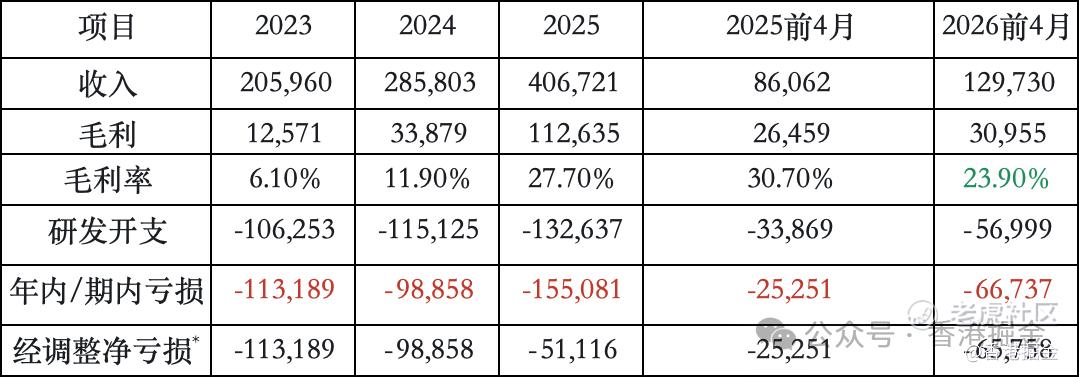
*加回以股份为基础的付款及上市开支。2025 年股份支付高达 8,890 万元,是当年账面亏损跳升的主因之一。
必须看懂的一件事:毛利率拐点已经出现。毛利率从 2023 年 6.1% → 2024 年 11.9% → 2025 年 27.7%,一路改善;但 2026 年前 4 个月从 30.7% 掉到 23.9%。招股书给出的原因很直接:多模态方案毛利率下降,源于晶圆采购均价上涨 + 封装测试成本上升,单位成本抬升。这意味着过去三年"规模效应改善毛利"的故事,在 2026 年被上游涨价打断了。
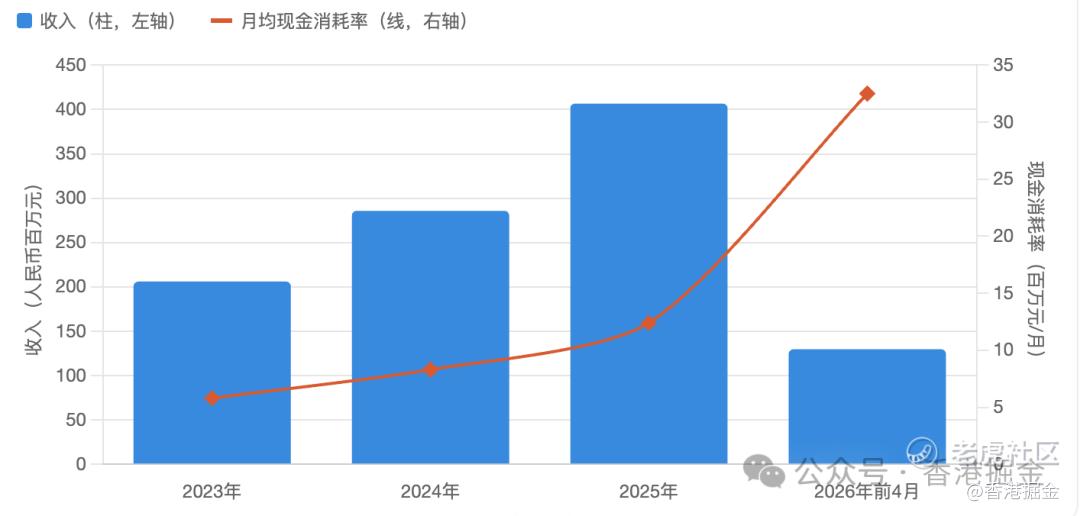
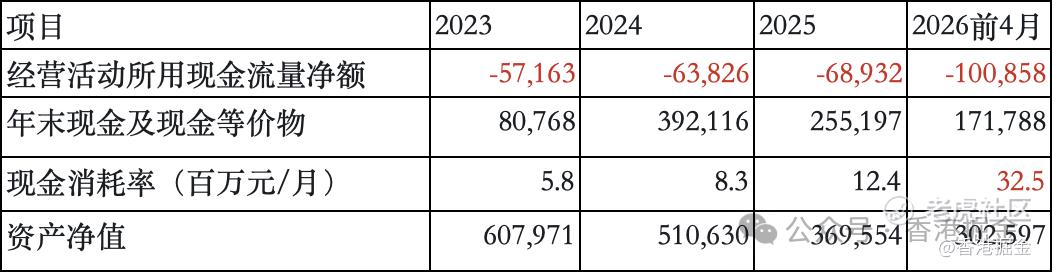
现金流:这是最该看的一张表
-
经营现金流四年持续为负,且 2026 年前 4 个月单期就流出 1.0086 亿元——已接近 2023 全年(0.5716 亿)的两倍
-
现金消耗率从 5.8 百万/月飙到 32.5 百万/月(一年翻近 4 倍)。公司解释称主因是应收临时性增加(首四月回款率偏低),并披露截至 8/31 已收回 4 月末应收的 74.0%
-
资产净值两年腰斩:6.08 亿 → 3.03 亿(-50.2%)。2025 年还回购了 7,800 万元股份
-
缓冲垫还够厚:截至 2026/8/31,现金及金融资产 1.312 亿元 + 已承诺未动用银行融资 2.163 亿元 = 3.475 亿元,按公司测算可维持 42.3 个月(含募资后按 22.1 百万/月测算为 41.7 个月)。短期不会断粮,这次 IPO 不是救命钱
营运资金:三项周转天数全部在恶化
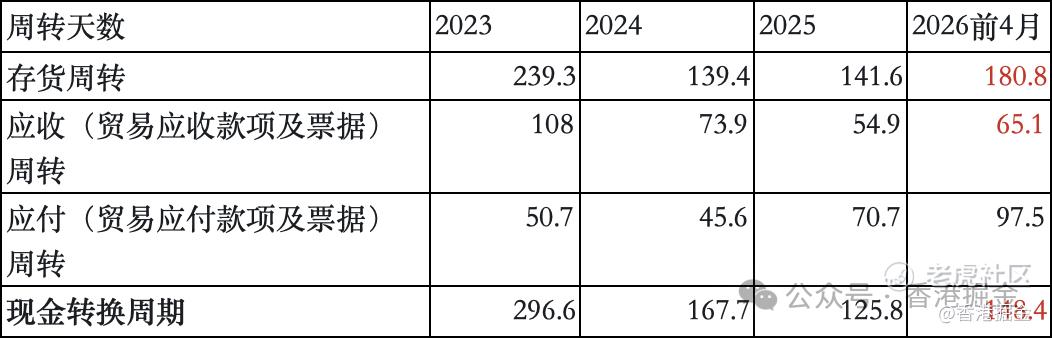
2023→2025 的改善非常显著(296.6 天 → 125.8 天),但 2026 年前 4 个月三项同时反向:存货因"战略性备货以对冲原材料涨价"升至 180.8 天,应收因销售模式由分销转为向客户 L 直接销售(授予更长账期)升至 65.1 天。客户 L 的收入贡献已从 2025 年的 530 万元(1.3%)跃升至 2026 前 4 月的 2,060 万元(15.9%)——单一客户依赖度在快速上升。
客户与供应商集中度
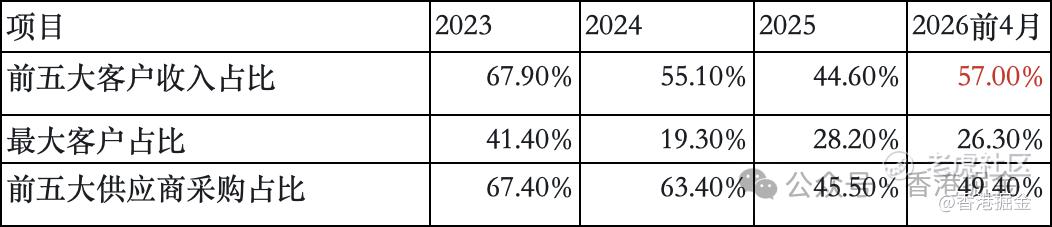
客户集中度在 2023–2025 年持续改善(67.9% → 44.6%),但 2026 年前 4 个月反弹至 57.0%。集中采购风险相对可控(45%–49%),但公司采用 fabless 模式,晶圆制造、封测全部依赖第三方,晶圆涨价直接穿透到毛利——这正是 2026 年毛利率下滑的根源。
04发行结构:两个决定性发现
发现一:8,700 万港元基石是"自己人"。基石合计 9,900 万港元,其中 Digital Horizon 出资 8,700 万(87.9%)。招股书明确披露,Digital Horizon 由广东武岳峰集成电路作为有限合伙人持有 99.99999% 权益,而广东武岳峰本身就是持股 17.68% 的现有股东——因此 Digital Horizon 被认定为现有股东的紧密联系人,公司为此专门向联交所申请了上市规则 10.04 条豁免及附录 F1 第 1C(2) 段同意才得以参与。剔除这家,真正独立的外部基石只有光莆香港 1,200 万港元。这是本次发行最刺眼的一点:基石不是背书,是老股东护盘。
发现二:无绿鞋、无稳价。全文检索"超额配股权""稳定价格操作人"均无相关条款。叠加机制 B(无强制回拨),意味着没有任何主体在上市后 30 天内承担护盘义务。今年已有多只同类结构新股(麦科田 436 倍超购 → 首日 −42.93%)验证了"三无"结构在弱势市场中的杀伤力。
但对散户有利的两点
-
回拨即按下限定价。机制 B 下若触发回拨至 10%,最终发售价强制定于下限 9.27 港元(较中位折让 11.1%)——超购越热,价格越低,与常规机制相反。
-
自由流通盘只有 5.67 亿港元。全流通后总股本 431,820,644 股,但不受任何出售限制的仅 61,114,500 股(14.15%)。老股依中国公司法锁 12 个月,基石锁定期同受约束,首日无老股抛压。
但硬币的另一面:香港公开发售只有 3,584,500 股 = 7,169 手(5% 初始、10% 回拨上限)。即便触发回拨也仅约 1.43 万手,中签率大概率落在个位数百分比甚至更低。资金效率上是"低期望值彩票"。
05同业估值对比
一微按中位发售价 10.43 港元对应市值 45.02 亿港元,按招股书披露汇率(1 港元 = 0.85619 元人民币)折合约 38.54 亿元人民币。
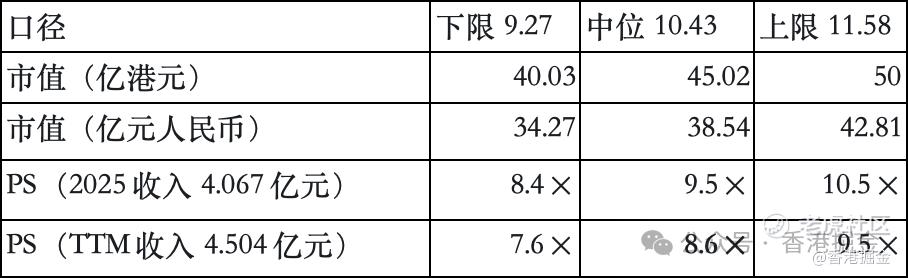
A 股可比公司 PS(TTM)(2026/10/30 收盘)
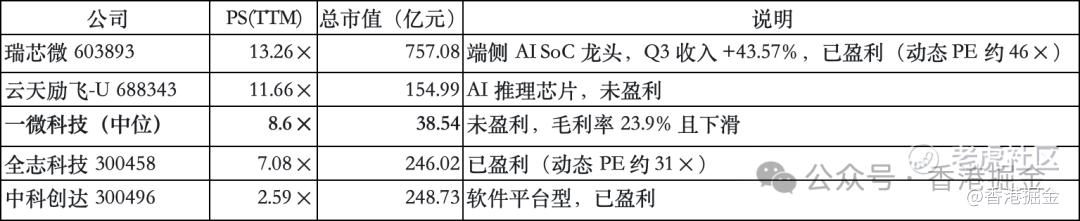
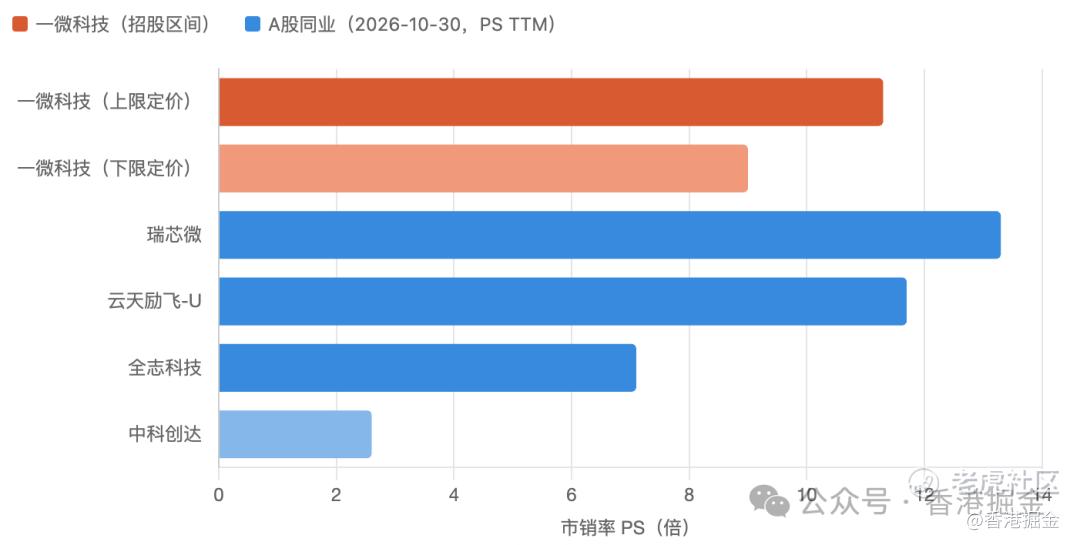
估值结论:基本贴平,没有明显溢价。一微 PS(TTM) 8.6× 低于 $瑞芯微(603893)$ 瑞芯微 13.26×、 $云天励飞-U(688343)$ 云天励飞 11.66×,略高于全志科技 7.08×,与四家均值(8.65×)几乎完全重合。这与芯德半导体(PS 8.2× vs 同业 2–3×,溢价 2.6–4.1 倍)形成鲜明对比——一微的定价没有脱离同业锚。但要扣除两项:一微体量仅为瑞芯微的 1/20、全志的 1/6,且是唯一毛利率正在下滑的一家。
06 一级市场估值锚:这是全场最克制的一只
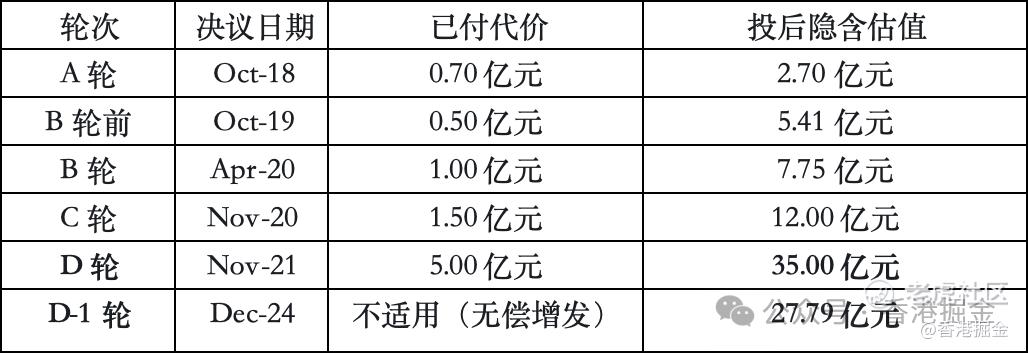
关键事实:IPO 中位市值(38.54 亿元)较 D 轮(2021 年 11 月,35.00 亿元)仅高 10.1%。也就是说——五年过去,收入从约 2 亿增长到 4.07 亿(翻倍),市值只涨了 10%。对比本轮其他新股:新荷花 19 个月 +131%、登临 10 个月 +102%、和美 22 个月 +84%、芯德 14 个月 +36%。一微是这批里唯一"一级市场没吹泡沫"的。 另一个细节值得注意:2024 年 12 月的 D-1 轮是估值下调补偿——因协议估值自 D 轮以来下调(35.00 亿 → 27.79 亿,-20.6%),公司向部分 D 轮投资者无偿增发股份,同时另一部分 D 轮投资者行使赎回权、公司退还 7,800 万元并注销对应股份。这说明一级市场在 2024 年就已主动挤过一次水分,而 IPO 定价(38.54 亿)反而低于 D 轮历史高点区间的修正值之上不多。
07 打新建议
综合评分 2.7 / 5 —— 现金申购 1 手,不融资,中签即走 定位:基本面质量优于和美、新荷花;估值纪律优于芯德;但发行结构(无绿鞋 + 基石是老股东)与盈利趋势(毛利率掉头)压制了上限。
支撑首日的因素
-
一级市场估值极度克制——IPO 较 5 年前 D 轮仅 +10%,是这批新股里唯一没有估值泡沫的,破发后的估值支撑位相对扎实
-
无老股抛压——全流通但老股锁 12 个月,自由流通盘仅 5.67 亿港元(14.15%)
-
题材辨识度高——18C + 机器人 + 具身智能 + 自研 SoC,是港股稀缺标的;小米、招商局、武岳峰在册
-
回拨即按下限定价——触发回拨则最终价锁定 9.27 港元(较中位 −11.1%)
-
短期无现金流断裂风险——现金跑道 42.3 个月,不是被迫上市
压制股价的因素
-
无绿鞋、无稳价——破发零保护
-
基石 87.9% 来自现有股东关联方——真正的外部机构背书只有 1,200 万港元
-
毛利率掉头向下——30.7% → 23.9%,晶圆与封测涨价直接穿透
-
亏损大幅扩大——2026 前 4 月净亏 6,674 万,同比 +164%,且经调整口径同样恶化
-
现金消耗率一年翻近 4 倍(8.3 → 32.5 百万/月)
-
中签率极低——公开发售仅 7,169 手,机制 B 无强制回拨
-
市场环境极差——年内港股新股累计破发率约 67.5%;同期 6 只新股同台招股、孖展资金严重分流
具体操作
-
现金申购 1 手(5,848.40 港元)。用输得起的钱买"小流通盘 + 机器人稀缺题材 + 一级估值没泡沫"的组合。
-
绝不用孖展。无绿鞋意味着破发零保护,而中签率极低使杠杆的期望值进一步为负。
-
中签即走。暗盘涨超 15–20% 直接止盈;暗盘平开或破发则首日开盘 30 分钟内择机出清。
-
不适合留仓。毛利率下滑 + 亏损扩大 + 客户集中度反弹至 57.0%,未来 12 个月盈利拐点难以确认。
-
盯三个变量:①最终定价(贴近 11.58 建议放弃,落在 9.27 安全边际明显改善);②是否触发回拨(触发即锁定 9.27 下限,是最好的结果);③11/10–11/12 期间 A 股机器人/端侧 AI 芯片板块走势(瑞芯微、全志科技 10 月已双双回调逾一成)。
最大下行风险
若上市后首份完整财报显示毛利率继续下滑(跌破 20%)且亏损未见收窄,PS 8.6× 将向全志科技 7.08× 乃至更低回归;同时若客户 L(2026 前 4 月贡献 15.9%)订单不可持续,收入增速会迅速失速。理论下行空间 30%–40%。
08七只新股横向排序
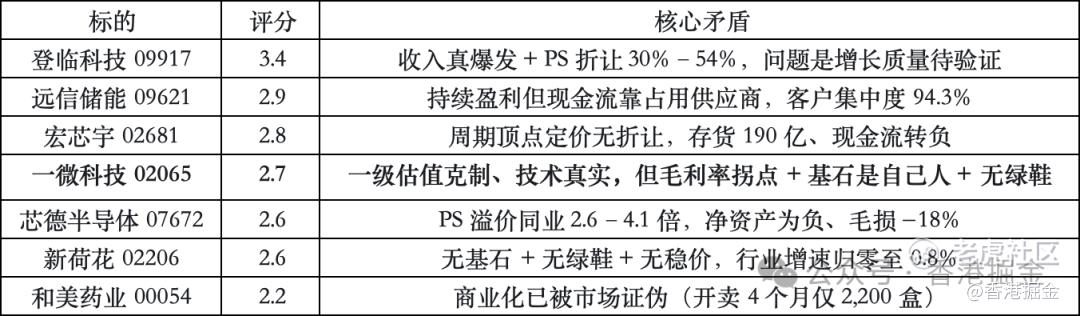
若只在一微与芯德 $芯德半导体(07672)$ 之间二选一(同为 18C / 硬科技 / 未盈利):选一微。理由是一微毛利率为正 23.9%、净资产为正 3.03 亿、PS 基本贴平同业,而芯德毛损 −18%、净资产为负 12.98 亿、PS 溢价 2.6–4.1 倍——一微离盈亏平衡点近得多,估值也诚实得多。
本报告基于珠海一微科技股份有限公司(02065.HK)2026 年 10 月 31 日刊发之招股书全文(478 页)及公开市场数据整理,数据截至 2026 年 10 月 30 日收盘。打新评分仅供参考,不构成投资建议。新股申购存在本金损失风险,请独立判断。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
