


和美药业0054招股观察:业务亮点与财务特征简析
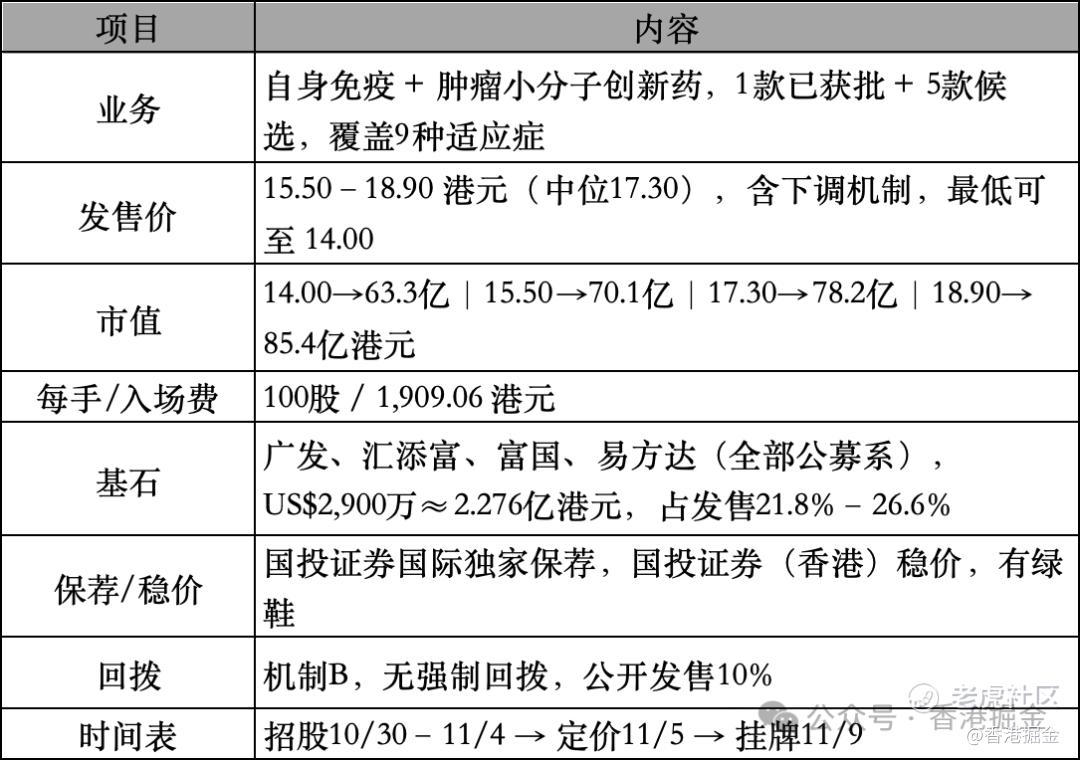
发行要素
01基本面:技术是真的,商业化已经证伪
公司2002年由留美博士张和胜创立,国产首个 PDE4/PDE4B 双机制抑制剂,2025年9月获批、2026年7月开卖。峡江+赣州两个自建基地过GMP,中美专利17项。
但开卖四个月,只向9家经销商供了 2,200 盒(货值约366万元),覆盖8个省。这还是发货口径,终端只会更少。同期赣州片剂产能利用率 0.5%、峡江API 2.5%。
根子在定价:年治疗费 86,870 元,而阿普米司特(同靶点、已进医保B类)约1万元,价差8.7倍,莫米司特自己没有医保。招股书把这条写进了首要风险。公司的解释是"锚定高价给后续BD/UC/COPD适应症留空间"——但BD市场2026年只有8.16亿、UC 18亿,都远小于银屑病的86亿,用大市场的现实收入去赌小市场的未来定价权。
竞争面:中国已获批20款靶向药(4小分子+16生物药),另有15款以上小分子在研、8款在III期;患者数320万,2032年还是320万,CAGR 0.2%——市场增长全靠单价,不是靠病人变多。
02
财务:零收入、亏损扩、研发缩、现金紧
2024年亏1.234亿、2025年亏1.298亿(同比+5.2%)、2026前4月亏3,236万。研发费用连续下滑:9,699万→9,028万→前4月2,010万(年化再降约33%),未盈利biotech在IPO前砍研发通常是现金撑不住而非效率提升。销售费用2026前4月仅5.3万元——这本身就解释了2,200盒。
2026年8月末现金4,870万+定期3,100万=7,970万元。按公司自己假设的1.5倍烧钱率,现有资金撑不满一年,这次IPO是刚需融资。唯一正面项:净募资8.79亿港元+4.52亿未使用授信,上市后短期不会断粮。
03
估值:三个锚点都偏贵
一级市场锚:Series E(2024年12月)每股9.87元、投后39亿元;22个月后IPO中位市值78.2亿港元≈71.7亿元,涨84%。而这22个月发生的是产品获批但商业化失败、研发下降、现金从1.5亿掉到5,000万。
PS锚:即便乐观假设首年卖1万盒,收入也仅约1,666万元,PS约430倍——没有分析意义,只说明市值是纯管线预期定价。
04
打新建议:不建议申购 —— 2.2/5
环境极差:年内港股新股破发率 67.5%(117只中79只),平均破发36.7%;18A首日破发率约30%,年内18家生物医药仅3家高于发行价;麦科田 $麦科田(02041)$ 首日−42.93%、同仁堂医养 $同仁堂医养(02667)$ −39.09%。最有警示的是华健未来-B:超购2,007倍仍首日破发,半个月跌近六成——超购倍数已不是可靠信号。 $和美药业-B(00054)$
具体动作:
-
首选不申购。1,909港元和精力留给质地更扎实的标的,机会成本更低
-
若坚持:现金申购1手,绝不融资(机制B中签率本就低,杠杆期望值为负)
-
中签即走:暗盘涨超15–20%止盈;平开或破发则首日30分钟内出清。绿鞋只护30天、护不住估值
-
盯三个变量:最终定价(贴近18.90放弃,触发下调到14.00则安全边际明显改善)、国际配售倍数(比散户超购更关键)、11/5–11/9港股医药板块走势
最大下行风险:上市后首份年报披露莫米司特全年销售,若仍在万盒量级(收入1,000–2,000万元),71.7亿市值失去支撑。同业参照:宝济药业自高点回撤94%、银诺医药80.7%。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
