


新荷花02206招股观察:业务亮点与财务特征简析
发行要素
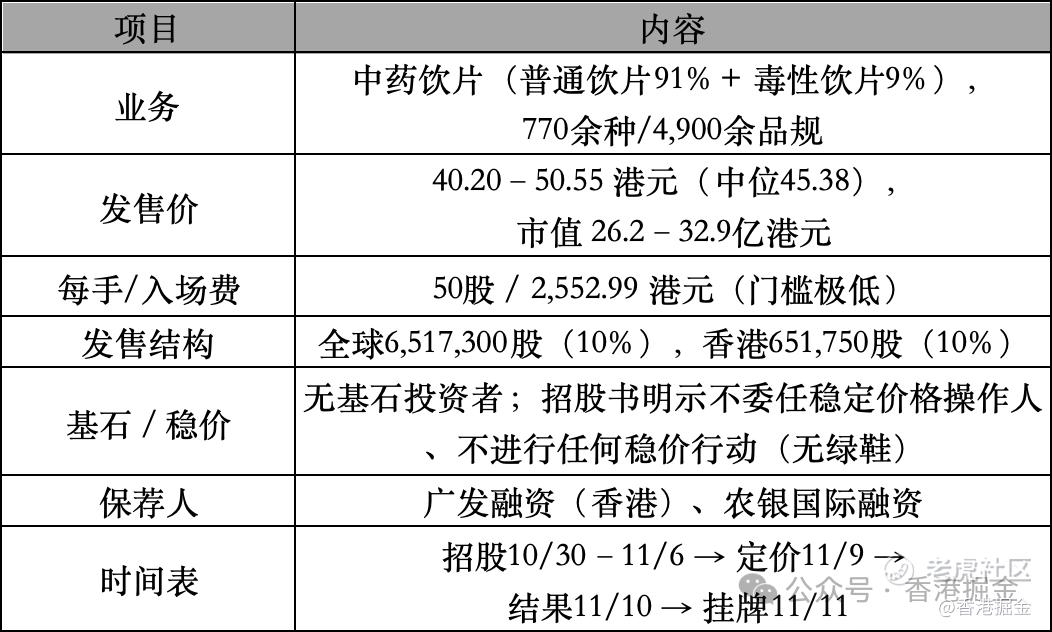
两个必须知道的机制细节:①采用机制B,无强制回拨;若触发回拨至15%,发售价将被强制定为下限40.20港元——这反而是散户最好的结果。②老股依中国法律锁定12个月,首日实际流通盘仅10%(约2.6亿港元)。 $新荷花(02206)$
01
基本面:赛道够大,公司太小,增速已归零
按2025年收入计中国第2位、非国企第1位,但市占率只有 0.4%,CR5仅2.7%,全国2,337家持牌企业。护城河是真的:国内首家中药饮片GMP认证、自研DNA条形码鉴定系统同时被《中国药典》和《英国药典》采纳、CNAS认可实验室、生产28种法定毒性饮片中的10种。
但行业已从高增长切换到零增长——中药饮片市场2020–2025年CAGR 9.8%,2025–2030年预测CAGR骤降至0.8%。集采故事也要打折:第一轮1,302家医院勾选(1,217家新客户),累计中标合同金额仅3,290万元,占收入2.5%;第二轮中标40个品种,至今零收入。
02
财务:利润表微增,现金表不跟
-
收入三年CAGR仅 7.9%(11.46→13.35亿元),2026前4月 +12.9%
-
毛利率升至21.8%,但招股书明确归因于原材料降价(川贝母、法半夏),周期性可逆;2026前9月平均售价已 −8%
-
两块业务同时失血:毒性饮片1.92→1.38亿元(−28.5%);药店渠道2.38→1.79亿元,受2024年医保外配处方新规冲击
-
营运资金是核心风险:应收账款2026年8月末 6.98亿元(约为收入的52%,回款周期约168天),应收+存货占总资产约67%;2024年全年、2026前4月经营现金流均为负;2025年那1.54亿元里含5,100万一次性抵押存款释放
-
产能利用率降至 75.9%,同期募资33.4%仍要扩产;2025年研发开支腰斩至收入的 0.6%
03
同业对比:没有折让,PB是硬伤
PE(2025静态) 21.1–26.5×(中位23.8×),PB 约3.06×。对比: $固生堂(02273)$ 固生堂 12.9×、 $佐力药业(300181)$ 佐力药业 13.7×、A股中药板块 32.6×/PB 1.68×、红日药业 PB 1.07×。对港股可比溢价84%–105%,而新荷花是B端制造、应收168天,基本面质量劣于固生堂。
一级市场也有警示:2025年3月老股转让估值约11.7亿元,19个月后IPO中位估值约27亿元,涨131%;早期国资背景机构国药君柏已于2025年初被公司回购退出。
04
打新建议:现金申购1手博彩,不融资,中签即走 —— 2.6/5
最大的问题不是基本面,是发行结构。 今年119只新股中100只有基石,新荷花无基石+无绿鞋+无稳价——与麦科田同构(436倍超购 → 首日 −42.93%)。叠加三季度破发率45.2%、10月奕斯伟/传音/东山精密首日全部破发、恒指近一月−4.81%,这是今年最差的窗口之一。
具体动作:
-
现金申购1手(2,553港元),用输得起的钱买"小盘+低流通+稀缺题材"的彩票;绝不用孖展(无稳价机制,杠杆期望值为负)
-
中签即走:暗盘涨超15–20%直接止盈;平开或破发则首日30分钟内出清
-
不适合留仓:行业零增长、市占率0.4%、无股息,不具备任何持有条件
-
盯三个变量:最终定价(贴近50.55建议放弃)、公开发售超购倍数、国际配售倍数(比散户超购更关键)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
