


港股打新|新荷花基本面拆解+申购动作(详细版,附观察指标)
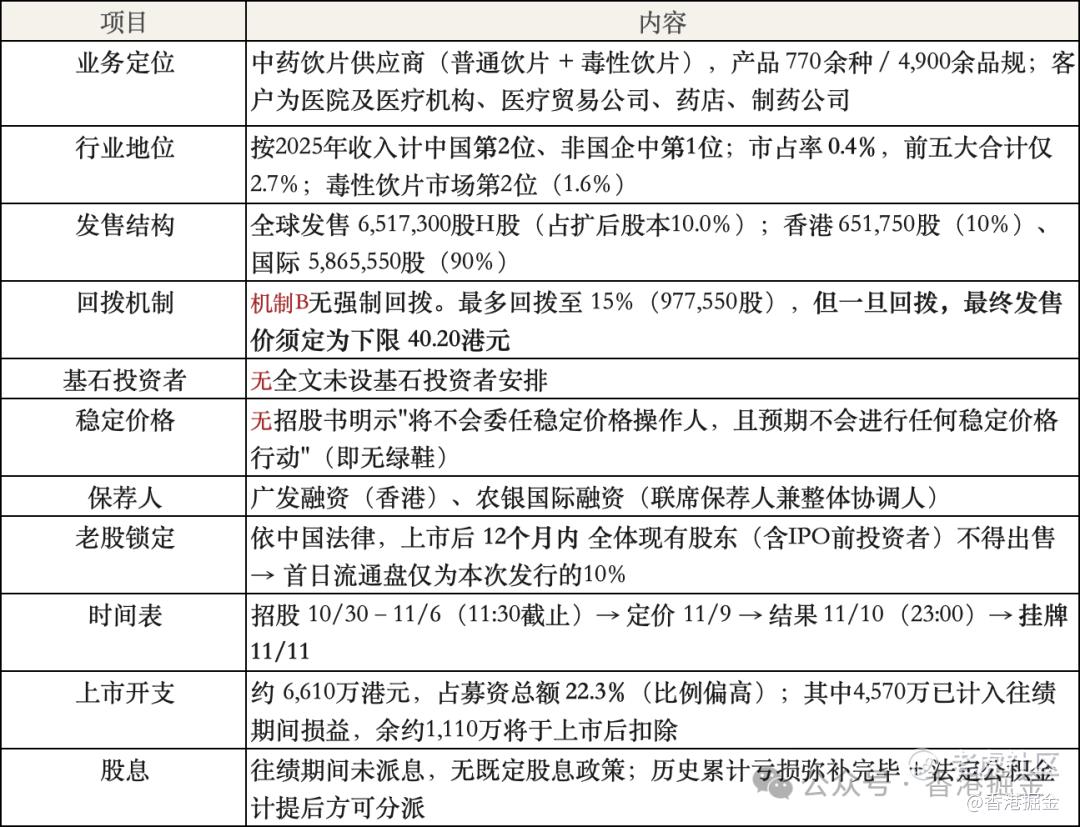
01发行要素速览
募资用途(按中位价) $新荷花(02206)$
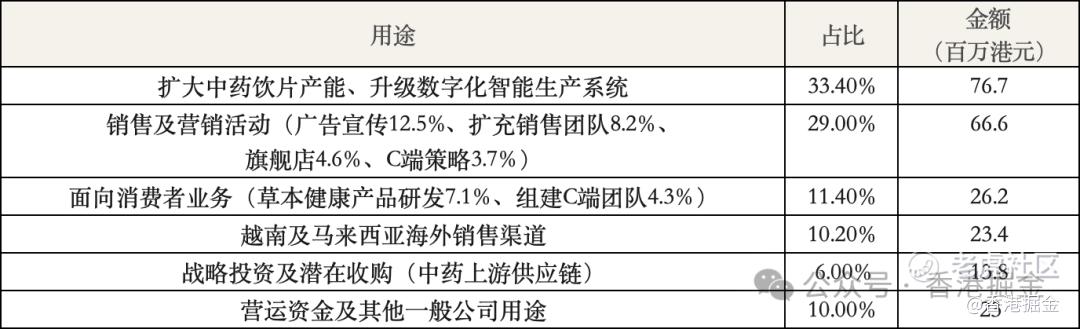
注:29%投向销售营销 + 11.4%投向C端新业务,合计逾四成募资用于"找增量",侧面说明主业内生增长动能不足。
02
基本面:赛道够大,但公司太小、行业增速已归零
行业:从高增长骤降到零增长
中药饮片行业过去五年的9.8%高增长已经结束,弗若斯特沙利文预测2025–2030年复合增速仅 0.8%,基本等于零增长。在一个CR5不足3%、有2,337家持牌企业的"散沙市场"里,所谓"全国第二"提供的是相对身位,不是定价权。
公司的真实护城河(有,但不变现)
-
标准化能力是硬的:国内首家通过中药饮片GMP认证(成都工厂自2003年持续通过);自研DNA条形码药材基原鉴定系统已同时被《中国药典》与《英国药典》采用;实验室获CNAS认可,结果在70多国互认。
-
毒性饮片是牌照壁垒:《医疗用毒性药品管理办法》仅收录28种毒性饮片,公司生产其中主要的10种(法半夏、清半夏、姜半夏、白附片、黑顺片)。
-
渠道覆盖广:全国30余省份、1,000多家医院及医疗机构,含"2022届中医医院500强"前20家中的5家;与一家超16,000家门店的全国连锁药店长期合作。
-
上游可控:20名GAP认证供应商、23个种植基地(约29.7平方公里),但GAP基地采购额仅占总采购额 5.9%——可追溯体系的实际覆盖度有限。
-
集采是最大变量:第一轮(45品种/84规格)中标29品种、55规格,1,302家公立医院勾选(其中1,217家为新客户),累计中标合同金额仅 3,290万元;第二轮(41品种/82规格)中标40品种、79规格,截至最后实际可行日期尚未产生任何收入。
集采的真相:1,217家新客户听起来很美,但累计合同额只有3,290万元,占2025年13.35亿元收入的 2.5%。集采对公司的意义是"进院资格"和"销量确定性",短期对利润贡献几乎可忽略,中长期则以价换量、压缩毛利。
03
财务拆解:低毛利、重营运资金、现金流质量偏弱
3.1 利润表:收入稳增,但只在个位数
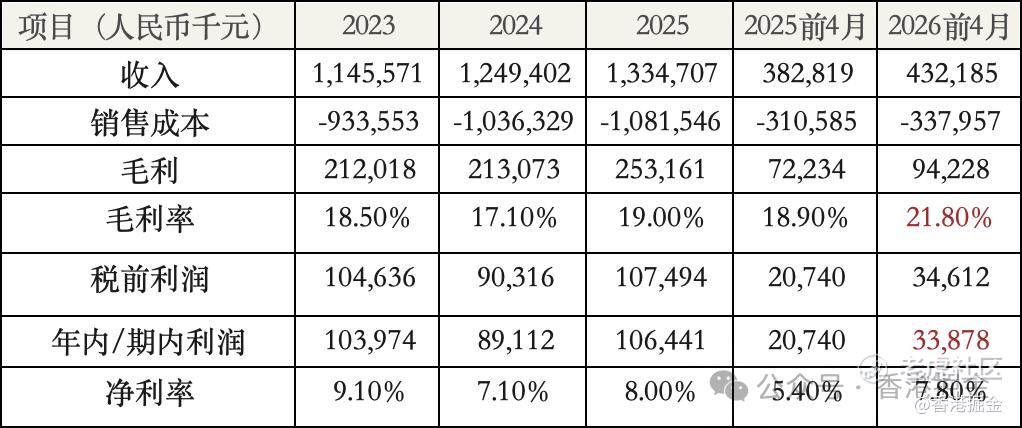
三年收入CAGR仅7.9%(11.46 → 13.35亿元),2026年前4月同比 +12.9%,是历史上最好的一段——但驱动力来自原材料成本下行(平均采购单价 93.06 → 91.80 → 82.12元),而非量价齐升:2026年前9个月销量 10,118吨(同比 +34.6%),但平均售价下跌约8%。
毛利率 21.8% 的改善不可外推:招股书明确说明,2026年前4月毛利率提升"主要归因于与某些主要产品相关的原料成本下降,包括川贝母和法半夏"。原材料降价带来的毛利扩张是周期性、可逆的——一旦药材价格回升,毛利立刻反噬。
3.2 收入结构:两大品类在同时恶化
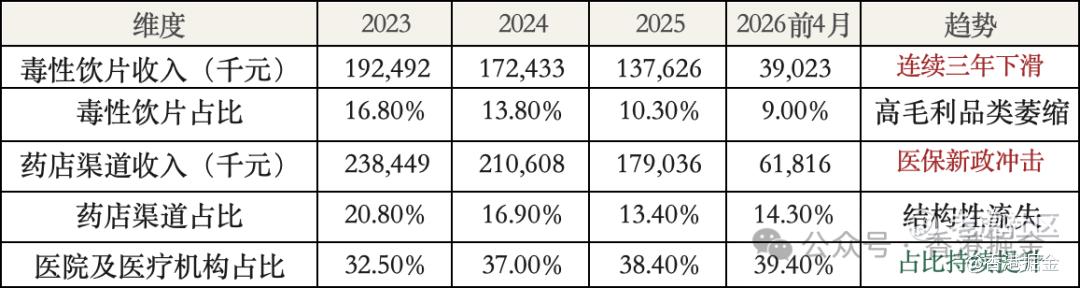
两块高价值业务同时失血:① 毒性饮片收入从1.92亿降至1.38亿(-28.5%),主因销量下滑与竞争加剧;② 药店渠道受2024年10月国家医保局外配处方新规冲击,处方回流院内,川贝母销量连续两年 -26% / -21%,炒酸枣仁 -31% / -65%。公司药店渠道平均售价2023–2024、2024–2025分别下降12%与11%。
3.3 资产负债与现金流:营运资金吞噬现金
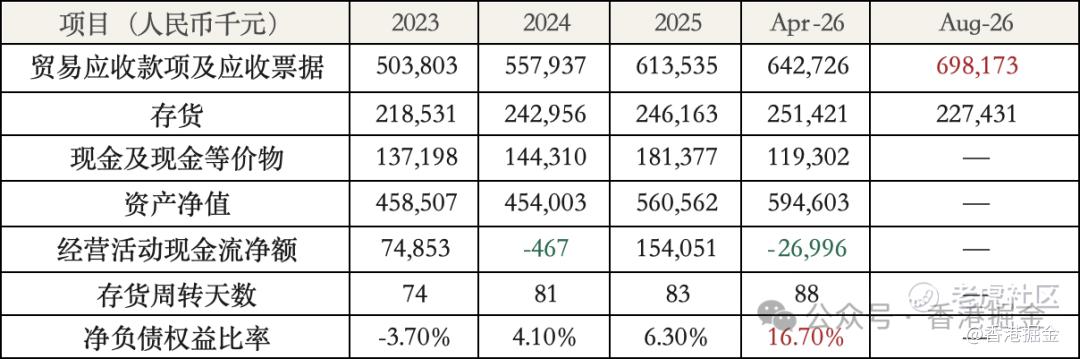
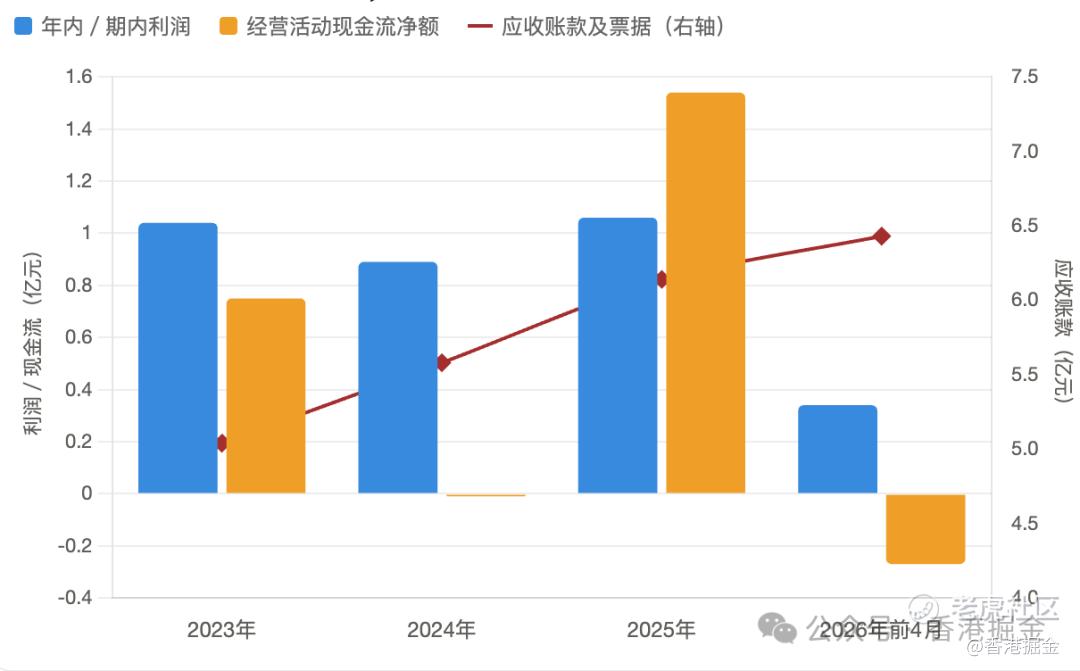
营运资金是本公司的核心财务特征,也是核心风险。2025年末应收账款 6.14亿元,相当于当年收入的 46%,隐含回款周期约 168天——医院与医疗贸易公司账期极长;到2026年8月末应收进一步升至 6.98亿元,仍在扩张。应收 + 存货合计约 8.94亿元,占总资产约 67%。同期现金仅 1.19亿元,净负债权益比一年间从 6.3% 跳升至 16.7%。 更需注意的是经营现金流的波动:2024年全年为净流出(467千元),2026年前4月净流出 2,700万元。2025年那 1.54亿元的漂亮数字,其中 5,100万元来自"抵押存款减少"这一一次性项目,剔除后质量明显打折。三年累计经营现金流 2.28亿元 vs 累计净利 3.00亿元,转化率约 76%。
3.4 经营效率:产能闲置、研发薄弱
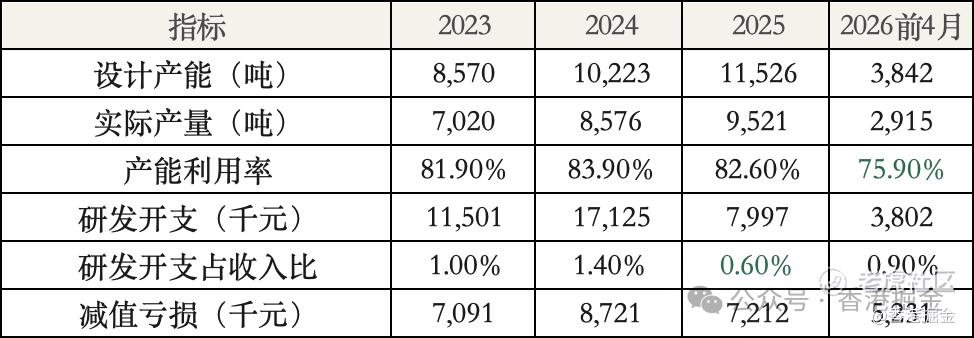
一边是产能利用率在2026年前4月掉到 75.9%,一边是募资的33.4%要继续扩产能——逻辑上依赖集采放量来填满,存在"扩产即闲置"的风险。同时2025年研发开支同比腰斩53%,占收入比仅0.6%,对一家主打"标准化与现代化"叙事的公司而言,这个投入强度很难支撑技术溢价。
04
同业对比:估值不便宜,且没有折让
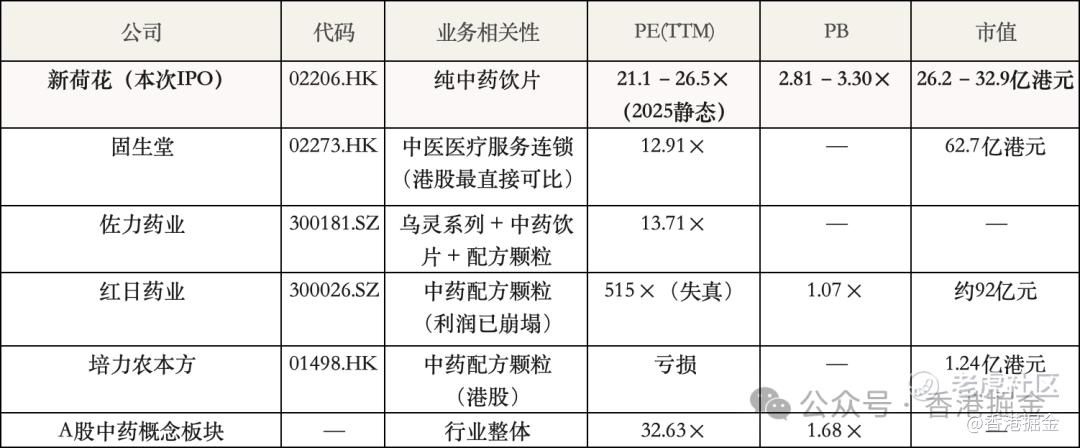
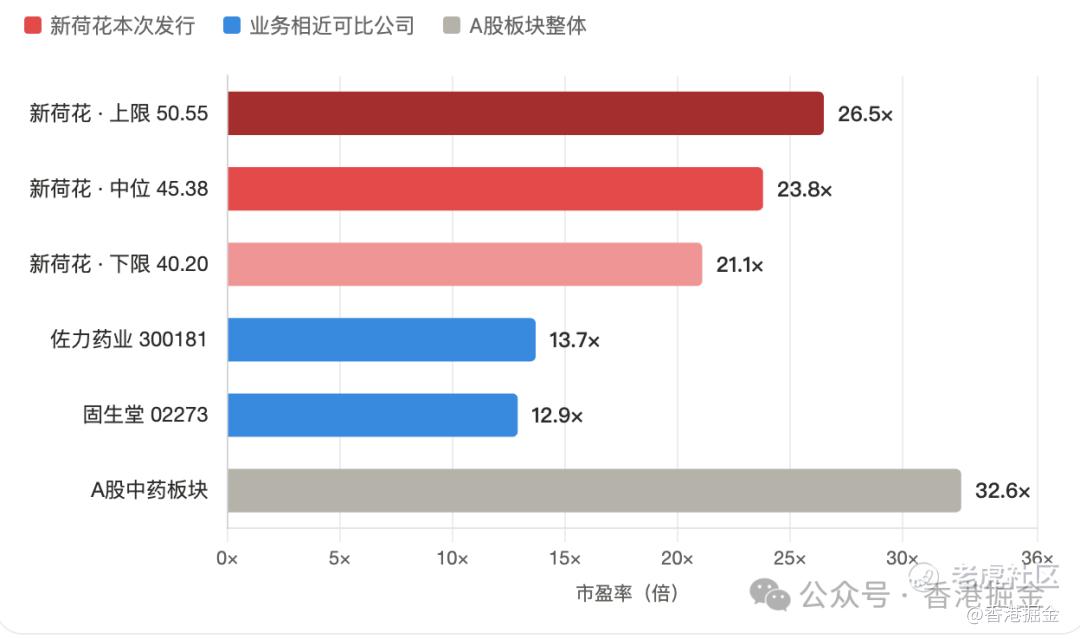
三个估值锚点的判断
-
对港股可比( $固生堂(02273)$ 固生堂 12.9×):溢价 84%–105%。固生堂是C端医疗服务连锁,现金流好、ROE高、有回购与分红;新荷花是B端制造业,应收账款168天、经营现金流波动。基本面质量劣于固生堂却要更高估值。
-
对A股中药板块(32.6×):看似便宜,但这是假象。板块32.6×的PE对应的是同仁堂、片仔癀这类有品牌定价权的公司,且港股相对A股长期折价。真正业务结构相近的佐力药业只有 13.7×。
-
PB 3.06×(中位)才是真正的警示。同业PB普遍在 1.07–1.68×,新荷花接近两倍。其ROE(2025年21.0%)在上市摊薄后(净资产增加2.3亿港元)将降至约15%,不足以支撑3倍PB。
一级市场的估值跳跃同样刺眼:2025年3月老股转让价格为每股人民币19.9元,对应估值约 11.7亿元;19个月后按发行中位价45.38港元计,估值约 27.0亿元人民币,上涨131%。同期公司收入仅增约8%。此外,2019年入股的国资背景机构国药君柏(成本8.9元/股)已于2024年底–2025年初被公司以约11.9元/股全部回购退出——早期机构在上市前选择落袋,是一个不应忽视的信号。
05
打新环境:这是今年最差的窗口之一
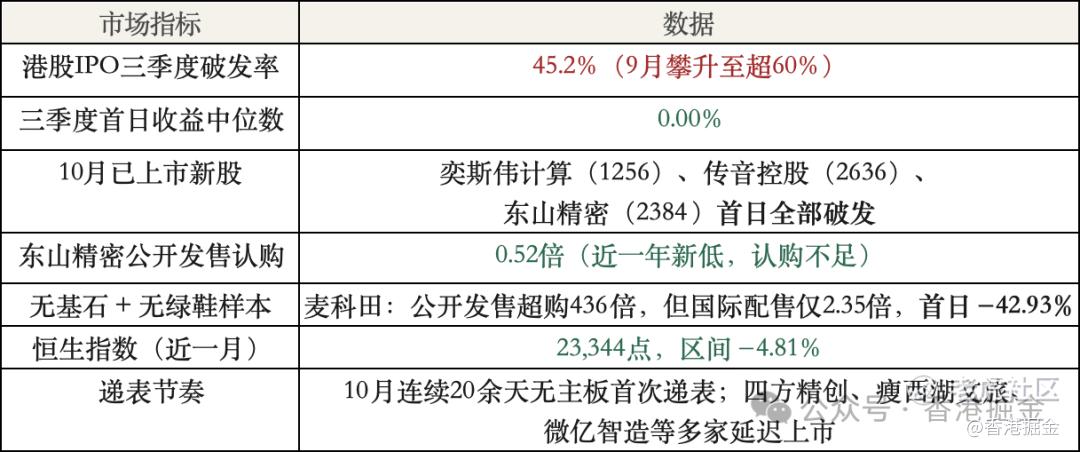
今年上市的119只新股中,100只有基石投资者参与。新荷花是少数既无基石、又无稳定价格操作人的项目——这正是麦科田的结构。麦科田的教训是:公开发售的超购倍数只反映散户情绪,不代表机构对定价的认可;没有基石参与定价博弈、没有长线资金锁仓,估值容错空间极低。
06
多空对照
支撑首日的因素
-
流通盘极小:老股全部锁定12个月,上市后实际可流通仅6,517,300股(占10.0%),其中香港公开发售部分仅651,750股(约2,620万港元)。小盘易被撬动。
-
入场费极低:每手50股、入场费 2,552.99港元,散户参与门槛低,容易形成高倍数超购。
-
题材稀缺:港股首家纯中药饮片标的,"中国第二 + 非国企第一 + 首家GMP"叙事辨识度高,符合政策支持方向(中医药振兴)。
-
业绩在改善:2026年前4月净利同比 +63%,毛利率升至21.8%,前9个月销量同比 +34.6%。
-
上市前净资产质量尚可:流动比率1.71、速动比率1.32,资产净值5.95亿元,无重大偿债压力。
压制股价的因素
-
无基石 + 无绿鞋 + 无稳价:破发无任何托底机制,是当前市场环境下最危险的结构。
-
定价无折让:PE 21–26.5×、PB 约3×,全面高于港股可比(固生堂12.9×、佐力13.7×),安全边际为零。
-
行业零增长:中药饮片市场2025–2030年CAGR 0.8%,公司市占率0.4%,CR5仅2.7%,无定价权。
-
现金流质量差:应收6.98亿元(2026/8)、回款约168天,2024年全年与2026年前4月经营现金流均为负。
-
两大品类同时下滑:毒性饮片三年 −28.5%,药店渠道受医保新政持续萎缩。
-
毛利改善不可持续:来自原材料降价,2026年前9月平均售价已 −8%。
-
集采贡献微乎其微:累计中标合同3,290万元(占收入2.5%),第二轮尚未产生收入,且中长期压价。
-
研发与产能背离:2025年研发开支腰斩至0.6%,产能利用率却已降至75.9%,仍要募资扩产。
-
早期机构已离场:国药君柏2025年初被回购退出;2025年3月至IPO估值跳涨131%。
-
招股期7天(10/30–11/6),长于常规3.5天,期间恒指与医药板块波动敞口大。
07
结论与操作建议
综合评分:2.6/ 5 — 质地偏弱,定价偏贵 基本面:中等偏下(真技术、弱财务、零增长行业) 估 值:偏贵(PE无折让、PB约为同业两倍) 发行结构:差(无基石、无绿鞋、无稳价) 市场窗口:差(破发率45%+、10月新股全线破发)
建议:现金申购 1 手博彩,绝不融资,中签即走
-
小注现金申购 1 手(2,553港元)即可。入场费极低是唯一值得参与的理由——用一顿饭的钱买一个"小盘 + 低流通 + 稀缺题材"的彩票,赔率尚可。但不要用孖展融资:当前破发率45%+,且本项目无稳价机制,杠杆的期望值为负。
-
中签后暗盘或首日了结。参考规则:暗盘涨幅超过 15–20% 直接止盈,不要贪;暗盘平开或破发,则首日开盘30分钟内择机出清,不留隔夜。
-
不适合留仓做中长期。行业零增长、公司市占率0.4%、应收168天、研发0.6%、无股息——不具备"买入持有"的任何一项条件。若一定要关注,等首份完整年报(验证集采放量能否填满产能、应收能否收敛)再评估。
申购前/中签后必须盯住的三个变量
-
最终定价落点:若贴近上限50.55港元,性价比基本消失,建议直接放弃;若落在40.20–43港元区间,安全边际明显改善。注意机制B规则——若触发回拨至15%,发售价将被强制定为下限40.20港元,这反而是最好的结果。
-
公开发售超购倍数:低于15倍说明连散户都不认,破发概率极高;超过100倍则中签率骤降,融资打新的性价比归零。
-
国际配售倍数与11/9–11/11期间A股中药板块走势:国际配售疲弱(参考麦科田仅2.35倍)是比公开发售超购更重要的信号,直接决定首日是否有承接。
最大风险提示:本项目没有基石投资者、没有稳定价格操作人、没有超额配售权。在当前港股IPO破发率超过45%、10月上市新股首日全数破发、恒指走弱的背景下,这三者叠加意味着上市首日不存在任何价格支撑机制。散户的超购热度无法替代机构的定价认可——麦科田(436倍超购 → 首日 −42.93%)就是最直接的前车之鉴。请严格控制仓位,只用输得起的钱参与。 $麦科田(02041)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
