


谷歌后,亚马逊、英特尔俯冲带崩纳指,最新业绩暴露什么问题?
继谷歌公布业绩暴跌12%后, $亚马逊(AMZN)$ 和 $英特尔(INTC)$ 周四盘后相继交出第三季度成绩单,但两家公司的业绩均未能令市场满意。
亚马逊营收和每股收益双双不及预期,英特尔虽然第三季度利润表现亮眼,却给出了明显低于市场预期的第四季度业绩指引。
财报公布后,两家公司股价周五盘前遭遇抛售,亚马逊一度下跌6.82%,报227.17美元;英特尔暴跌25.24%,报68.83美元。
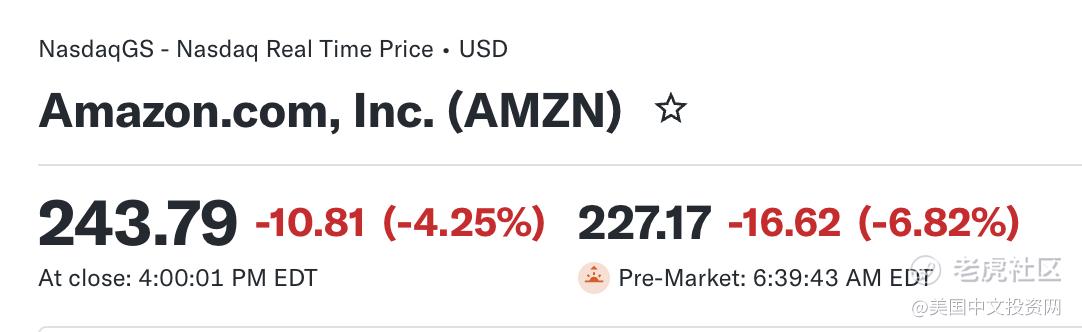
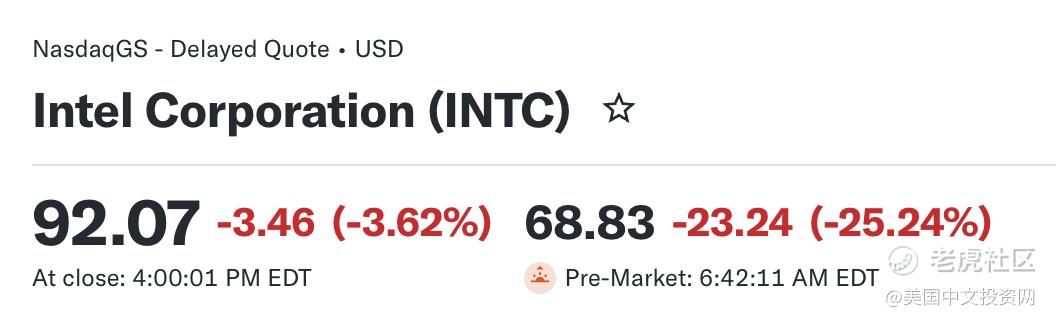
两家公司的股价下跌也拖累纳斯达克期货指数,盘前跌幅达到约2%,为本周科技股财报季蒙上阴影。
值得注意的是,两家公司的问题并不相同:亚马逊面临的是AI基础设施投资持续扩大、自由现金流急剧恶化的问题;英特尔则暴露出核心PC业务疲软、业绩复苏仍不稳固的现实。
一、亚马逊:AI资本开支持续膨胀,自由现金流承压
亚马逊第三季度营收和每股收益双双不及市场预期,但AWS云计算业务依然保持强劲增长。真正令投资者担忧的,是公司持续扩大的资本开支,以及由此带来的现金流压力。
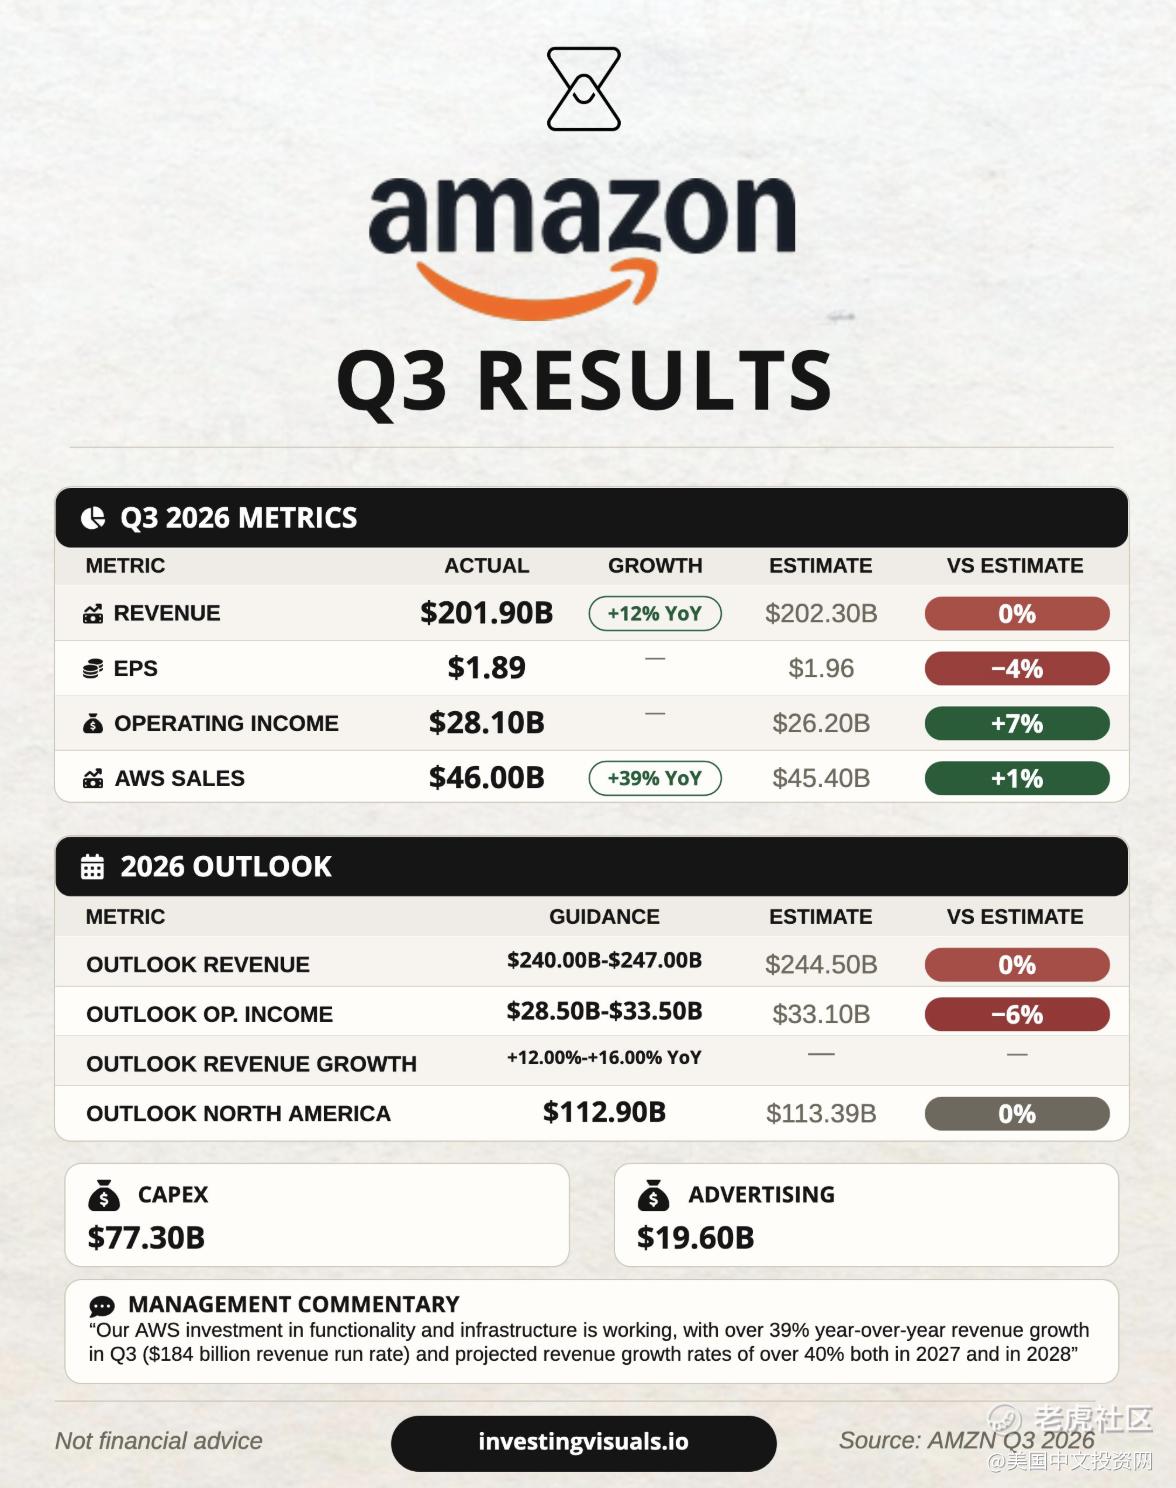
第三季度业绩:
营收2019亿美元,同比增长12%,低于市场预期的2022.5亿美元。
调整后每股收益1.89美元,低于市场预期的1.96美元。
运营利润281亿美元,高于市场预期的262亿美元。
AWS营收459亿美元,同比增长39%,高于市场预期的454亿美元。
广告业务营收196亿美元。
从业务表现来看,AWS仍然是亚马逊最重要的增长引擎。第三季度AWS营收同比增长39%,达到459亿美元,说明企业对云计算和AI算力的需求依然强劲。
但其他业务表现相对逊色。在线商店销售额为684.7亿美元,低于市场预期的696亿美元,反映出核心零售业务仍面临一定压力。
更大的问题在于资本开支。
第三季度,亚马逊资本开支达到约773亿美元,远高于去年同期的350亿美元。
公司预计2026年全年资本开支将达到2200亿美元,继续维持此前的高投入计划。大量资金正被用于建设数据中心、采购服务器及其他AI基础设施。
与此同时,亚马逊的自由现金流正在迅速恶化。
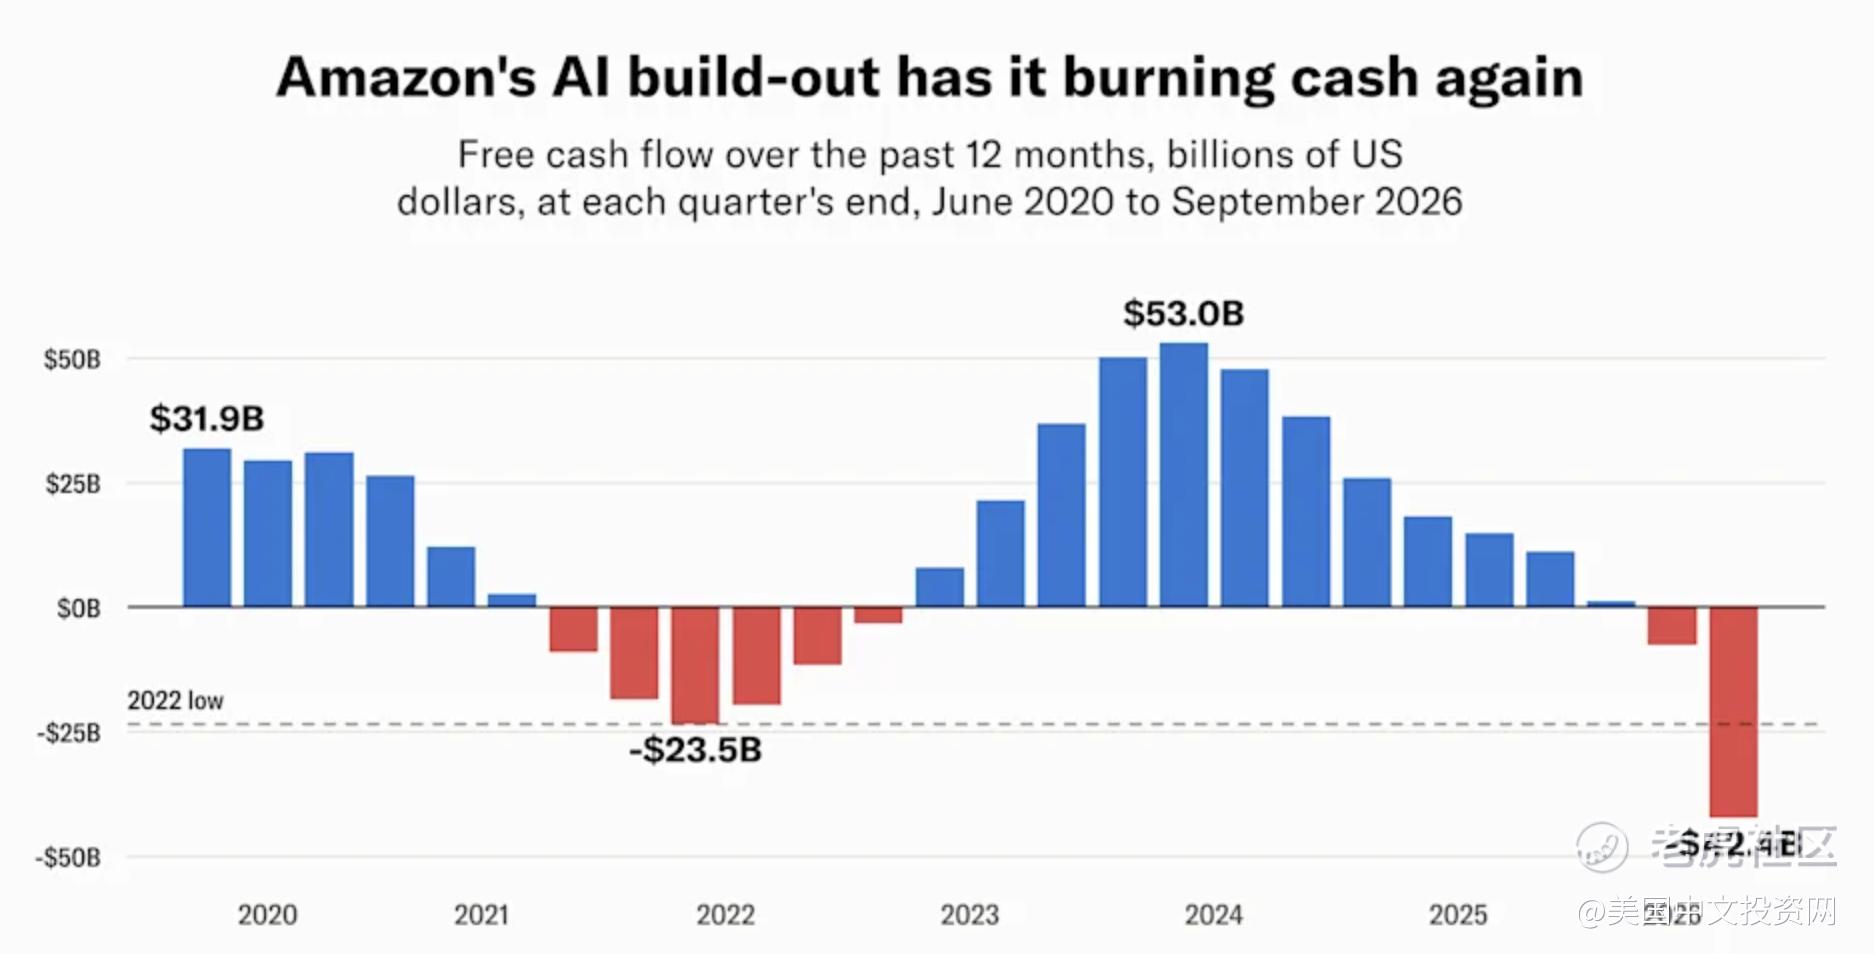
截至9月底的过去12个月,公司自由现金流净流出超过420亿美元,接近2022年约230亿美元历史纪录的两倍。仅第三季度,公司在房地产、厂房及设备方面就投入约773亿美元,而同期经营活动产生的现金流约为420亿美元。
这意味着,亚马逊经营业务虽然能够产生大量现金,但资本开支的增长速度已经远远超过经营现金流的增长速度。
更值得关注的是,亚马逊已经连续第二个季度出现负自由现金流,而且本季度的资金缺口较上一季度明显扩大。
第四季度指引同样未能带来惊喜。
亚马逊预计第四季度营收为2400亿至2470亿美元,低于市场预期的2445亿美元中值为2450亿美元,略高于市场预期;预计营业利润为285亿至335亿美元,而市场预期为331亿美元,指引区间中值也低于预期。
因此,亚马逊此次股价下跌,并不能简单归因于营收和EPS不及预期。
更深层的原因是:投资者开始重新审视AI基础设施投资的回报周期。
AWS增长39%无疑是积极信号,但建设数据中心需要投入巨额资金,短期内会对自由现金流造成明显压力。市场真正关心的是,这些投资最终能否转化为持续的云计算收入和更高的利润。
如果资本开支持续攀升,而现金流迟迟不能改善,亚马逊的盈利质量和估值都可能面临重新评估。
二、英特尔:利润超预期,但PC市场疲软拖累未来增长
与亚马逊不同,英特尔第三季度业绩实际上表现不错,营收符合预期,每股收益和毛利率均超出市场预期。
但问题出在第四季度业绩指引上:管理层预计PC市场疲软至少持续到明年上半年,同时公司还面临产能供应和代工业务拓展方面的挑战。
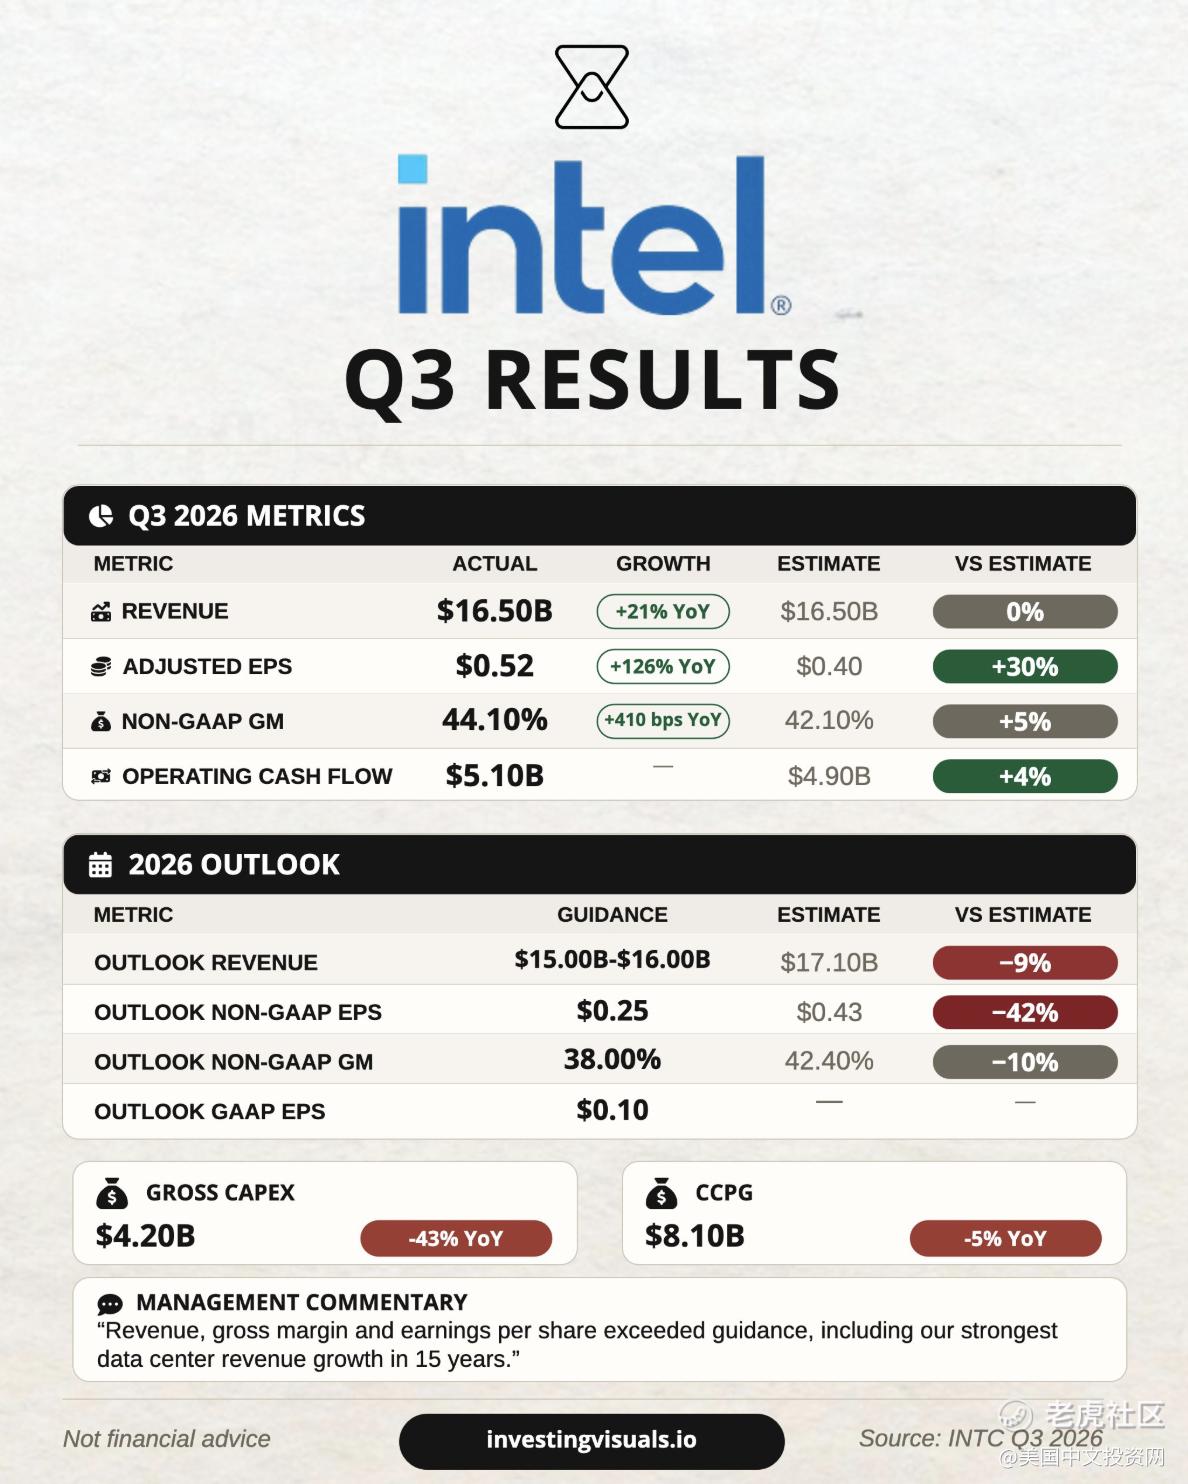
第三季度业绩:
营收165.1亿美元,同比增长21%,基本符合市场预期。
调整后每股收益0.52美元,高于市场预期的0.40美元。
非GAAP毛利率44.1%,高于市场预期的42.1%。
经营活动现金流51亿美元,高于市场预期的49亿美元。
单看第三季度,英特尔的业绩并不差。尤其是调整后每股收益同比大幅增长,毛利率也有所改善。
从业务结构来看,数据中心与AI业务营收达到73亿美元,同比增长78%,成为公司重要的增长动力。
但客户端计算与实体AI业务部门(CCPG)营收同比下降5%,至81亿美元,暴露出传统PC业务仍然疲软。
根据Counterpoint Research的数据,今年第二季度全球PC出货量同比下降4%,内存及其他零部件成本上涨是重要影响因素之一。
英特尔首席财务官David Zinsner表示,公司预计PC市场的放缓至少会持续到明年上半年。
真正引发股价暴跌的是第四季度业绩指引。
英特尔预计第四季度:
营收150亿至160亿美元,低于市场预期的171亿美元。
调整后每股收益0.25美元,远低于市场预期的0.43美元。
毛利率38%,低于市场预期的42.4%。
其中,毛利率预计从第三季度的44.1%下降至38%,反映出公司短期盈利能力面临明显压力。
此外,英特尔还受到以色列晶圆厂爆炸事故的影响。公司预计,这起事故将在两个季度内造成约6亿美元的营收损失,并影响10纳米芯片的供应。
不过,PC市场疲软才是更值得关注的长期问题。数据中心和AI业务虽然高速增长,但目前还不足以完全抵消传统客户端计算业务的疲弱。
代工业务能否打开新增长空间,仍有待验证。
英特尔正在推进18A先进制程的量产,并计划继续开发下一代14A制程,希望借此与台积电竞争。
但目前,公司尚未获得新制程芯片的大型外部客户订单。
CEO表示,未来两个季度可能会有几家客户公布合作消息,同时公司正在评估加快俄亥俄州晶圆厂建设的机会。
对于英特尔而言,先进制程的推进固然重要,但真正决定代工业务能否成功的,是能否吸引外部客户、形成稳定订单,并最终实现盈利。
此前英特尔股价今年一度累计上涨约150%,市场已经对公司的复苏和AI业务增长给予了较高预期。在这种情况下,第三季度业绩超预期并不足以支撑股价,反而是明显低于预期的未来指引,成为投资者重新评估公司增长前景的导火索。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
