


AH价差创17个月新高,为什么H股跌得更狠?
2026年10月以来,恒生沪深港通AH股溢价指数(HSAHP.HI)持续上升,10月26日最高触及134.1,是2025年6月以来的最高水平。
同一家公司在两地上市,A股相对H股的溢价一个月飙涨8个百分点,而同期两地大盘的跌幅非常接近。那背后是什么板块在使AH溢价率持续上升?背后又是什么资金在推动?后续能否收敛?
AH溢价率指数创近17个月新高,两地一起跌,但H股跌得更凶
10月26日,恒生沪深港通AH股溢价指数收在134.06,创2025年6月以来的最高值,此后两个交易日小幅回落,10月28日收于132.65。整个10月,AH溢价指数涨超8个百分点,对应A股相对H股的溢价从24.5%扩大到32.7%。
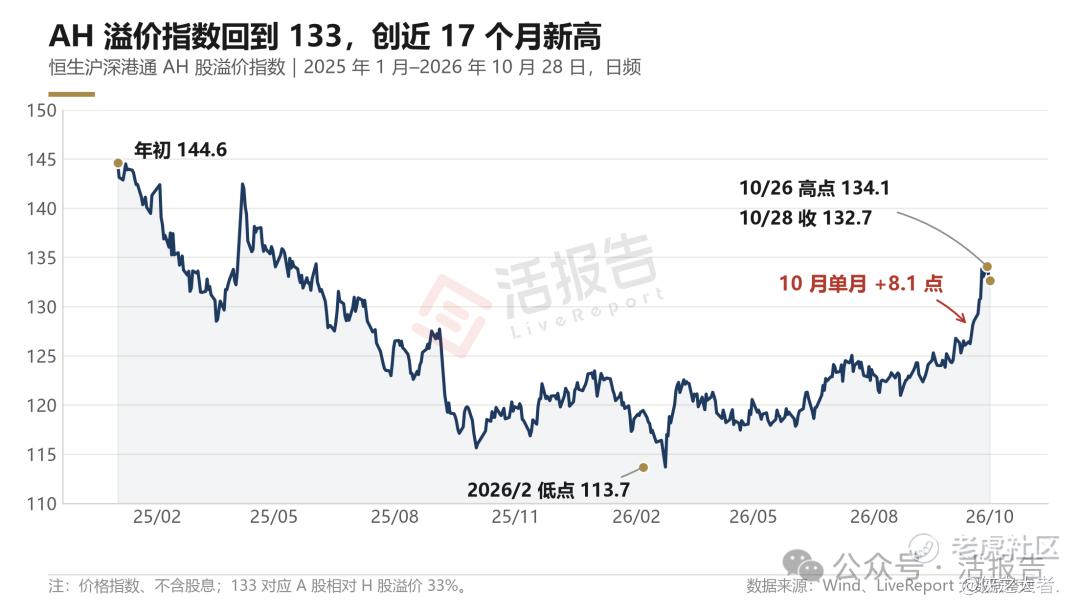
反常的地方在于,10月两地市场是一起下跌的。沪深300指数下跌6.3%,恒生指数下跌6.2%,恒生科技指数下跌9.4%,三者跌幅相当。同一家公司的A股和H股享有同样的分红权,价格差本该基本不变,实际却扩大了8个点。
据**大数据统计,截至10月28日,两地同时上市的A+H公司共211家,其中207家能够算出10月的溢价率变动。在这207家里,A股10月份涨跌幅的中位数是-4.7%,H股是-8.3%,H股整体跌得更狠,也直接使AH溢价率持续上升,H股持续处于深度折价状态。
谁在推高AH溢价率?科技制造是主力,不是银行
我们要看清是谁在推高AH溢价率,最直接的办法是算出每家公司10月溢价率的变化幅度,再按行业汇总、按个股排序。
先看行业。11个行业里有9个走阔,没有一个行业明显收敛。排在最前面的是汽车,平均走阔16.8个百分点,但只有7家公司,代表性有限。
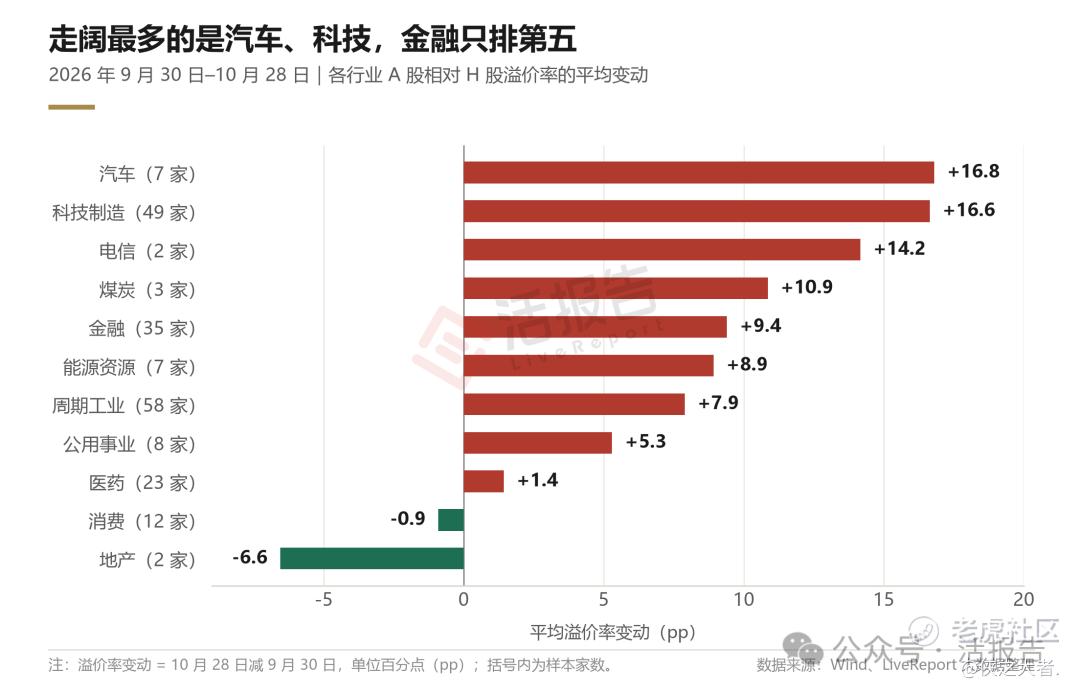
真正使AH溢价率走阔是科技制造:49家公司的AH溢价率在10月份平均走阔16.6pp,中位数11.3pp,说明这不是一两只股票的异常值把平均数拉上去的,是整个科技制造板块的AH溢价在同步走阔。
金融排在第五位,35家公司平均走阔9.4个百分点(金融业AH溢价率的走阔,是因为A股10月的涨幅大于H股),比科技制造低7个百分点。只看四大行的AH溢价率上升的幅度更小:建设银行AH溢价率走阔7.4pp;中国银行6.9pp;工商银行6.4pp;农业银行6.2pp。
市场习惯认为这轮溢价是银行推上去的,这个印象并不准确。银行的AH价格差确实在扩大,但扩大得最少,只是因为权重高,对指数点位的影响看起来明显。
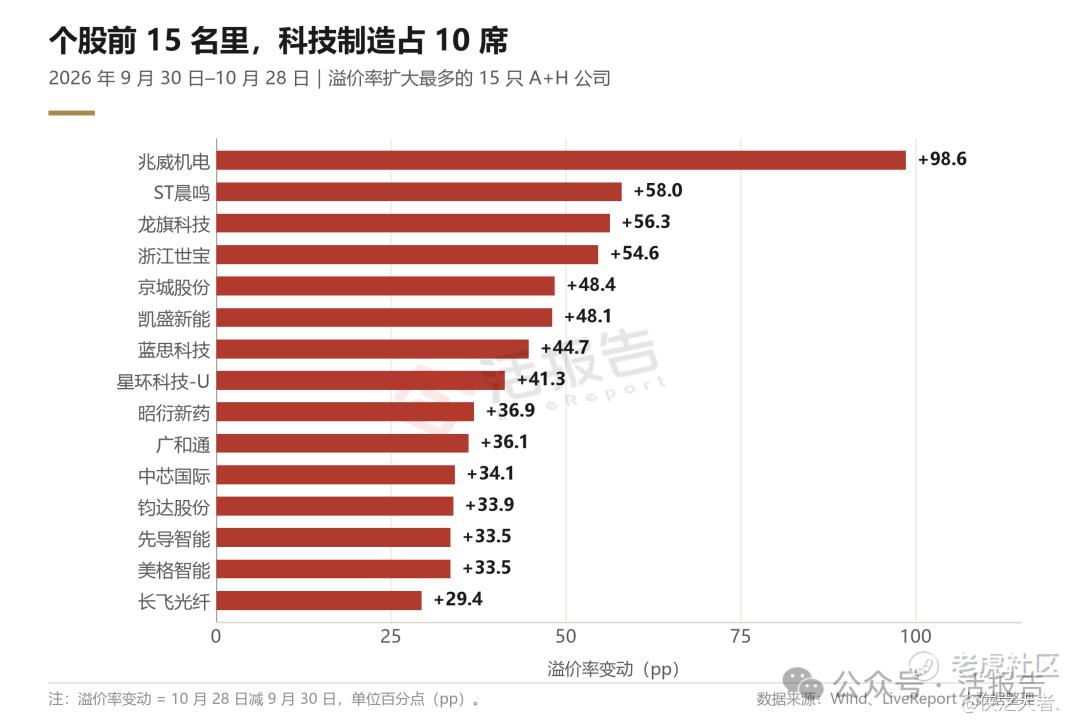
再看个股,前15名里科技制造占了10席。蓝思科技的溢价率扩大44.7pp,A股下跌13.4pp,H股下跌30.9pp;中芯国际扩大34.1pp,A股下跌8.9%,H股下跌21.2%;长飞光纤、华虹宏力分别扩大29.4pp和28.7pp。这些公司的共同点是H股跌得远多于A股,A股跌9%、H股跌21%,比值自然被推高。
A股有资金托底,H股被南向资金抛售
从A、H涨跌情况上看,10月AH溢价率的上升来自于A、H股价的分化。但通过研究A股、港股的资金流向,其实可以发现10月AH溢价率的飙升主要是因为两地机制不同,不同的资金对A、H股做出了不同的选择。
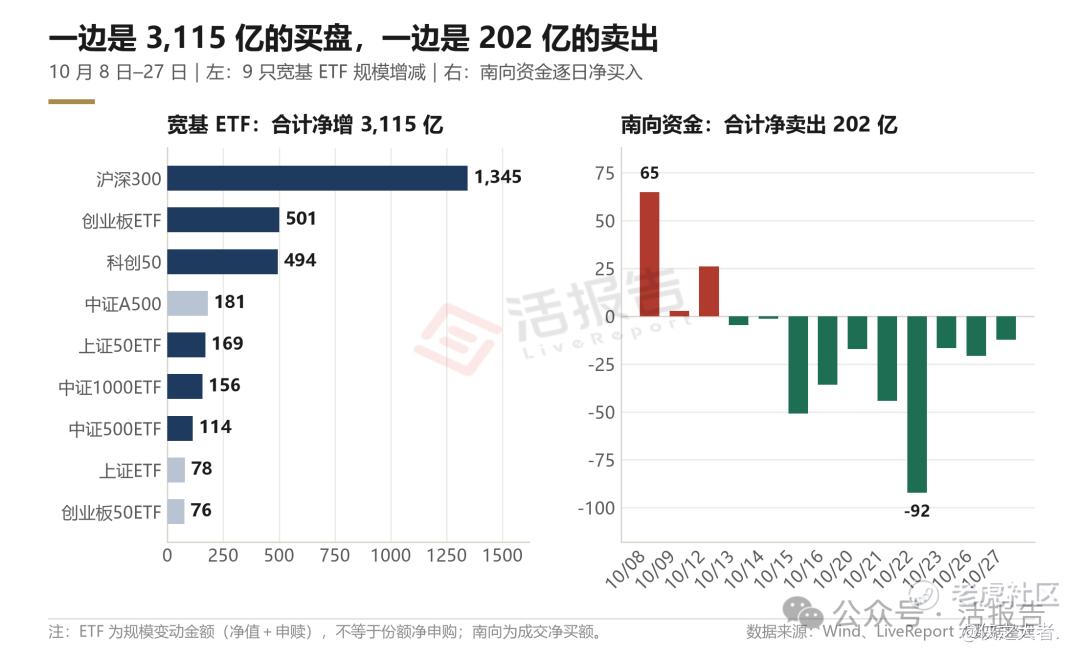
A股这一侧的有“某队”的买盘在支撑。据**大数据统计,10月8日到27日,9只主要宽基ETF的规模合计增加3,115亿元,其中六只核心产品增加2,780亿元,占89%;沪深300一只就增加了1,345亿元,占43%。
H股这一侧的转向有一个明确的时点。10月8日到12日,南向资金仍然净买入93.7亿元;从10月13日起转为连续净卖出,11个交易日合计卖出304亿元,单日最多卖出92亿元,10月8日-10月27日净卖出202亿元。2014年沪港通开通至今,南向单月净卖出超过200亿元的月份只有2018年8月、2021年7月和2026年10月。
AH溢价率会收敛吗?H股或难独立修复
先说结论,笔者认为,AH溢价率短期看不到收敛迹象,但可能见到指数及板块的超跌反弹。
从历史经验看,南向大幅撤出之后,中间会有恒指的超跌反弹,但H股短期没有能力独立反弹来完成AH溢价率的收敛,H股折价的修复往往滞后。
2018年8月:8月16日恒指盘中跌到26,871点,是当时年内新低,此后七个交易日反弹5.21%。在反弹前南向资金已经持续大幅流出,反弹那七个交易日里南向继续流出了43亿,整个8月南向净流出277亿港元。同期AH溢价指数从117.05升到117.57,指数涨了,溢价一点没有收敛。
2021年7月:恒指跌9.94%,恒生科技跌16.85%,南向净卖出635亿港元,是沪港通开通以来最大的单月净卖出。7月19日到8月3日连续12个交易日净卖出502亿,是2014年以来最长的一段。恒指8月20日盘中低见24,581点,到月底反弹4.1%,收在25,878点。但8月20日AH溢价是140.73,比7月底的137.91还高。H股在反弹,溢价同期还在扩大。
而本轮10月13日到28日,南向已经连续11个交易日净卖出304亿元,只比2021年那次少一天,是2014年以来第二长的连续流出,或许很快又可以见到指数及部分行业的超跌反弹。但按前两次的经验,指望H股自己反弹把溢价压回去,概率不高。
总体而言,H股跌得更狠,表面是两地同跌下的跌幅分化,背后是A股有护盘资金托住、H股被南向资金抛售的机制差异。AH价差创17个月新高,本质是“同股不同命”:A股有人护,H股没人护。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
