


深夜对谈:聊聊泡泡玛特的三季报
最近很多公司都发了三季报,大部分好像不是特别好。今天主要分享泡泡玛特三季报的情况,以及后面的一些判断。下面按照“原文实录要点 + 我的思考”来梳理:前六部分围绕泡泡玛特三季报业绩会实录要点展开,第七部分是我由公司延伸出去的个人分享。
01|先看数字:高基数下的深跌
【实录】
泡泡玛特公布了三季报业绩,也召开了业绩发布会。核心数据是:
-
三季报收入同比下降 45%—50%;
-
分区域看:中国内地同比下滑 25%—30%;亚太地区不含内地下跌 65%—70%;美洲下跌 70%—75%;欧洲及其他地方下跌 50%—55%;
-
中国内地分渠道看:线下门店加机器人商店等线下渠道同比下降 5%—10%;线上渠道同比下滑 45%—50%。
这里有一个很核心的背景:2025年三季报是泡泡玛特历史上单季销售的峰值,基数最高,所以今年同比压力非常突出。
【我的思考】
看这份三季报,不能只盯着“跌了多少”,要先看“为什么跌”。
第一,去年三季报是历史单季峰值,基数异常高,今年同比压力天然就大。
第二,今年又叠加海外去库存、主动调整线上投放和促销节奏,所以同比数字一定不好看。
真正要判断的是:这到底是短期周期扰动,还是长期逻辑被破坏? 从后面的问答看,公司自己并没有回避问题,也没有给外界一个过于乐观的预期。这一点是比较重要的。
02|国内:线下是基本盘,线上是放大器
【实录】
从趋势上看,海外市场在经历年初连续下滑之后,7、8、9三个月延续到10月份,已经看到走稳、边际企稳回升的迹象。公司认为四季度旺季海外会有修复机会。国内线下客流和用户热情依然不错,线下韧性显著强于线上。公司也对国内市场全年做了指引:中国内地市场全年有望实现同比正增长。
集团现阶段的策略,还是把2026年作为经营调整年的延续,优先健康经营,不追求短期冲收入,做好产品、供应链、库存、门店精细化运营,同时把握好四季度旺季,重心是为2027年铺垫基础。海外也不再是单纯快速开店,接下来是开好每一家店、经营好每一家店,走更健康的增长路径。泡泡玛特本身不是天生的快生意,去年海外超常规爆发,回归常态是一个必然,需要时间来消化。
有机构问:国内线下降幅远小于线上,核心原因是什么?星星人、Z ciga 新款近期线下排队热销,为什么线上没有拉动?
管理层回复大意是:线上去年同期有大促叠加爆款集中爆发,基数更高;同时今年主动调整线上投放节奏和促销力度,减少高折扣冲量活动,保护IP价格体系,避免透支用户。星星人、Z ciga 这批新品线下渠道热度很好,门店排队,新品优先供给线下。一方面线下门店承担品牌体验、种草职能;另一方面线上不想靠大额补贴换短期销量。新品销售贡献会逐步释放,不是集中在首发几天兑现。长期看,渠道结构会持续偏向线下,线下的复购和IP情感沉淀价值更高。
【我的思考】
这段回复至少能看到两层。
第一,线下永远是泡泡玛特的基本盘。
泡泡玛特的优势在于沉浸式体验。线下门店有氛围感、包裹感,消费者进店之后,能看到、摸到、感受到产品,近距离的产品体验更容易激发购买欲。线上可能只是看直播,或者在电商平台里搜索,互动性和直观性都不如线下。
线下还是一个相对稳定的流量入口。逛街的时候顺手进店逛一逛,看到喜欢的东西就买了。去年基数高的时候,很多人是通过网络知道泡泡玛特的。知道了之后,最快的方式是什么?就是上网搜门店、搜店铺,或者通过抖音等平台直接买产品。线上是让“刚知道泡泡玛特的人”最便捷买到产品的重要渠道。但这一阵风过去之后,很多人可能就忘了泡泡玛特,只有逛街看到门店时,才会想起来进去逛一逛。所以线下是更稳定的入口,线上更像放大器。
第二,主动控线上促销,是在保护IP价格体系和稀缺性。
毛绒玩具、搪胶玩具本质上还是工业品,想生产多少就能生产多少。但生产太多,稀缺性就没了。核心用户会觉得“怎么大家跟我一样”,那种独有感就下降了,品牌容易“烂大街”,不再符合用户对独特性的满足感。
所以需求和供给需要人为平衡,不能为了冲销量竭泽而渔,也不能为了短期销量不顾核心用户的感受。泡泡玛特在这方面应该一直在找平衡。
第三,新品优先供给线下,是一个战略倾斜。
线下门店承担品牌体验、种草职能。新品在线下先火,门店排队,热度起来之后,自然会慢慢渗透到线上;等产能够了,再逐步投放到线上。这个节奏我觉得没问题。线下复购和IP情感沉淀的价值更高,长期看渠道结构持续偏向线下,是合理的。
03|海外:从“铺规模”切换到“单店盈利模型”
【实录】
有机构问:海外美洲、亚太跌幅非常深,7到10月企稳的标志是什么?是客流修复还是去库存?四季度海外修复弹性怎么看?
管理层回复:企稳主要看两个指标——门店同店环比不再持续下滑,新品上新之后动销恢复。去年美洲爆发式增长,渠道经销商囤货非常多,今年上半年一直在消化渠道库存,去库存周期比预想更长。到了三季度,渠道库存水位回到相对健康区间,新品上新之后周转变好。但要客观:企稳不等于快速回到去年高速增长,更多是止跌、环比改善。四季度是海外圣诞旺季,会匹配新品供给,但不会激进压货给经销商,优先控制库存风险。海外底层逻辑没有变,IP是长期资产,只是扩张节奏从“铺规模”切换到“单店盈利模型打磨”。
【我的思考】
海外为什么跌得这么深?要回到泡泡玛特的品牌阶段去看。
泡泡玛特在国内真正转做IP生意,也是在2015年之后,到现在也就十年、十一年左右的品牌时间。进军海外更晚,大概是2020年之后。对一个这么新的品牌,而且又是特别情绪化的产品,很多人最初其实是跟风买的。风过去之后,一定会留下一批用户,但也会有很多人只是单纯跟风。所以海外消费群体的波动,明显会比国内更大。
管理层把原因讲得比较客观,也比较实事求是,没有给外界一个过于乐观的预期。去年海外爆火,经销商提前囤了很多货,导致去年基数很高;囤了货之后要持续消化,而消化比预期慢,就拖累了今年经销商进货。这个其实有点像白酒的周期扰动。
同时要注意,企稳更多是止跌和环比改善,不是马上回到去年那种非常态的高增长。去年基数太高,很多是通过网络媒体发酵、大家跟风式购买,带来了一浪高点。但跟风用户不一定持续复购。不过,这一波也让更多人了解了泡泡玛特的产品,一定有一部分人留下来。相当于台阶上去了,然后落到中间位置,企稳之后再慢慢波浪式前进。
IP生意本来就是这样,可能某个IP突然成了下一个爆款,就会带来波浪式上升。这种状态我觉得比较健康。
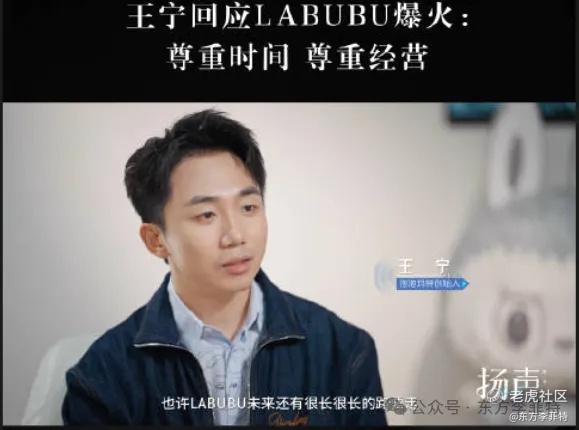
还有一个非常重要的点:公司知道海外策略应该跟国内一样,用王宁的话说就是“尊重时间,尊重经营”。网络传播带来的爆火,让海外增长比之前预估快得多,但海外系统搭建能力、精细化运营水平,未必匹配到国内这样的水平。很多时候,很多管理问题、经营问题,是被高销量掩盖了。企业想要健康、持续向上,必然要从过去网络带火的粗放式销量增长,回归常态,再通过精细化运营,让消费者在店里的体验、服务、IP产品展示都更极致,带给消费者更好的产品加服务体验。这样一些有持续购买意向的深度用户,粘性才会更强。这是从粗放式经营到精细化运营必须沉淀、必须提升的事情。
另外,海外不再是单纯快速开店,接下来是开好每一家店、经营好每一家店,走更健康的增长路径。泡泡玛特不是天生的快生意,去年海外超常规爆发,回归常态是必然,需要时间消化。
04|库存、供应链与毛利率:柔性比短期毛利更重要
【实录】
有机构问库存情况:三季报有没有继续去库存?自有工厂产能爬坡对供应链毛利率有什么影响?
管理层回复:库存策略延续中期沟通口径,从7月开始库存总量已经拐头向下。三季报继续主动控订货、控SKU,优先消化老品,新品排产更加保守。自有工厂还处在产能爬坡阶段,短期不会立刻带来毛利率大幅抬升。它的价值是供应链稳定、交期可控、灵活、小批量试产,降低爆品缺货和滞销品大量积压的风险。海外的墨西哥、印尼合作工厂并行,用来匹配不同区域关税和本地化需求。毛利率短期波动更多来自产品结构、促销;工厂红利是中长期变量。
【我的思考】
中期的时候,有些朋友通过财报分析发现,泡泡玛特的周转天数上升了很多,能看到库存是高企的。我相信泡泡玛特自己也意识到了这个问题,所以在主动控订货、控SKU,优先消化老品,新品排产更加保守。
产能爬坡一定是一个渐变的过程。毛利率的提升,也需要产能放量和需求放量来带来。但重点不是短期毛利率,而是供应链稳定、交期可控、灵活、小批量试产,降低爆品缺货、滞销品大量积压的风险。
这其实需要更精准地去平衡滞销和缺货之间的关系。对销量预测、需求预测的要求其实很高。这种能力需要一年一年沉淀,跟财务做预算一样,越往后越准确,越往后判断越可靠。需要大量时间和数据去调整、复盘、总结,下一次订货、生产排单才能更可靠。
毛利率也要拆开看:一方面基于价格,另一方面基于成本。价格部分跟产品结构有关系,有的产品价格高,毛利可能也高;有的本身价格低,毛利就低。另外还要考虑促销。促销补贴多的话,按照现在的会计准则,要直接冲减收入,对应的毛利率也会下滑。
成本方面,新品小批量试产,成本本来就高一些;大爆品因为规模大、产量高,成本更低,毛利率自然更高。所以毛利率更多是基于产品结构、促销,以及爆品规模和小批量试制之间的平衡。
05|全年指引与“不设目标”的克制
【实录】
有机构问:今年集团整体全年收入有没有指引?之前上半年说很难完成年初20%的增长目标,现在怎么判断?
管理层回复:只给中国内地市场的判断,国内全年有望正增长;集团整体不给出明确增长指引。海外波动太大,基数异常高,不确定性在海外板块。公司不打算为了收入目标采取低价倾销、疯狂压货、无节制投放这类损害长期价值的动作。今年的定位就是调整、夯实基本功:IP孵化、供应链、库存、海外单店模型、组织能力。
【我的思考】
这段回复很值得注意。段永平之前给过建议:好的公司往往不会给一些具体的增长目标、业绩目标。因为一旦有目标,有时为了这个目标,可能会不择手段,动作会变形。
比如刚才说的,如果定了一个目标,可能为了目标去低价倾销、疯狂压货、无节制投放,短期拉高某一年的业绩,但对品牌长期价值造成比较大的损害,其实是得不偿失的。
只要产品做得足够好,体验做得足够好,消费者自然会越来越信赖品牌,愿意分享给身边的朋友,也愿意持续复购。现在网络又发达,大家通过分享,也会吸引更多用户。这是自然的发展,而不是靠倾销、疯狂压货、无节制投放去短期拉高业绩。
国内因为品牌影响力更大,对国内的预期判断会更准确一些。但国外市场很多要通过经销商再卖给消费者,泡泡玛特在海外又是新兴品牌,盈利预测、收入变化其实非常难判断。既然难判断,就尽量顺其自然,尊重时间、尊重经营,按部就班,从产品体验、门店打磨这些底层做起,给消费者更好的产品和服务体验。把这个“因”种好,“果”自然会在未来几年逐步释放。
他们的重点不是盯着那个目标,而是把产品和服务做好。产品服务做好了,自然带来销量提升。但销量提升不一定必须在今年明年达到,市场有很多外界因素左右。拉长时间看,只要产品和服务足够好,总会持续往上走。产品和体验是第一位的,这是因;后面的业绩增长是果。因做好了,果自然成。
他们还特别强调,要夯实基本功:IP孵化、供应链、库存、海外单店模型、组织能力,这些都是2026年甚至2027年的重点,要持续优化。
另外,泡泡玛特的全球化其实更容易一些。它没有语言障碍,也没有什么文化障碍,没有使用难度,喜欢就买,不像歌还要听懂语言。它就是一个玩具,你欣赏它就可以了,跟你欣赏一幅画一样。而且它们跟当地优秀的IP、设计师合作,天然具备本地化。有时候外来和尚还好念经,全球都可以做调度、做试错。所以泡泡玛特具备全球化的非常好的基础禀赋。
今年星星人能跑出来,是超预期的,这块需求还是蛮多的。而且他们拥有渠道优势,可以快速把一个IP是否能成试出来,试错成本比较低。
06|IP、乐园、回购与明年主线
【实录】
有机构问乐园业务、新IP孵化节奏,四季度有没有重磅IP上线。
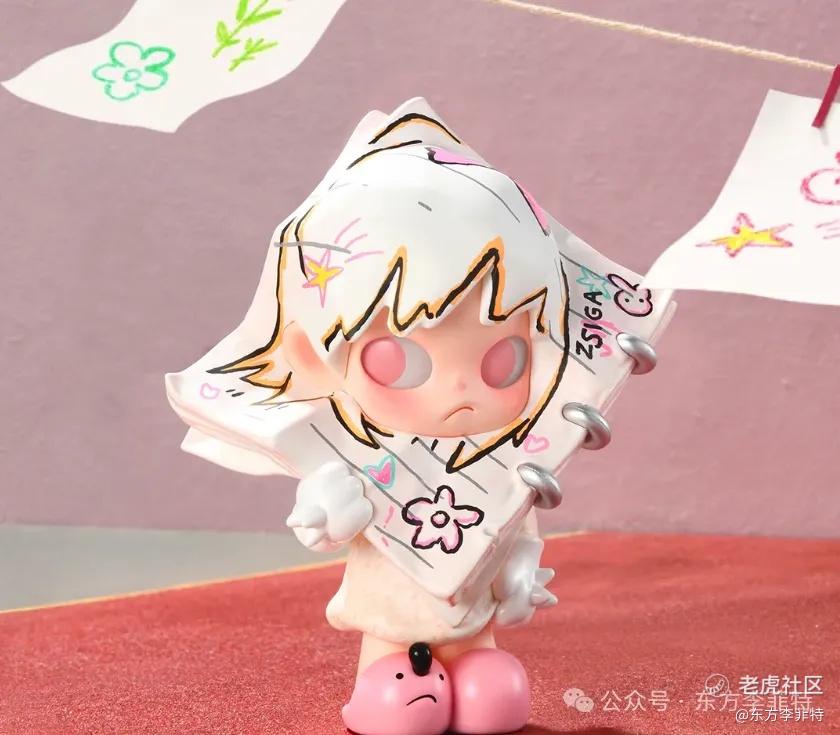
管理层回复:乐园业务保持稳步迭代,乐园二期还在概念设计阶段,不会短期资本开支猛增。IP端,星星人、Zsiga 是今年重点新品,四季度会持续上新配套系列,同时储备新IP;但会降低上新密度,优先把现有头部IP生命周期拉长,减少低效SKU稀释用户注意力。现在不再追求IP数量,优先看单个IP的长期商业化潜力。
有机构问回购计划是否还在推进,业绩承压下回购节奏会不会变化。管理层回复:20亿—50亿元的回购框架依然有效,由董事会根据价格、现金流、资本开支需求判断执行节奏,不会在电话会上给出具体买入时间表。公司现金流健康,回购资金储备没有问题,核心还是看估值和机会成本。
明年经营主线,管理层最优先解决几个问题:第一,海外单店盈利模型跑通,摆脱靠囤货做收入;第二,库存周转持续优化,建立更柔性的供应链,自营工厂加外协;第三,IP运营精细化,爆款常态化,而不是依赖偶尔的超级爆款拉动季度业绩;第四,组织效率优化,匹配国内稳健、海外慢修复的节奏。我们的生意是IP生意,IP消费是慢生意,去年属于特殊的大年,要回归常态的成长节奏。
【我的思考】
乐园业务还在持续打磨,乐园二期还在概念设计阶段,目前不会是一个大的增量,静待它持续迭代就好。
IP端这次调整很关键。星星人、Z ciga 是今年的重点新品。同时他们也希望围绕老IP做上新配套,比如根据不同季节、不同节假日,给到不同的造型和场景,优先把现有头部IP的生命周期拉长,减少低效SKU稀释用户注意力。
对于一个门店或品牌来讲,往往有二八分化,可能20%的IP承揽了80%的营收利润。现在不再追求IP数量,优先看单个IP的长期商业化潜力,这个思路是对的。他们也会持续试跑一些新IP,但一年出一两个不错的新品其实也够了。就像巴菲特说,一年有一个好的投资的项目就不错了,不需要太多,太多了资源有限。迪士尼这么多年也就出了几个经典IP。所以一年出一两个,我觉得就不错,他们也在思考和调整,可以去尝试。
像拉布布、Molly、星星人这类IP,本身没有迪士尼人物那种强故事限制,可以出现在各种场景里,一年四季换装扮、换场景,刺激老客户持续复购。这就是拉长老IP的生命力、生命周期。
回购也是类似逻辑:还是要留一些牌在手里,同时考虑合适的估值,对应机会成本也会更高。伯克希尔选择什么时候回购,也是基于对公司价值的判断。低估的时候回购,对股东、对其他股东是有利的。因为回购注销的话,注销成本比较低,花的钱少,分摊到每个股东上的价值就更高。
明年四条主线很清晰:
第一,海外要精细化运营,而不是靠经销商囤货做收入。 就像白酒一样,看着火了之后经销商囤货,大举拉动营收,导致海外营收高速增长,但实际上波动太大,不健康,也很难预判排产,对整个公司不是好事。
第二,库存周转要持续优化,建立更加柔性的供应链。 去年因为IP属性,可能一阵需求猛增,自有工厂肯定来不及,必须匹配外协工厂,灵活调度。既要满足消费者需求,同时在低谷时也能降低固定成本。
第三,IP运营要更加精细化,爆款常态化,而不是依赖偶尔的超级爆款拉动季度业绩。这在于IP孵化经验的积累和沉淀,让爆款常态化。同时不追求上新密度,而是把头部IP生命周期拉长,减少低效SKU稀释用户注意力。每年肯定还是要打造一些爆款,爆款是消费者投票选出来的,大家消费说明产品可以。
第四,组织效率要优化,匹配国内稳健、海外慢修复的节奏。 国内要稳,海外是慢修复,不能再用过去那种高速扩张的组织方式去套现在的业务节奏。组织能力要跟得上经营节奏的变化,该收的收,该稳的稳,把效率提上来。这也是明年很重要的一条主线。
这些问题都必须自己去面对和解决。解决了,一定会带来经验积累,也带来产品体验、服务体验的提升,进而拉动业绩向上增长。
07|从公司到人生:平常心、热爱与聚焦
聊完泡泡玛特,话题自然延伸到了人生。我推荐了水均益访谈蓝战非,觉得蓝战非讲得很真实。蓝战非做旅行博主三年,从游览全国到游览全球,出去从来不做什么攻略,到了当地跟人聊,随遇而安,到哪现找现聊,很享受“我也不知道第二天在哪儿”的过程。
我也分享了自己骑摩托车从南京出发的经历:当天雨了,就去滁州,去醉翁亭,一路走一路看,渴了在小卖部喝水,跟老板聊一两个小时,饿了现找吃的、现订酒店。大体有结构,但到哪停留、跑多少公里,走一天算一天,一切未知。这种一切未知的状态,其实很有意思。
蓝战非讲到“塞翁失马焉知非福”:好的时候后面可能不好,不好的时候后面可能有好的。企业也一样,泡泡玛特、东方甄选、理想汽车,都不可能一帆风顺,总有起伏。方向对,长期一定往上走。
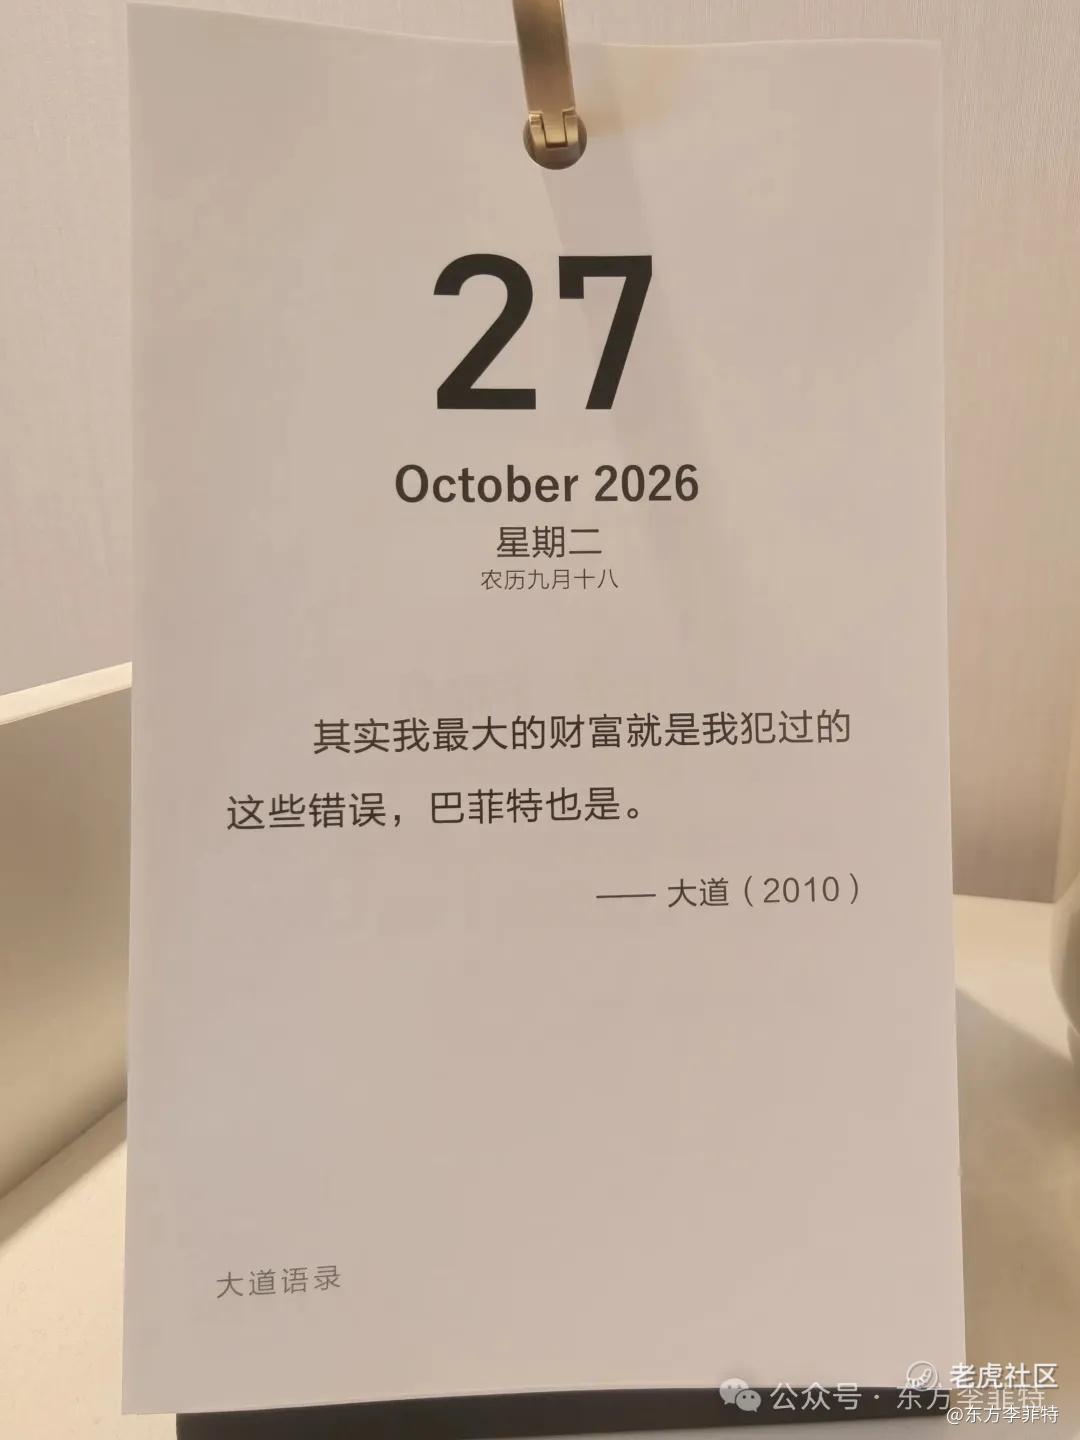
段永平的日历里有一句话:人生最大的财富就是我们犯的那些错误。错误在当时一定是坏的,但拉长看,是人生财富。祸兮福之所伏,要辩证看,拉长时间看,就不会陷入短期过于兴奋或过于悲观。不以物喜,不以己悲,保持平常心,才能面对无常、消解无常。
蓝战非当时钱也不多,手里可能就剩30万,游戏主播做得后面也不好,尝试吃播也不行,马上要结婚的对象又把他绿了。爱情的苦、工作的苦、生活的苦,让他觉得自己精神出了问题,分不清白天黑夜,于是决定出去走一走,找答案。结果他梦寐以求的流量和关注,反而蜂拥而来。有时放下一些东西,反而得到一些东西;求之不得,柳暗花明。
他还说,做自媒体最重要的是分享。分享的东西能给别人带来价值,无论是情绪价值、功能价值还是其他价值,而且你在分享过程中是享受的,那一定会越来越好。当然也靠运气,可能一个视频火了、两个视频火了,然后找到路径。但他也觉得现在关注来得太快、太多、太大,未必是自己想要的状态。好的也未必是好,任何东西都有度,都要平衡。
佛学智慧也聊到:人和人之间是一种缘分,一问一讲就是链接。讲的人姿态是低的,觉得你是来渡我的;每讲一遍,其实也是在勉励自己。分享也是,每讲出来一个东西,自己内心也更坚定。前段时间去海南南海观音处,从景区门口到南山观音的路上,有一块匾额,前面写着“不二”,后面另一个匾上写的是“一宝”,大意是一心不要二用,要聚焦、要归一,而不是三心二意。修行不必出家,《能断金刚》也讲用佛家智慧经商、做事。出家需要勇气,也需要缘分;大部分人不出家,但可以学习佛法智慧,应用在处事和生活中。关键是想清楚自己需要什么,知道自己的选择,做自己愿意做、热爱的事情,才能长期有不错的结果。
写在最后
把这场深夜对谈收一收,泡泡玛特三季报部分可以概括为几句话:
-
同比深跌,主要是高基数叠加海外去库存。 2025年三季报是历史单季峰值,今年同比压力突出,不能简单把下滑理解为长期逻辑破坏。
-
国内线下仍是基本盘。 线下渠道降幅远小于线上,说明沉浸式体验、门店氛围和IP情感沉淀仍然是泡泡玛特的核心优势;线上主动控促销,是在保护价格体系和稀缺性。
-
海外从“铺规模”转向“单店盈利模型”。 去年经销商囤货导致高基数,今年消化库存比预期慢;7到10月边际企稳,但企稳不等于快速回到高增长,更多是止跌和环比改善。
-
库存和供应链追求柔性。 主动控订货、控SKU、优先消化老品,自有工厂短期不追求毛利率大幅抬升,重点是交期可控、小批量试产、降低缺货和滞销风险。
-
不设集团增长目标,是一种克制。 不为了收入目标低价倾销、疯狂压货、无节制投放,而是夯实IP孵化、供应链、库存、海外单店模型和组织能力。产品和体验是因,业绩是果。
-
IP运营更精细化。 不追求IP数量,优先拉长头部IP生命周期,减少低效SKU稀释用户注意力,追求爆款常态化而不是偶尔超级爆款。
-
明年四条主线:海外单店模型、柔性供应链、IP精细化运营、组织效率优化。 核心是从粗放增长回到健康经营。
-
平常心看波动。 企业成长不可能一帆风顺,方向对,起伏之后仍会往上走。拉长时间、辩证看问题,保持平常心,做热爱且能持续分享价值的事。
整体看,这份三季报和业绩会传递出的关键词不是“高速增长”,而是回归常态、健康经营、尊重时间、尊重经营。短期数字承压,但公司对问题讲得比较清楚,策略也在从粗放增长转向精细化运营。后面还需要几个季度去验证:海外单店模型能否跑通,库存周转能否持续优化,国内线下韧性能否延续,以及IP爆款能否更常态化。 $泡泡玛特(09992)$ $东方甄选(01797)$ $理想汽车(LI)$
风险提示: 本文仅为录音整理与个人思考,不构成任何投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
