


海力士Q3业绩创纪录!运营利润暴增632%,250亿美元回馈股东,盘后大涨8%
韩国存储芯片巨头 $SK海力士(SKHY)$ 交出了一份创纪录的第三季度成绩单。
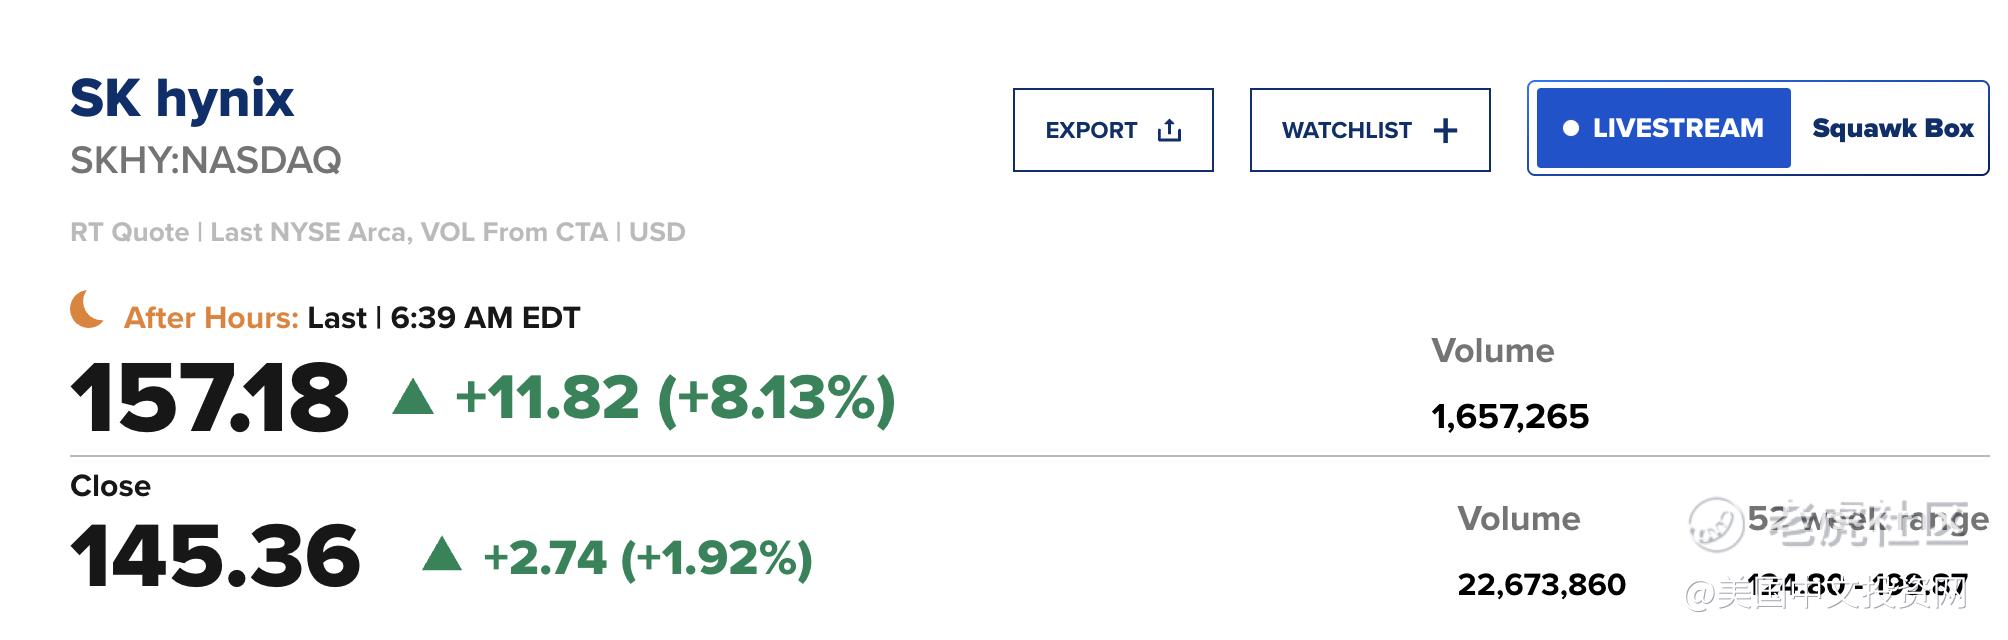
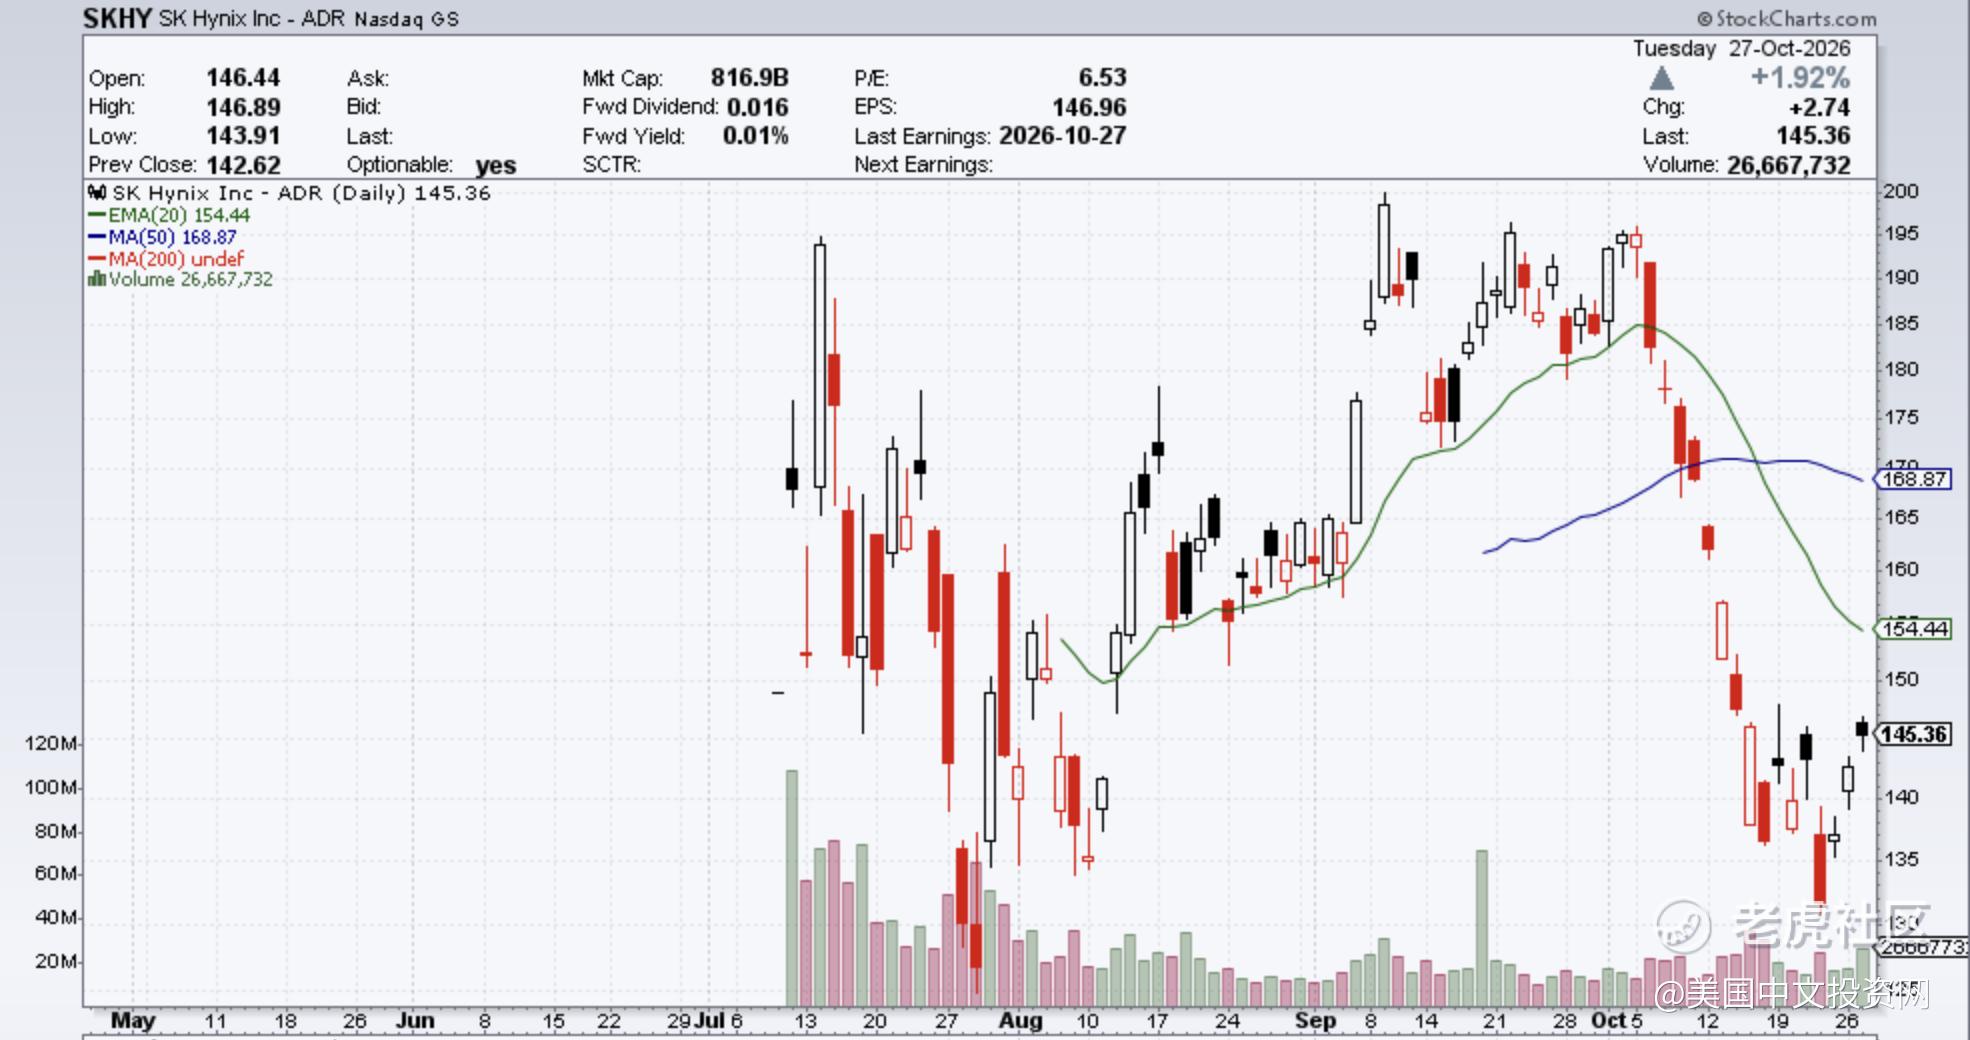
受业绩大幅超预期及大规模股东回报计划提振,公司盘后股价上涨超8%。
随着AI数据中心持续扩张,高带宽内存(HBM)需求旺盛,SK海力士的业绩增长已经从单一产品需求,延伸至传统DRAM价格上涨和服务器内存需求回暖。
一、营收首次突破100万亿韩元,运营利润同比暴增632%
SK海力士第三季度营收达到104.62万亿韩元(约788.6亿美元),首次突破100万亿韩元,远超分析师预期的98.34万亿韩元。同比增长327.9%,环比增长31.9%。
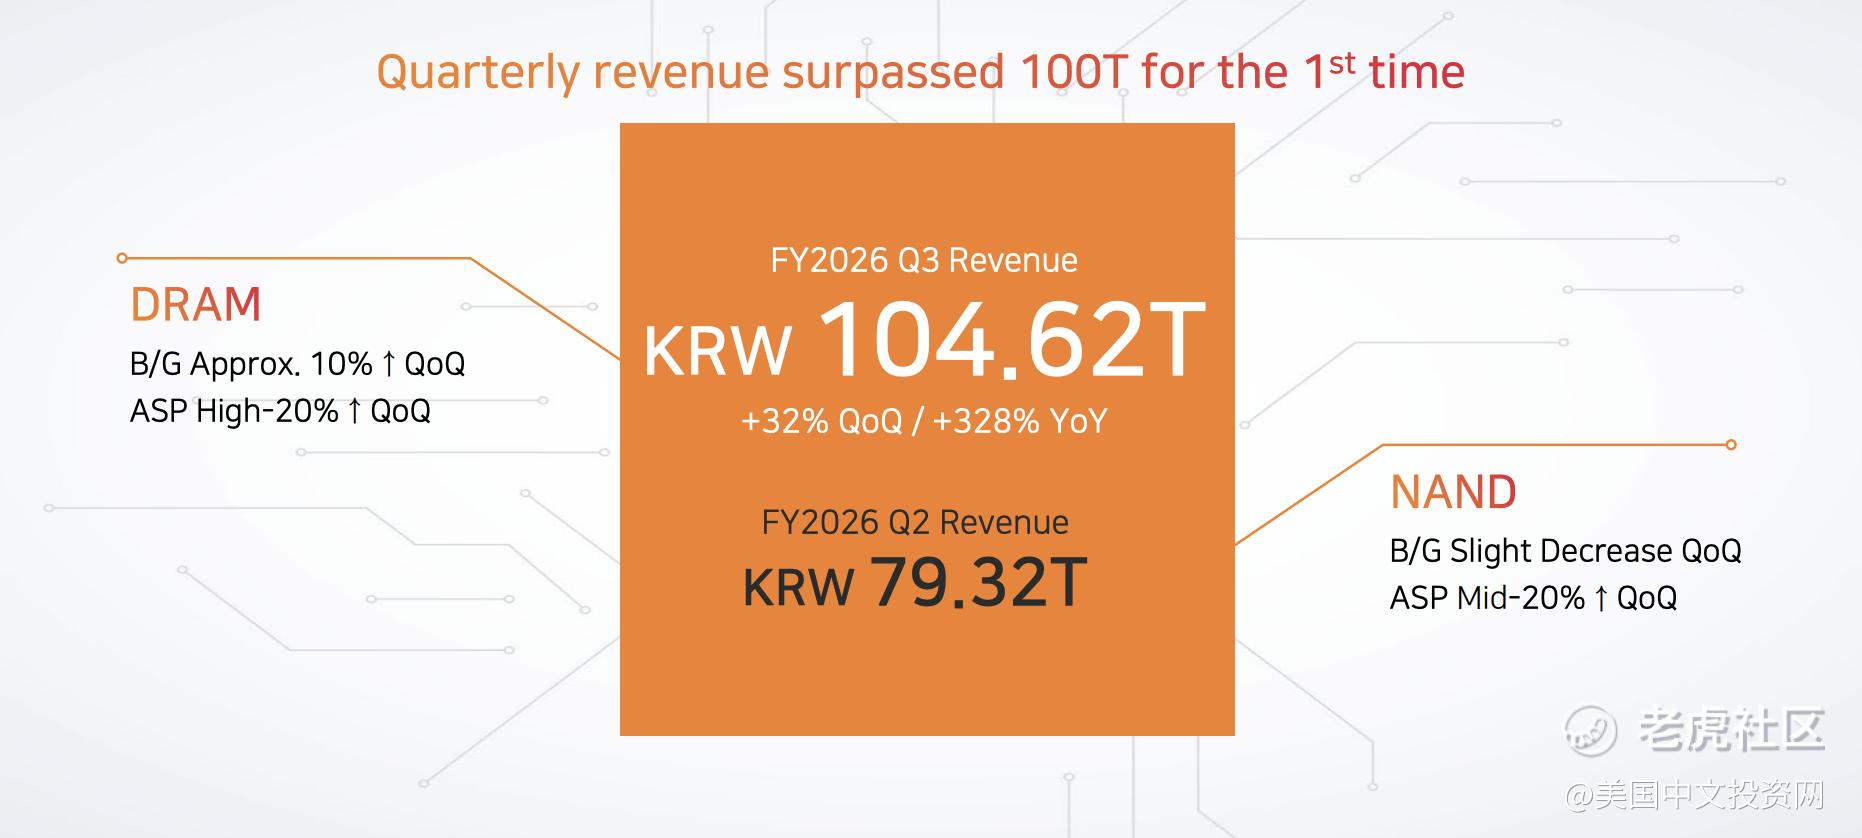
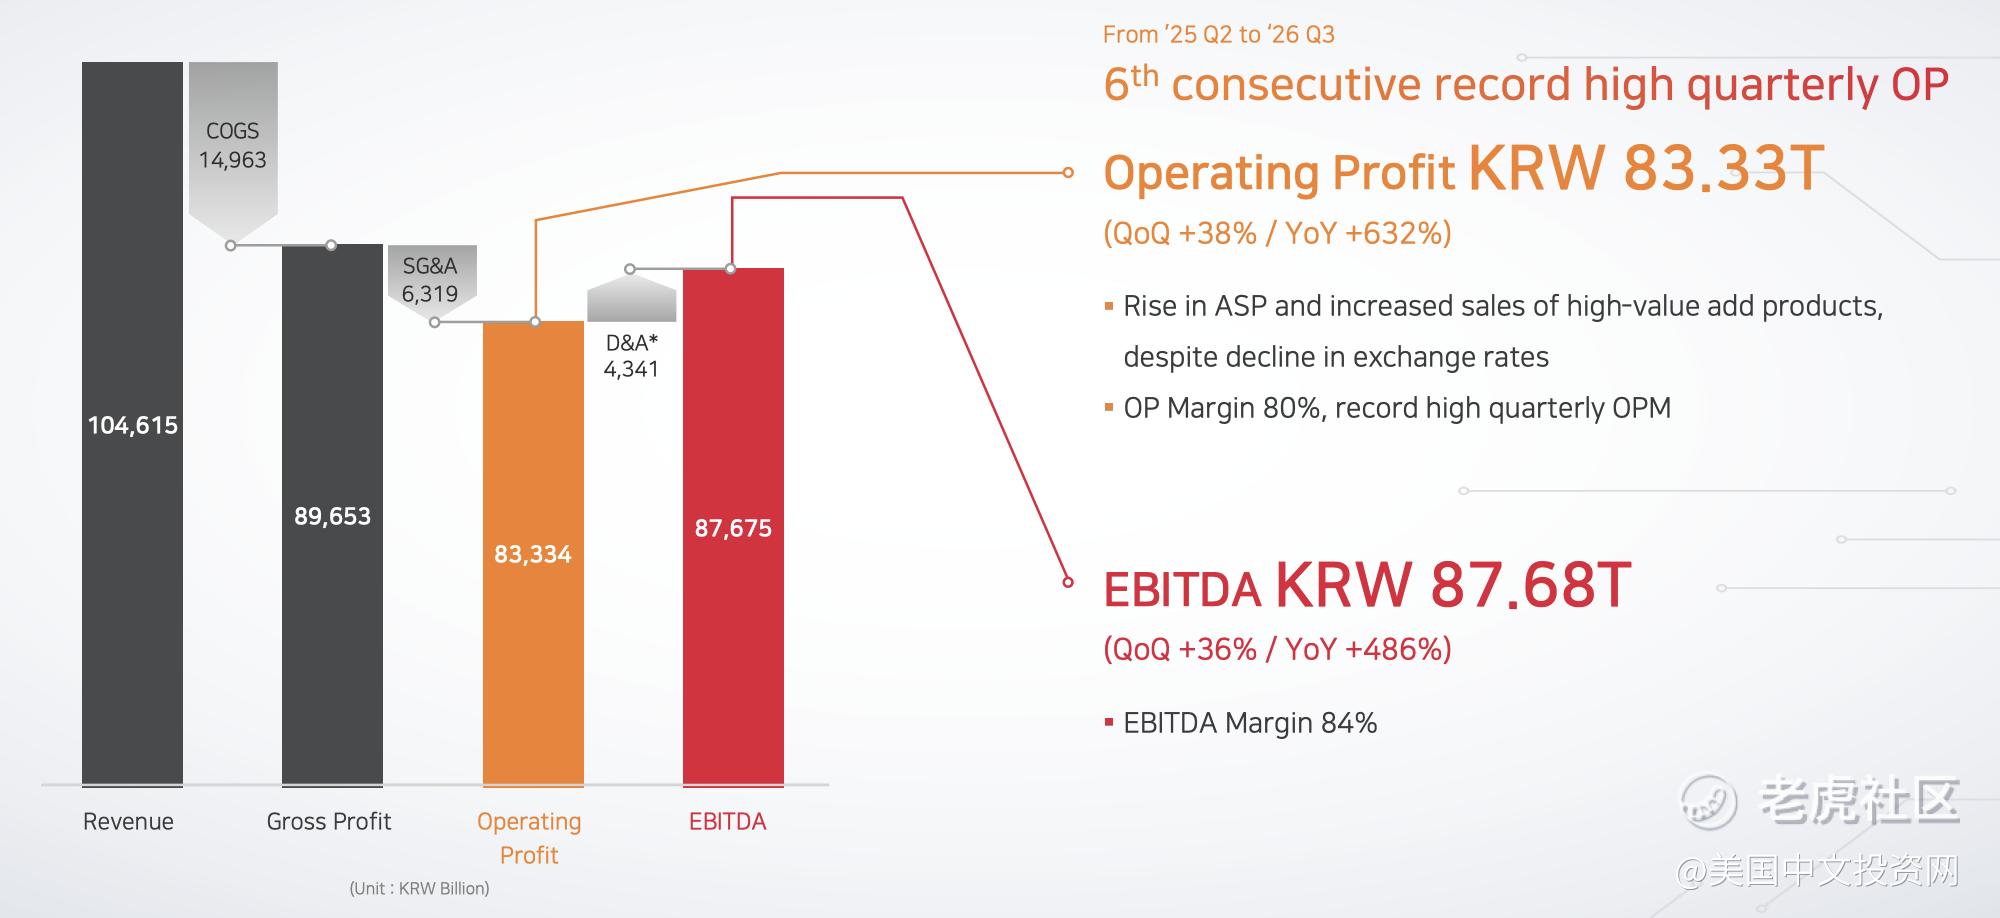
运营利润达到83.33万亿韩元(约628亿美元),高于市场预期的76.72万亿韩元,同比增长632.1%,环比增长37.6%。
运营利润率:80%,显示公司在当前存储芯片供需格局下具备强劲的盈利能力。
需要注意的是,公司第三季度净利润环比下降58%,主要是因为第二季度包含约477亿美元的一次性收益,其中大部分来自日本存储芯片企业铠侠(Kioxia)的相关收益。这并不意味着主营业务盈利能力出现同等幅度的下滑。
二、250亿美元股东回报,回购与特别股息齐发
除了业绩超预期,SK海力士此次还宣布了合计34万亿韩元、约257亿美元的股东回报安排。
其中包括:
第三季度股息:14万亿韩元,包含利用投资铠侠所实现收益发放的特别股息。
股票回购:20万亿韩元,其中一半计划于今年注销。
此外,公司此前宣布的40万亿韩元股票回购计划已于上周完成,相关股份也将被注销。
上述安排属于公司更大规模的股东回报计划的一部分。SK海力士还计划,将2025年至2027年累计自由现金流的50%以上用于股东回报。
对投资者而言,股票回购并注销可以减少流通股数量,在其他条件不变的情况下提升每股收益;特别股息则让股东直接分享公司投资收益。
三、HBM4放量在即,AI需求继续支撑业绩
SK海力士是英伟达(NVDA)的高带宽内存供应商,也是AI基础设施投资热潮的重要受益者。
公司预计,第四季度HBM4的出货量和营收都将超过上一代HBM3E,并随着韩国清州M15X工厂逐步提升产能,进一步扩大先进存储芯片供应。
与此同时,传统存储业务也在改善:
DRAM价格上涨:第三季度DRAM平均售价环比上涨约20%至30%,既受传统DRAM价格上涨推动,也与高售价HBM4产品占比提升有关。
服务器内存需求增长:服务器DDR5内存芯片出货量环比增长超过40%,反映出数据中心建设对存储产品的需求仍然强劲。
长期订单提供支撑:公司已与14家主要客户签订长期协议,覆盖2027年和2028年超过50%的产能。
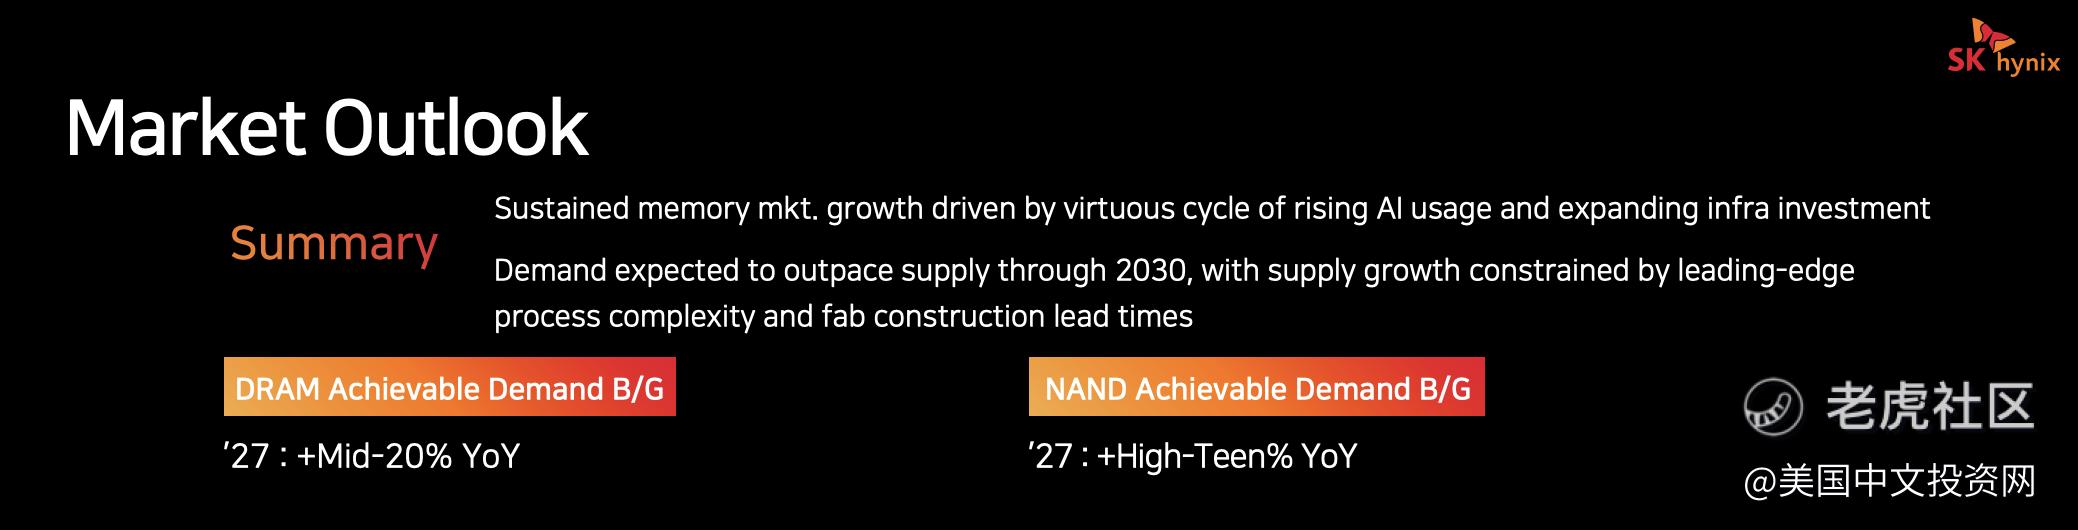
SK海力士预计,内存市场供不应求的局面短期内仍将持续,甚至可能延续至2030年。这意味着,如果AI投资继续增长,HBM与服务器内存有望共同支撑公司的收入和利润。
四、Solidigm暂缓IPO评估
在业绩电话会上,SK海力士CEO Kwak Noh-Jung表示,考虑到金融市场波动及半导体股票调整,公司已暂停对美国子公司Solidigm潜在IPO及上市前融资方案的评估。
这并不代表Solidigm已经取消上市,而是相关融资与上市选项暂时搁置,后续仍可能根据市场环境重新评估。
另一方面,并非所有分析师都认为SK海力士是当前最具吸引力的存储股。
Susquehanna分析师Mehdi Hosseini维持对该股的中性评级,并认为美光(MU)更丰富的存储产品组合、三星电子的晶圆代工业务,提供了不同的风险收益特征。他同时指出,SK海力士的股票估值具有吸引力,并更偏好其在美国交易的ADR。
总结
SK海力士第三季度的核心亮点,不只是营收和营业利润创纪录,更在于HBM4即将放量、传统DRAM价格回升,以及服务器内存需求同步增长。
大规模股东回报计划进一步增强了市场信心,但股价能否延续涨势,最终仍取决于AI需求能否兑现为持续增长的盈利,以及当前高利润率能否维持。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- ruan888·11-01 21:39又跌下来了点赞举报