


营收增长超30倍,服务生意毛利率高达88.8%,远信储能通过港交所聆讯
10月19日,据港交所披露,深圳市远信储能技术股份有限公司通过港交所主板上市聆讯,招银国际担任独家保荐人。 $深圳市远信储能技术股份有限公司(临时代码)(91202)$
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

远信储能成立于2019年,创始人王堉今年37岁,拥有中山大学工程力学硕士学位,在创办公司之前曾任职于猛狮新能源等企业,在清洁能源行业有超过十年的积累。公司定位为集成储能系统解决方案供应商,业务覆盖大型储能系统解决方案、工商业储能系统解决方案、储能系统产品销售,以及全生命周期运维及电力委托交易服务。
根据弗若斯特沙利文数据,按2025年出货量计,远信储能储能系统解决方案出货量达5.4GWh,在中国储能系统解决方案行业排名第十,市场份额2.1%。
2025年中国储能系统解决方案市场前十大参与者合计占据超过59%的出货量份额,头部集中度较高,宁德时代、阳光电源、比亚迪三家第一梯队厂商合计拿走超30%份额。远信储能处于行业腰部的第三梯队,既没有电芯自产能力,也不具备头部厂商的规模成本优势,它的生存逻辑和增长路径,需要从财务数据和业务结构的演变中去拆解。
远信储能的收入增长曲线是陡峭的。2023年至2025年,公司营收从4.35亿元增至11.44亿元,再增至18.68亿元,两年增长约3.3倍;期内净利润分别为4074万元、9627万元和1.54亿元,连续三年保持盈利。在储能系统集成商普遍面临盈利压力的行业环境中,连续三年净利润为正本身就是一个不低的门槛。
但利润的底色需要细看。2023年至2025年,公司整体毛利率从21.6%降至17.8%,再降至16.1%,逐年下行。这一趋势与国内储能系统价格的整体走势一致。2025年磷酸铁锂储能系统中标加权均价降至0.4791元/Wh,同比下降16.53%。
电芯、PCS等核心设备价格越来越透明,大型能源集团又多以招标方式采购,系统集成商在硬件环节的价差空间被持续压缩。远信储能的毛利率下行,反映的正是这门生意在硬件层面的结构性困境:规模在增长,但每一瓦时赚的钱在变薄。
2026年前四个月,公司营收2.80亿元,上年同期仅851万元;净利润从亏损2886万元转为盈利2307万元,综合毛利率回升至27.4%。超过30倍的营收增幅与上年同期基数偏低有关,大型储能项目的收入确认高度依赖验收时点,2025年前四个月收入不足千万元,全年却做到了18.68亿元。
毛利率的回升同样需要拆开来看:同期储能系统产品销售毛利率为-6.5%,真正拉动综合毛利率的是匈牙利大型项目交付带来的解决方案业务利润率提升,以及高毛利的服务业务占比上升。
远信储能当前最值得关注的变量,不是硬件出货量的增长,而是全生命周期运维及电力委托交易服务这条业务线的快速崛起。
2025年全年,该服务收入占比仅为1.4%;到2026年前四个月,收入约2969万元,占比跃升至10.6%,毛利率高达88.8%。这项业务的逻辑是:当公司交付的大型储能电站进入运营阶段后,远信储能继续为电站提供运维管理,并通过自研的EnergyMarket+电力交易决策系统参与电力现货与辅助服务市场交易,依托AI中台对电价走势进行预测,准确率在85%以上,已在云南、内蒙古等试点市场实现稳定收益。
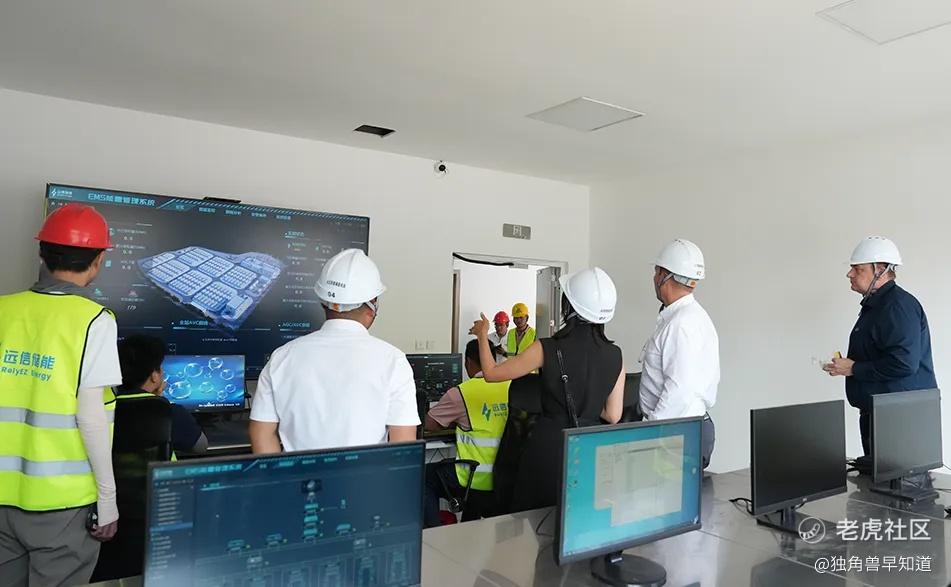
从商业模式看,这是从“一次性硬件交付”向“持续性服务收入”的延伸。硬件集成商在项目交付后,与客户的关系通常就此终止;而运维和交易服务把这种关系拉长到电站的全生命周期,收入从一次性差价变为可持续的服务费,且边际成本远低于硬件制造。88.8%的毛利率与16%左右的综合毛利率之间的落差,说明服务业务的利润质量与硬件业务完全不在同一个量级。
公司正在将这条逻辑向更大的场景延伸。远信储能已布局人工智能数据中心赛道,推出GridUltra 5016浸没式液冷储能系统,针对AIDC的高功耗和高可靠性要求整合构网与液冷技术。云南永德的150MW/300MWh全构网型储能项目已完成工程化验证。
如果服务业务能够在AIDC等新场景中复制,远信储能的收入结构将从“硬件为主、服务为辅”逐步向“硬件为入口、服务为利润”切换。这是它区别于纯硬件集成商的核心叙事,也是毛利率能否在中期维度上企稳回升的关键变量。
远信储能的海外业务在2026年出现了一个跳跃式的变化。
2025年全年,公司海外收入仅877.9万元,占比不足0.5%。2026年前四个月,海外收入达到1.25亿元,占比升至44.64%。这一变化的直接触发因素是匈牙利欧罗斯拉尼110MWh项目的交付,但海外项目的储备已经形成一定厚度。
截至2026年8月,公司拥有30个在手项目,合同总额约30.42亿元,其中25个海外项目合同额合计6.39亿元,占比约21%。项目分布覆盖日本、匈牙利、波兰、美国、智利、布基纳法索、肯尼亚等多个市场,GridUltra系列液冷储能系统已获得多项国际安全认证。
海外市场的战略意义在于价格和利润率。国内大型储能项目以央企集采和招标为主,价格竞争激烈;海外市场的项目定价通常更高,且对集成能力和本地化服务的要求更强。匈牙利项目的交付直接拉高了公司解决方案业务的毛利率,说明海外项目在盈利端具备国内项目不具备的弹性。
但海外收入的基数仍然很小。2026年前四个月44.64%的占比,对应的是1.25亿元的绝对体量,且高度集中于少数几个项目的交付节奏。从“项目制出海”到“可持续的海外收入结构”,中间还隔着本地化团队建设、海外产能布局和渠道持续拓展的完整周期。
远信储能的风险,与其增长路径高度绑定。
客户集中度在2026年前四个月达到了一个极端的水平:前五大客户贡献了94.3%的收入,单一最大客户占比43.6%。2023年至2025年,前五大客户占比分别为53.7%、81.6%和80.2%,集中度本身就在持续攀升。
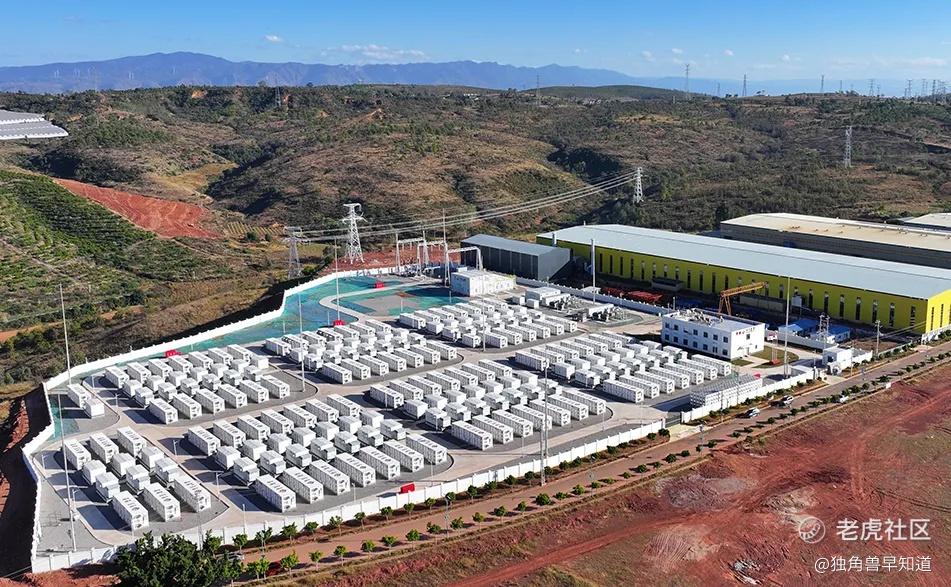
储能电站大型化是这一趋势的行业背景,10万千瓦及以上项目装机已占全国新型储能装机的72%,大型央企集采和独立储能电站成为主流需求,集成商面对的是少数几个体量巨大的客户,单个项目的验收时点就足以改写当期收入。2025年内蒙古500MW/2000MWh项目单笔贡献收入8.32亿元,占全年营收的44.5%,就是这种结构的典型体现。
与客户集中度相伴的是资金链压力。截至2026年6月末,公司银行及其他借款总额达到8.06亿元,约为2025年末的4.3倍。大型储能项目的执行需要集成商垫付设备采购和工程款项,回款周期与项目验收节奏挂钩,规模扩张越快,对营运资金的占用就越重。
公司2025年12月完成新一轮数亿元股权融资,投后估值约22亿元,同创伟业、正海资本、卓源蓝图等机构参与。上市融资在此时推进,既是为了支撑海外扩张和乌镇10GWh新工厂的建设,也在一定程度上为资产负债表补充缓冲。
从2019年成立到2025年出货5.4GWh、营收18.68亿元,远信储能在储能系统集成这条拥挤的赛道上跑出了自己的节奏。连续三年盈利、海外收入从几乎为零跃升至44.64%、运维及电力交易服务以88.8%的毛利率打开了一条与硬件制造完全不同的利润通道,这些数据勾勒出一家腰部集成商在行业价格下行周期中寻找结构性出路的尝试。
但这条路的关键不在于硬件出货量还能增长多少,而在于服务收入能否从10.6%的占比持续向上,以及海外项目能否从“个案交付”沉淀为“结构性收入”。如果这两条线能够兑现,远信储能有机会从“第三梯队的系统集成商”转型为“储能资产的全生命周期运营商”,估值逻辑也将从制造业的市盈率框架向服务业的经常性收入框架切换。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
