


开始招股!聊聊微亿智造这只"工业具身智能第一股"
港交所又迎来了一家硬核科技公司。微亿智造(03275.HK)10月22日正式开启招股。
这家主打“工业具身智能机器人(EIIR)”的企业,在当下大模型与机器人结合的热潮中,绝对算得上是踩中了时代的节拍。在普遍还在烧钱换规模的机器人赛道里,微亿智造不仅拿下了国内20%的市场份额,稳坐行业第一,还已经实现了盈利。今天我就跟各位好好盘一盘这家公司。
一、先把申购信息说清楚
咱们先列关键数据,省得大家到处翻。
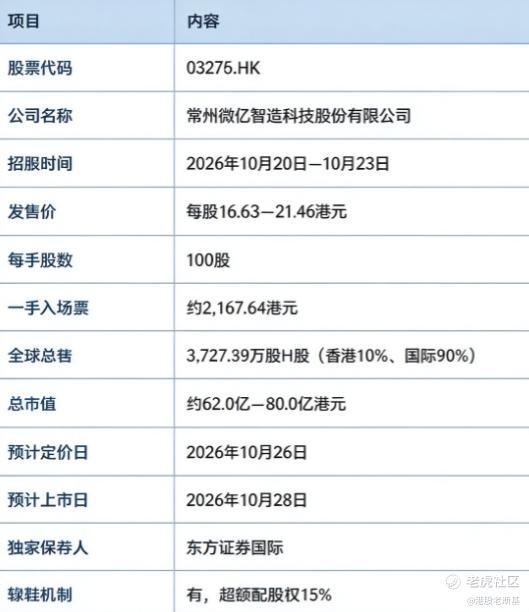
这次公开发售占10%,走的是港交所的机制B,不设回拨——散户能分到的货就这么些,热度再高也不会从机构那边挪过来。好的一面是有绿鞋,多了个稳定价格的力量。一手两千多港元的入场费,门槛不高,想试手气的人估计不少。
二、微亿智造是干什么的
要看懂微亿智造,得先明白什么是“工业具身智能”。
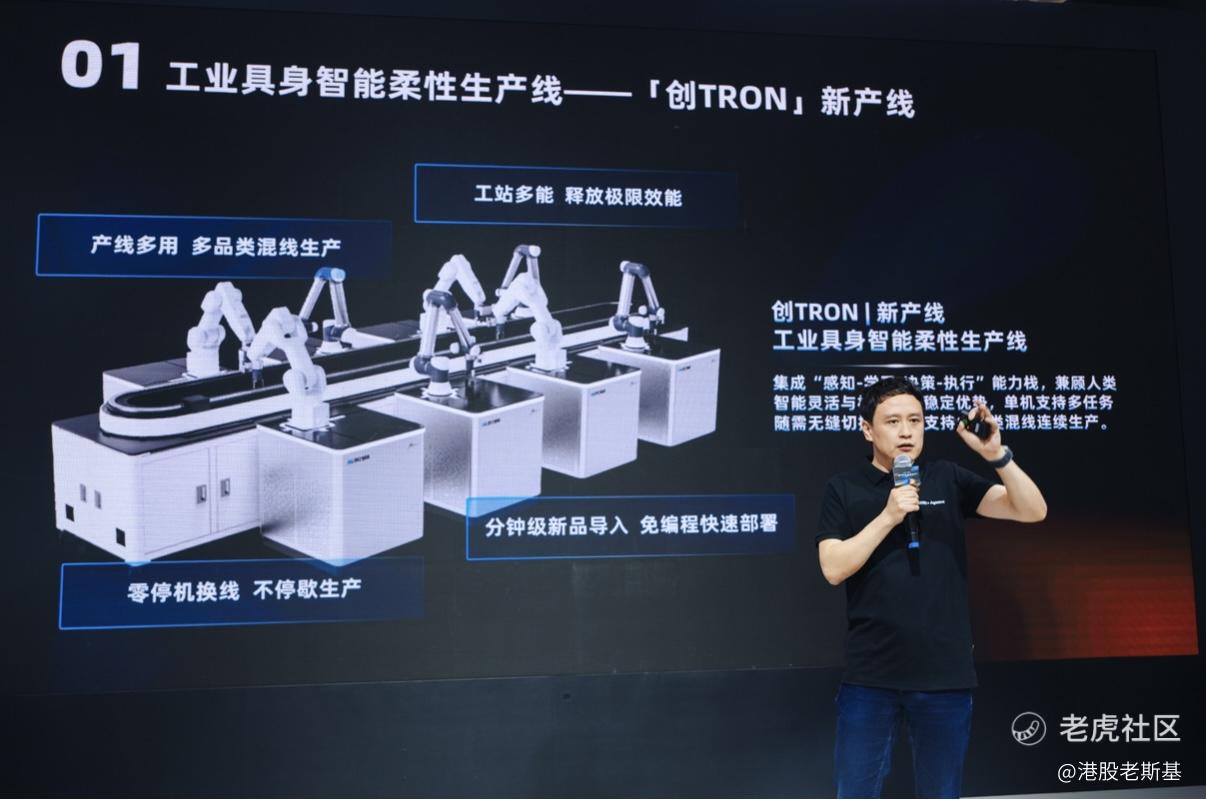
以前的工业机器人,其实是“瞎子”加“死脑筋”,只能按照工程师提前写好的代码,在一个固定点位重复同一个动作。稍微换个产品、换个型号,整个产线就得停工重新编程,费时费力。而微亿智造干的活,就是给机器人装上“AI大脑”和“敏锐的双眼”。
他们推出的核心产品叫EIIR(工业具身智能机器人)。这玩意儿不需要人工去一行行敲代码,它能通过AI模型自主感知、学习、决策和执行。比如在产线上,它看到不同的零件,能自己算出最佳抓取路线;看到产品表面有瑕疵,能自动生成打磨和补焊方案。这就彻底打破了传统自动化的“死板”,实现了真正的柔性制造。
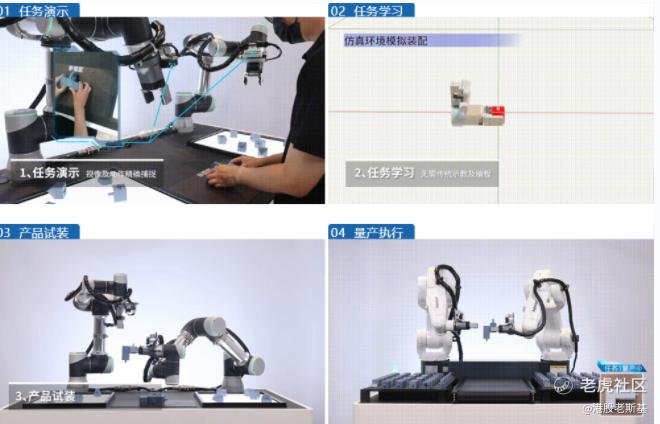
微亿智造能做成这件事,靠的是以“快慢思考”与“人类在环”为核心原则,依托标准化 “云 - 边 - 端” 架构搭建技术体系,赋能机器人完成感知、学习、决策与执行,在广泛行业及应用场景中实现快速且具成本效益的部署。简单来说,“快思考”就是导入专家经验,解决机器人刚进工厂缺少现场数据、无法直接干活的“冷启动”难题;“慢思考”则是把产线上跑出来的数据全部传回云端,让大模型不断自我进化,也让机器人在产线上“越干越聪明”。
这背后是真金白银的数据护城河:超过23TB真实工业场景的非结构化精标数据库、16亿多条标注记录。面向新客户、新工况,公司能够复用历史项目的数据与模型快速生成预训练模型,显著降低模型训练的时间与成本,将行业传统数月的部署周期压缩至数周。这些来自真实产线、和工艺标准对齐的数据,仿真模拟不出来,这是它最核心的家底。而根据灼识咨询的数据,2025年业内大多数公司手里真实工业场景的精标数据不到5TB。
业务上三条产品线:EIIR产品是核心增长引擎,AI赋能设备承接客户定制化需要,模组类产品对外开放核心组件。客户覆盖3C电子、汽车制造、新能源、快消品、半导体,服务超过25家世界500强。2025年起正式出海,目前海外积压订单19份,合约价值3,570万元,欧洲、美国都有落点。
三、两笔收购,补上"脑"和"手"
这家公司的转折,是两次并购。
2022年12月收购智云天工。这家公司的创始人张志琦——前百度智能云副总经理、阿里钉钉副总裁——收购完成后出任微亿智造董事长兼CEO。这一笔补齐的是"脑":云平台、数据处理、模型开发能力,让微亿从AI赋能设备业务延伸到了工业具身智能。2025年11月再收机械臂制造商捷勃特,补全的是"手":机器人本体和底层运动控制能力,顺带支撑EIIR国产替代降成本。
至此,从感知、学习、决策到执行的软硬件全栈闭环成了型。IPO前的股东名单里,百度、元禾控股、深创投、常州政府投资基金、松禾资本都在,产业资本加国资加一线市场化基金,阵容相当齐整。
四、这笔账怎么算
看这类硬科技公司,首要看它的业务是不是在往高价值方向转,以及盈利质量如何。
先看营收和利润。2023年至2025年,公司营收从4.34亿元一路涨到7.96亿元,复合增速达35.4%;2026年前五个月营收4.24亿元,继续保持22.6%的增长。利润端更是让人眼前一亮:2023年因为高强度研发投入亏了1.14亿,但2024年直接扭亏为盈,2025年虽然加大研发又让利润稍微回落,但到了2026年前五个月,期内溢利直接干到了2253万元,同比暴增219%。
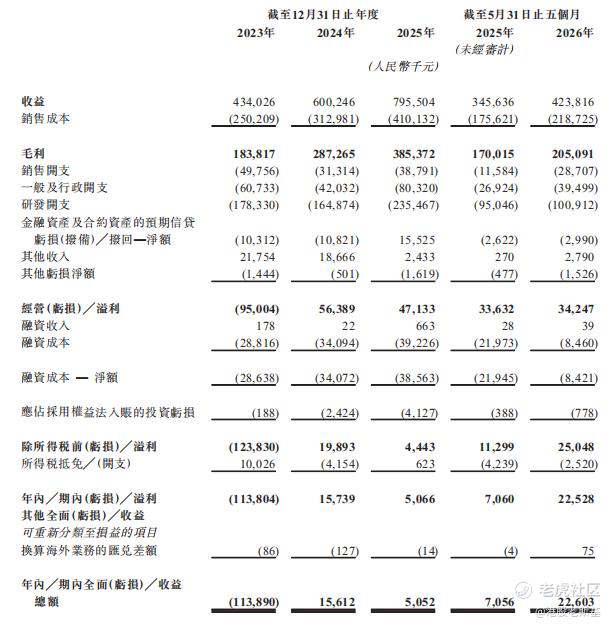
这里头最大的功臣,就是EIIR产品。它的收入从2023年的1.14亿元飙升到2025年的4.53亿元,两年复合增速近100%,2026年前五个月收入2.6亿元,占总收入的比例从26.3%直线拉升到了61.4%。更关键的是,2026年前五个月EIIR的毛利率高达54.8%,直接带动公司整体毛利率提升到了48.4%。
五、为什么我看好它
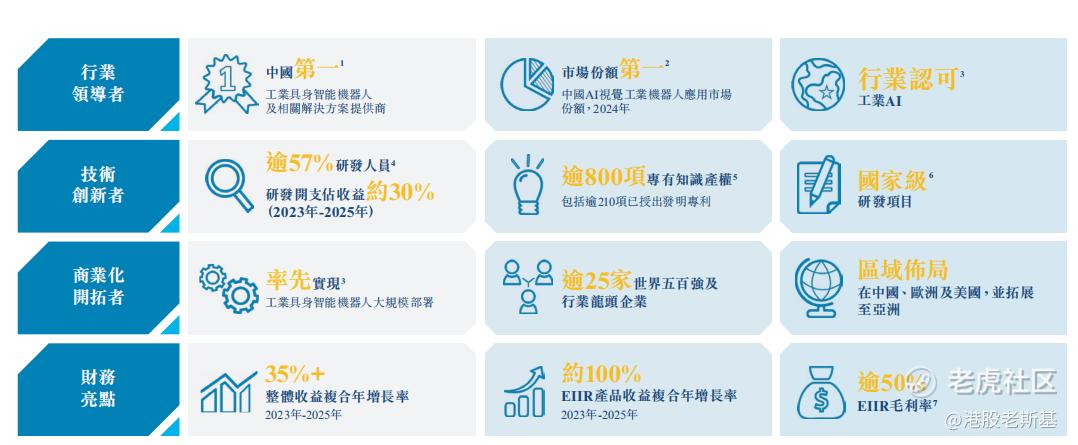
第一,行业空间极大,政策东风强劲。具身智能已经成了国家和各大城市争相布局的未来产业。按2025年收益算,微亿智造是中国最大的工业具身智能机器人产品提供商,市场份额20%,是名副其实的行业龙头。随着AI赋能设备到2030年渗透率的大幅提升,作为领头羊的微亿智造,增长天花板还很高。
第二,实打实的商业化落地能力。现在做机器人的公司多如牛毛,但能真正卖进世界五百强工厂的屈指可数。微亿智造已经服务了超过25家世界五百强及行业龙头企业,覆盖3C电子、汽车制造、新能源、半导体等高壁垒行业。而且从2025年起,他们已经把产品卖到了欧洲、美国,海外积压订单超过3500万元,这说明他们的产品具备了国际竞争力。
第三,极强的技术与数据壁垒。23TB的精标数据、超800项自主知识产权、超210件发明专利,这不是短时间内拿钱砸出来的。他们独到的“快慢思考”机制,把人类专家的经验注入AI体系,真正解决了工业AI落地的冷启动问题。这种基于真实工艺打磨出的模型,护城河极深。
六、最后
打新和长线,咱们分开讲。
打新看热度。"工业具身智能第一股"的标签、一手两千出头的门槛、绿鞋托底,加上公司实实在在扭亏、现金流转正的底色,短线情绪大概率不会差。公开发售只有10%不设回拨,中签率得放平心态,中不上也正常。
如果是奔着长期持有去的,微亿智造的底子是真的不错。创始人团队兼具产业互联网和AI商业化基因;背后还有工业母机基金、深创投等豪华股东阵容;财务上已经实现盈利,EIIR收入占比超过60%,最烧钱的模型研发也在稳步推进,60%的募资都将砸向核心技术。
一句话总结:这是一家"赛道够新、身位够前、拐点已现"的公司。打新可以小仓位试个手气;打算长拿的,上市后盯住三件事——EIIR收入增速、整体毛利率、净利的厚度。这三条线只要继续往上走,微亿智造在港股讲的就是一个能落地的故事。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 风雪财评·10-22 10:32$微亿智造(03275)$ 新股天天有,难得碰到个罗辑讲得圆又真有产品的,我愿意花一手试试点赞举报
- 研财投资圈·10-21股东里百度、深创投这些都在,大厂和国资陪着跑,我跟一手不慌$微亿智造(03275)$点赞举报