


被汽车拖累了
(1)9月发布了最新的社融消费数据,社会消费品零售总额+1.1%。
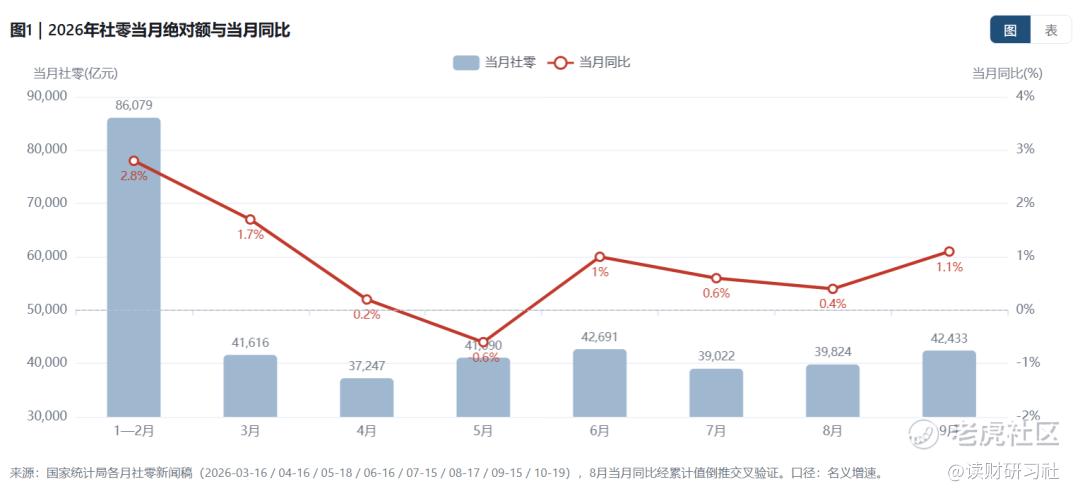
但9月汽车类零售同比−21.2%,是全部品类中跌得最狠的一个。
1—9月汽车同比−14.9%,且跌幅从年初的−7.3%一路扩大。
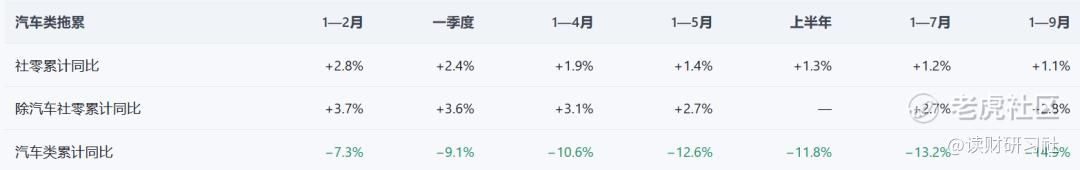
如果说把当月社零从"除汽车的+3.9%"拽到+1.1%,单月拖累约2.8个百分点。
剔除汽车,消费其实没那么难看。
传导到市场上,哪些板块受益,哪些可能继续承压呢?
一、受益方向:
1、必选消费与大众食品:粮油食品累计+6.8%、饮料+5.4%、网上吃类+15.8%,量价相对稳定。
2、消费电子链:通讯器材累计+18.1%,且9月加速到+31.1%,是唯一的高景气细分,整机与代销环节最先反应,零部件要等三季报确认。
二、承压方向:
1、汽车经销与整车:累计−14.9%且降幅仍在扩大,短期看不到拐点。
2、家居建材:建筑装潢材料−9.7%、家具−4.7%,地产链没见底。
3、黄金珠宝零售:累计−2.4%、9月−9.6%,高金价抑制销量。
虽然消费电子链比较景气,但也提醒下,通常该板块领先社零数据1个季度反应,业绩验证要等10月底三季报。
而必选消费属于防御性配置,弹性小但确定性强。
综合来看,全年社零增速大概率落在+1.1%~+1.3%,结构上会延续"必选稳、服务旺、汽车塌"的格局。
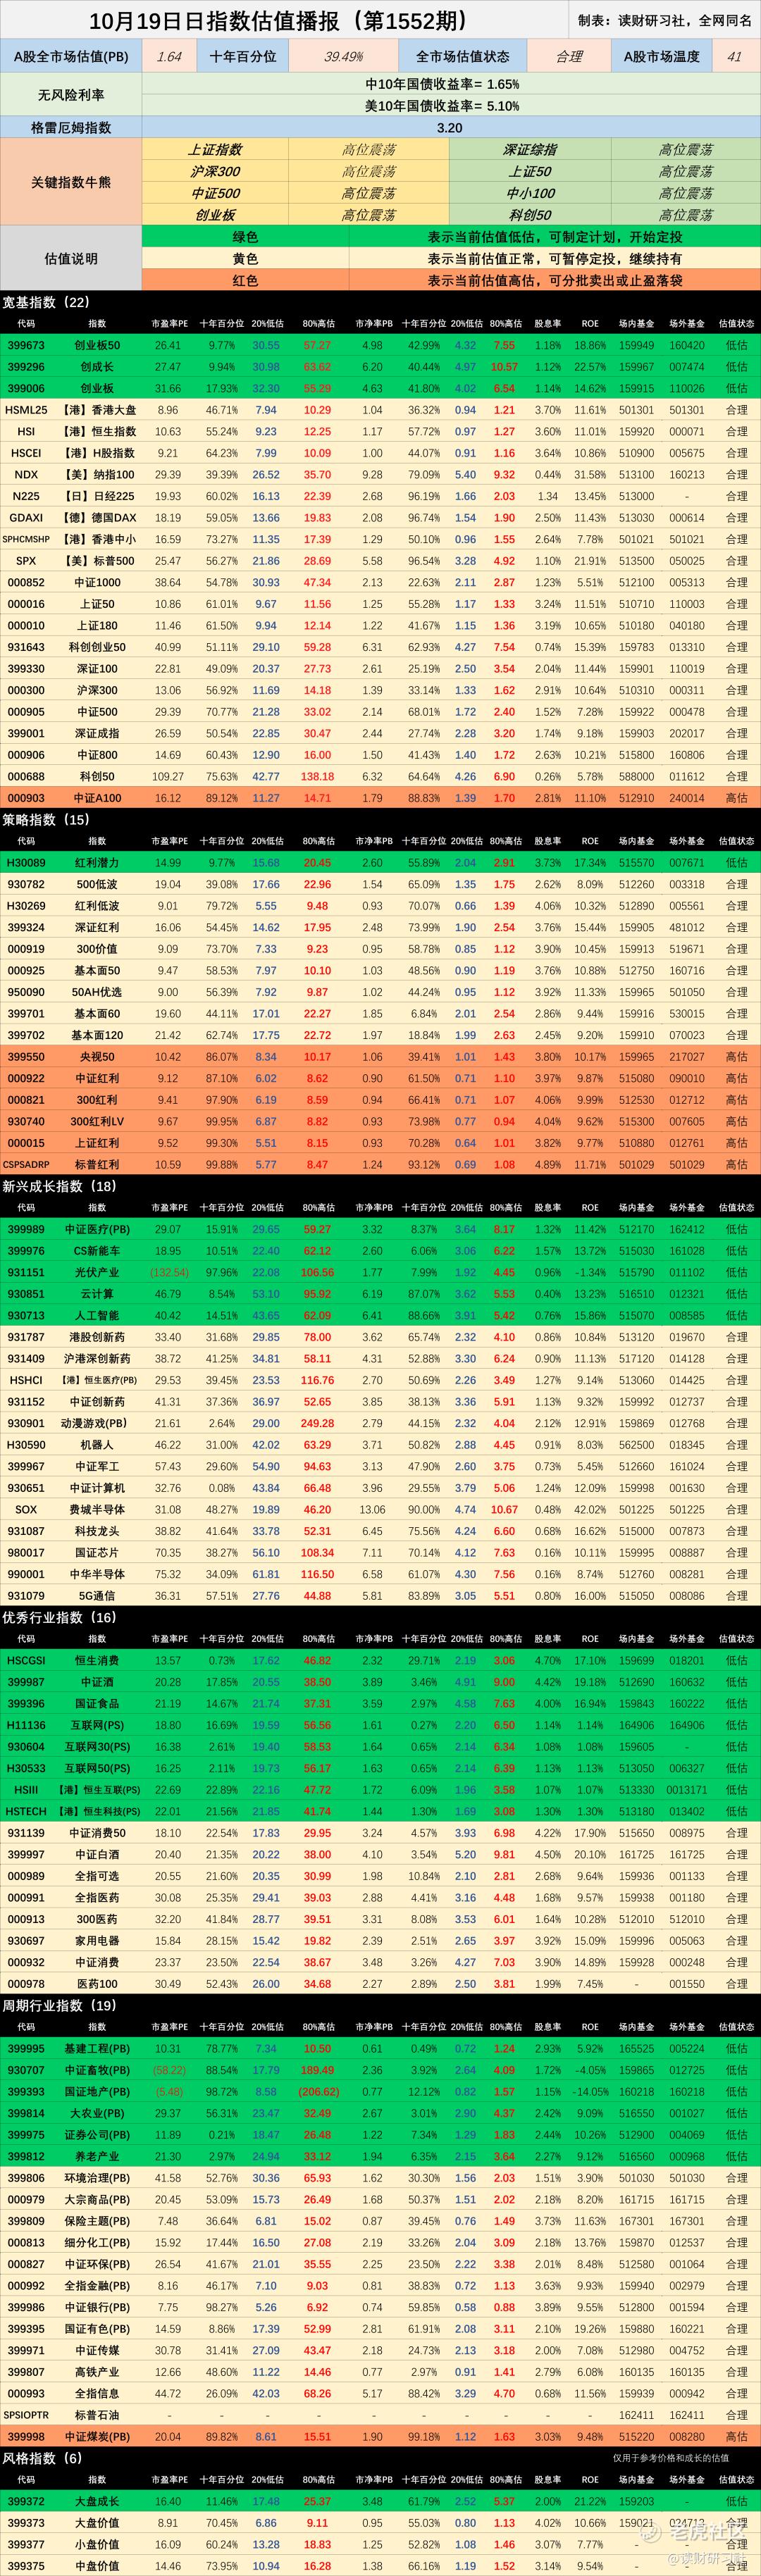
(2)10月19日指数估值播报(1552期)
A股市场温度:41°
指标提示:
1. ROE=净利润/净资产*100%(PB/PE粗略计算);
2. 近十年百分位:当前市盈率或市净率在近十年数据中所处的位置;
3. -表示暂无或不适用数据;
4. 指数样本范围包含A股、港股、美股等宽基和行业指数;
5. 注意银行、地产、金融、证券、环保、大农业、基建参照PB估值;互联网参照PS估值;
6. 医疗、芯片、5G等统计周期短,十年百分位仅供参考。
估值说明:
1. 绿色代表低估,黄色代表合理,红色代表高估;
2. 理论上,绿色安全边际高,机会大,适合买;黄色空间小,适合持有;红色安全边际低,风险大,适合卖;
3.估值状态说明:低估(PE≤20%);合理(20<PE≤80%);高估(PE>80%)
4. 估值适合长期投资参考指标,短期忽略。
本指数估值为个人统计数据,可能存在误差,仅供参考,不构成对任何人的投资建议和依据。
风险提示:本文仅供参考,不构成投资建议,投资者应根据自身风险承受能力审慎决策。市场有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
