


【谋周记】信用的刀,砍到了不借钱的人(2026年第42周|总第292期)
上周,纳指100跌5.5%,2025年4月关税风暴以来最差的一周;费城半导体指数连跌八天,2008年以来最长;周五VIX收在20.1,7月29日以来第一次站上20。
刀是从一张债券开始的。周一落在光模块,周二落在存储,周三落在借钱建数据中心的公司,周五落在软件和网络安全。到收盘,AI链上没有一层没挨过刀。但挨刀的人里,有一批根本没借过钱。
四天,从一张债券到一整条产业链
周一,10月12日。Lumentum、Ciena各跌10%,Coherent跌8%,三家都没有发任何公告。导火索是前一周博通和英特尔两位CEO的一句话:资本可得性可能拖慢AI基建的节奏。光模块是整条链里离"资本可得性"最远的一环,却第一个被卖。
周二,10月13日。长鑫存储宣布4F²单元架构取得进展,年底推服务器内存。海力士跌10%,三星跌7.4%,美光连跌第三天。设备股跟着补跌,应用材料当天跌6.7%。
周三,10月14日。9月CPI同比3.7%,核心2.6%,10年期盘中冲到5.33%。同一天,Chamath在X上贴出一张图:CoreWeave的债券收益率碰到15%,配文问"AI建设是不是在制造一个私募信贷泡沫"。CoreWeave当天跌15.5%,甲骨文跌8.8%,Dell跌11%,纳指跌1.9%,7月23日以来最大单日跌幅。
周四,10月15日。PPI同比6.3%,2022年12月以来最高。CoreWeave五年期CDS盘中冲到1,195个基点。韩国KOSPI跌8%,六个月新低,台湾跌3%。台积电交出创纪录的季报,四季度指引同比增58%,股价跌3%。最反常的一笔在债市:通胀数据连续两天超预期,10年期却跌了13个基点到5.06%,钱从AI股里出来,直接躲进了国债。恐慌到这个程度,连利率都不要了。
周五,10月16日。刀落到了最后一层。45只软件股里43只下跌,一天蒸发2,600亿美元,微软一家830亿;Palantir进入技术性调整;网络安全ETF一周跌10%,2020年3月以来最差。布伦特触110美元,VIX涨22%。
全周账单:neocloud跌23%到34%,AI服务器三家跌23%到25%,光模块跌22%到31%,半导体设备跌15%到19%,存储跌15%到19%,消费型软件跌16%到18%,网安跌11%到18%。
卖的人是谁,高盛主经纪商的数据给了答案:多空基金本周亏2.9%,连续六个交易日净卖AI股;10月15日,三大对冲基金策略同日亏损超过80个基点,从疫情到2025年底从未发生过,2026年已经是第三次;亚洲基金10月上半月亏6.8%,6月底以来的涨幅吐掉一半。
刀从哪里来:一家B+公司的账本
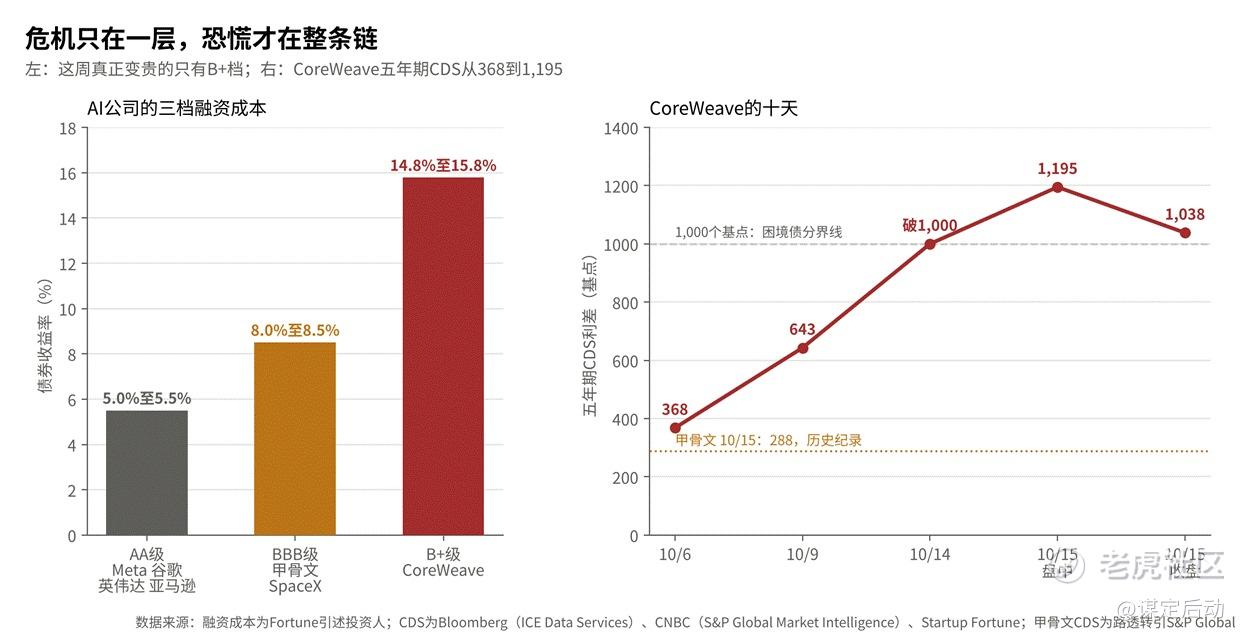
CoreWeave的生意是借钱买GPU、建数据中心,再按长期合同租给AI实验室和云厂商。二季度末,它有356亿美元债务加163亿租赁负债,合计519亿。它的五年期CDS,10月6日是368个基点,10月9日643,周三破1,000,周四盘中1,195,收在1,038;2031年到期的债券收益率15.78%,2032年的债报价77美分。按35%的回收率换算,市场给它五年内违约的概率超过六成。公司的回应是:98%的收入来自不可取消的take-or-pay合同,积压订单超过1,000亿,足够覆盖全部债务。市场不信的不是合同,是五年后签合同的那个客户还在不在。
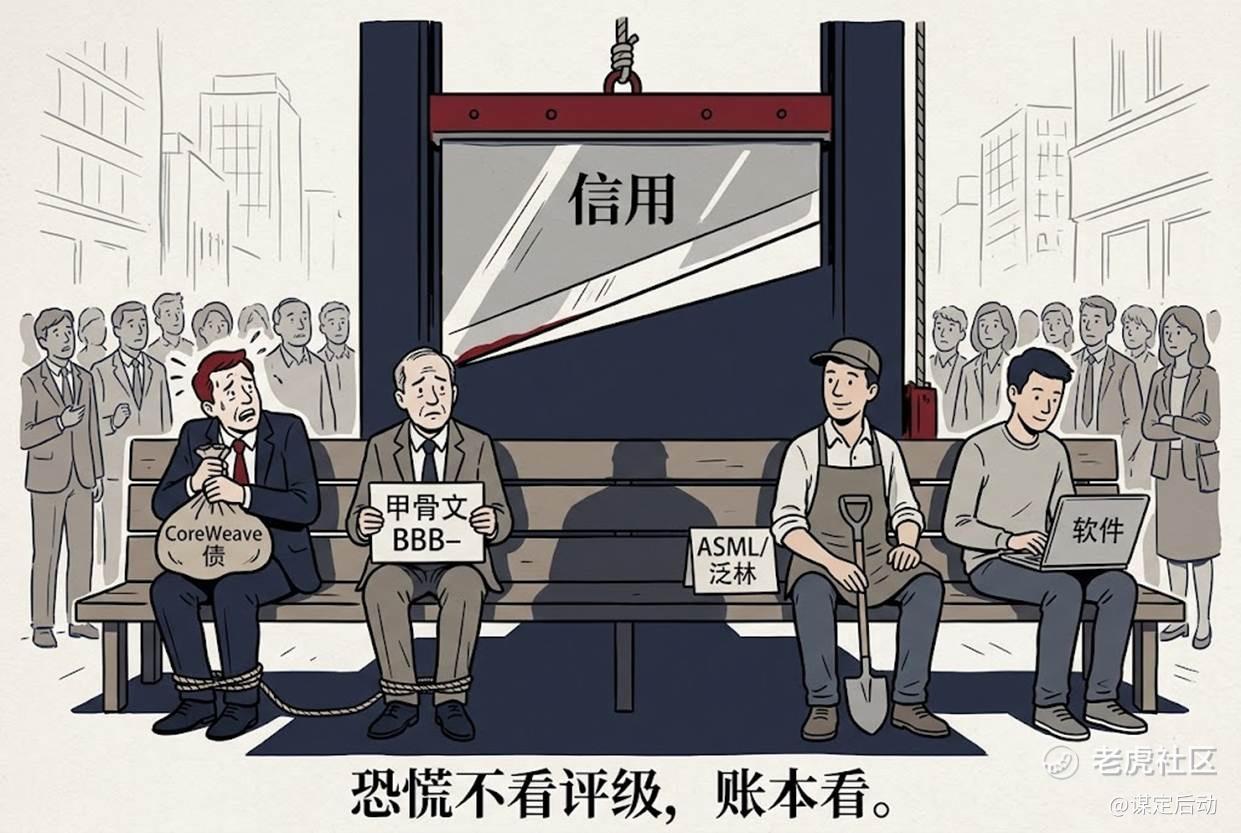
这把刀之所以能砍到整条链,是因为整条链都在借钱。 谷歌、亚马逊、Meta、甲骨文今年发债2,280亿美元,是2025年全年的两倍多;IMF本周警告,超大规模云厂商已占全球投资级债券发行的10%,2024年还不到1%。甲骨文是四家里离垃圾级最近的一家,评级BBB−,CDS周四创纪录288个基点,6,380亿待履约合同有一半来自OpenAI,下一财年资本开支900到950亿,标普估它的自由现金流缺口420亿。软银的CDS到了424。连亚马逊、谷歌、Meta、英伟达的CDS都创了各自的纪录,虽然量级低得多。
但要看清楚,危机只在一层,恐慌才在整条链。 AI公司的融资成本分三档:AA级的Meta、谷歌、英伟达、亚马逊,短端5%到5.5%;BBB级的甲骨文和SpaceX,十到十二年期8%到8.5%;B+的CoreWeave,15%。这周真正变贵的只有第三档和第二档的边缘,第一档一个基点都没动。德意志银行的Jim Reid说这种担心会变成自我实现的预言,Evercore交易台的说法更直白:市场在对"没有经营现金流支撑的AI债"说不。
恐慌不看评级,账本看
我们用60只AI链股票做了一个检验:本周跌幅对年初至今涨幅做回归。结果是,只要在AI链上,这周先扣12个点;年初至今每多涨100%,再多扣3个点。但这两项加起来,只能解释不到一成的差异。剩下九成,由每家公司在供应链里的位置决定。
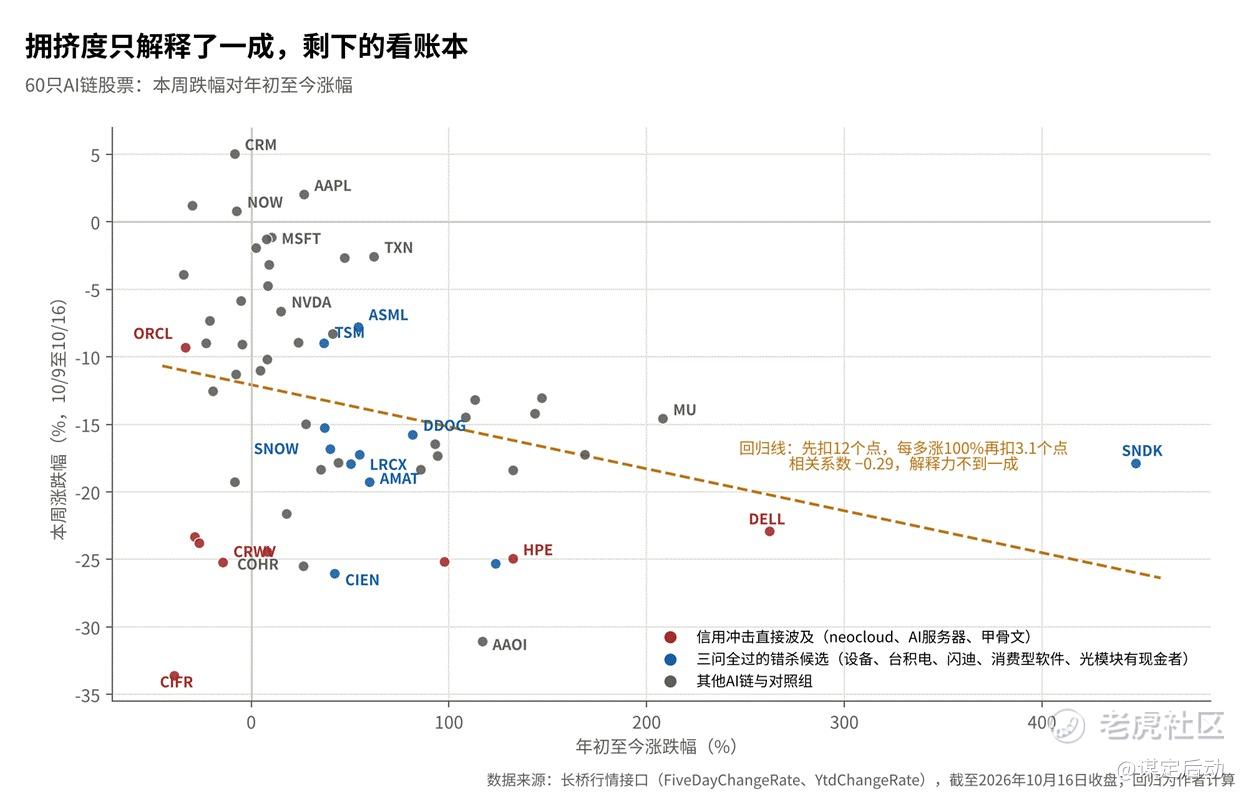
位置用三个问题划线:你给谁开发票,你自己要不要向资本市场要钱,这周的坏消息是不是你的产品。
刀的准头,可以从没挨刀的人身上看出来。德州仪器、ADI、高通一周只跌2%到3%,苹果涨2%。软件内部更说明问题:今年跌得最多的Salesforce、ServiceNow、Adobe,这周反而涨了5%、0.8%和1.2%。卖盘是按因子下的刀,砍的是AI链里年初涨得多的名字,不看行业,也不看估值。这是去杠杆的指纹,不是基本面的判决。
卖铲子的没借钱
泛林(LRCX)从10月5日起连跌九个交易日,1984年上市以来第一次,九天跌21.7%。应用材料(AMAT)八连跌,2018年以来最长。科磊(KLAC)一周跌15%。
就在它们连跌的同一周,它们的两个最大下游开口说话了。
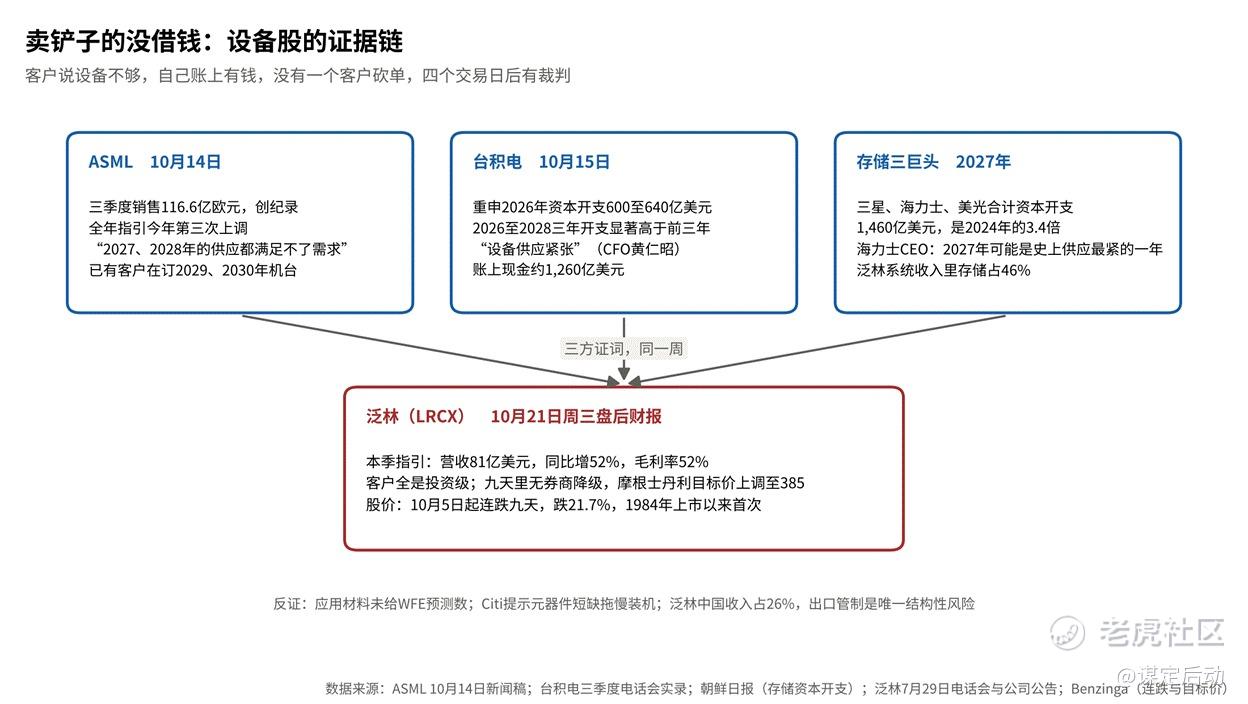
10月14日,ASML三季报:净销售116.6亿欧元,环比增25%,净利49.6亿,环比增70%,全年指引今年第三次上调。CEO Fouquet的原话是,按现有规划,2027和2028两年的供应都满足不了客户需求,有客户已经在订2029和2030年的机台。ASML这周照跌7.8%。
10月15日,台积电电话会:重申今年600到640亿美元的资本开支,2026到2028三年的开支会显著高于前三年,N2产能明年翻倍以上。CEO魏哲家说需求和供应的缺口"还相当大",CFO黄仁昭说"设备供应紧张"。台积电账上现金约1,260亿美元,不欠任何人的钱。
存储这头也一样。三星、海力士、美光2027年合计资本开支1,460亿美元,是2024年的3.4倍,海力士CEO郭鲁正说2027年可能是行业史上供应最紧的一年。泛林的系统收入里,存储占46%。
泛林自己的账本:本季指引营收81亿美元,同比增52%,毛利率52%。10月21日周三盘后出财报,四个交易日之后就有裁判。九天里没有一家券商降级,摩根士丹利反而把目标价从367调到385。
客户全是投资级,客户刚说设备不够,自己账上有钱,没有一个客户砍单。四个条件全占,股价连跌九天。这是本轮最干净的错杀。
三条反证也写在这里:应用材料10月13日在SEMICON West拒绝给出WFE的预测数字,当天多跌的部分市场归因于此;Citi提醒DRAM、电容、光器件短缺可能拖慢装机节奏,这是交货时点,不是订单;泛林中国收入占26%,出口管制是这组唯一的结构性风险。
同一把刀,不同的伤口
同样的三个问题,再过一遍其他挨刀的人。
过了的:台积电,财报创纪录,一周跌9%,证伪条件只有一个,客户砍单,而它自己说没有。闪迪(SNDK),被一条DRAM新闻打下来的NAND公司,一周跌18%,TrendForce预测四季度NAND合约价再涨15%到20%,企业级SSD是唯一涨幅还在扩大的品类。Snowflake和Datadog,产品收入增37%、连续三季加速,营收增36%,净现金40亿,按用量收费,"AI融资"这四个字和它们的现金流之间隔着三层;各留一条反证,Datadog说最大客户三季度开始缩减用量,Snowflake因为AI负载毛利更低把全年毛利率指引从76%降到74%。Ciena,营收增37%,净债务不到4亿,一周跌26%,没有任何公司消息。
没过的:Dell、HPE、超微跌23%到25%,便宜,但Barclays降级的理由是企业AI支出的时点和内存涨价,Dell的AI服务器毛利率只有18%,客户名单里有neocloud和xAI,信用的刀就在它们的应收账款里。Coherent和AAOI,前者上财年自由现金流负10亿、净债务21亿,后者10月5日刚做完增发,自己就在向资本市场要钱。Palantir,55倍市销率从10月9日的历史新高回落,这是估值,和融资无关。
半个:网络安全。CrowdStrike、Palo Alto一周跌17%到18%,需求端没有坏消息,Citi的CIO调查显示安全预算增速升到7%,82%的CIO说AI投资在推高安全支出。但板块前瞻EV/Sales 22倍,六个月前是10倍。业务被错杀,估值没有。美光和海力士,HBM份额18%和50%,大头仍是传统DRAM,长鑫打的正是这一块。这不是错杀,是定价权在受审,裁判是DRAMeXchange的现货价,不是K线。
我的做法
我没有在猜底。错杀名单不是现在买的理由,是卖出停止那天的购物单。去杠杆按因子下刀,卖完才停,不看估值,所以名单上的名字在卖完之前还会跌。我盯三个信号:半导体放量收阳打断连跌,CoreWeave的CDS连续两天收窄,VIX回到18以下。出现一个,加一档。加仓的对象只限三个问题全过的那一层,neocloud一股不碰。账户里的空头Put按事件周的规则处理,正股和Call不动,全部将加上Sell Call。
下周,先看周三
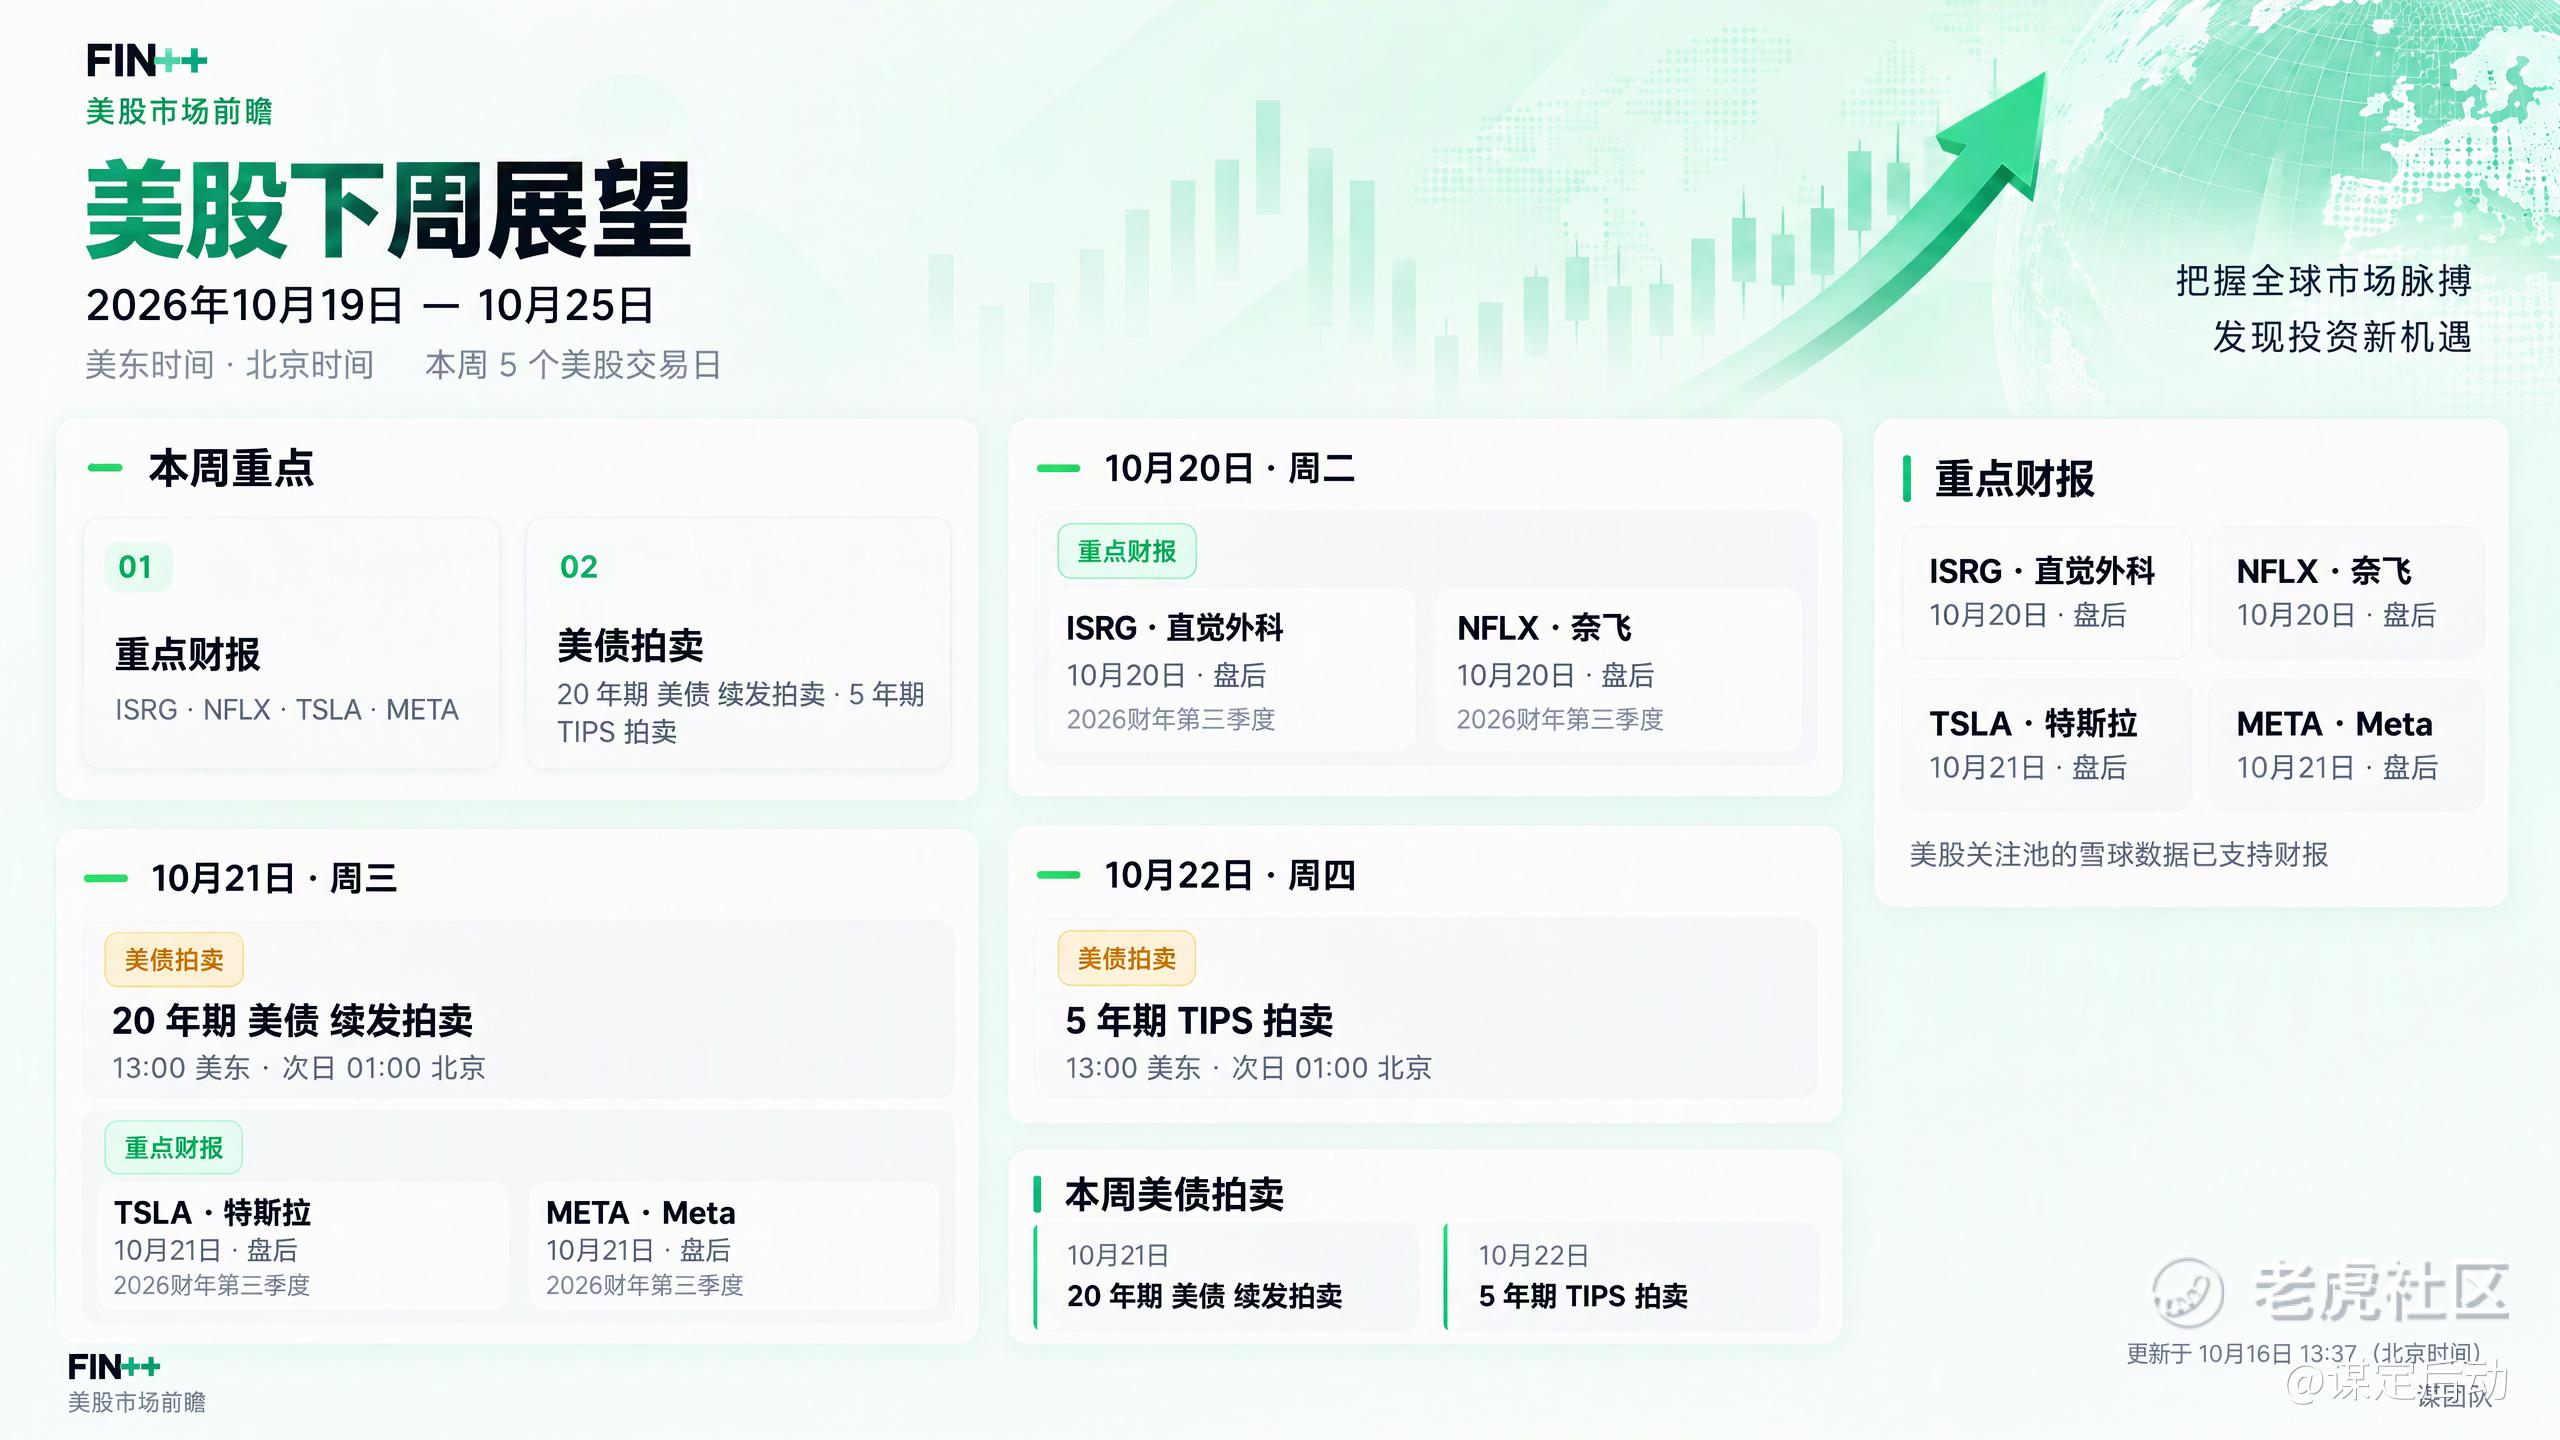
周一开盘先看海力士和三星,亚洲是这轮去杠杆的震中。周三盘后泛林财报,是本期论点的第一场判决;同一天盘后还有Tesla。CoreWeave和甲骨文的CDS仍然是体温计,布伦特守不守110决定12月加息的底层逻辑有没有变。美联储从周六起进入静默期,没有官员出来托市。再下周10月28日,FOMC、Vertiv、ServiceNow撞在同一天。
【下周展望】
信用的刀砍的是借钱的人,恐慌的刀砍所有人,账本决定谁先站起来。
上周的牌:纳指100一周跌5.5%,CoreWeave CDS 1,195,对冲基金连卖六天,10年期反而回到5.08%。
下周的牌桌:周一亚洲,周三泛林,周五之前看CDS和油价。
恐慌不分贵贱,账本分。
买点不在日历上,在信号上:卖出停止的那一天,先买没借过钱的人。
恐慌卖出的是仓位,不是公司。公司下周三自己会说话。
下周展望与具体持仓详情请移步网站:www.finplusplus.com
#小虎投资科普 @小虎热点雷达
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
