


"中国靶材第一股"「江丰电子」宣布筹划H股上市,Q2净利润大增246%
**获悉,10月14日晚间,江丰电子(300666.SZ)公告公司审议通过《关于公司发行H股股票并在香港联合交易所有限公司上市的议案》及相关方案,目前正与中介机构商讨具体细节,但除董事会已通过议案外,其余发行细节尚未确定。本次发行上市尚需提交股东大会审议,并须获得中国证监会、香港联交所及香港证监会等监管机构的批准、核准或备案,最终能否实施存在重大不确定性。
若最终成行,江丰电子——这家客户覆盖台积电、SK海力士、中芯国际、联华电子的"中国靶材第一股",将成为港股半导体材料板块的又一重要标的。
01 公司:打破进口依赖的"中国靶材第一股"
江丰电子成立于2005年,2017年6月在深交所创业板上市,创始人姚力军,总部位于宁波。公司专注于超高纯金属溅射靶材和半导体精密零部件的研发、生产及销售,二者均为超大规模集成电路制造中不可或缺的关键材料和部件。
超高纯靶材是基石业务。溅射靶材主要用于芯片制造PVD(物理气相沉积)工艺,产品包括铝靶、钛靶、钽靶、铜靶及各类超高纯合金靶材。江丰电子通过自主研发打破了我国半导体靶材长期依赖进口的局面,成为台积电、SK海力士、中芯国际、联华电子等全球头部芯片制造商的认证供应商。据日本富士经济报告,近年来公司在全球半导体靶材领域市占率排名前列,是唯一跻身全球领先梯队的中国企业。
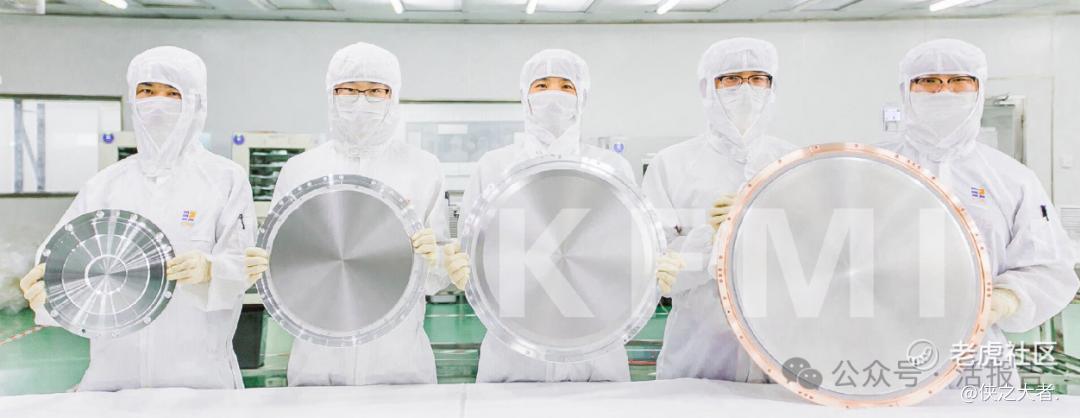
半导体精密零部件是第二增长曲线。产品覆盖PVD、CVD、刻蚀、离子注入等核心工艺环节,Showerhead(气体分配盘)、真空阀、加热器、模组等核心产品持续放量,公司已成为国内多家知名半导体设备公司和国际一流芯片制造企业的核心零部件供应商。
公司业绩亮眼,充分受益国产半导体建设:
2025年全年:营业收入46.04亿元,同比增长27.72%;归母净利润5.00亿元,同比增长24.70%;毛利率27.17%。其中境外业务收入约15.68亿元,占比达34.07%——这是江丰电子筹划H股最直接的业务注脚。
2026年上半年:营业收入27.37亿元,同比增长30.68%;归母净利润5.40亿元,同比大增113.61%;毛利率30.21%,同比提升0.49个百分点;经营活动现金流净额3.29亿元,同比增长17.94%。其中Q2单季营收14.32亿元(同比增长30.85%),归母净利润3.30亿元(同比增长245.73%)。
02 为什么现在赴港上市
境外收入占比超三成 + 海外产能扩张,天然需要国际化资本平台。 公司靶材产品已批量进入台积电、SK海力士、联华电子等全球供应链,且正在韩国建设靶材生产基地。以美元/多币种计价的港股平台,无论对海外客户的结算便利、还是对海外产能建设的融资支持,都更"顺手"。
A股半导体产业链的"A+H"浪潮正盛。 据**大数据统计,2026年以来港股市场已有116只新股IPO上市,合计募资约3905亿港元。其中A股硬科技公司是绝对主力——年内港股IPO募资前三名中际旭创(614.22亿港元)、立讯精密(250.60亿港元)、胜宏科技(231.35港元)全部为A股公司二次上市。半导体材料领域,胜宏科技、景旺电子已完成A+H上市,沪电股份、东山精密等亦在推进中。江丰电子此时启动H股,正是踩在这一结构性趋势上。
指数层面也已"预习"。 2026年8月MSCI指数系列调整中,江丰电子被新纳入MSCI中国指数(31只新纳入A股之一),国际资金关注度本就处于上升通道。
03 结语
据**大数据统计,截至2026年9月30日,招股书仍在有效期内、排队待上市的企业已达615家(其中26家已获上市委员会批准),目前成功挂牌的新股119只。按当前节奏,消化存量需要约四年。
毕马威预计香港全年IPO集资额有望达到5000亿港元、创历史新高,市场容量是这一轮"A+H潮"的最大底气。在如此拥挤的队列中,江丰电子这类"盈利扎实+全球客户+细分赛道空白"的A股龙头,可能仍属于相对优质的候选标的。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
