


预警信号!港股非央国企流动性覆盖率跌至1倍
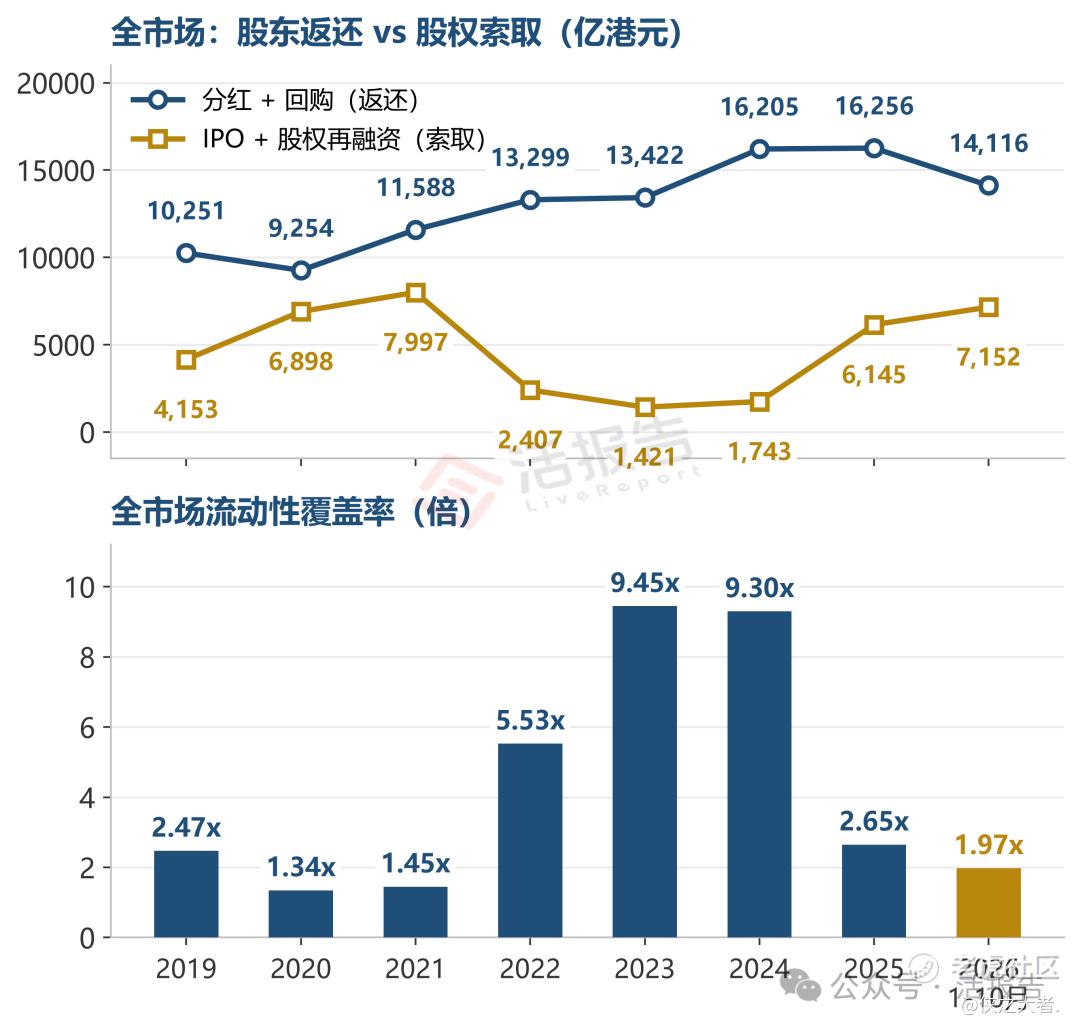
据**大数据统计,截至2026年10月12日,2019年以来港股累计通过现金分红与股份回购向股东返还104,391亿港元,同期通过IPO和股权再融资向市场索取37,917亿港元,全周期流动性覆盖比率2.75倍(流动性覆盖比率=分红回购金额/IPO及股权再融资金额)。拉长看,港股依然是"净返还"而非"净抽水"的市场。
但最新一年的读数在快速走弱。截至2026年10月12日,全市场流动性覆盖率降至1.97倍,创2022年以来新低。相比2024年9.30倍的峰值,两年下降近八成;市场净流动性(现金分红及回购-IPO及股权再融资)同期从14,462亿港元收窄至6,965亿港元。
IPO-回购剪刀差两年翻转4,429亿,已接近2021年融资洪峰
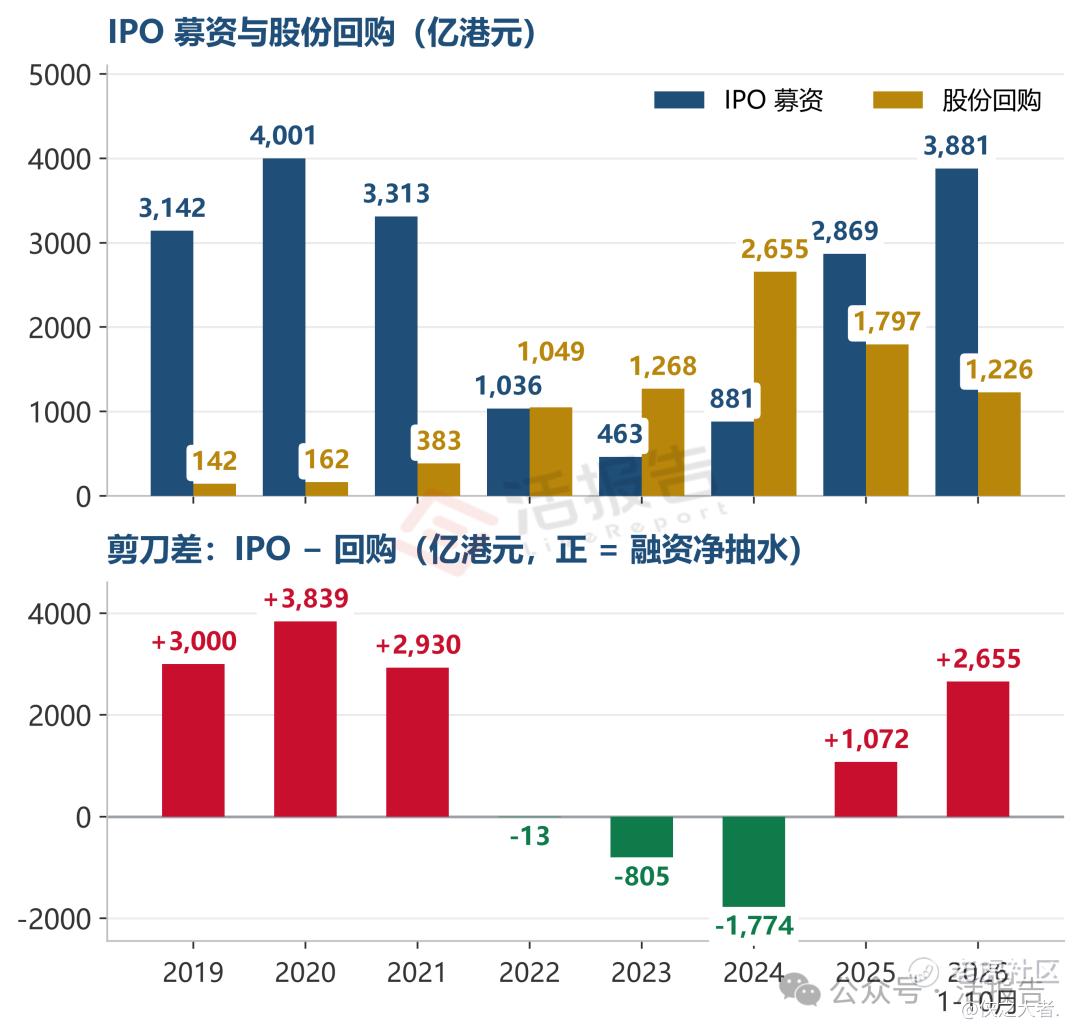
2022—2024年,港股处在"回购跑在IPO前面"的阶段。2024年IPO募资仅881亿港元,回购却高达2,655亿港元,剪刀差(IPO−回购)为−1,774亿港元。
2025年剪刀差翻正至1,072亿港元,2026年前10个月进一步扩大到2,655亿港元,两年翻转4,429亿港元。这个水平已经接近2021年融资超级周期时的2,930亿港元——而2021年,正是恒生科技指数见顶的前夜。
分子退潮:回购只剩峰值的46%,且几乎全靠非央国企
分母端确实是主要推手。截至2026年10月12日,2026年IPO募资已达约3,881亿港元,且已超过2025年全年(2,869亿),是2024年(881亿)的4.4倍;股权再融资3,271亿港元,与2025年全年的3,276亿基本持平。
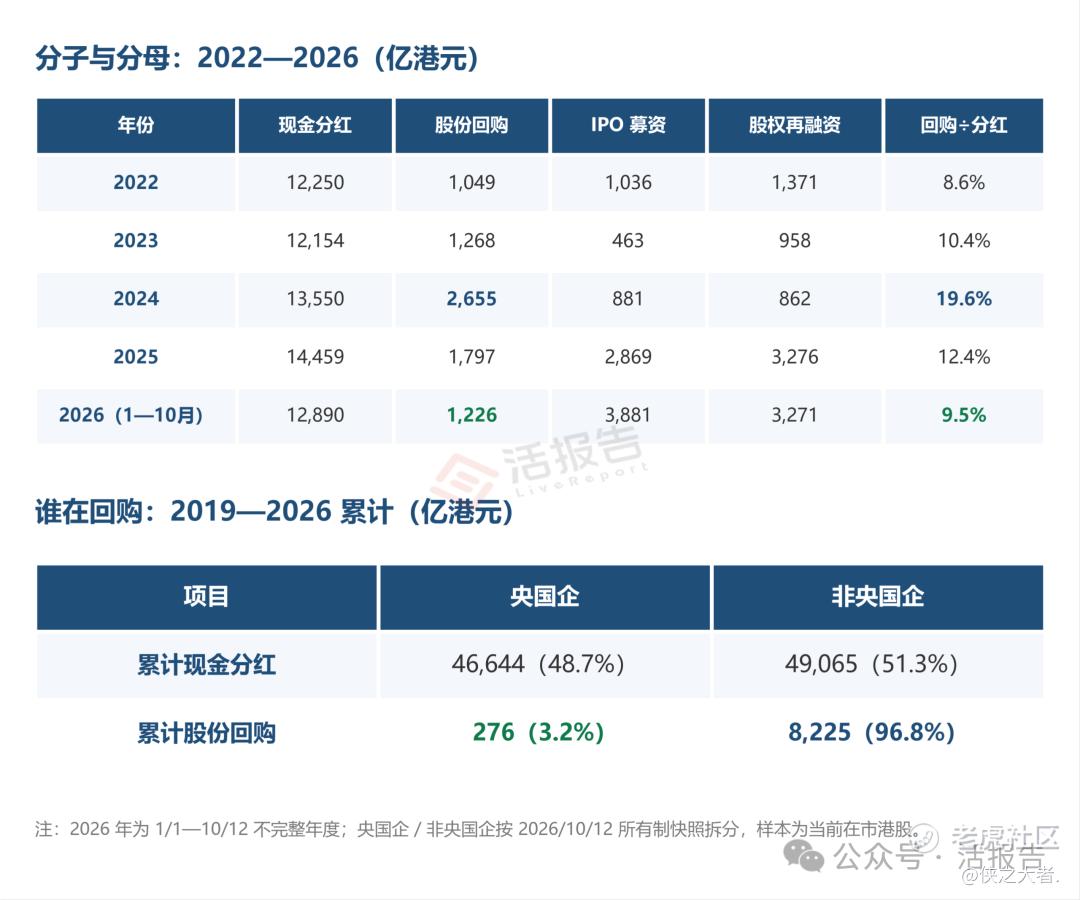
更值得注意的是谁在回购。2019年以来,央国企累计回购仅276亿港元,占全市场回购的3.2%;非央国企贡献了96.8%。多年来,央国企的角色始终是分红,这也就意味着回购这根支柱高度集中在腾讯、友邦、汇丰、小米等少数非央国企龙头上,一旦这批公司的回购节奏放缓,分子端几乎没有替代。
回购的收缩,意味着港股"回购驱动"的叙事在这一轮行情里第一次真正降温。2024年6月回购新规允许回购股份不注销之后,市场曾期待港股复刻美股"买出一个牛市",但两年过去,回购金额反而腰斩。
非央国企覆盖率的预警信号已经亮起
我们在2026年7月的文章中提示过:非央国企分红回购对全市场融资的覆盖率一旦逼近1倍,需要警惕。
这个信号现在已经出现。非央国企/全市场覆盖率从2024年的5.53倍,降至2025年的1.45倍,2026年10月则已进一步降至1.16倍,逼近1倍盈亏线。
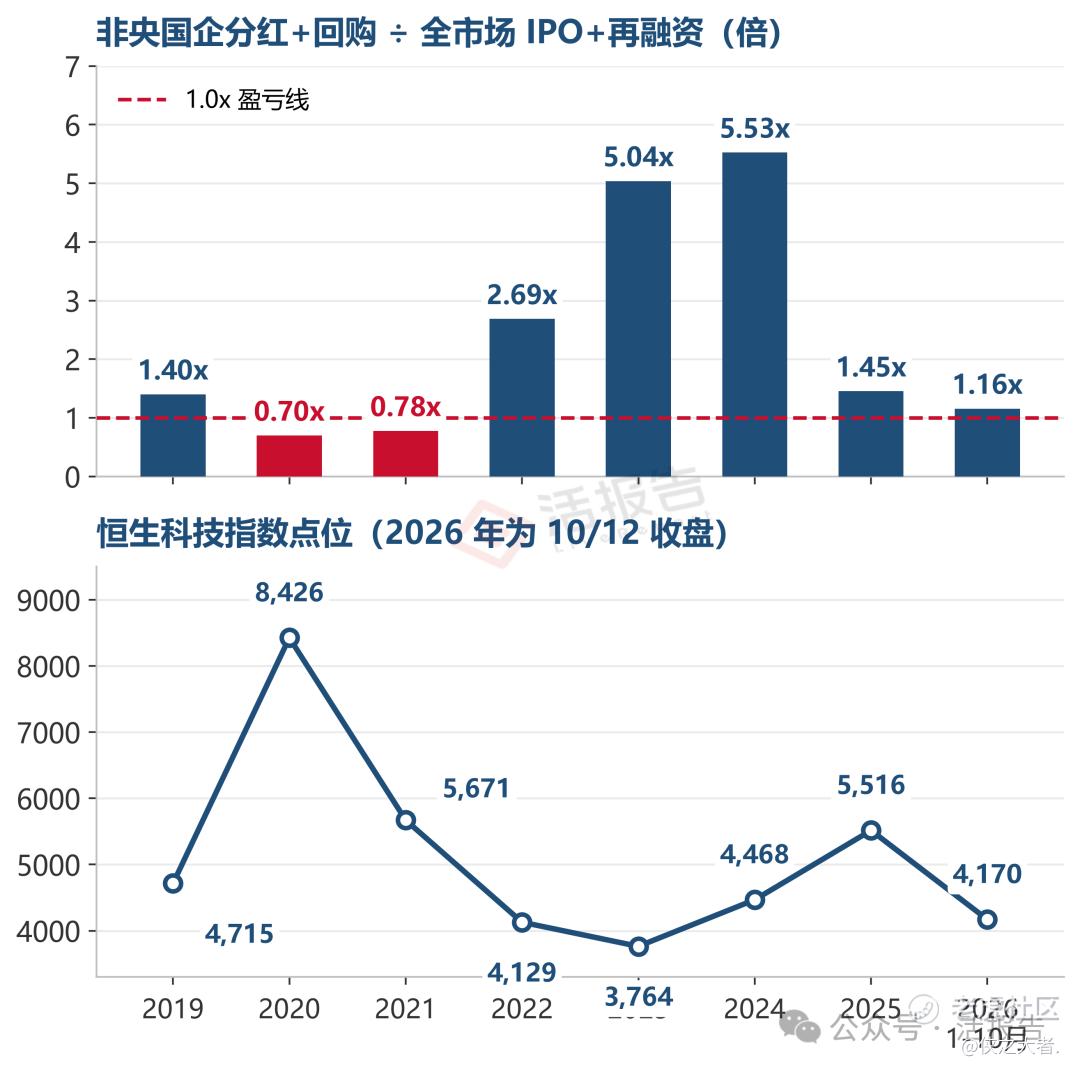
历史参照很直接:2020年和2021年该比率分别为0.70倍和0.78倍(央国企与非央国企的分类数据略有修正),连续两年低于1倍,随后恒生科技指数从2021年2月的高位回撤超过60%。当前恒生科技指数报4,169.57点,年内已下跌约25%,流动性覆盖率读数与指数走势再次同步走弱。
抽水3.5万亿,返还10万亿:港股是“蓄水池”,还是“提款机”?
结论
第一,全周期2.75倍的覆盖率说明港股长期仍是净回报市场,但年度波动极大,2026年的1.97倍已是2022年以来最低。
第二,IPO与回购的剪刀差从−1,774亿翻正到2,655亿,两年走完一个完整周期。回购退潮(仅剩峰值46%)与IPO放量(4.4倍)、再融资活跃同时发生,这是本轮流动性收紧的核心,而不是单边的融资冲击。
第三,非央国企/全市场覆盖率降到1.16倍,是7月预警信号的兑现。考虑到全市场回购有96.8%来自非央国企,同时如果四季度IPO与股权再融资继续抽水,回购力度趋弱,该比率存在跌破1倍的可能。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
