


Firmus撤回55亿美元IPO,AI算力基建的IPO未来面临考验?
**获悉,10月9日,英伟达与黑石支持的澳大利亚数据中心运营商Firmus Grid撤回赴澳交所上市申请,原计划募资最高55亿美元,对应估值约304亿美元。在它912兆瓦的规划管线中,实际建成通电的只有46兆瓦;2026财年收入仅5100万美元。
这不是孤例,10月13日,黑石投资的AirTrunk又把原定10月初启动的新加坡15亿美元REITIPO推迟到明年。为了吸引投资者,AirTrunk甚至考虑将REIT的收益率从此前设想的约5.5%上调至约6%,但美国9月加息及后续加息预期仍令投资者保持谨慎。
而这两大事件是否反映了AI数据中心资产的IPO定价逻辑在改变?
共性分析:两件事指向AI融资从“叙事驱动”到“现金流验证”
Firmus和AirTrunk,一个是未建成、无收入的纯开发商,一个是有运营资产、有现金流的成熟运营商,看似处于不同阶段,但它们的融资受阻指向同一个底层变化:
第一,资本成本在上升。美国9月加息及后续加息预期,直接推高了数据中心的融资成本。AirTrunk将REIT收益率从5.5%上调至6%,本质上是在用更高的收益率补偿投资者承担的风险。当无风险利率抬升,任何依赖未来现金流的资产估值都要重新打折。
第二,投资者的耐心在耗尽。Firmus被拒绝,是因为它要求投资者为912兆瓦管线中仅46兆瓦的已建成容量买单。AirTrunk虽然已有运营资产,但REIT IPO推迟说明即便有现金流,投资者对数据中心资产的定价也在收紧。从“没收入的卖不动”到“有收入的也要打折卖”。
第三,IPO市场对AI基建的定价逻辑正在系统性重置。Firmus代表的是“叙事驱动”的极端案例——用未来收益讲故事,用规划管线撑估值。AirTrunk代表的是“现金流验证”阶段的门槛提升——即便有运营资产,也需要更高的收益率才能吸引资金。两者共同说明:市场不再为AI基建的“增长故事”支付溢价,而是要求看到真实的、可持续的现金流回报。
深层影响:IPO市场未来是否重新定价AI基础设施?
纽约大学法学院全球公共投资基金论坛执行主任Winston Ma的评论一针见血:
“Firmus撤回是一个明确信号:公开市场正在重新定价AI基础设施。在亚洲,下一波AI数据中心产能预计将大量建设,这提高了任何IPO的门槛。保荐人需要更强的合同承购、更清晰的已通电兆瓦可见度,以及更保守的杠杆假设。”
而投资者可能不再一概而论,而是把所有AI基建类公司放到一条筛选标准的两侧:
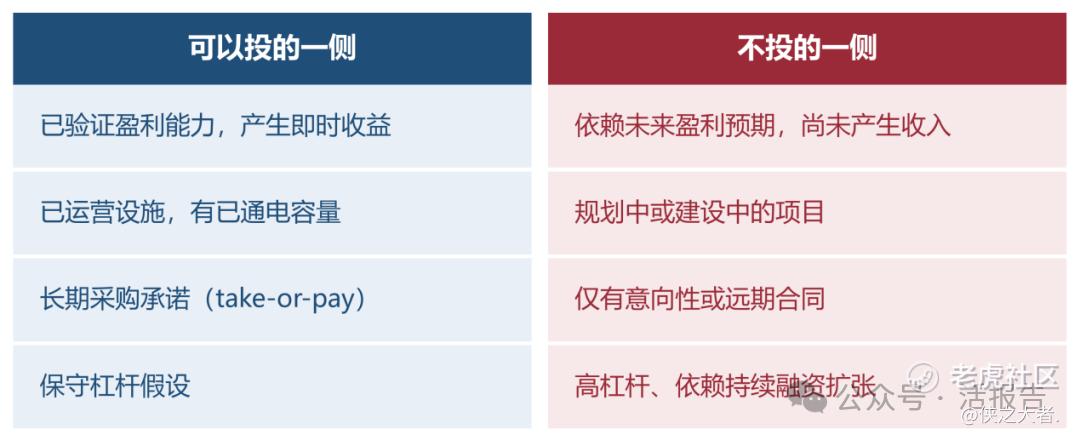
对港股IPO市场的启示
第一,AI基建类IPO面临考验。据**大数据统计,港股目前有超过600家企业排队上市,其中不乏AI数据中心、算力租赁等概念。Firmus的失败意味着,缺乏已运营资产和合同收入支撑的AI基建公司,在港股公开市场将面临更严厉的估值审视。
第二,硬件与芯片环节继续获支持。已盈利的PCB、光模块、存储芯片等AI硬件公司可能仍受资金青睐——资金更愿意为确定性买单。
港股IPO排队企业名单曝光!600家候场,你看好谁?
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
