


中国领先的动物保健企业「信得科技」再次递表,2025年海外收入大增136%
来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年10月14日,来自山东诸城市的信得科技第2次向港交所递交招股书,拟在香港主板上市,独家保荐人为中泰国际。
公司是国内综合性动物保健企业,核心产品覆盖兽用生物制品、中兽药、化药制剂等全系列动保产品。2025年实现营收11.94亿元(同比增长21.6%),净利润约0.11亿元(同比下降61.5%);2026前5月实现营收5.07亿元(同比增长3.9%),净利润约0.51亿元(同比增加82.8%)。
山东信得科技股份有限公司是国内综合性动物保健企业,是国内深耕动物保健领域27年的高新技术企业,致力于为家禽、家畜、水产动物及宠物提供覆盖疾病预防、诊断、治疗全流程的综合防控解决方案,助力养殖产业提升生产效率、保障动物源食品安全,推动国内动保行业进口替代与国际化发展。
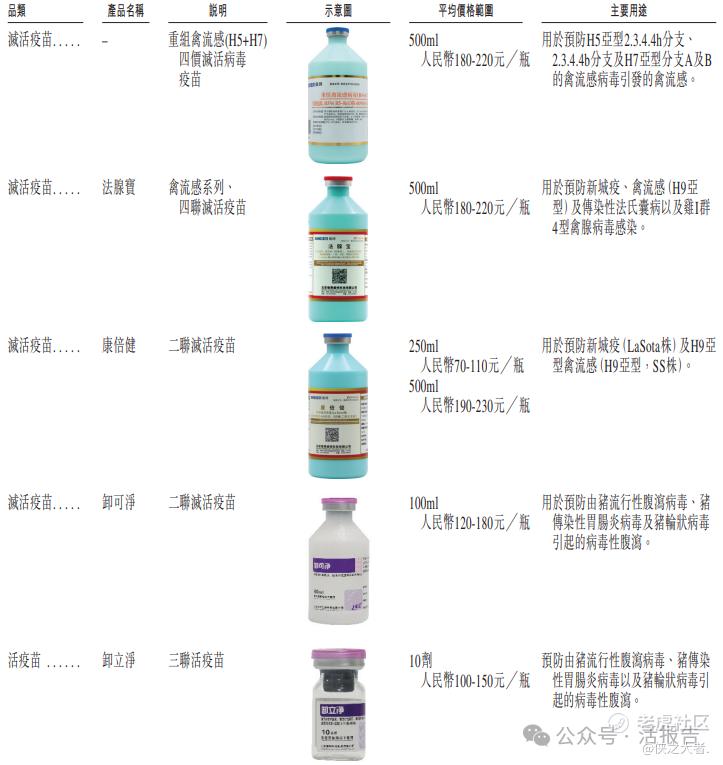
公司核心产品涵盖兽用生物制品(如疫苗、抗体、转移因子等)、中兽药、化药制剂、饲料及饲料添加剂,实现对家禽、家畜、水产动物及宠物疾病的预防、诊断、治疗与控制。
公司海外业务:2025年海外收入约0.7亿元,占比5.6%,同比大幅增长136.2%,主要集中在巴基斯坦、埃及及越南等新兴市场,是当前增长最快的业务板块。
招股书显示,公司在中国动物保健市场有较为突出的竞争优势,以2025年收入计算:
-
在中国整体动物保健市场所有国产及海外厂商中排名第十,市场份额为1.5%;
-
在中国禽用兽用生物制品市场排名第三,市场份额为10.2%;
-
在动物保健抗体市场排名第一,市场份额14.9%;
-
在转移因子产品市场排名第一,市场份额44.5%,细分领域竞争优势突出。
公司客户主要包括大型规模化养殖企业(如山西锦绣大象集团等头部养殖企业)、政府防疫机构、下沉市场分销商,累计覆盖超6800名终端客户,与核心大型养殖客户保持超10年的稳定合作关系。2025年前五大客户收入占比为16.2%,客户集中度处于较低水平。
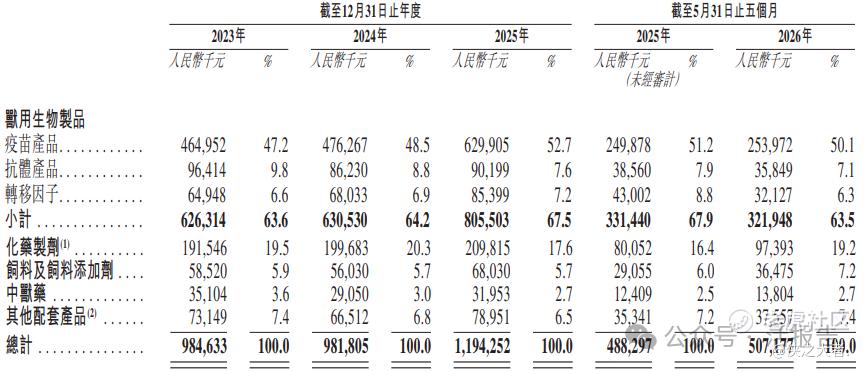
公司收入主要来自动物保健及配套产品销售,各细分业务的的收入明细如下:
财务业绩
截至2025年12月31日3个年度,2025及2026前5个月:
收入分别约为人民币9.85亿、9.82亿、11.94亿、4.88亿、5.07亿,2026年前5月同比+3.87%;
毛利分别约为人民币4.56亿、4.52亿、5.88亿、2.38亿、2.52亿,2026年前5月同比+5.69%;
净利分别约为人民币0.35亿、0.28亿、0.11亿、0.28亿、0.51亿,2026年前5月同比+82.84%;
毛利率分别约为46.34%、46.03%、49.26%、48.80%、49.66%;
净利率分别约为3.53%、2.86%、0.91%、5.72%、10.07%。
可比公司
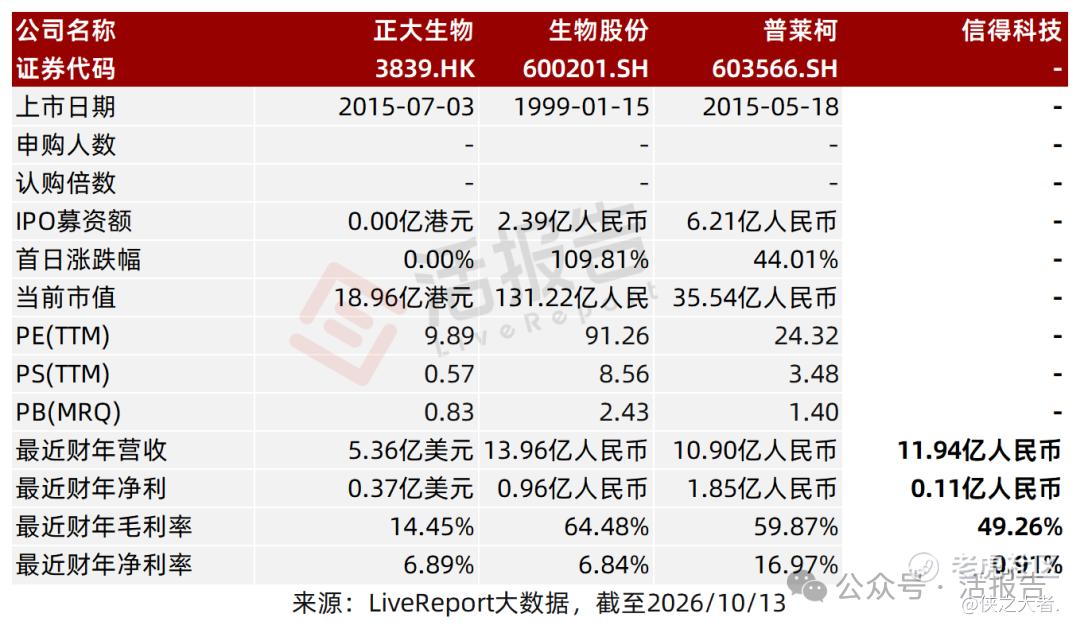
同行业IPO可比公司:
正大生物(3839.HK)、生物股份(600201.SH)、普莱柯(603566.SH)
董事高管
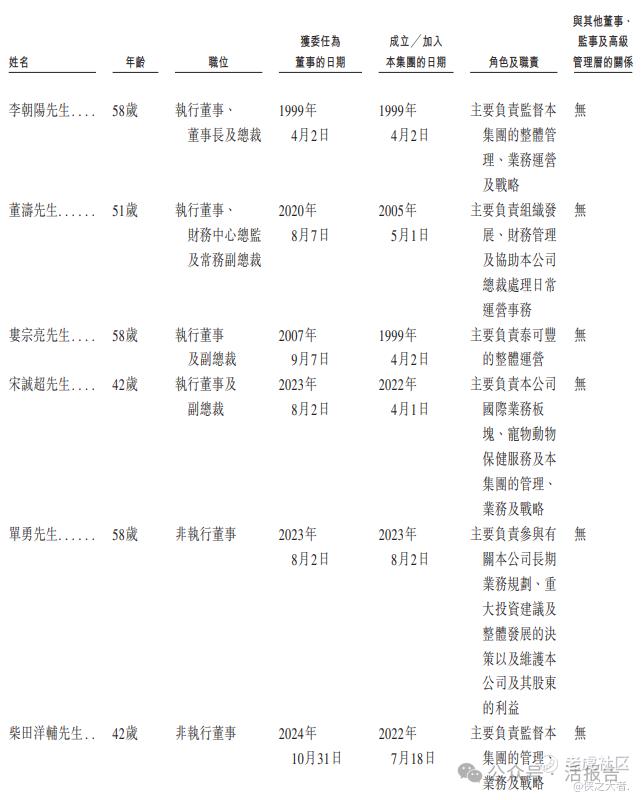
董事会由9名董事组成,包括4名执行董事、2名非执行董事及3名独立非执行董事。
主要股东
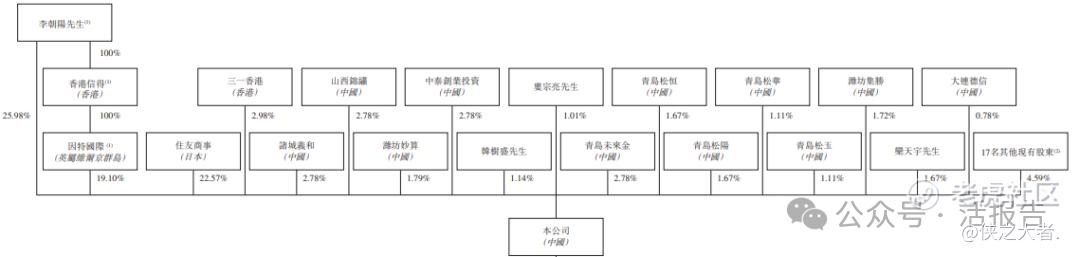
公司香港上市前的股东架构中:
公司实际控制人李朝阳先生,直接持股约25.98%,通过香港信得和因特国际间接持股约19.10%,合计持股约45.08%。
其他股东中,住友商事持股约22.57%;中泰证券旗下中泰创业投资持股约2.78%;青岛市国资委旗下青岛松恒持股约1.67%。
融资历程
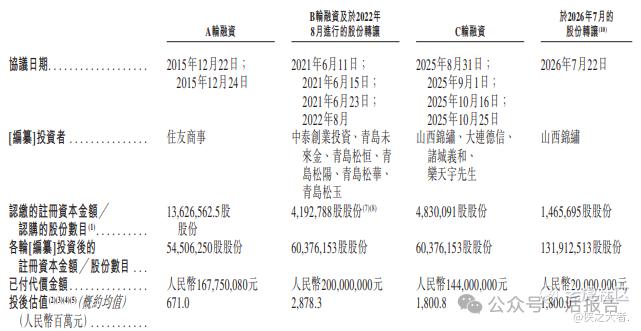
公司上市前经历了多轮融资。在2025年的C轮最新融资中,公司的投后估值约为18亿人民币。
中介团队
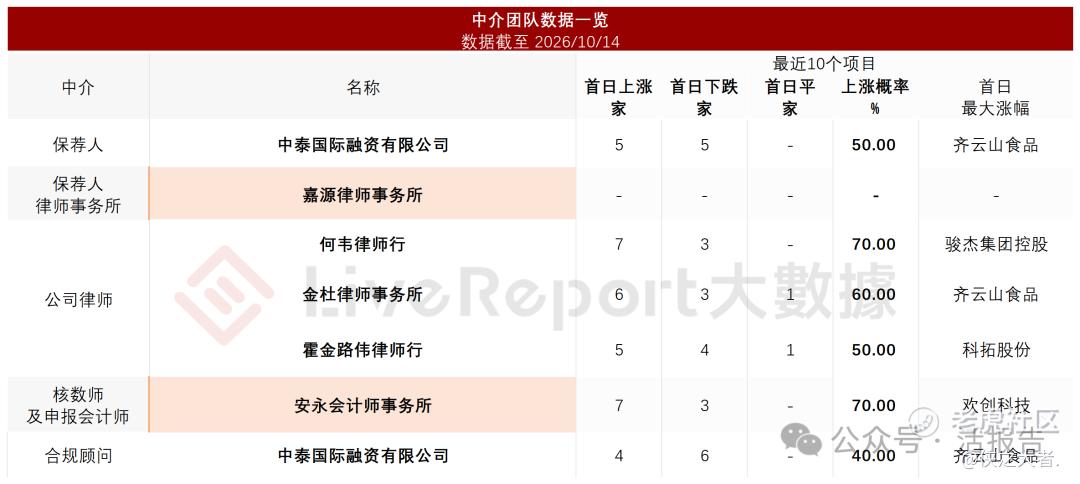
据**大数据统计,信得科技中介团队共计7家,其中保荐人1家,近10家保荐项目数据表现不足;公司律师共计3家,综合项目数据表现平平。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
