


涨停的是传媒股,亏钱的是做短剧的人
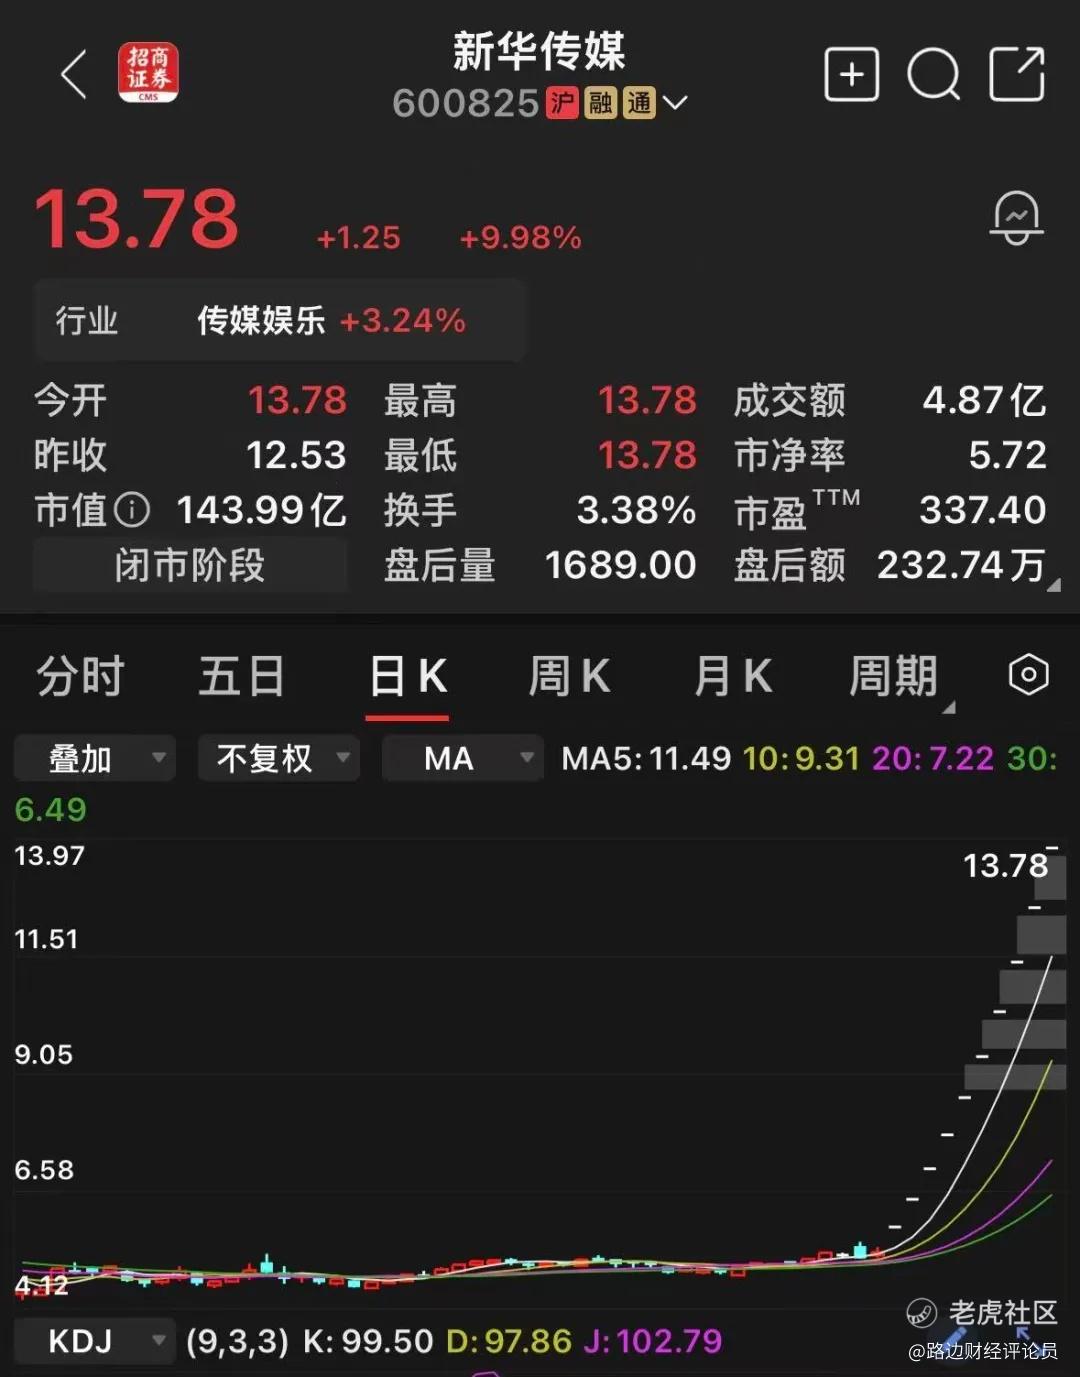
上周五,A股传媒板块领涨全市场。申万传媒指数收涨5.28%,板块内15只个股涨停,中文在线、芒果超媒双双20%涨停,新华传媒拿下9连板。
催化消息有三条。国内首部AI超写实院线电影《三星堆:未来往事》定档10月23日;爱奇艺CEO龚宇在2026秋季悦享会上表示,AI让短剧迎来爆发式增长;以及一组行业数据:2026年上半年AI短剧市场规模突破220亿元,全年有望冲击400亿元,AI短剧用户突破6亿。
资本市场读到的故事叫"降本增效"。但在这一行里跑了一整年的人,读到的可能是另一件事。
同一批数据里还藏着两个数字。2026年1到8月,国内上线微短剧43万部,是2025年全年的13倍;而上半年的22.19万部新上AI剧中,播放量破亿的只有1055部,破亿率不到0.5%。
成本降了90%,产量涨了13 倍,爆款率不到0.5%。这三个数字放在一起,AI短剧真正的命题才浮出来:它不只是一次内容行业的降本增效,更是一次关于稀缺性如何重新分配的实验。
01
先把成本曲线看清楚
中泰证券2026年8月的研报给出了一组单分钟成本的对照。
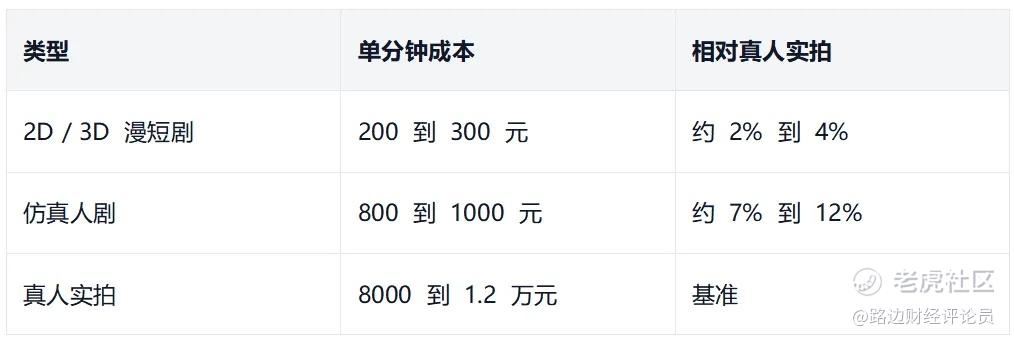
2026年上半年,AI短剧成本较2025年整体再下降80%到90%,约为真人短剧制作成本的2%到10%。
单部剧的账更直观。传统头部短剧单部制作成本约100万元,AI仿真人短剧压到8万到10万元。精品AI剧按80到120分钟计算,总成本6万到12万元。行业里最极致的案例,一部AI短剧总成本3000到5000元,48小时成片。
生产要素在同步坍缩。AI短剧的平均团队规模从2025年的约15人降到3到5人,制作周期从4周以上压缩到10天左右。
把这条曲线放进传统影视的坐标系,落差会更刺眼。传统长剧要提前数月打磨剧本、敲定演员、筹备服化道,然后进驻横店,一部三四十集的长剧光拍摄就要3到5个月,整个周期常以年计。微短剧把这一切压缩到7到30天。而漫剧和仿真人剧干脆跳过了实拍环节,制作团队不进横店,在电脑前用Seedance、可灵这类模型"抽卡",从模型生成的画面里挑符合需求的片段。
没有剧组,没有场地,没有档期。中泰证券预计,中国AI短剧产量将从2025年的6万部增长到2026年的100万部。
支撑这一切的是底层模型的跃迁。2025年底到2026年8月,Seedance、MiniMax、Kling、Vidu、Wan等主流模型都出现明显升级,单段生成时长从15秒提升到30秒,部分模型原生画质达到4K,多主体一致性、长时长、复杂动作的生成能力同步改善。
但真正的关键变量不是画质,是"抽卡成功率"。报告显示,主流模型的抽卡成功率相比早期提高了9倍以上。这一条决定了AI短剧能否从"技术演示"变成"可批量生产"。AIGC的第一轮浪潮长期停留在演示片阶段,卡住的正是这个环节。成功率提升9倍,意味着试错成本下降一个数量级,生产才真正工业化了。
02
产能爆炸之后,为什么收入和产量不同步
2025年全年,全国上线微短剧3.3万部,同比增长50%,市场规模突破千亿元。2026年1到8月,上线量43万部。八个月产出的剧集,比过去一整年多出一个数量级。
其中AI剧占比超过九成。斜率可以看得更清楚:2026年一季度全行业上线微短剧约12.8万部,其中AI微短剧约12.2万部,占比超过95%。高峰期平均每20秒就有一部新剧上线,日均上新超过1300部。
需求端确实也在增长。国内微短剧去重用户已达8.51亿,红果短剧日活跃用户1.68亿,AI短剧用户从2025年的1.2亿增长到2026年上半年的6亿。
但注意力有上限,于是价格开始崩。
2025年,播放破亿作品的每万次播放还能带来100元以上的收益。到2026年5月,这个数字降到30到50元。有从业者反映,部分情况下已经降到5元。同期,平台开始砍保底、砍分成、取消补贴。结果是超九成AI短剧从业者处于亏损状态。
这里的算术并不复杂。生产成本下降10倍,供给增加13倍,而需求端从1.2亿用户扩到6亿之后再没有同等量级的增量。单位注意力的价格,被内容生产者自己砸了下来。
这是制造业产能过剩的经典剧本。当"做出来"不再稀缺,稀缺的就变成了"被看见"。所不同的是,制造业的产能过剩会体现在库存和价格上,而内容行业的过剩直接体现在收益率的崩塌上。它的边际成本已经趋近于零,没有价格底可以承接。
03
钱去了哪里
如果制作端在亏,这轮AI短剧的钱流向了哪里?答案在产业链的两头。
先看上游的IP。近半年AI爆款中,IP改编占比超过60%。一部AI短剧的成本里,版权授权费约占10%,部分按收益分成,分成比例同样在10%左右。这意味着拥有IP储备的公司,无论下游怎么打价格战,都有一份前置收入。
财报已经体现出来。阅文集团2026年上半年收入35.3亿元,同比增长10.7%,IP版权收入16.1亿元、同比增长41.9%,其中短剧及AI漫剧业务收入4.3亿元,是去年同期的3倍多。掌阅科技上半年营收17.84亿元、同比增长16.89%,归母净利润仍为负5014万元但同比改善68.69%,短剧等衍生业务营收11.85亿元、同比增长41.45%。
再看平台和工具端。字节的Seedance在AI影视模型市场占有率约80%,年化收入超过140亿元,毛利率高达70%。更关键的是结算方式:字节通过年框合作,要求头部制作方承诺最低1000万元的API消耗保底。也就是说,无论这些制作方的剧集最终是否盈利,算力收入已经提前锁定。
把两头连起来,利润结构就清楚了。IP方收授权费,平台收算力费和流量费,处在中间的产能端承担全部经营风险。产能端的成本降得越狠,进入的人越多,中间的利润就越薄。
值得注意的是,工具端的收入并不依赖下游盈利,它依赖下游的数量。这让激励机制出现了微妙的分歧:工具的生意越好,意味着进入产能端的人越多,而产能端的单位收益越低。整条链条里,只有中间那一层在承担"数量增加、单价下降"的全部后果。
04
监管不是变量,是加速器
2026年9月1日,《微短剧发展管理办法》正式施行。这是国内首部微短剧领域的专项部门规章,共八章五十四条,为创作生产、备案公示、播出传播提供制度依据,按投资规模和题材实行一类、二类、三类分类管理,并明确了11项禁止内容。AI标识也从纸面走到执行环节。
效果很快显现。苔花标启用一个月,全网下架违规微短剧6.8万部,其中九成治理对象指向AI剧。
很多人把这理解为利空,换个角度看,它其实是产能出清的加速器。中国传媒大学教授赵晖的判断值得引述:AI真正淘汰的并非影视从业者,而是质量低、同质化及纯套路化的低端产能,依赖模板复制的生产方式将逐渐失去优势。
靠擦边和模板铺量的老路越走越窄,而这恰好是43万部产能里的大多数。监管收紧叠加需求高景气,头部制作方和IP储备方持续受益,平台流量与项目资源进一步向具备优质内容生产、稳定产能与规范运营能力的团队集中。这也是多家券商研报的共同判断。
一个千亿级的市场,正在用13倍的供给速度完成自我教育。
05
资本市场在给什么定价
回到上周五的涨停潮。
传媒板块的上涨有一个合理内核:AI确实重构了内容生产的成本结构,这是真实的产业变化。传媒股的位置也有优势,相较于AI硬件,它位阶更低、整理时间更长、筹码沉淀更充分,具备资金高低切换的条件。
但有两点需要提醒。
第一,AI降本能否在业绩层面兑现,仍是尚待验证的变量。2026年国庆档票房11.65亿元,观影人次3199.59万,连续7天每日票房破亿,却被分析人士评价为表现相对平淡、缺乏破圈爆款。如果第四季度没有超级爆款扭转局面,绝大部分影视上市公司2026年的财报可能与2025年持平甚至下滑。
已经兑现的阅文和掌阅,其增长来源是IP授权与渠道分发,而不是"自己拍得更便宜"。这恰恰印证了前面的判断:降本的红利并不留在制作端,它流向了掌握版权和分发的一侧。
第二,供给创造不了需求。43万部新剧、8.51亿用户,看起来供需两旺,但破亿率不到0.5%、超九成从业者亏损,说明需求端并没有随供给同比例扩张。内容消费的注意力预算是有上限的,一天只有24小时。用更便宜的方式生产更多内容,不会让人多看几个小时。
回到最初那三个数字:成本降到1%,产量涨了13倍,破亿率不到0.5%。
它们共同指向一个结论:当生产成本趋近于零时,稀缺性不会消失,它只是换了一个位置,从"能不能生产"转移到"能不能被选择"。
在这个新位置上的资产,是IP,是分发渠道,是掌握模型和流量的平台。至于算力,它很贵,但它不是最贵的。真正稀缺的是那0.5%的注意力。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
