


腾讯的AI豪赌与融资棋局:50亿美元债券,赌一个什么样的未来?
2026年10月8日,彭博社援引知情人士消息称,腾讯控股正考虑发行高达50亿美元的离岸债券,这些债券可能以美元和离岸人民币计价,最早或于本月发行。
消息一出,腾讯股价午后一度跌逾2%,低见411.2港元,创下约三个月低位。市场的即时反应,折射出一个更深层的命题:当AI军备竞赛从“要不要投”进入“怎么筹钱投”的阶段,腾讯的融资策略正在发生怎样的变化?
一、从“审慎”到“激进”:腾讯AI投入的转折之年
长久以来,腾讯在资本开支上以审慎著称。然而2026年二季度的财报,彻底打破了这一印象。
当季腾讯资本开支高达人民币527.84亿元,同比大增176%,环比增长65%,远超市场预期的约321亿元。整个上半年,腾讯资本开支合计约847.2亿元,已超过2024年和2025年任一整年的资本开支总量。腾讯总裁刘炽平在业绩会上坦言,公司“正在算力上进行大规模投入”,并已看到“明显的回报上行空间”。
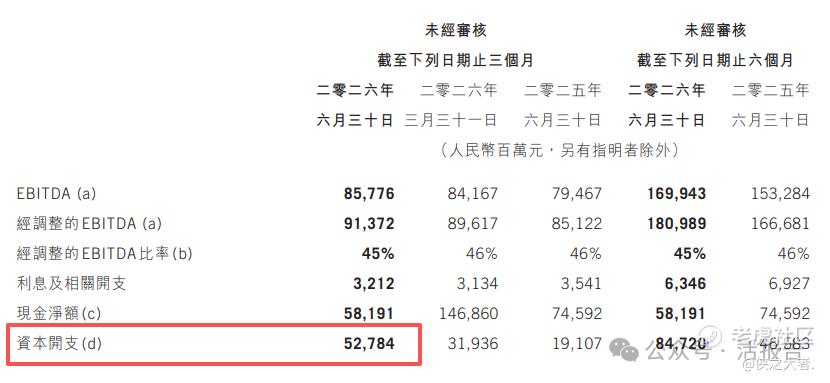
代价同样显著。二季度腾讯录得负自由现金流138亿元,为近年罕见。公司解释称,主要由于AI基础设施投资规模巨大,与AI相关的预付款项金额不小。若剔除算力采购的预付款项,该季度自由现金流仍为376亿元。截至6月末,腾讯现金净额从一季度末的1468.6亿元大幅收窄至582亿元,降幅达60%。
这标志着腾讯正从轻资产模式向重资产模式过渡。管理层将AI资本开支定性为“更像是一笔集中在今年和明年投入的资金”,而非每年都会有的常态化支出。
二、债务到期图谱:28年25亿美元、29年30亿美元
理解腾讯此次发债的必要性,需要审视其债务到期结构。
根据公开市场数据,腾讯已存续的境外美元债中,最近的公开美元债到期时间为2028年1月19日,规模25亿美元,票息3.595%。此后,2029年4月11日有一笔30亿美元债券到期,票息3.975%。更远期的2030年和2038年也有零星债券到期。管理层在6月路演中披露,2026年包括双边贷款在内的到期债务约35亿美元,2027年约28亿美元,但这些并不全是公开美元债。
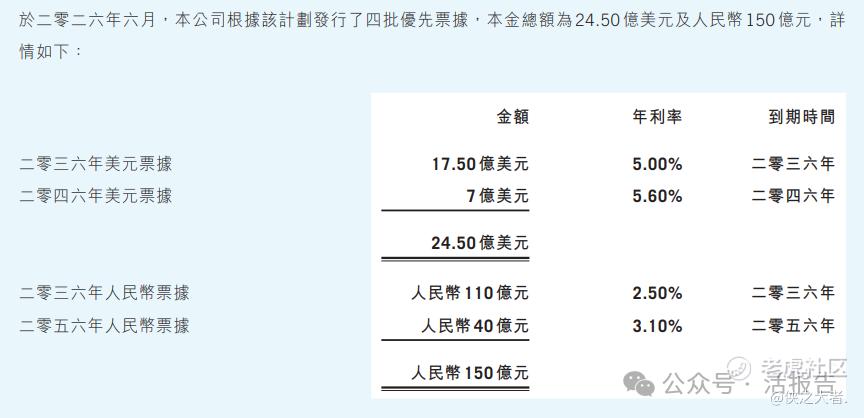
2026年6月,腾讯已经完成了一轮约45亿美元等值的离岸双币种债券发行,包括17.5亿美元10年期债券、7亿美元20年期债券、110亿元人民币10年期债券及40亿元人民币30年期债券。该轮发行获得了市场的热烈追捧:美元债部分认购超过30亿美元,离岸人民币部分认购超过205亿元人民币,合计认购额超过60亿美元,明显高于原定目标。腾讯总裁刘炽平表示,票据发行获得积极认购“表明投资者认可腾讯核心业务的高质量增长”。
如果此次50亿美元债券最终落地,将是腾讯在短短四个月内第二次大规模离岸融资,也是其自2020年以来最密集的发债周期。
三、为什么选择“发债”而非“其他方式”?
面对AI基础设施的巨大资金需求,腾讯的融资工具箱里并非只有债券一个选项。
首先,债券融资具有期限匹配优势。AI基础设施投资规模大、回收周期长,需要低成本、长期限资金来匹配。通过发行10年乃至30年期债券,企业可以更好地匹配服务器、GPU、AI芯片及数据中心等长期投入,同时避免稀释股东权益。腾讯在6月发行的债券中,甚至包含了30年期的人民币点心债,正是这一逻辑的体现。
其次,点心债提供了成本优势。华泰证券研报指出,人民币债券与美元债券之间存在约180个基点的融资成本差异,这为优质发行人选择人民币融资提供了动力。离岸人民币资金池的持续扩容,截至2026年3月末香港人民币存款规模达10,352亿元,也为点心债发行提供了坚实的流动性基础。
最后,腾讯的信用资质使其在离岸市场具备天然优势。标普授予腾讯“A+”长期发行人评级,惠誉给予“A”评级,穆迪给予“A1”高级无抵押评级,均展望稳定。穆迪特别指出,腾讯的杠杆率“保持在1.5倍以下,持续支撑其信用质量”。在当前中资美元债供给整体缩量的背景下,腾讯这样的优质产业主体仍是稀缺资产。
四、AI投资的“安全垫”与回报路径
巨额投入能否换来对等回报,是市场最核心的关切。腾讯管理层的回应展现了一套分层的回报逻辑。
第一层:算力租赁的保底收益。刘炽平在业绩会上透露了一个关键细节:“几个月前预付定金下单的一批算力设备,现在转手出售,相比当初采购价能赚超30%”。这意味着,即便AI应用商业化不及预期,腾讯也可以将算力通过腾讯云对外出租,获得可观的设备回报。首席战略官米歇尔进一步表示,如果公司将算力租给第三方,“几乎立刻就能收回设备折旧成本”。
第二层:自研模型与应用的商业化。腾讯将绝大部分新增算力用于自研混元大模型和AI应用。混元Hy3正式版上线一周调用量较上一代增长超68倍,WorkBuddy和CodeBuddy实现了突破性用户增长。刘炽平相信,依托顶尖模型和行业领先的AI应用,长期来看可以转化为“超额商业收益”,例如通过WorkBuddy售卖Token变现。
第三层:微信生态的AI化增值。腾讯最具想象空间的资产是14.39亿月活的微信生态,其正在被AI重新定义。刘炽平认为,AI会让微信生态变得更智能,“本就内容丰富、功能完善的微信生态,会对用户产生更大的价值”。这种生态层面的增值,虽然难以量化,却可能是AI投入最大的长期回报来源。
五、竞争格局中的位置:腾讯的“克制”与“决心”
将腾讯置于中国互联网巨头的AI竞赛中观察,其位置颇为微妙。
2026年二季度,阿里巴巴资本开支676.8亿元,腾讯527.8亿元,两家合计单季突破1200亿元。但两者的融资策略存在显著差异。UOB Kay Hian的研究报告指出,腾讯“在很大程度上仍是自筹资金”,其上半年年化经营现金流约3100亿元,“应能轻松覆盖2000亿元的资本开支假设、股息及大部分回购”。相比之下,阿里巴巴在同年进行了约800亿港元的股权配售,资金结构更依赖外部融资。
这意味着,腾讯此次发债并非“缺钱”,而更像是主动的财务安排,在利率环境相对有利的窗口期锁定长期低成本资金,优化债务期限结构,为AI投入提供更充裕的缓冲空间。标普预计腾讯“在未来两年内将保持微弱的净现金头寸”,也从侧面印证了其财务的稳健性。
六、风险与挑战
乐观的逻辑之外,风险同样不可忽视。
折旧压力正在累积。腾讯物业、设备及器材的折旧已从一季度的83.34亿元增至二季度的95.53亿元,环比增长14.6%。随着资本开支转化为固定资产,折旧对利润的侵蚀将在未来数个季度持续显现。
新AI产品对利润的拖累在扩大。剔除新AI产品后的Non-IFRS经营利润,与非剔除口径之间的差额已从一季度的约88亿元扩大至二季度的约105亿元。如果AI产品的商业化速度跟不上投入节奏,这一差额可能继续扩大。
市场情绪的分化。10月8日发债消息传出后腾讯股价跌至三个月低位,反映出部分投资者对持续大规模融资的担忧。在AI投入回报尚不明确的情况下,每一笔新增债务都会被市场以更审慎的眼光审视。
腾讯的50亿美元债券计划,本质上是一场关于时间的赌注,赌AI的商业化能在债务到期之前跑出足够的回报,赌算力资产的保底价值能提供足够的安全边际,赌微信生态的AI化能释放出超越传统业务的增长空间。
从债务结构看,2028年的25亿美元到期债券是第一个真正的压力测试点。在此之前,腾讯需要向市场证明:528亿元的单季资本开支不是“烧钱”,而是正在转化为可量化的竞争壁垒和收入增长。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
