


港股通停摆4天,撕开一个真相
10月1日至7日,港股通南向资金全程停摆,港股除10月1日及周末外照常交易。
同一批公司、同样的外围消息,唯一被抽走的变量就是南向资金——这相当于给“南向资金如何影响港股市场”做了一次天然实验。
本文选取全部港股通标的(共665只,不含节前未生效的江波龙)进行统计分析,探讨南向资金缺席的4天,港股会发生什么变化?
一、美股普涨,港股普跌
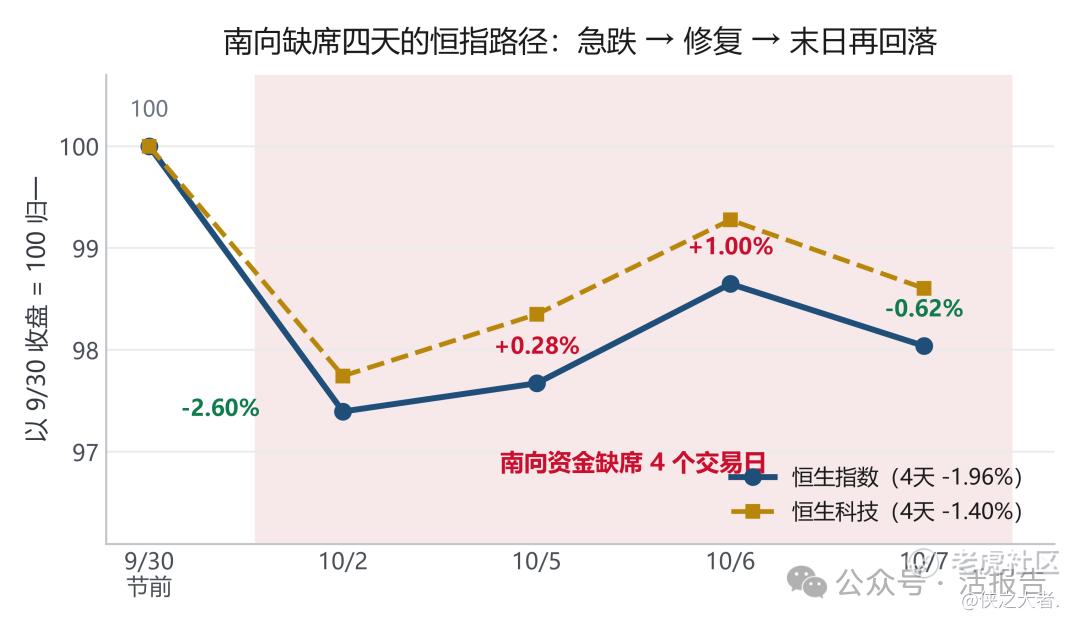
南向资金休息的四天里恒生指数跌1.96%、恒生科技跌1.40%;同期纳指涨2.52%、标普500涨1.96%。美股普涨而港股跌,矛头指向港股自身资金面。
但幅度其实较小:跌幅只有1.96%,属普通震荡日量级。
当然节奏并不是直线。10月2日缺席首日恒指跌2.60%;10月5日和10月6日连续修复0.28%、1.00%;10月7日,南向回归前的最后一个交易日,恒指又跌0.62%。
二、失去港股通,港股成交额接近腰斩
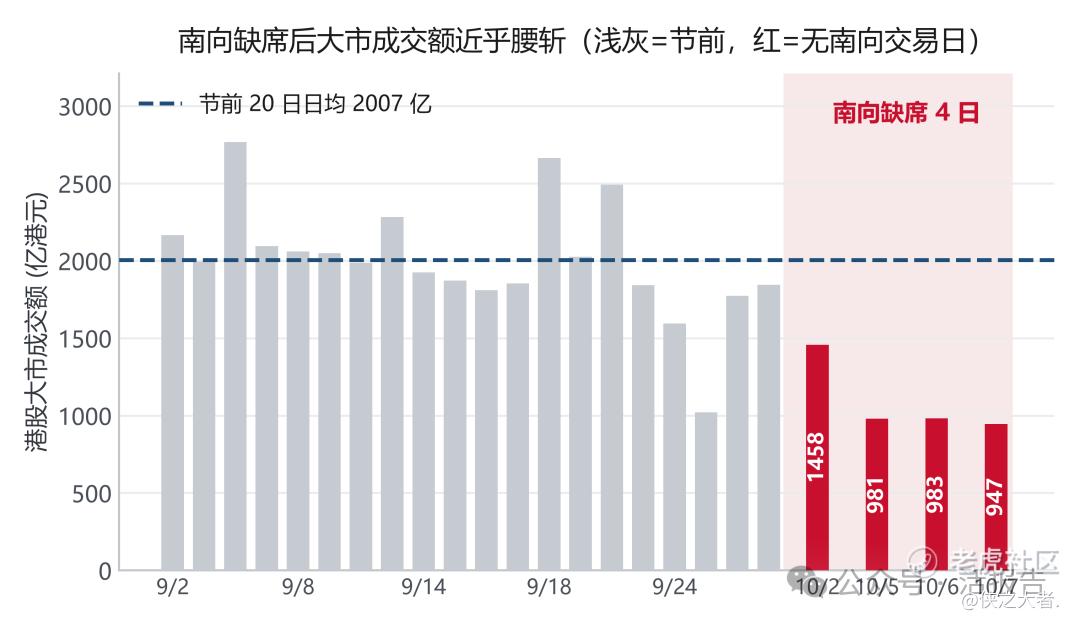
据**大数据统计,港股通缺席的四天,港股市场日均成交额约1092亿港元,较节前20日均值 2007亿萎缩45.6%。
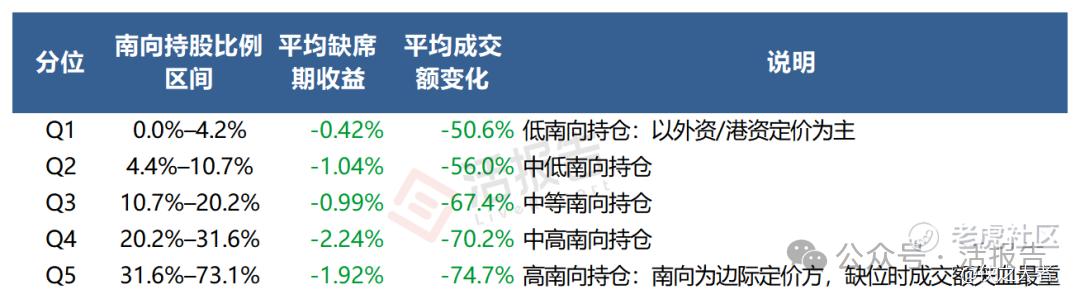
值得注意的是,南向持股越重,成交额缩得越狠,股价表现也相对较差。
把所有港股通标的按南向持股占H股比例从低到高均分成五组,可发现整体上,南向持股比例越高的分组,成交额缩减较多,对应个股在南向缺席的4天的股价表现更弱。
三、成交量暂时萎缩,不等于会跌得多
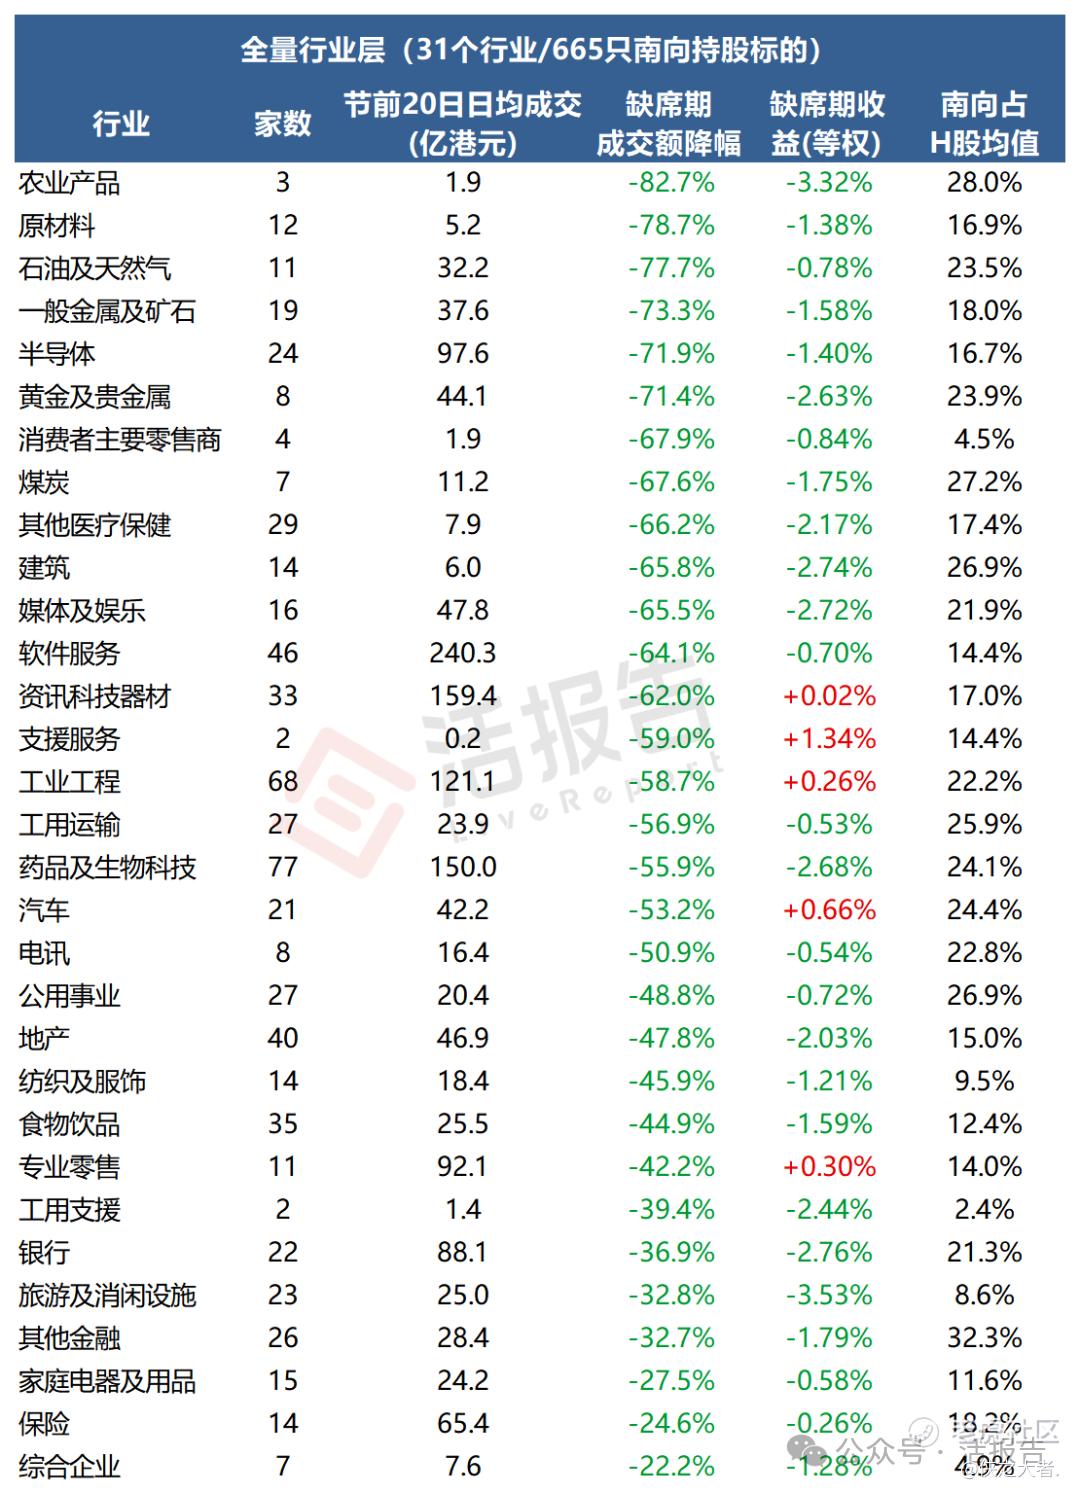
把665只港股通标的按31个行业归集,成交额与价格出现系统性错位:
-
半导体成交额缩减71.9%,收益只跌1.40%
-
银行成交额萎缩较小(缩减36.9%),收益却跌了2.76%
这说明,高换手成长股是交易型依赖,南向抽走成交和流动性,但不主导定价。低换手蓝筹股是定价型依赖,南向是持续净买入方,停摆即失去边际定价者,价格下移更明显,跌幅稍大些。
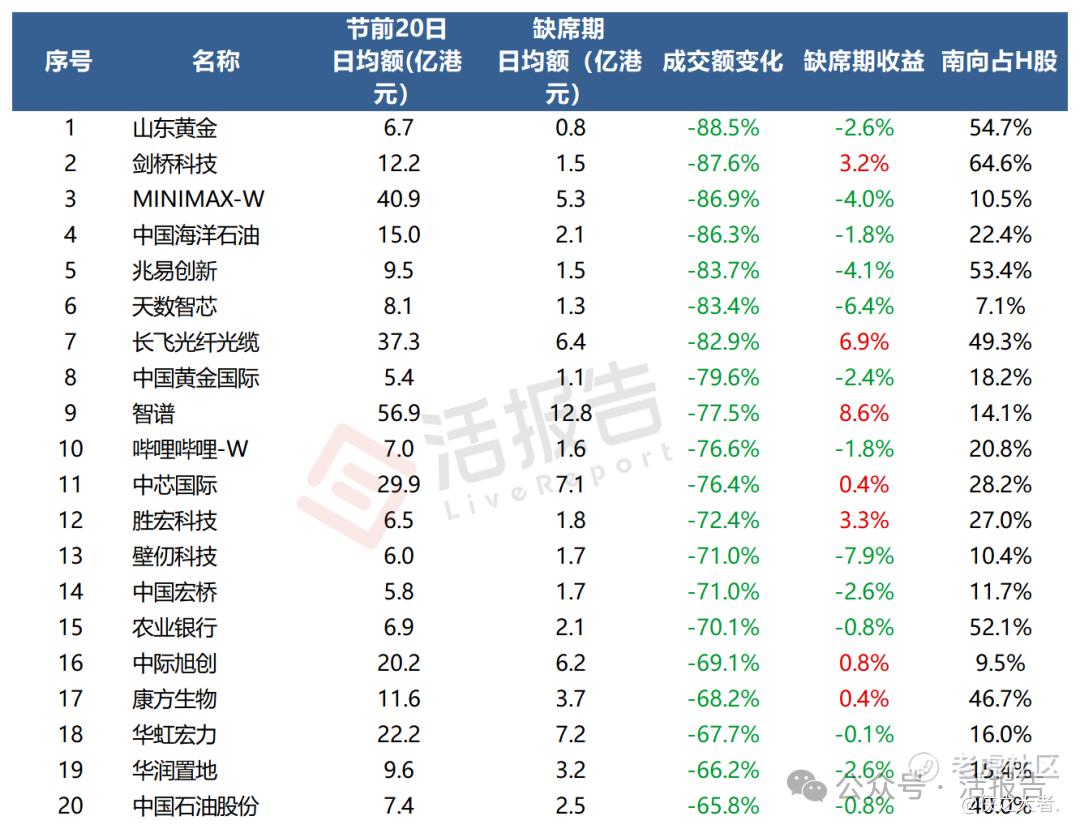
如果落到个股上,会发现这现象更明显,就算成交额大幅萎缩,股价也未必会崩盘。节前日均成交5亿港元以上的大票里,失血最惨的20只港股通标的成交额平均萎缩76.5%。其中:
-
逆势上涨(7只):智谱(+8.6%)、长飞光纤光缆(+6.9%)、胜宏科技(+3.3%)、剑桥科技(+3.3%)。这些多为AI算力、光通信、半导体等成长题材。南向资金缺席,但港资和海外资金仍在炒作这些高弹性题材。
-
跌幅较大(5只):壁仞科技(-7.9%)、天数智芯(-6.4%)、兆易创新(-4.1%)、MINIMAX-W(-4.0%)。同属科技成长板块,但跌幅显著。这说明在流动性抽离时,同板块内部分化加剧,缺乏南向资金托底的个股容易被抛售。
-
微跌或平盘(8只):山东黄金(-2.6%)、中国海洋石油(-1.8%)、农业银行(-0.8%)、中芯国际(+0.4%)等。这些多为高股息蓝筹或权重股,价格相对抗跌。
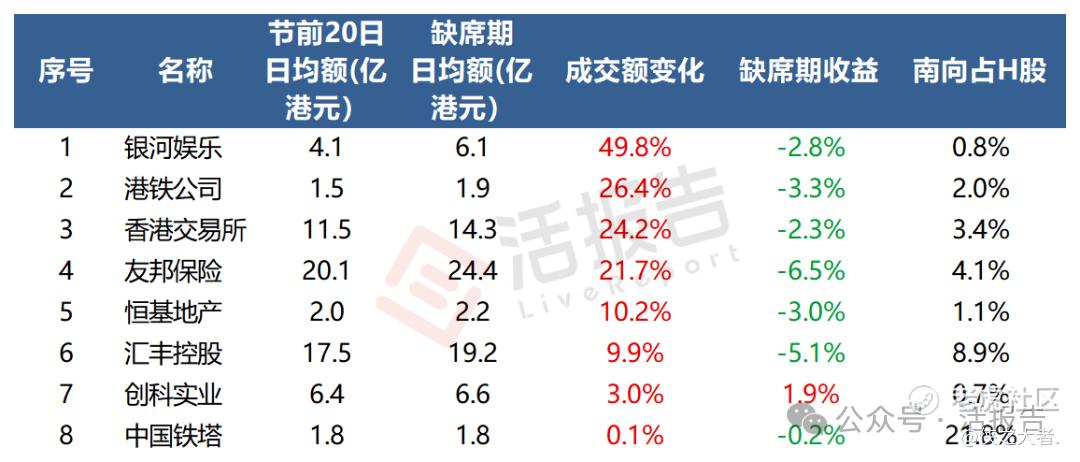
与之相反,大票(仅含节前20日日均成交额>1亿港元的港股通标的)里成交额逆势放大的只有8只,包含银河娱乐、港铁公司、友邦保险等,原因是这些公司的南向资金占其H股比例平均仅5.4%,其股价主要由港资与海外资金在定价,但这8只个股同期也平均跌了2.68%。
结语
港股通停摆4天,撕开了一个真相:南向资金是港股的流量,不是定价者。
没了南向资金,港股成交额近腰斩,流动性明显收缩,但定价权并未随之离场。失血最多的未必跌得最狠,真正决定价格的仍是标的自身属性。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
