


新三板企业「瘦西湖」通过港交所聆讯,扬州市政府持股90%
来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年10月7日,来自江苏扬州的瘦西湖通过港交所聆讯,拟在香港主板上市,独家保荐人为光大证券国际。
公司于2018年11月9日在新三板挂牌上市,代码:871343.NQ。2026年7月3日,公司通过中国证监会赴港上市备案。
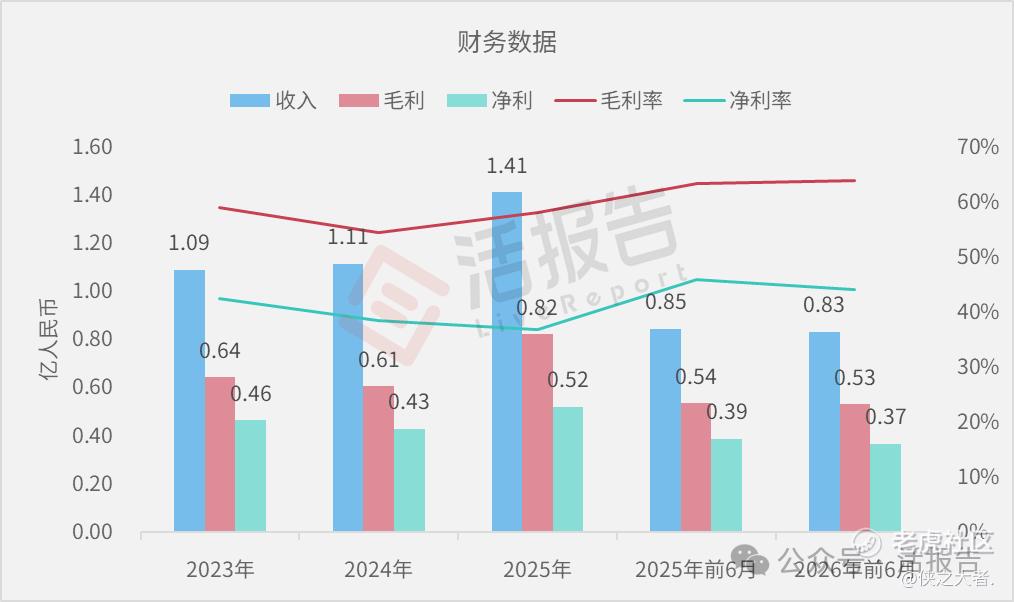
公司是一家国有综合性水上游览服务提供商,2025年收入1.41亿元,净利润0.52亿元,毛利率58.21%;2026年前6月收入0.83亿元,净利润0.37亿元,毛利率63.85%。
公司是一家国有综合性水上游览服务提供商,总部位于江苏省扬州市,主要包含三大业务分部:(i)提供水上游船观光服务,包括增值「游船+」服务及包船服务以及大运扬州游船演艺;(ii)提供观光车服务;及(iii)提供管理服务。
据弗若斯特沙利文(Frost&Sullivan)的资料,于2025年,公司在江苏省水上游览服务市场的船票销售额方面排名第二,约占江苏省市场份额的18.5%。
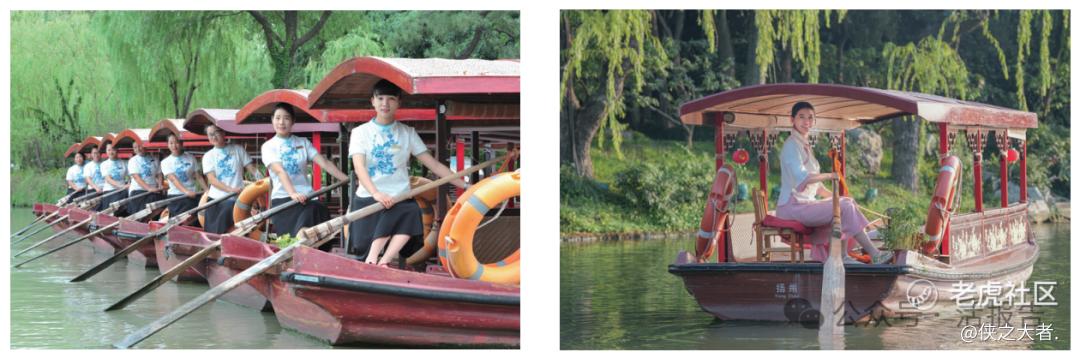
公司共有231艘船,包括36艘摇橹船、121艘自驾船和74艘主题船,在标准运营条件下单航次总载客量为4,273人,旅游高峰期每日最大承载量为超过37,000人。
公司拥有共计28辆观光车(均为电动观光车),在标准运营条件下单航次载客量达364人次,高峰期每日承载量最高约为13,000人次。
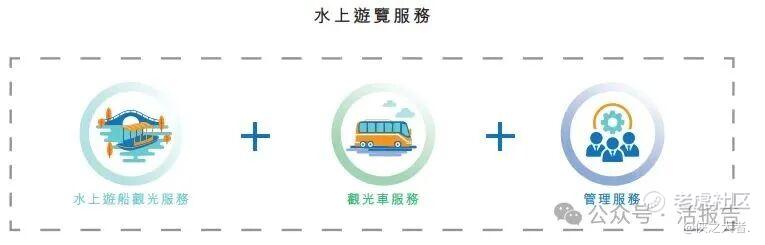
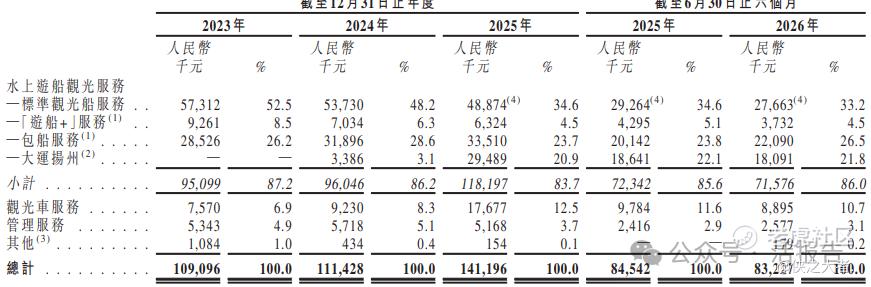
水上游船观光业务是公司过去及往绩记录期间的主要收入来源,2026年上半年收入占比约为86%。
财务业绩
截至2025年12月31日止3个年度、2025及2026年前6个月:
-
收入分别约为人民币1.09亿、1.11亿、1.41亿、0.85亿、0.83亿,2026年前6月同比-1.56%;
-
毛利分别约为人民币0.64亿、0.61亿、0.82亿、0.54亿、0.53亿,2026年前6月同比-0.81%;
-
净利分别约为人民币0.46亿、0.43亿、0.52亿、0.39亿、0.37亿,2026年前6月同比-5.29%;
-
毛利率分别约为59.05%、54.40%、58.21%、63.38%、63.85%;
-
净利率分别约为42.56%、38.49%、36.82%、45.92%、44.18%。
行业概况
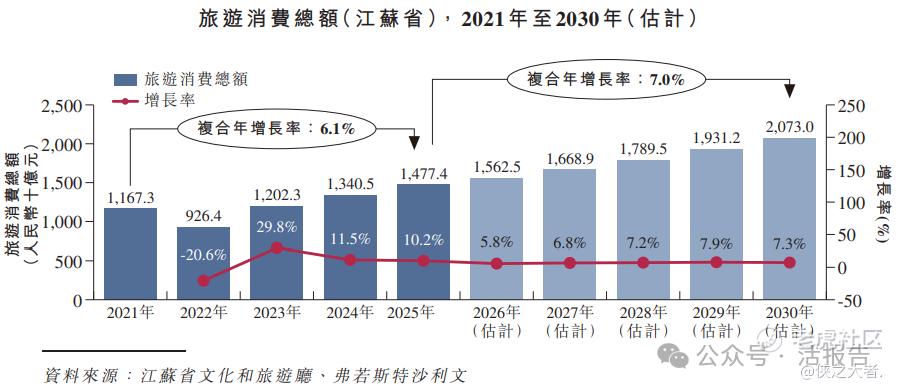
根据弗若斯特沙利文(Frost&Sullivan)的报告,2025年,江苏省旅游消费总额达人民币14,774亿元;2021年起的复合年增长率为约6.1%;预计将在2030年达到人民币20,730亿元,2025年起的复合年增长率为7.0%。
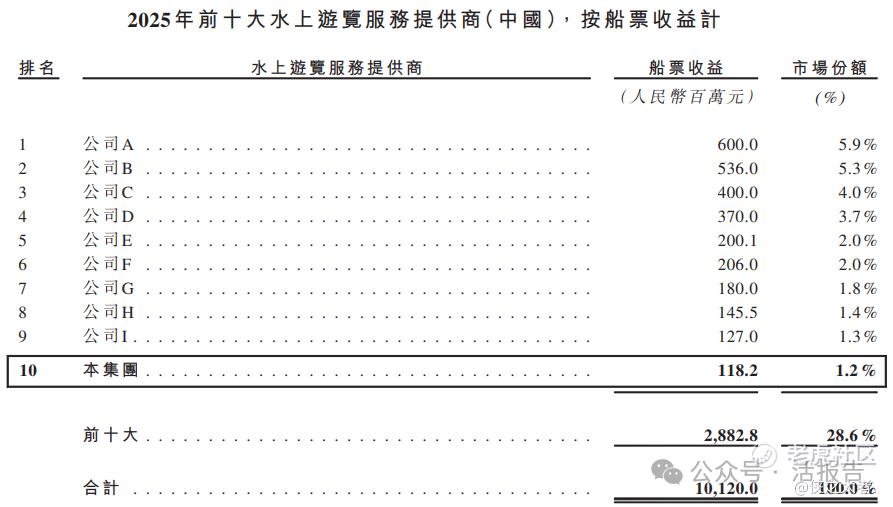
以2025年船票收益计,公司于中国水上游览市场排名第10位,市场占有率约为1.2%。
可比公司
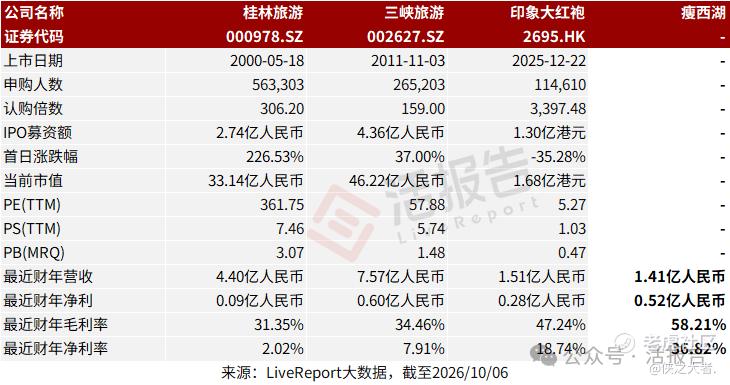
同行业IPO可比公司:桂林旅游(000978.SZ)、三峡旅游(002627.SZ)、印象大红袍(2695.HK)
董事高管
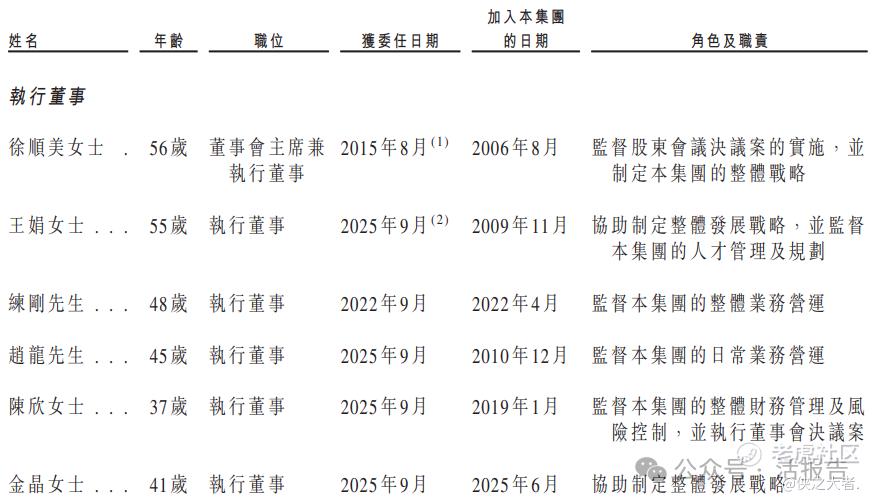
公司董事会目前由九名董事组成,包括六名执行董事及三名独立非执行董事
主要股东
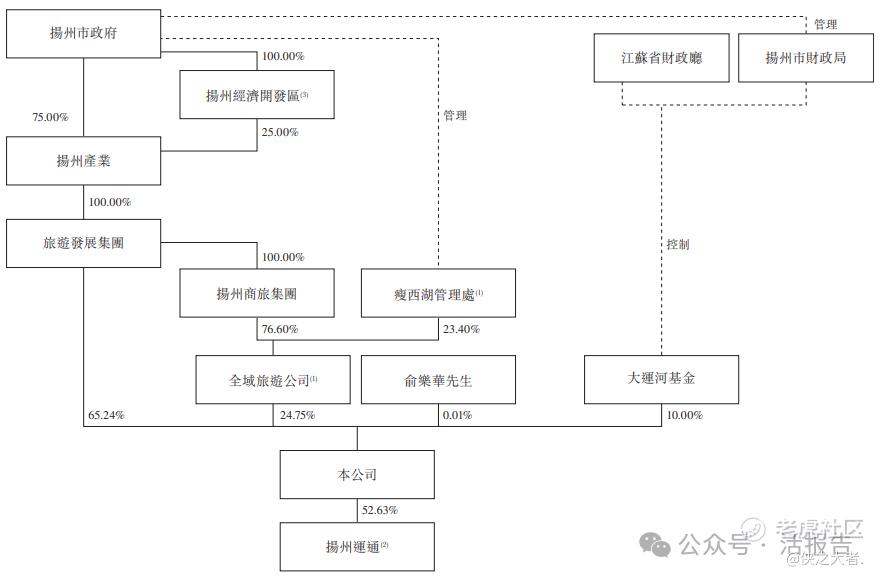
公司香港上市前的股东架构中,旅游发展集团、扬州产业、全域旅游公司、扬州商旅集团、扬州经济开发区均受扬州市政府控制,为公司的一组控股股东。
-
扬州市政府(通过旅游发展集团及全域旅游公司)持股约89.99%
-
江苏省财政厅(通过大运河基金)持股10%
-
俞乐华先生持股0.01%
中介团队
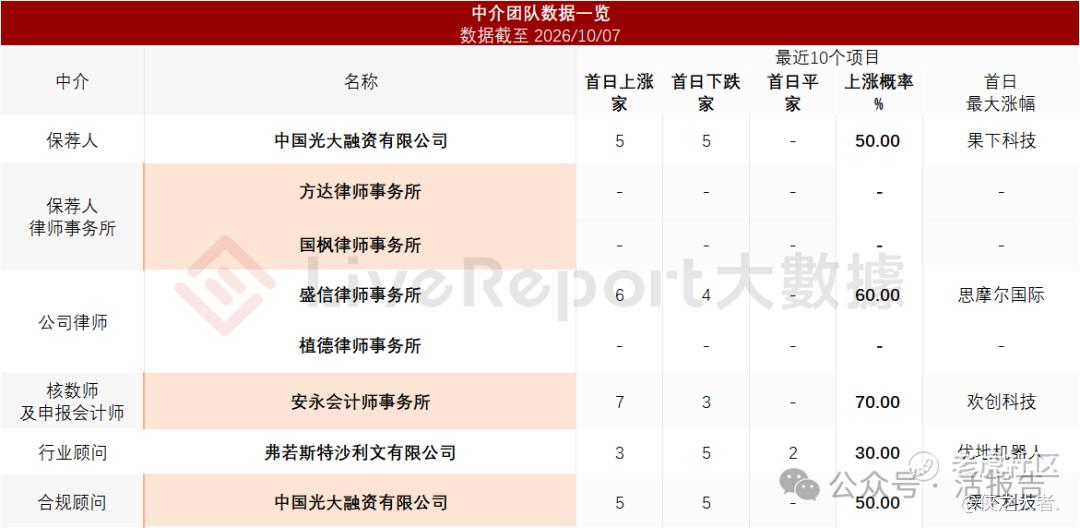
据**大数据统计,瘦西湖文旅中介团队共计8家,其中保荐人1家,近10家保荐项目数据表现不足;公司律师共计2家,综合项目数据表现平平。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
