


2026最后一个季度新高开局!MU炸裂营收!AI乐观前景延续到2028年?
一、核心判断:Q4的新高不是简单风险偏好回归,而是AI盈利正在重新抵消高利率的估值压力
2026年最后一个季度,美股以接近历史高位的状态开局。进入10月后,纳斯达克再次挑战并刷新纪录区间,标普500年内涨幅仍在两位数以上。历史统计上,第四季度本来就是美股季节性表现较强的阶段,自1945年以来标普500第四季度平均涨幅约4.2%;但今年的特殊之处在于,市场进入Q4时并没有获得传统意义上的宽松金融条件。
美国10年期国债收益率一度升至约5.34%,处于二十多年高位,美联储重新进入加息状态,原油和全球财政风险也在不断提高长期资金成本。换言之,当前股市创新高,不是因为折现率重新下降,而是因为企业盈利,尤其AI产业链盈利增长的速度仍然快到足以抵消估值压缩。
$美光科技(MU)$ 最新财报正好成为这一逻辑最典型的案例。公司FY2026第四财季收入达到542.3亿美元,相比上一季度414.6亿美元继续大幅增长,相比去年同期113.2亿美元增长约379%;Non-GAAP每股收益达到33.42美元,去年同期仅3.03美元;Non-GAAP毛利率达到87%,经营现金流439.7亿美元。
全年收入达到1331.9亿美元,较2025财年的373.8亿美元增长超过250%,全年调整后自由现金流达到623亿美元。更重要的是,这不是一个“财报见顶式”的历史高点,公司对FY2027第一季度给出的收入指引进一步达到615亿美元,上下浮动15亿美元,Non-GAAP毛利率仍预计约86.25%,EPS指引高达38.15美元。
这组数字真正值得关注的并不是同比增长几百个百分点,因为2025年基数本身较低,而是Micron正在呈现一种传统存储周期极少出现的组合:收入高速增长、价格快速上升、毛利率接近软件公司水平、自由现金流大规模释放,同时客户还在通过长期协议提前锁定未来数年的产能。
过去存储行业最典型的问题是,涨价刺激供应商扩产,扩产最终形成过剩,价格暴跌,再进入库存去化;但这一次,市场开始讨论的不是2027年什么时候见顶,而是供需缺口有没有可能延续到2028年甚至更久。这也是MU财报对整个AI行情最重要的意义:它把市场对AI资本开支可持续性的观察窗口,从未来几个季度延长到了未来两到三年。
因此,我对2026年Q4开局的判断并不是单纯“继续看多AI”。更准确的理解是,美股已经进入一个极端依赖盈利兑现的阶段。10年期美债在5%以上意味着估值扩张空间明显受限,未来指数如果继续创新高,就必须依靠EPS增长推动,而不是单纯依靠PE提升。Micron这份财报之所以重要,恰恰因为它证明至少在AI基础设施最上游的存储环节,这种盈利增长仍然非常真实,而且短期没有明显减速迹象。
二、Micron的“炸裂财报”真正说明什么:存储已经从周期商品变成AI基础设施稀缺资源
传统上,投资者很难给予Micron高估值,原因不是公司技术能力不足,而是DRAM和NAND长期被视为高度周期化的标准化商品。供需略微紧张就会出现价格快速上涨,价格上涨又会刺激三星、SK海力士和Micron扩产,最终供给超过需求,价格和毛利率快速回落。因此市场通常不会用高PE去乘以存储公司的“周期顶部盈利”,因为盈利越高,反而越意味着周期可能接近高点。
这次情况发生了明显改变。Micron第四财季Cloud Memory业务收入达到162.8亿美元,Core Data Center业务达到180亿美元,两项业务合计已经超过公司总收入六成。数据中心不只是贡献收入规模,还在改变内存产品的价值结构。
AI服务器对于内存的需求与传统服务器完全不同,大模型参数规模、更长上下文窗口、更高并发推理和Agent长期运行,都需要显著增加内存带宽和容量。GPU可以完成计算,但如果内存无法以足够速度把数据输送给计算单元,GPU本身就会陷入等待。因此HBM已经从过去的辅助芯片,变成决定AI加速器实际利用率的核心组件。
这也是为什么Micron当前不仅是“卖更多内存”,而是在销售越来越高价值密度的内存。HBM3E、HBM4、HBM4E以及高速服务器DRAM,对制造工艺、先进封装、良率和晶圆消耗的要求明显高于传统DRAM。HBM尤其重要,因为相同容量的HBM会消耗远高于普通DDR的晶圆资源。
当厂商把更多晶圆转向HBM时,就会反过来减少传统DRAM供应。这形成一个非常关键的供给反馈:AI需求越强,HBM占用的晶圆越多,普通DRAM供应反而越紧,最终不仅HBM涨价,服务器、PC和移动DRAM也会受到供给约束。
Micron的毛利率正是这一供需结构最直接的体现。87%的Non-GAAP毛利率显然不是传统存储企业应该长期拥有的正常水平,它反映的是极端供需紧张、产品组合升级和强定价能力同时存在。值得注意的是,公司下一季度毛利率仍然预计维持在86%左右,说明管理层至少在短期并没有看到明显价格松动。这是市场需要重新认识Micron的原因:过去投资者习惯在毛利率快速上升时开始担心周期顶部,但当前订单、合同和客户资本开支数据却仍在告诉市场,需求的持续时间可能远长于传统周期。
这种变化还体现在客户采购模式上。Micron已经签署26份战略客户协议,这些合同预计覆盖公司到2030年超过35%的收入,其中约四分之三采用明确的定价框架,很多合同包含价格上下限机制;客户金融承诺已经提高至约320亿美元,其中绝大多数为现金押金,部分合同甚至延伸到2031年。这不是传统内存市场习惯使用的现货采购方式,而更接近能源、晶圆代工或者大型基础设施项目的长期锁量模式。
这意味着客户担心的问题已经从“未来内存价格是多少”,变成“未来有没有足够的内存可以拿到”。只要这种采购行为持续,Micron的盈利波动率就可能明显低于过去。如果长期合同能够真正缓冲下一轮下行周期,那么市场未来给予MU的估值倍数也可能发生结构性提升。
三、为什么AI乐观前景可以延续到2028年:核心不是需求无限增长,而是供给来得太慢
Micron管理层此次最重要的前瞻不是下一季度615亿美元收入指引,而是明确表示,2027年和2028年的内存需求都将超过供应,而且供需紧张程度可能比2026年更加严重。这是一个极强的判断,因为半导体企业通常不会轻易对两年之后的价格周期做如此明确的表达。
这里的核心原因首先来自产能建设周期。存储厂不是互联网服务器,不是投入资金几个月后就能迅速增加供给。新的Clean Room、晶圆厂、设备安装、工艺认证、良率爬坡都需要数年时间。Micron正在美国、日本和新加坡增加产能,但很多新产能直到2027年中以后才开始形成首批晶圆输出,新的新加坡NAND工厂甚至要到2028年下半年才开始生产,而从首片晶圆到真正形成大规模有效产能还需要几个季度。
与此同时,工艺升级本身对供给增长越来越不友好。过去DRAM制程升级可以明显提高单片晶圆的bit产出,但未来节点迁移带来的单位晶圆生产率提升正在下降。HBM又因为堆叠和封装结构消耗更多晶圆,因此即使资本开支持续增长,最终bit supply增长速度也未必能够同步提升。
需求端则依然非常强。Micron预计2026和2027年服务器单位出货量都保持高十几个百分点增长,而每台AI服务器的内存内容量又显著高于传统服务器。到了2028年,即使单台服务器的内存内容增长速度略低于当前极端阶段,只要服务器数量继续增加,数据中心DRAM和NAND总需求仍然会继续扩张。HBM的出货增长速度预计继续高于传统DRAM,其占行业总产能的比例也会持续提高。
这背后实际上是Hyperscaler资本开支的长期化。2026年Amazon、Alphabet、Microsoft、Meta等大型平台的AI基础设施投入已经达到历史级别,市场研究甚至预计美国主要Hyperscaler到2027年的资本开支可能接近1.1万亿美元。
AI第一阶段是训练基础模型,需要大量GPU和HBM;第二阶段是推理规模化,需要更大量、更持续运行的服务器;第三阶段是Agent、机器人和Physical AI,需要模型长期在线并不断读取上下文和环境信息。每向后一阶段发展,计算并没有变得更少,反而意味着内存容量、带宽和存储需求同步提高。
因此,“AI前景延续到2028年”的逻辑并不是假设每年AI投资都维持几百个百分点增长,而是即使资本开支增速逐渐下降,只要绝对投入仍然增长,而内存供给扩张受到晶圆厂建设和HBM转换效率限制,供需仍然可以保持紧张。
这也是这轮内存周期与过去最大区别之一:需求不是来自智能手机换机或者PC补库存这种一到两个季度就可能结束的周期,而是来自持续数年的数据中心基础设施建设。需求主体也从消费电子渠道商转向资产负债表极强的云计算公司和AI实验室,因此订单可见度明显提高。Micron目前约63%的收入已经直接与数据中心相关,这让公司受到传统分销库存周期影响的程度明显下降。
四、但“延续到2028年”不等于存储周期已经永久消失,87%毛利率反而要求投资者提高风险意识
市场当前最大的错误可能不是低估AI需求,而是把极端景气状态线性外推。Micron的87%毛利率、四倍收入增长以及高达80%以上的经营利润率,本身都是极端供应紧缺环境下产生的数字。越漂亮的盈利数据,越应该要求投资者区分哪些是结构性变化,哪些只是周期性价格上涨。
最直接的风险来自供应端。Micron、SK海力士和三星当前都拥有极强现金流,整个行业自然会增加资本投入。Micron最新季度净资本开支达到107.7亿美元,全年达到273.7亿美元,未来资本开支还会明显提高。如果三星、SK海力士、中国内存厂商和Micron自身在2027—2028年同步释放新产能,那么今天的短缺最终仍可能转向供需平衡。
中国厂商尤其值得关注。CXMT等企业在DRAM领域持续扩大产能和技术能力,虽然在HBM和最高端服务器产品上与国际龙头仍有距离,但在标准DRAM市场增加供给,仍然可能影响全球价格体系。如果中国供应商能够以更低价格进入部分消费电子和服务器客户,就可能释放其他国际厂商产能,对传统DRAM价格形成压力。
需求端也并非没有风险。市场近期已经讨论所谓HBM“de-speccing”,即未来AI加速器是否可以通过架构优化,在部分场景降低单卡HBM容量要求。如果NVIDIA、AMD或者自研ASIC提高内存利用效率,理论上可能降低单位GPU的HBM需求。不过这个风险目前仍然需要结合整个系统来看:即使每张芯片所需HBM略降,只要AI加速器总出货量增长足够快,总HBM需求仍然可能继续增长;而且更强模型、更长上下文和更高并发往往会重新消耗这些效率提升。
更大的风险其实来自AI资本回报率。如果微软、Meta、Google、Amazon未来发现AI收入增长明显跟不上数据中心投入,资本开支增速最终一定会下降。现在整个产业链正在形成一个越来越巨大的资金闭环:云厂商融资建设数据中心,采购NVIDIA和定制AI芯片,GPU厂商采购HBM,内存厂商再投入数百亿美元建设晶圆厂。如果最终AI应用端无法创造足够现金流,这条链条任何一个位置放缓都会传导到Micron。
宏观利率也不能忽略。10年期美债一度达到5.34%,意味着资本成本已经明显高于过去十年。只要AI项目可以产生20%以上资本回报率,高利率并不会阻止大型科技公司投资;但如果投资回报率逐渐下降,高达5%的无风险收益率会迫使企业重新审计资本开支。真正决定Micron 2028年景气度的,不只是AI技术继续发展,而是AI商业化现金流能否支撑如此庞大的基础设施投入。
五、MU的估值悖论:为什么业绩如此夸张,市场仍然只愿意给个位数远期PE
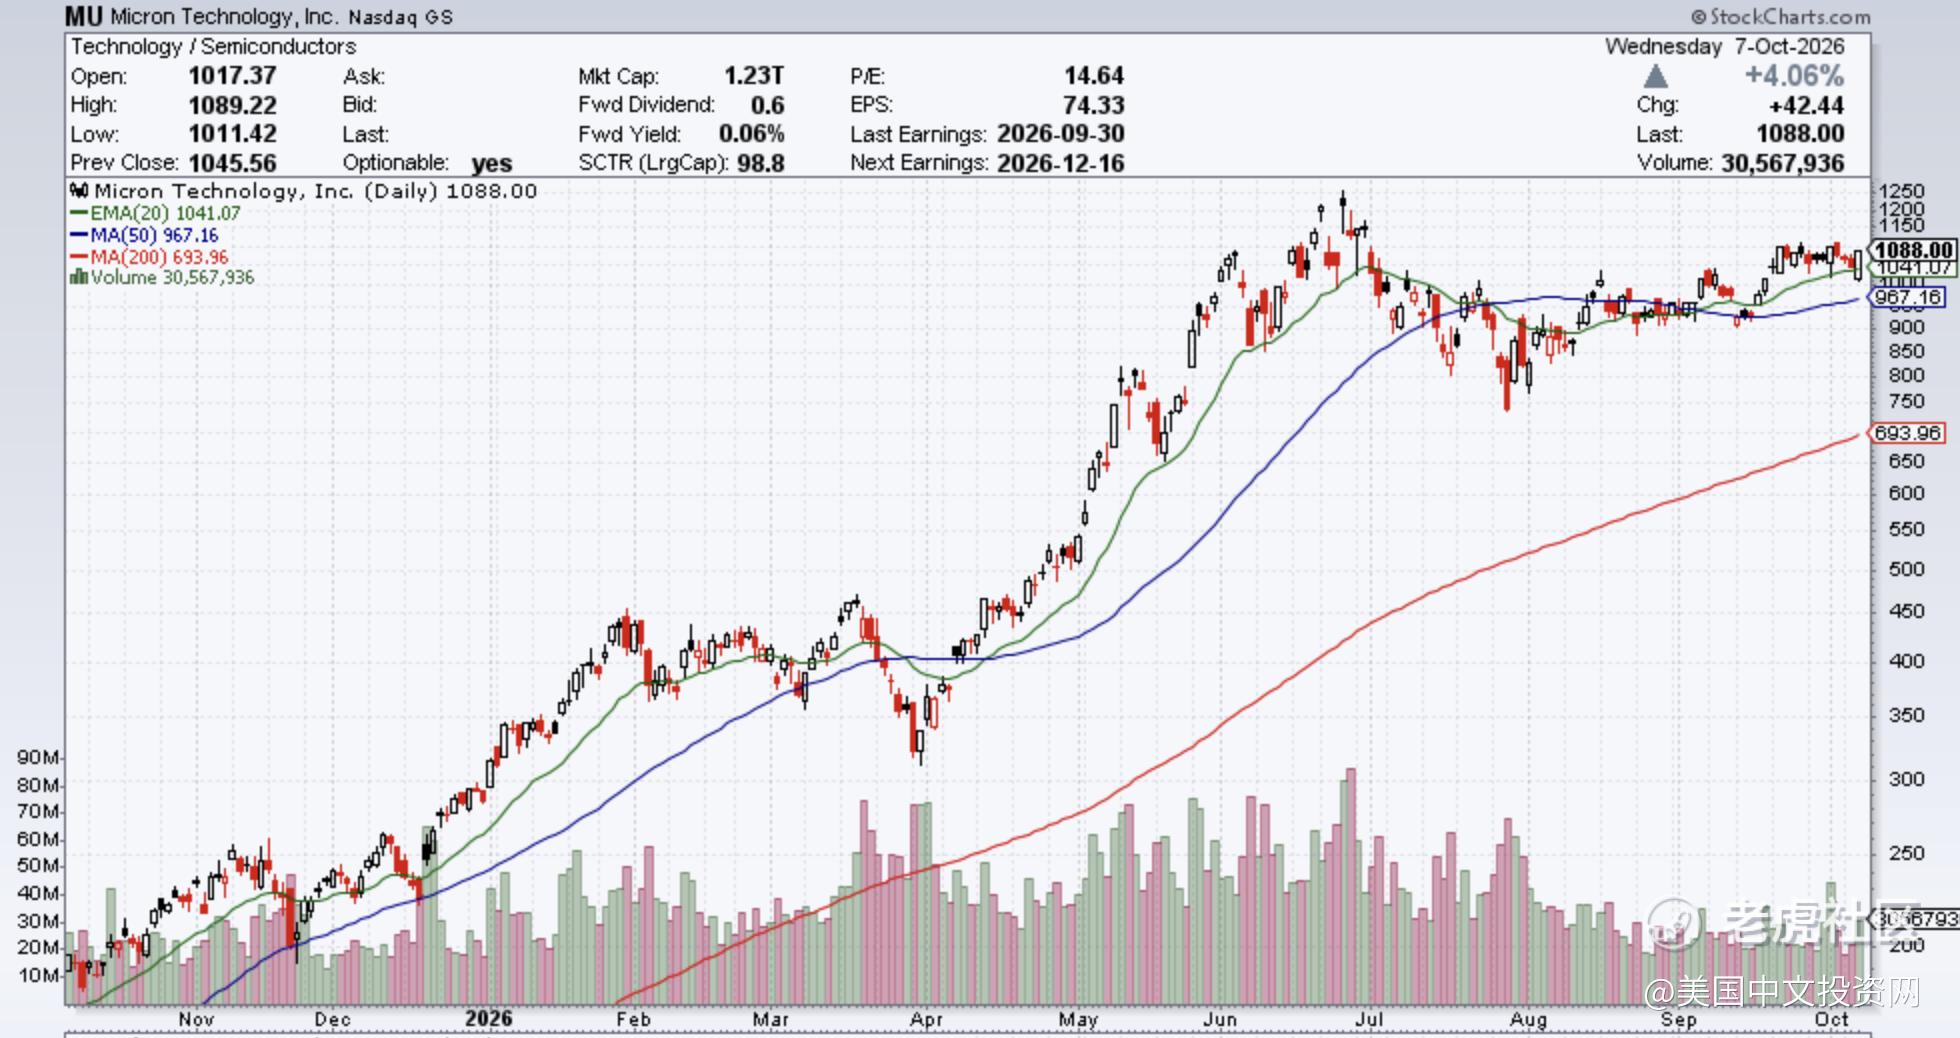
截至10月初,Micron股价大约在1090美元附近,市值约1.2万亿美元。经历2026年近四倍上涨以后,这显然已经不是一只被市场忽视的公司;但有意思的是,按照市场对FY2027盈利的预测,MU远期PE仍然只有约6—7倍,远低于大部分大型半导体和AI基础设施公司。
表面上看,这意味着MU非常便宜。但更准确的解释是,市场仍然把当前利润视为“周期峰值盈利”,因此不愿意给予正常科技股估值。一个典型的周期股,在盈利最差的时候PE可能很高,因为利润处于谷底;而在盈利最好的时候PE反而最低,因为市场认为利润迟早会均值回归。MU现在的6倍PE,实际上是资本市场对“87%毛利率能够维持多久”的巨大折价。
这也是为什么如此炸裂的财报,股价没有像过去一样单日上涨十几个百分点。六月类似程度的超预期曾经推动MU大涨,而这一次财报后股价先跌后涨,最终只有几个百分点波动。市场已经不再关心下一季度是不是继续超预期,而是在等待公司证明:这一次存储周期真的和以前不同。
长期合同恰好是在解决这个问题。26份战略客户协议覆盖2030年前超过35%的预期收入,其中多数拥有定价框架甚至价格上下限,这可以显著降低传统存储行业的“牛鞭效应”。如果未来出现需求下滑,而Micron仍然能够凭借take-or-pay合同维持较高利用率、价格和现金流,那么市场可能第一次愿意把MU从传统内存周期股重新定义为“AI基础设施长期供应商”。
财报后机构目标价已经体现这种分歧。Morgan Stanley维持Overweight,但目标价约1200美元;Goldman Sachs维持相对谨慎判断,目标价约1250美元;Mizuho提高至约1400美元;Bank of America维持Buy和1550美元附近目标价;Needham约1650美元;Rosenblatt上调至1900美元;Cantor维持约2000美元,而D.A. Davidson甚至把目标价提高至2100美元。如此宽的机构区间,本身就说明市场对于“新存储周期”究竟应该给予多少估值溢价还没有形成共识。
从估值框架来看,我认为把MU简单按6倍PE定义为“严重低估”并不严谨。如果FY2027 EPS处于周期高点,即使6倍也可能不便宜;相反,如果2027—2028年盈利能够维持高位,同时长期合同降低下一次周期回撤幅度,那么即使PE扩张到8—10倍,股价仍然存在明显空间。
更合理的价格框架是:1200—1300美元代表市场仍然按照传统存储周期股定价,只承认未来几个季度盈利强劲;1400—1650美元代表市场逐步接受2027—2028年供需紧张和长期合同能够改善盈利稳定性;1900美元以上则意味着市场开始给Micron平台型AI基础设施供应商估值,而不是单纯的内存制造商。后一个情景需要的不只是价格上涨,而是至少经历一次行业库存调整之后,公司毛利率和现金流仍然保持明显高于历史平均水平。
六、Micron财报对整个AI产业链的意义:市场开始从“GPU有没有需求”转向“每一个AI系统需要多少内存”
过去两年市场判断AI景气度,最重要的指标一直是NVIDIA数据中心收入和云厂商资本开支。Micron这份财报提供了第三个非常重要的观察窗口——Memory Content。
AI服务器并不是只有GPU。一个完整AI系统需要GPU、CPU、HBM、DDR、SSD、网络、交换机、电源和冷却。随着模型越来越复杂,计算量增长是一条主线,但模型能够处理的数据量同样快速增加。长上下文、多模态、Agent、实时视频生成以及Physical AI都意味着数据必须在计算单元之间更高频率流动,因此内存带宽和容量会越来越接近系统性能瓶颈。
从这个角度看,Micron当前的定价能力其实是整个AI资本开支景气度的结果。如果AI服务器需求放缓,存储通常会比GPU更早感受到库存变化;反过来,如果Micron仍然能够提前锁定2027产能,而且客户愿意支付现金押金和接受长期价格框架,这说明云厂商和芯片设计企业对于未来算力需求依然拥有非常强的信心。
因此,MU财报不仅利好自身,也强化了HBM、先进封装、晶圆设备、高速互联和数据中心整个产业链的中期逻辑。它向市场证明,AI建设仍然处于供给追赶需求阶段,而不是需求开始追赶过剩供给阶段。这两个阶段对于半导体估值意义完全不同。
不过它同样为AI行业敲响一个警钟。当存储毛利率达到87%,整个AI基础设施产业链的成本实际上正在上升。如果GPU、HBM、电力、数据中心租赁价格全部维持高位,最终这些成本一定会传递到AI服务提供商。大模型公司、云厂商和企业客户最终必须证明AI产生的收入足以覆盖越来越昂贵的基础设施。这也是为什么2027年以后,市场关注重点会从“AI需求有多大”逐渐切换到“AI单位经济模型是否成立”。
七、Q4美股的新高能否延续:盈利仍然支持风险资产,但5%以上长端利率决定估值天花板
从指数层面看,2026年最后一个季度的基本面起点并不差。标普500年内上涨约12%,纳斯达克超过15%,而企业盈利增长仍然非常强。市场预计2026年标普500盈利增长可能达到30%以上,AI资本开支仍然是整个企业投资周期最强的组成部分。全球股票基金近期连续获得资金净流入,美国大型股基金依然是主要受益者。Micron财报进一步强化了投资者对于AI基础设施支出的信心。
但市场结构并不像指数表现那么健康。第三季度虽然纳斯达克创出纪录,但标普500中仍有相当比例个股年内下跌,说明指数上涨高度依赖少数大型科技和AI公司。与此同时,10年期美债在9月底一度升至5.34%,长端收益率单季度上涨超过80个基点。换言之,美股当前正在进行一种非常不寻常的上涨:PE受到压缩,但EPS增长速度更快,所以指数仍然可以创新高。
这也是我对Q4最核心的判断——指数仍然具备创新高条件,但行情会越来越从“流动性牛市”变成“盈利筛选市场”。
如果AI公司能够继续像Micron一样,用利润增速抵消估值压缩,那么5%的10年期收益率并不会自动终结牛市。相反,高利率甚至会帮助市场淘汰低质量资产,把资金集中到真正拥有现金流和资本回报率的公司。但如果未来几个季度AI盈利开始减速,而10年期收益率仍然保持5%以上,市场就会失去最重要的缓冲机制:EPS不再快速增长,PE又无法扩张,指数自然需要重新寻找更低估值。
第四季度还有一个重要优势,就是历史季节性通常偏强。进入年底以后,机构再平衡、企业回购窗口重新打开、基金追逐年度业绩以及中期选举前后政策预期,都可能继续支撑风险偏好。但在2026年,这些技术性资金因素只是辅助,真正决定指数能否延续新高的仍然是两个变量:AI盈利和长端利率。
八、最终判断:AI乐观前景确实可以延续到2028年,但市场真正需要验证的是“周期是否发生结构性改变”
Micron这份财报足够强,甚至强到不能仅仅按照“业绩超预期”理解。542亿美元季度收入、87%毛利率、330亿美元以上自由现金流、615亿美元下一季收入指引,再加上覆盖2030年前超过35%收入的长期合同,都说明当前内存市场已经进入过去几十年非常罕见的供需状态。
从产业层面看,我认为AI基础设施景气延续到2028年的概率仍然较高。新晶圆厂建设周期很长,HBM转换会继续消耗大量DRAM晶圆,下一代节点生产率提升有限,而AI服务器数量和单机内存需求仍然增长。即使Hyperscaler资本开支增速从当前极高水平逐渐放缓,只要绝对投入继续扩大,内存供需都可能维持紧张。
但投资判断必须区分“AI需求持续”和“MU盈利永久停留在当前水平”。前者具备较高确定性,后者则不应该成为基础假设。87%的毛利率本身就是极端价格环境的结果,未来随着产能扩张和竞争加剧,利润率正常化几乎不可避免。真正决定Micron长期估值能否提升的,不是毛利率能不能永远维持80%以上,而是下一轮正常化以后,公司最低毛利率和最低自由现金流能不能明显高于过去周期。
如果长期客户协议、HBM产品结构和数据中心客户占比真正降低了存储行业的波动,那么MU就不应该继续只获得传统周期股的6倍远期PE;如果2028年新产能释放后价格重新出现剧烈下行,那么今天看似极低的PE仍然只是典型的周期顶部估值陷阱。
因此,接下来一年真正重要的观察指标不是Micron还能不能再超预期一个季度,而是2027年的产能是不是仍然提前被客户锁定、长期协议覆盖率是否继续提高、HBM4和HBM4E能否维持价格与技术优势、新产能释放是否仍然赶不上需求,以及Hyperscaler的AI资本开支是否继续转化成真实商业收入。
2026年最后一个季度以新高开局,Micron又用一份接近极端的财报重新点燃AI交易,这证明AI基础设施周期至少目前远未结束。但市场已经从第一阶段的“相信AI需求”,进入第二阶段的“验证AI盈利持续时间”。Micron现在站在这个转折点最核心的位置:如果它能证明内存行业第一次从两年周期变成五年以上的结构性供需紧张,那么2028年不仅不会是AI行情的终点,反而可能是市场真正重新定义存储资产估值体系的开始。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 电商用工指导·10-10持续关注哈点赞举报