


港股假期踩踏
昨晚美股三大指数集体收红,费城半导体指数也涨1.5%,日韩股市前一天也在集体反攻。今天港股开市的第一个动作,却是直接跳水——恒指低开2.09%,盘中最多跌3.04%、低见23,865点,收市跌2.60%,报23,972点,单日跌幅是三月下旬以来最深。
同一个世界,两种温度。差别只有一个:今天场内没有北水。港股通从10月1日起关到10月7日,港股照开的四天里,这两年最大的边际买家被锁在门外。
一、踩踏是怎么发生的
先看成交。9月的港股,南向在场的日子恒指成份股成交普遍在1,800亿到2,600亿之间(9/18是2,665亿,9/30也有1,872亿);南向缺席的日子直接砍三到四成——中秋缺席日9月25日只有1,022亿,今天是1,458亿。个股的极端案例更直观(媒体统计的中秋样本):中际旭创日常成交15-30亿元,南向缺席时只剩2.57亿;三环集团日常2-4亿,只剩1,308万;腾讯日常成交50亿以上,假期首日不足40亿。
恒指今天641点的跌幅里,最大单一来源不是科技股,是汇丰。汇丰收市跌5.38%、报149.5港元,是6月10日以来最大单日跌幅;渣打、友邦齐跌约6%。以汇丰约9%的指数权重粗算,它一家就拖低了恒指约0.5个百分点。一只股票,吃掉指数跌幅近两成。
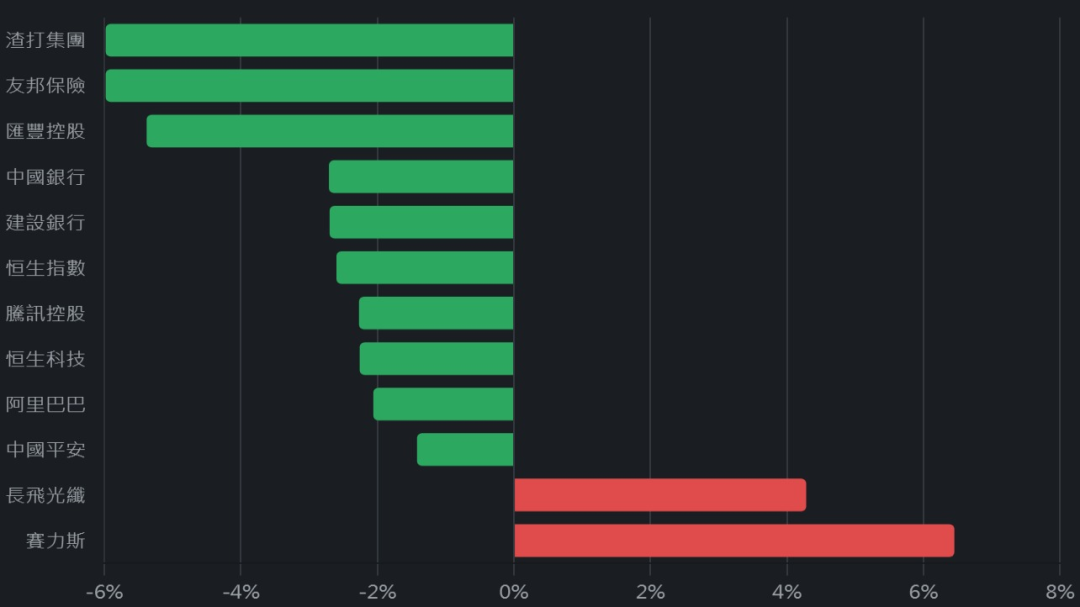
图一:2026/10/2 港股收盘截面膜。来源:Wind(收盘价)
汇丰的这一跌,是从伦敦开始的。周四(10/1)夜里三件事迭在一起:
第一,英国30年期金边债殖利率触及6.03%,1998年以来首次;10年期5.48%,2007年以来最高。英国银行股当晚全线崩塌:NatWest 跌5.2%、莱斯跌4.4%、巴克莱跌4%、汇丰伦敦跌逾4%;FTSE 350银行指数单日跌4.1%,是5月以来最差的一天。港股汇丰今天不是领跌,是补跌。
第二,财相召见大行。Sky News报道,英国财相Healey下周召见巴克莱、汇丰、莱斯等大行负责人——10月28日秋季预算案前,市场把这个动作读成一句话:银行,可能要加税。
第三,全球长端债在同步失控。美债10年期一度升穿5.3%(2002年以来最高),30年期5.67%;法国10年期4.96%,2002年以来新高。背后有一个不太被提起的供给源:Alphabet、亚马逊、Meta、微软、甲骨文今年合计发债约2,200亿美元,是去年同期的两倍有余,AI 资本开支的账单,正在变成债券市场的供给。
银行和保险公司是全球长债最大的持仓群体。长端利率一天上行几十个基点,债券投资组合的浮亏、按揭需求、再融资风险会同时恶化,净息差那一点红利盖不住这三样。汇丰、渣打、友邦今天的跌幅排序,大致就是各自资产负债表久期的排序。(我猜友邦的-5.98%里还有一层美元债持仓的压力——保险股对利率的敏感从来是双向的,市场向来只先定价坏的那一面。)
汇丰在港股的位置放大了这一切。过去一年它是恒指的支柱:由52周低位94.5港元一路升到8月高位的168.9,涨了79%;9月恒指在24,500-25,100之间反复磨底的时候,汇丰一直站在155-168的平台上。今天一天,平台跌穿。再迭加一层:汇丰是南向重仓的高息股(股息率约5.9%),北水缺席的第一天,最大的买家不在场。支柱断裂,指数直接跳空。
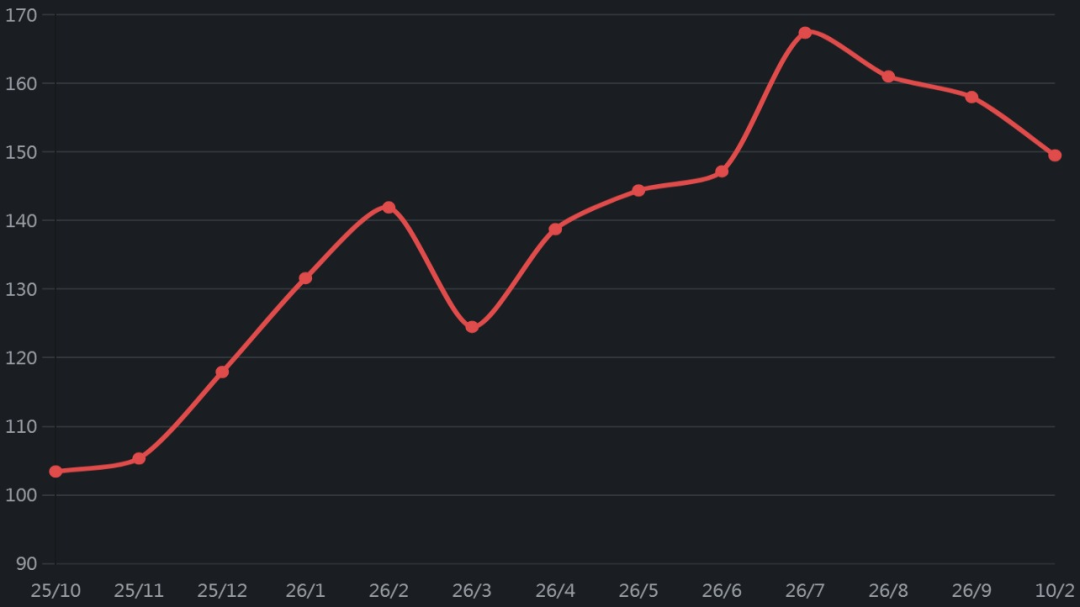
图二:汇丰控股月收盘价(2025/10 – 2026/10/2),最后一点为 10/2 收盘。来源:Wind
二、五年数据:踩踏之后、北水回来之前
今天的-2.60%之后,真正的问题只有一个:假期还有10/5、10/6、10/7三个交易日,然后10/8北水回来,这段没有北水的窗口里,踩踏会不会被修复、北水等不等得到低价上车的机会,把过去五年同一个窗口的恒指逐日翻出来,答案比想象中清晰。
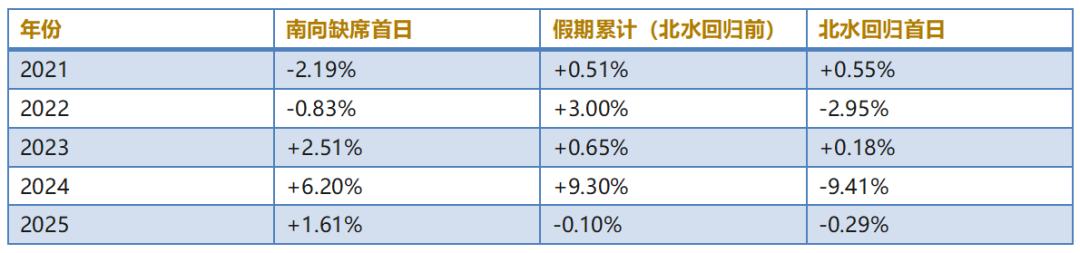
口径注:南向缺席期=A 股国庆休市期。2023 年中秋(9/29)与国庆相连,缺席期由9/29起算,首日恒指+2.51%;2025年缺席期至10/8(A股10/9复市),期间港休中秋翌日(10/7)。
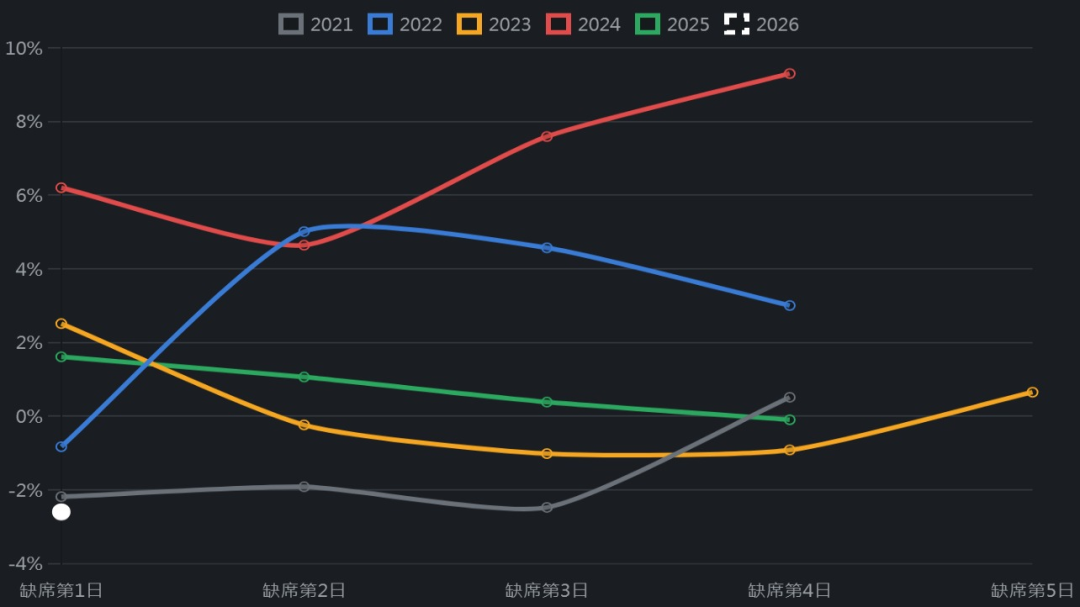
图三:过去五年南向缺席期恒指累计涨跌幅轨迹(节前最后交易日收盘=0%,2026为10/2首日)。来源:Wind
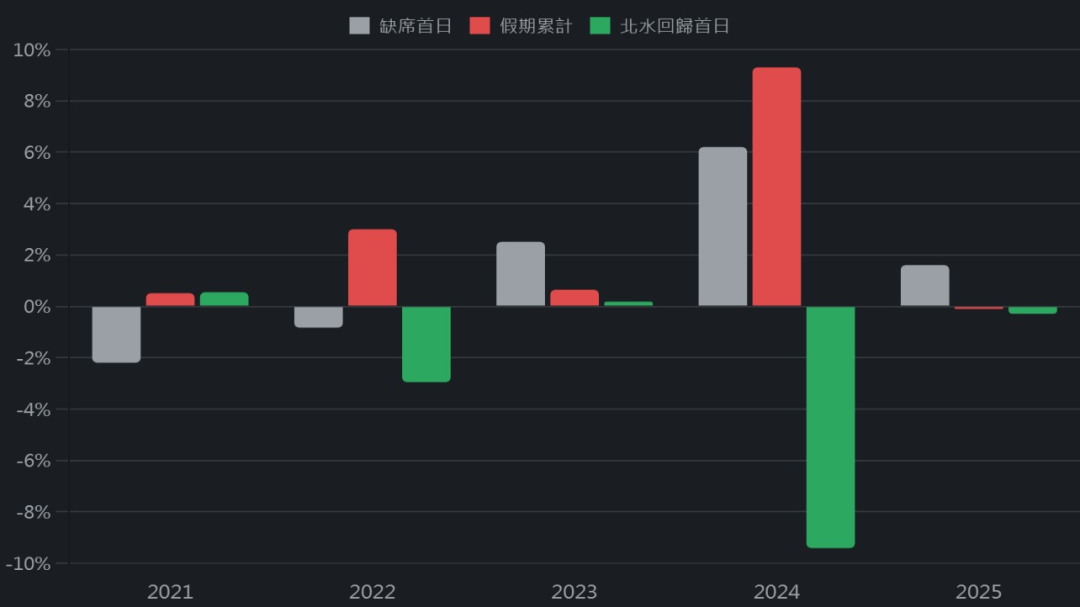
图四:五年“假期首日 / 假期累计 / 北水回归首日”恒指表现对比。来源:Wind
三、三个发现
第一,假期里出现过单日大跌的年份,跌幅全部在北水回来之前被收复。2021年假期首日(10/4)跌2.19%、2022年假期首日(10/3)跌0.83%、2023年假期第二个交易日(10/3)跌2.69%,到北水恢复前的最后一个交易日,三年假期累计全部转正:+0.51%、+3.00%、+0.65%。没有一次例外。2021年最戏剧,10月4日跌2.19%之后在低位横了两天,10月7日(北水回归前一天)单日暴力拉升3.07%,把整个假期拉回正数。2023年同一个套路,10月3日那根-2.69%之后,假期余下几天横住,最后一日(10/6)单日+1.58%,把累计从-0.92%拉回+0.65%。
第二,北水不在时涨,北水回来时跌。五年假期累计四涨一平(-0.10%那次基本算平),平均+2.67%;而北水回归的第一个交易日,五次里三次下跌,平均-2.38%。这五年样本的平均剧本,就这么反直觉。
第三,假期涨得越多,回归日跌得越狠。2022年假期+3.00%,回归日-2.95%;2024年假期+9.30%,回归日-9.41%——几乎逐分退回。2024那次是教科书级的案例:“924行情”之后,外资在A股休市的七天里把港股买上去9%,等北水10月8日回来追高开盘,然后单日-9.41%交货。
当然, 这中间也有例外的时候。2025年:假期微跌0.1%,北水回来之后继续跌,10月14日收25,441点、较节前累计-5.3%——2022年:假期完美收复+3.0%,然后北水回来后一路阴跌,10月31日收14,687点,较假期收盘位又跌了17%,砸出那轮熊市的历史大底。假期收复是资金行为,不是基本面判决。过了假期后,港股如何走就全看基本面迭加资金面的共震了。
结尾
今年与历史还有两个结构性不同。压力源是债不是股:过去五年的假期修复,大多发生在外围平静的窗口;今年若英债、美债长端在10/5-10/7继续失控(今晚非农是第一个测试),五年规律救不了任何人。
今天的641点,会不会在10月8日之前被买回去?五年的数据说,大概率会——至少买回一半。
但修复之后是2021年的十月(节后继续涨3%),还是2022年的十月(节后跌到历史大底),这次的决定权是在英国财政部和美国长端利率手上。
唯一确定的是:如果你的港股是透过港股通买的,这场假期修复,你从头到尾只能看着。10月8日北水回来那天,按过去五次的平均剧本,开场往往还是跌的。
1、每日港(A)股复盘,紧贴每天行情,时机在投资上永远最重要;
2、重要财经新闻的分析(包括中美日股市),主要针对它对企业/行业/股市形势的影响。
3、有价值的第三方报告+纪要分享,以供大家借鉴与学习参考。
4、每一周至两周一篇分析员的股票报告,深入剖析投资逻辑和基本面因素。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 不是昵称·10-03劝你还是追随英国富时吧!远离大A不吃亏!点赞举报
- 不是昵称·10-03委屈你了港兄!沾了大A的光!都是大A的错!点赞举报