


「瓶颈」即机会:3499.HK一键布局AI硬件核心环节【南方东英ETF新品上市】
AI 瓶颈赛道聚焦AI算力基建的高壁垒上游硬件环节,是本轮AI产业资本开支下,利润与现金流高度集中的核心板块。
亚洲台、日、韩龙头企业掌握全球稀缺AI硬件产能,承接全球算力扩张需求,在盈利层面具备较高确定性,是AI产业链核心受益主体。
南方东英Solactive亚洲AI瓶颈指数ETF(3499.HK) 沿完整AI基建核心环节,为投资者提供一站式布局亚洲AI算力硬件供应链的便捷工具。
在 AI 算力大扩张的产业逻辑里,「瓶颈」指的不是行业弱点,而是整个产业离不开、产能难快速扩张、技术壁垒极高的关键稀缺环节。 这些环节掌握产业定价权,也是AI周期利润与现金流的核心聚集地。
当前AI发展仍处于「基础设施大建设」的早期阶段,这些「瓶颈」环节集中在上游硬件产业,恰好被亚洲企业掌握。
目前,云厂商与全球大型科技企业投入千亿级别资本开支,优先解决算力硬件供应问题。 大量亚洲半导体企业借此跻身全球盈利企业行列,行业利润与自由现金流正持续向亚太硬件龙头集中。 全球AI算力建设高度依赖中国台湾、韩国、日本上市龙头所提供的实体产能与关键技术。
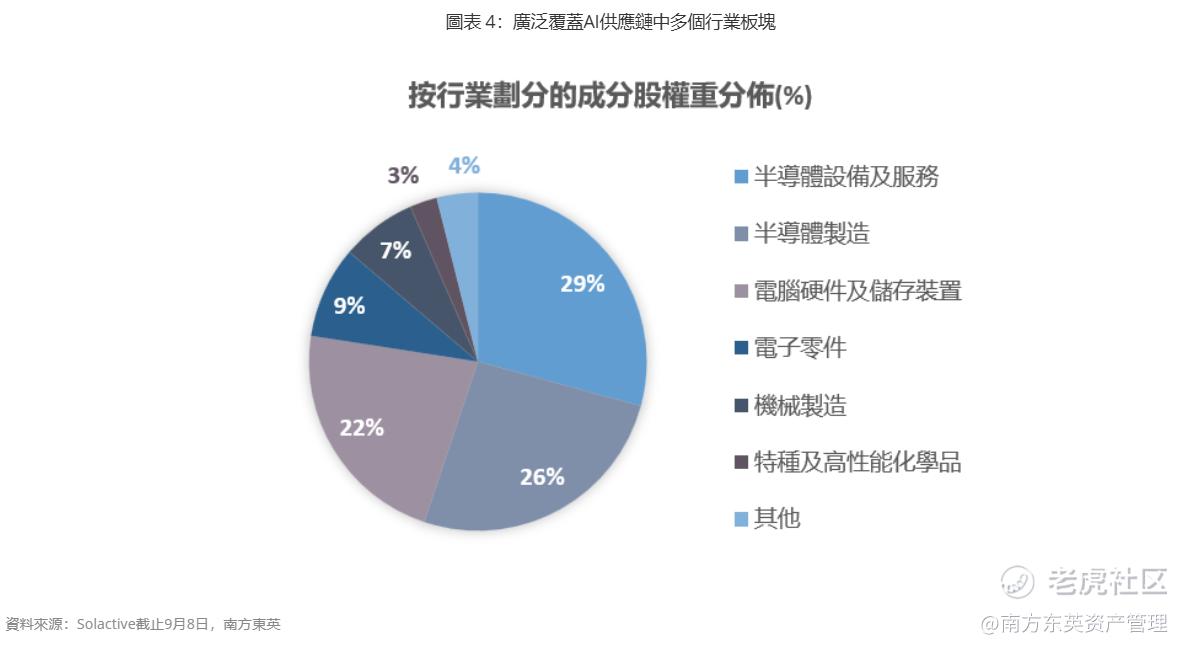
南方东英Solactive亚洲AI瓶颈指数ETF(3499.HK) $南方AI瓶颈(03499)$ 沿AI算力完整产业链布局。 除半导体晶片相关企业之外,产品广泛覆盖AI基础设施不可或缺的供给端,纳入基板材料、零部件及先进制造企业。
投资者仅需一个普通港股账户,以港元交易,无需分别开设台股、韩股、日股账户,就能一站式布局整个亚太AI算力硬件供应链,把握AI基建建设过程中,高壁垒硬件环节带来的行业增长机遇。
什么是AI瓶颈?
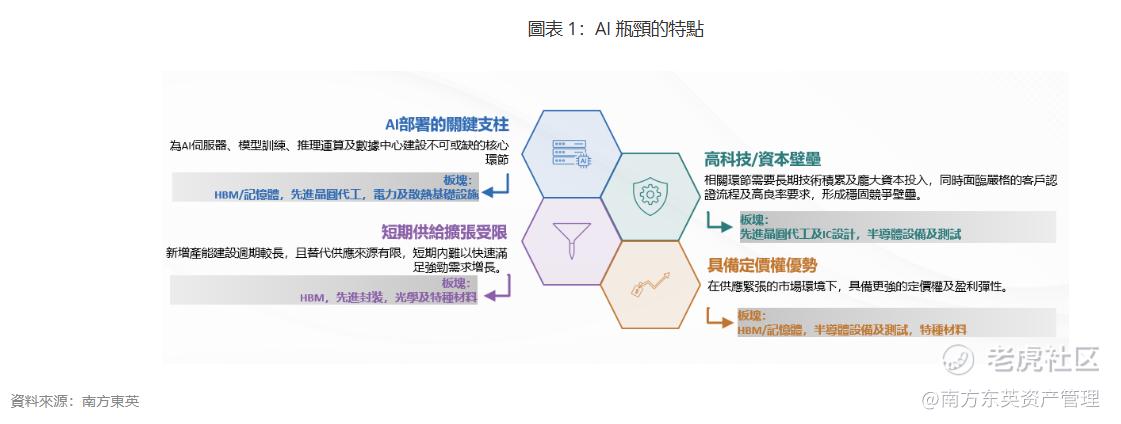
在AI产业中,瓶颈(Bottleneck)=AI产业必需、难复制、短期产能扩张受限的战略关键节点。 上游硬件像HBM高带宽记忆体、先进晶圆代工、半导体测试设备、ABF载板、MLCC被动元件,都属于典型的AI瓶颈环节。
它们具备以下特征:
– 1. 高科技和资本壁垒:需要长期技术积累、巨额资本投入、严格客户认证,新玩家很难进入;
– 2. 短期供给扩张受限:工厂建设、良率爬坡周期长,就算需求爆增,也无法马上扩产;
– 3. 拥有强定价权:供不应求之下,供应商掌握议价权,盈利弹性强。
为什么要看亚太? 全球AI算力依赖亚洲关键产能
当下全球多个AI供应链瓶颈环节的核心产能,高度集中在中国台湾、韩国、日本三地。
韩国企业在HBM记忆体领域具备全球领先产能,SK海力士与三星于2025至2027年预测期内合共占约80%市场份额 1。
中国台湾企业占据先进晶圆代工与AI伺服器电源硬件的核心供应份额。 台积电在2025年主导70%全球先进代工 2,绝大多数高端AI晶片的量产、先进封装与其产能密切相关。
日本厂商则在半导体设备、特种材料、高端MLCC元件方面维持行业领先地位。
为什么AI「瓶颈」卡在上游硬件环节?
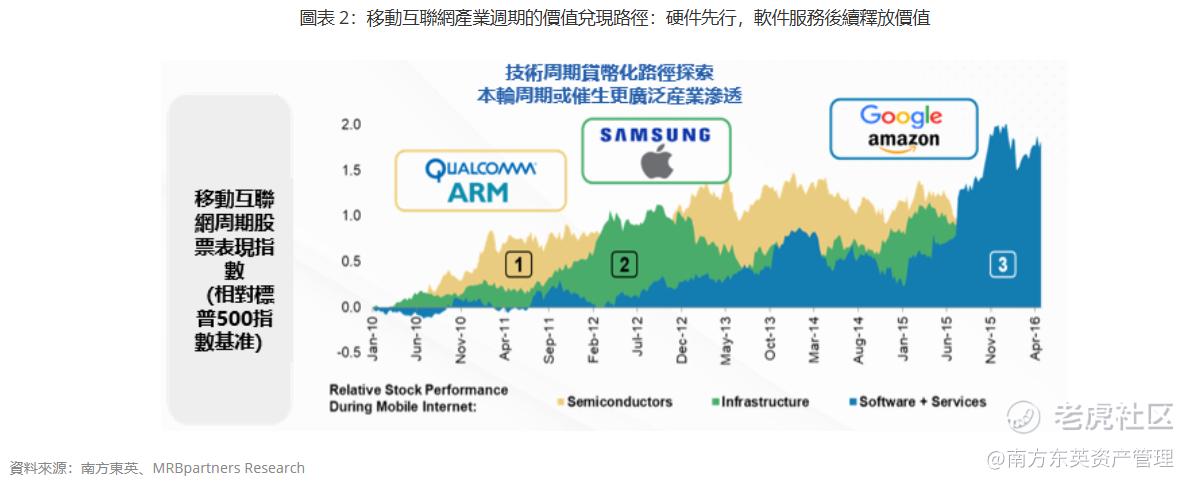
现在AI还处在「基础设施大建设」的早期阶段,尚未走到大规模商业化应用爆发的阶段。 透过比较移动互联网周期与当前AI周期可见,在初期,半导体相关环节往往率先受惠并录得领先回报,而软件及服务层面的商业化价值则通常于后期才逐步释放。
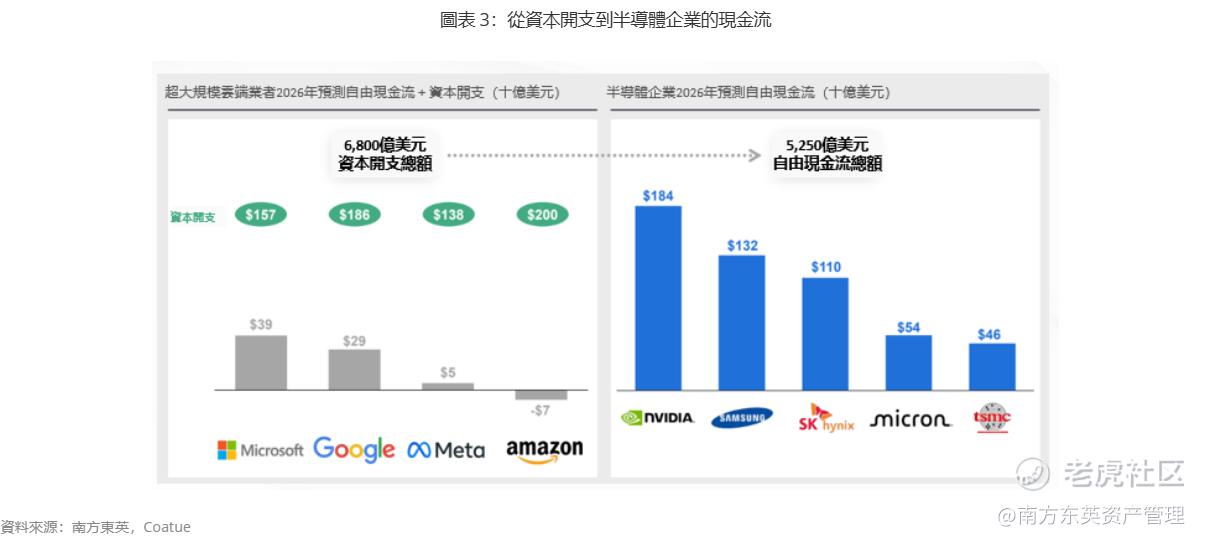
云厂商与超大型科技企业,例如微软、Google、亚马逊,投入千亿级别资本开支,优先要解决的是算力硬件问题,所以这些巨额资金会优先流向上游半导体、关键零部件。 对云服务商来说,相比零件涨价,拿不到货、部署落后竞争对手,才是更大风险。 为保证供货,他们愿意为关键硬件支付溢价。
根据摩根士丹利的预测,超大型云服务商数据中心资本开支在2026年突破8,000亿美元,并于2027年超过1万亿美元。 而英伟达黄仁勋更是大胆预测,2030年全球AI基础设施年度投资可高达3-4万亿美元。
五大AI上游硬件赛道:看懂亚太算力稀缺产能机会
AI 算力建设是一整套硬件供应链的协同升级。 下文将拆解这五大高壁垒上游硬件环节,了解亚洲供应链龙头在全球AI算力建设中的增长机遇。
1. HBM与高端记忆体
HBM高频宽记忆体,是专为AI设计的高端存储晶片,负责高速传输数据,直接决定大模型训练、推理的运行速度。 这类产品研发与建厂生产需要投入巨量资金,行业进入门槛高,形成了由SK海力士和三星主导的稳定寡头格局。
AI正在快速抬升记忆体的商业价值:预计到2028年,整体记忆体市场中来自AI的价值占比将超过50%。 由于产能有限,云端科技企业纷纷签署3‑5年长期采购协议,部分合作还会预先支付货款来锁定产能,让供应商拥有更强的议价能力 4。
代表公司:SK海力士与三星于2025至2027年预测期内合共占约80%市场份额 5。
2. 先进晶圆代工和CoWoS先进封装
先进晶圆代工负责生产高性能AI晶片; CoWoS则是特殊的先进封装技术,作用是把运算晶片和HBM存储晶片组装在一起,是高性能AI晶片实现量产的重要环节。
随著AI晶片的性能指标持续升级,行业对于生产良率的要求不断提升。 台积电不仅在3nm等先进制程维持领先良率,其CoWoS产能面对全球AI客户的强劲需求,长期处于供不应求状态。 产能搭建、工艺调校都需要耗费很长周期,产能扩充速度难以匹配技术迭代带来的硬件需求。 《日经亚洲》先前8月报导,台积电可能在2027年将晶圆代工价格调涨10%。
代表公司:台积电在2025年主导70%全球先进代工 6。
3. 半导体设备与测试
半导体制造、封装、测试全流程依赖各类专用设备。
新设备本身研发周期漫长,同时晶片工厂完成设备工艺验证、认证也需要耗费大量时间,新的企业很难切入市场。 不少关键工艺设备市场高度被日本厂商占据,是整个AI半导体制造链条的重要环节之一。
代表公司:东京电子在涂布/显影(光阻处理)设备领域近乎垄断(约90%市占); 爱德万测试于2025年占自动化测试设备市场近65%份额 7。
4. AI伺服器电力与散热
数据中心的扩张带动整体用电量上升,伺服器单机柜功耗持续拉高,需要专用电源与散热模组保障机器稳定运行。 如果供电、散热能力无法跟上功耗提升,即便拥有大量晶片,数据中心也无法大规模开展算力运算,电力和散热是算力扩张的现实约束条件。
市面常规电源供应充足,但新一代高功耗 AI 机柜专用电源的规格差异大,产品改型与客户认证流程繁琐,难以快速放量,高端产品供给跟不上算力扩张节奏。
代表公司:台达电子为全球AI伺服器电源核心供应商,在全球AI伺服器电源模组市场拥有超过60%的市占率 8。
5. MLCC与特种光学、封装材料
MLCC(多层陶瓷电容)属微型基础电子元件,连同载板、覆铜板等封装材料,是 AI 伺服器与晶片封装过程里必不可少的物料。 AI伺服器功耗、集成度持续提升,单台机柜对这类零部件的消耗远远高于普通伺服器。
这类基础元件看似简单,但适配AI高算力场景的高端规格,需要专属生产产线。 产线改造投入巨大,良率提升需要长时间工艺积累,短期内难以快速扩产,供给弹性偏低。 随著行业硬件标准迭代升级,相关龙头企业迎来盈利增长空间。
代表公司:日本村田制作所,在AI伺服器级高端 MLCC 市场拥有约 40% 市占率 9。
南方东英Solactive亚洲AI瓶颈指数ETF(3499.HK)聚焦亚太高市占瓶颈龙头
南方东英Solactive亚洲AI瓶颈指数ETF(3499.HK)集中于中国台湾、日本及韩国上市企业,沿 AI 算力完整产业链布局。 投资范围不局限于半导体晶片企业,同时覆盖AI基础设施不可或缺的上游供给端,纳入基板材料、零部件及先进制造类企业。
3499.HK于2026年9月17日在香港上市,初始的最低投资门槛仅约780港元,每手交易数量为100个单位。 除了上市类别以外,3499.HK还提供非上市类别,最低首次投资额为10美元或等值。
指数采用自由流通市值加权,让规模更大、市场认可度更高的龙头企业获得更高权重,力求充分捕捉行业整体上涨红利; 同时设置单一个股权重上限20%,超过部分按比例重新分配,缓解个股过度集中的风险。 指数执行季度再平衡机制,完全依靠规则驱动,不会被短期市场情绪干扰,动态更新名单,跟随产业格局变化,持续维持对AI瓶颈赛道的暴露。
投资者仅需要一个普通港股账户,以港元交易,不用分别开设台股、韩股、日股账户,就可以一站式布局整个亚太AI算力硬件供应链,把握AI基建建设浪潮下稀缺产能带来的行业增长机会。
1 Counterpoint Research,预测数据仅供参考,并不代表或保证未来实际表现。
2 趋势力量
3 摩根士丹利研究
4 JPMorgan, Ajunews, TradingKey, 预测数据仅供参考,并不代表或保证未来实际表现。
5 Counterpoint Research,预测数据仅供参考,并不代表或保证未来实际表现。
6 趋势力量
7 东京电子公司网站; 爱德万测试2025财年业绩
8 KGI行业报告
9 村田网站
$SK海力士(SKHY)$ $英伟达(NVDA)$ $纳指100ETF(QQQ)$ $台积电(TSM)$
免责声明及重要提示
本文件所述产品得到香港证券及期货事务监察委员会(「证监会」)认可。 有关认可并不意味著获得证监会官方推介。 本文件仅供一般参考,并不构成投资或任何方面的意见,亦不应被视为要约或游说投资于任何投资产品。 如欲获取投资之意见,请咨询阁下的专业法律,税务和财务顾问。 投资涉及风险。 过往的业绩数据并不预示未来的业绩表现。 投资者应仔细阅读有关基金的销售文件及产品资料概要,以获取进一步资料,包括当中所载之产品特色及所有风险因素。 投资者不应仅凭本文件作出投资决定。 本文件不适用于禁止其分发或发送的司法管辖区。 本文件并不具法律约束力。 南方东英在编制本文件时合理地相信本文件所载资料是准确及完整的,不会就因任何人士不当使用本文件全部或任何部分内容而产生或因依赖该等内容而引致的任何损失承担任何责任。 本文件并不授予收件人任何使用所载资讯的版权或知识产权(不论是直接,或非直接,或暗示)。 在未经南方东英书面同意下,不得复印,分发或复制本文件内之任何资料或任何部分。 本文件所述产品或面临地域、市场、行业或投资工具集中风险。 相比具有更多元化投资组合的基金,本文件所述产品的价值波动可能更大。 有关指数提供者免责声明,请参阅相关基金的发售文件。 本文件由南方东英编制,并未经证监会审阅。 发行人:南方东英资产管理有限公司
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
