


头部助贷生存与布局:奇富与信也SWOT分析
一、Threat
助贷行业,互联网金融,中概巨头全在玩,他们是第一梯队;而第二梯队里,奇富科技和信也科技,是两个有实力的独立玩家。观察行业近十年,有笑有泪有赚有赔,更有心得体会。我想用最简单的SWOT模型捋一下行业与公司,SWOT虽然妇孺皆知但还是要稍作转译,这里:
S = Strength强项
W = Weakness弱项
O = Opportunity机会
T = Threat 威胁
纵横发乱不暇梳,狂来时复倒捋须。我们倒着捋一下SWOT,从Threat威胁开始。
由于我从2018年奇富上市,就开始长期跟踪助贷行业,并且从这个行业的股票上所赚不菲(不能长期持有,要高抛低吸),行业的伏延与草蛇灰线,大概能看个七七八八。助贷公司,虽然风险与资产定价五花八门,但他们遇到的问题都有相似性。
首先,是谈了很多次的去年四月的《助贷新规》,商业银行对合作机构要名单制管理,并划出年化利率不超过24%;此规去年10/1落地。不过,《新规》的24%红线,虽然对行业的打击确实很深沉,但并不是连根拔起的威胁;也并没有一条斩杀线,并没有说是24%还是27%还是20%,低于某条线这个生意模式就裂开了——因为毕竟国内很多金融机构与科技公司是互帮互助的共生关系。
助贷生意模式的本质,其实一个公式就能概括:
take rate × 在贷余额 - 风险成本
此乃助贷三个火枪手,而这个生意最好的上行景气周期,就是take rate与在贷余额同时膨胀,风险成本能持续控制的时候。将其拓印到历史的时间轴上,黄金期也就是2020-2021年与2024-2025年左右的时候。
助贷的逆周期并不是从24%开始,因为奇富、信也这样的市场化头部助贷公司已执行24%利率多年。从一个更大更宽的受攻击面来看,是银行资金成本、信用损失、增信成本、平台费用同时受到冲击,从平台可获得的take rate下降开始,导致高风险客户变得非常不经济,那银行端自然要减少高风险资产,减低放款意愿(尤其是业内还有类似桔子这种事件发生),而奇富/信也主动降低高风险放款,导致在贷余额下降与收入下降。
由于这个生意模式的本质是take rate × 在贷余额 - 风险成本,固定技术/运营成本这些不变的情况下,一旦规模不经济,导致利润下降幅度要高于贷款余额下降幅度。也是行业已经表现出来的东西。
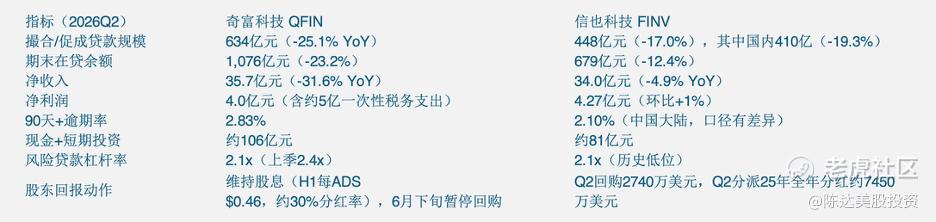
2026年二季度末,奇富科技在贷余额约 1075.6亿元,同比下降23.2%;信也科技约 679亿元,同比下降12.4%。在贷余额的萎缩是第一大风险。
银行方资金方避险情绪很重,也加速行业出清。对比4月20日与7月6日两次统计,22家助贷公司发生合作机构变动,115家次机构被清退、仅48家次新增,净缩减67个合作席位。而七八月后,从业务量看,头部与中腰部平台普遍收缩过半,小型平台的处境更被动,不少已淡出实际经营,嘎了。
所以投资这个行业,这是最大的Threat。
当然啦,Threat是市场都知道的东西,是定价在股价里的,没有Threat自然也不会有好价格。那么剩下还要分析行业的SWO,Opportunity和Strength。Opportunity 很简单,逻辑在于,行业迅速出清要快于市场信贷需求的下滑,能活下来的或许会吃到下一波周期的红利。而奇富和信也,我认为或许是出清受益者。
然后我们通过两家公司的核心数据,看一下奇富和信也的strength。
二、Strength:资金、现金流、以及名单制之壁垒
这轮A4的下手,就像一场能让黄河改道的洪水,整个行业landscape面目全非,助贷公司护城河也改了道。以前靠流量和获客的模式难以持续,现在主要是靠资金方(银行)的信任:白名单、多元融资通道、能经得起穿透的资产表现。从白名单披露看,助贷市场资金与流量资源加速向头部集中。
奇富的strength在于现金与现金造血能力,还有ABS通道。 季末现金及短投约106亿元,Q2单季经营现金流入10.9亿元(上半年31.8亿),在收入下滑三成的情况下,造血能力健全。有一个细节颇有说服力,在6月流动性危机的当季,奇富的ABS发行规模55亿元、环比增长90%,而发行成本反而下降约20bps,整体资金成本环比下降约10bps。我上面说资金向头部集中,这是直接证据,也同时印证CEO说的——我直接引用一下 ——"(奇富)资金供给相比绝大多数同业具有明显韧性"。另外奇富防御动作也很密,6月下旬暂停回购、提前清偿可转债(上半年录得债务清偿收益1.98亿元,即期可转债已清零)、新增拨备计提率5.36%,创历史新高、拨备覆盖率提升至472%、杠杆从2.4x降到2.1x, "建立额外财务缓冲"。卧薪尝胆吧,广积粮吧。
而信也的strength也一直在于轻资产负债表与低杠杆。 信也表内应收贷款净额仅66亿元(奇富约362亿),风险敞口绝对值比起任何(字面意义的“任何”)其他玩家,都要小很多;杠杆率2.1x,目前处于历史低位。
信也的另一个大Strength是他们是出海做得最好的上市助贷公司,海外业务是主要引擎之一。 Q2海外收入9.3亿元(+18%),占集团收入27.3%;交易额38亿(+19%)、单季独立借款人530万、同比+130%;分部经营利润5,360万元、同比翻倍出头。布局的区域分别是印尼、菲律宾、巴基斯坦、澳大利亚,目前可见的成果,分别是在印尼,线下BNPL(Buy Now, Pay Later,先买后付)交易量已占印尼业务总交易量约25%;巴基斯坦,线下BNPL交易规模占当地业务总量近三成,本地合作商户超1000家。预期海外收入占比将持续上升。但对出海要保持清醒:海外经营利润占集团分部利润仍不足9%,收入引擎要领先于利润引擎。相比而言,其他助贷公司也做海外,但海外业务说到最好听,也就是个期权水平,未结果。
三、两家的基本盘
奇富的基本盘,是规模与复贷粘性。 单季634亿撮合规模是信也国内业务的约1.5倍,168家金融机构、6560万授信用户、89.4%的复贷率,是核心资产。这个复贷率意味着新增获客几乎仅仅是补充,不需要新客,靠经营存量客户就能活。定价上新增放款平均IRR已降至18.2%;轻资本+ICE+技术方案占比约49.5%。但硬伤是收缩更陡(量-25%、收入-31.6%),且90天+逾期2.83% 高于信也,8月前瞻指标恶化(根据指引)。
而信也的基本盘是更小但更稳。 国内交易量-19.3%、国内业务收入-13.8%,但国内经营利润仍有6.25亿元(国内利润率约26%),90天+逾期2.10%在头部里最优,平均单笔10742元、期限8.5个月的小额短久期资产结构,在动荡期,也更抗风险。归因之,一来是一直以来的经营策略,另外是捕获更健康的借款人组合。在Q3行业收缩的前提下逆势维持全年115-129亿收入指引,一半来自于国产区,稳住,另一半来自于海外区,增长。
四、长期价值与短期风险
长期价值,其实就是Opportunity和Strength,前者我已经上文猛讲,而后者藏在出清里。 大量竞争者退出后获客成本大幅下降、不合规乱象减少,最终换来一个更稳定可预期的监管环境,资源向定价合理、风控强、运营规范的头部集中。短期利润的坍塌是行业出清的代价,换来的是更少的玩家以及更稳态的格局。
短期风险,也就是Weakness,在于资产质量。奇富财报里最关键的增量信息之一是,7月风险表现尚平稳,但8月C-M2出现"急剧上翘"(CFO语),预计需要至少两到三个季度才能把C-M2拉回合理水平——诱因是流动性危机余波叠加催收专项整治导致的催收产能极度紧张。信也的短期压力同源,但更缓,7月一起孤立的信用事件(注:也就是桔子事件)削弱了机构资金投放意愿,以及催收专项整治,暂影响回收能力。
行业横向看截至6月末信也、小赢、奇富、嘉银90天+逾期率分别为2.1%、9.09%、2.83%、2.21%,乐信、陆控、维信金科分别升至3.6%、3.7%、8.64%,嘉银、陆控二季度已明显亏损——明显尾部玩家的崩坏程度,要远甚于两家头部。
五、结语
SWOT是个商学院新手村的一个模型供给,但其实也挺好用。运用到助贷行业上,Threat 定价在股价里,Strength 写在资产负债表上,Opportunity是你先要并着,活着,行业被夺舍,玩家宜蓄力。卧薪尝胆也好,枕戈待旦也好,逆势抄刀也好——拼的是同一件事,洪水退得快,还是自家现金流退得更快。达某在这行,吃了八年肉也挨了不少打已想明白:因为股价实在太低,出清市里你买的不是成长与快活,而是存活。奇富和信也这两头部平台的存活逻辑,本文亦有记载。
———————
注:本文不构成任何投资建议,请谨慎决策。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
