


【港股打新】114 倍 PE的四方精创港股上市,折价37%敢不敢下手?
四方精创主打跨境金融 IT 服务。公司主要为境内外银行、金融基建机构提供软件开发、系统运维与数字化解决方案,香港市场是其核心阵地,深度参与多边央行数字货币桥等数字金融项目,在离岸金融、区块链金融基建领域具备较强项目经验。
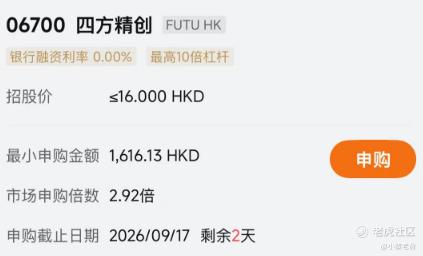
公司9月14日开始招股,招股价≤16港元,每手股数100股,最低认购1616.13港元,市值≤94.34亿港元,发行数量5896.11万股,属于应用软件行业,无绿鞋。
保荐人是招商国际和国信证券,招商国际近2年保荐过的项目首日上涨率是72.22%,国信证券近2年没有保荐过项目,保荐人整体业绩还可以。
一共有4名基石投资者,包括郑志恒、Successful Lotus Limited、Thalassa Capital Dynamics SPC、亿都开元有限公司;基石共认购1.196亿港元,占总发行数的12.6%,基石占比较低。
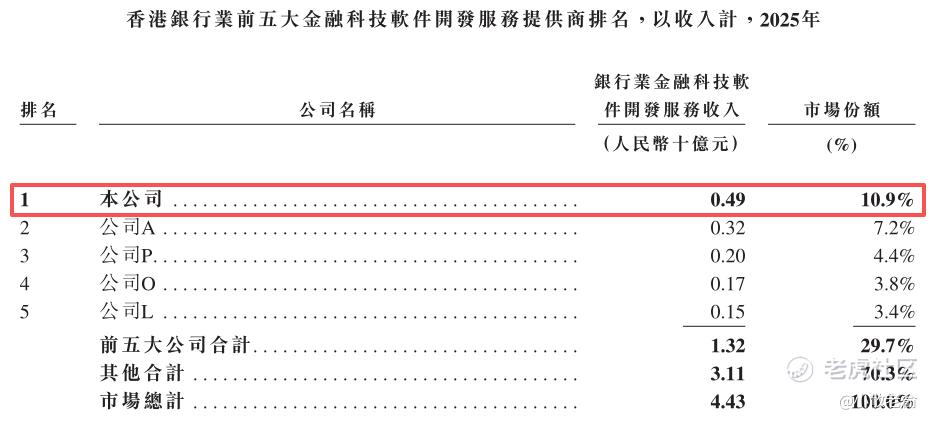
于2025年,以金融科技软件开发服务收入计,四方精创是香港最大的金融科技软件开发服务提供商,占据约10.9%的市场份额。
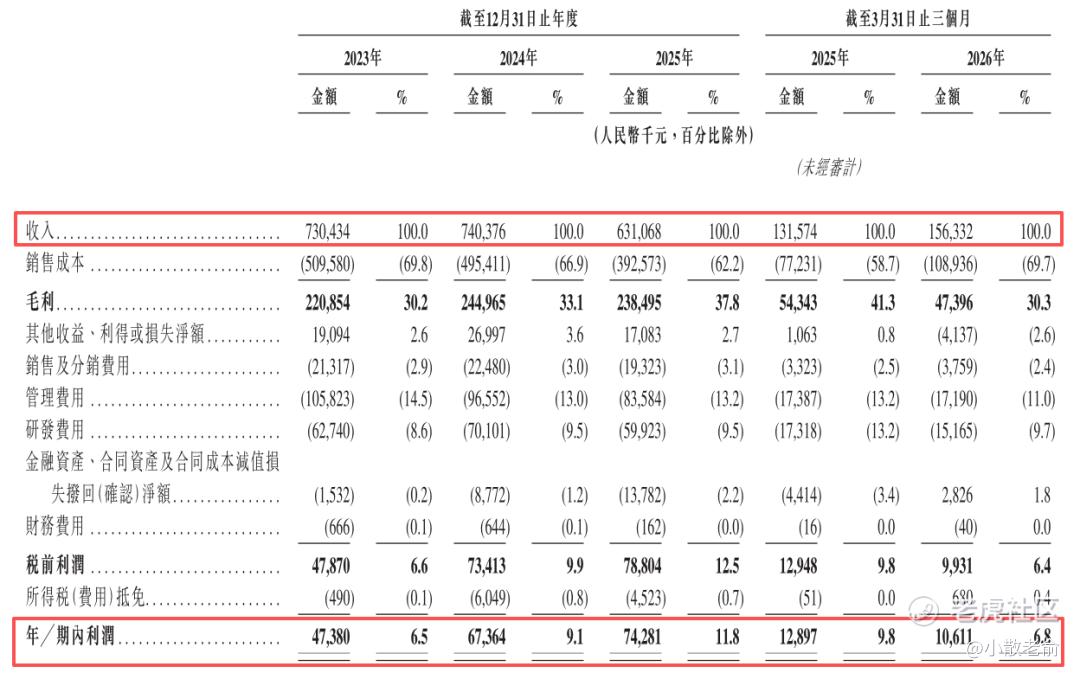
公司从2023~2025年的营收分别是7.3亿、7.4亿、6.31亿,2025年营收同比增长-14.76%;2023~2025年的净利润分别是4738万、6736.4万、7428.1万,2025年的净利润同比增长10.27%。
按发行价上限计算,94.34亿港元市值发行9.43亿,发行比例是10%,基石锁定12.6%,那么流通盘是8.24亿。
四方精创早就在A股上市,这次是在港股双重上市,A股股价目前是22.03人民币,换算成港元是25.74左右,而港股招股价上限是16港元,H股较A股折价率有37.85%左右,在港股同行业公司中没有类似A+H两地市的公司做参考,不过四方精创114倍的市盈率感觉总归还是有些偏高的。
本次发行采用港股ipo新规的机制B,公开发售初始份额是10%,不设回拨机制。目前申购倍数是2.92倍,申购人气一般。总共有58962手,货量中等,以目前人气来看中签率也不会太低。
申购策略:
四方精创主打跨境金融 IT 服务,是香港最大的金融科技软件开发服务提供商。保荐人是招商国际和国信证券,保荐人整体业绩还可以。4名基石共认购1.196亿港元,占总发行数的12.6%,基石占比较低。2025年的净利润同比增长10.27%,公司业绩还算稳定。本次发行采用机制B,公开发售初始份额是10%,目前申购人气一般,流通盘是8.24亿,总共有58962手,货量中等,中签率估计不会太低。H股折价率有37.85%左右,不过114倍的市盈率感觉还是估值偏高了,只是目前港股打新行情有些偏冷,本人计划还是放弃了!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
