


军信股份通过港交所聆讯,每吨垃圾上网电量全国第一,中亚首座垃圾焚烧发电厂投产
9月13日,港交所披露信息显示,湖南军信环保股份有限公司已通过港交所主板上市聆讯,联席保荐人为中金公司及中信证券。军信环保已于2022年4月在深交所创业板上市,若H股顺利挂牌,将形成“A+H”两地上市格局。
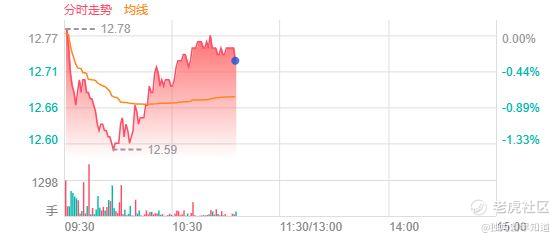
截至9月14日收盘,军信股份(301109.SZ)报12.77元/股,市值100.77亿元。 $军信股份(301109)$
综合 | 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

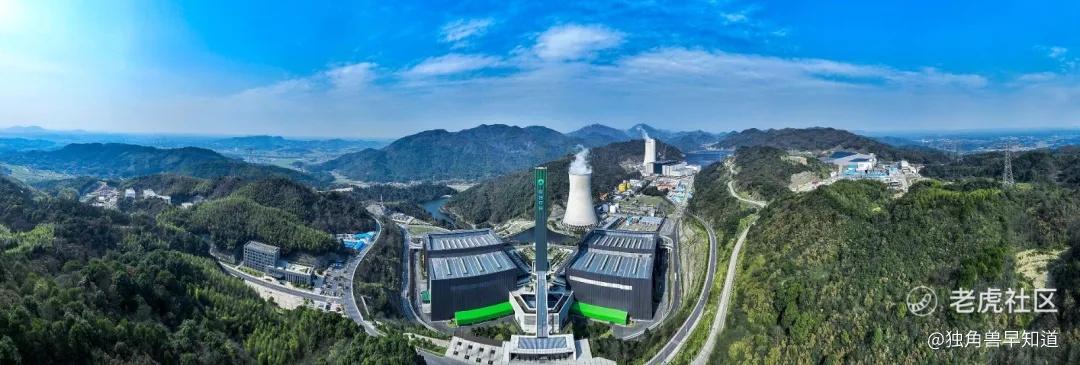
军信股份成立于2011年,总部位于湖南长沙,是一家专注于城市固废处理处置与绿色能源的环保企业。公司以BOT、TOT、BOOT、BOO等特许经营模式运营,业务涵盖垃圾焚烧发电、生活垃圾中转、餐厨垃圾资源化利用、污泥处置等多个领域。
公司运营的长沙环保产业园是国内最大的环保综合园区之一。根据弗若斯特沙利文数据,2025年按每吨垃圾平均上网电量计,军信环保的垃圾焚烧发电项目在全国排名第一;按废物处理量计,公司在全国排名第四。此外,其长沙中转项目和餐厨垃圾项目分别在全国同类项目中排名第一和第三。
在运营效率上,军信环保多项核心指标领跑行业。2025年全年,公司吨垃圾平均上网电量达486.26度,同比增长5.72%;厂用电率低至10%左右;自动燃烧控制ACC系统投运率接近100%。
军信股份近年来保持了稳健的增长态势。2023年至2025年,公司营收从18.37亿元增至27.31亿元,归母净利润从5.14亿元增至7.17亿元,同比增长33.62%。经营性现金流净额同比增长74.98%,为业务拓展提供了有力支撑。
进入2026年,增长势头延续。上半年公司实现营业收入15.58亿元,同比增长5.45%;归母净利润4.28亿元,同比增长6.89%。生活垃圾处理量达217.34万吨,同比增长16.79%;上网电量10.50亿度,同比增长18.48%。吨垃圾上网电量483.17度,继续位居行业前列。整体毛利率提升至57.37%。
从收入结构看,垃圾焚烧发电是公司的基本盘,2025年发电相关收入占总营收约50%。2026年上半年,垃圾发电项目建设运营实现收入7.97亿元,毛利率63.11%,同比提升3.85个百分点;城市垃圾临时处理项目建设运营收入4.69亿元;污水、污泥、飞灰、填埋项目建设运营收入1.94亿元。
军信股份国际化战略的落地,是本次港股上市的重要看点。
2025年12月,公司投资建设的比什凯克垃圾科技处置发电项目正式投产运营,成为中亚地区首个垃圾清洁焚烧发电厂。该项目设计垃圾处理规模1000吨/日,截至2026年9月已稳定运营超过8个月。中国驻吉尔吉斯斯坦大使刘江平在接受央视采访时表示,该电厂“极大助力吉尔吉斯斯坦绿色经济发展”。
以比什凯克项目为支点,军信环保在中亚的业务布局正在加速铺开。公司已新签吉尔吉斯斯坦伊塞克湖州、奥什市及哈萨克斯坦阿拉木图市等项目,海外投产及筹建项目固废处理规模合计达9000吨/日。参考消息在报道中指出,源自中国的垃圾处置技术正依托先进技术标准和可持续运营模式,为世界各地破解垃圾治理难题提供务实可行方案。
除了传统的垃圾焚烧发电,军信股份在餐厨垃圾资源化利用领域同样取得了实质性突破。
2024年公司完成对仁和环境的收购,将业务延伸至垃圾中转和餐厨垃圾处理领域。2025年,仁和环境的工业级混合油(UCO)销售量达3.07万吨,提油率超过7%,其运营管理的长沙餐厨垃圾项目处理规模和处理标准均位居行业前列,覆盖长沙全部城区以及周边浏阳和宁乡。餐厨垃圾及生活垃圾中转业务平台仁和环境科技2026年上半年净利润达2.26亿元,已成为公司重要的利润贡献主体。
华源证券在研报中指出,随着湖南其他地市饮食习惯与长沙趋同,餐厨垃圾市场仍有广阔空间,工业混合油业务有望成为军信环保业绩增长的新亮点。
股权方面,公司实际控制人、董事长戴道国持有3.83%股份,其与副董事长何英品同为湖南军信环保集团有限公司的股东,戴道国与集团股东李孝春(系戴道国岳母)为一致行动人。重组相关方湖南仁联、湖南仁景等已将合计持有的14.54%表决权委托给戴道国。控股股东集团合计控制公司约64.92%的股本。
在财务风险层面,公司贸易应收款项规模值得关注。截至2026年6月末,应收账款达19.94亿元,较期初增长13.39%,占总资产比例由12.03%升至13.99%。主要客户为地方政府及电网公司,回款周期与地方财政状况密切相关。2026年上半年财务费用7156.27万元,同比增长31.82%,主要因比什凯克项目转运营后费用化利息支出增加。
本次IPO募集资金拟用于境内外废物综合处理及资源利用项目、技术创新、一般企业用途及营运资金等。
从长沙黑麋峰环保产业园到吉尔吉斯斯坦比什凯克,军信股份用十五年时间完成了一家区域固废企业到“A+H”双平台环保龙头的跨越。吨垃圾上网电量486度全国第一、比什凯克项目成为中亚标杆、UCO提油率突破7%,这些数字勾勒出这家湖南环保企业的产业底色。
在中国环保产业从“处理服务商”向“能源供应商”转型的产业变局中,军信环保的“垃圾变现”模式正从中亚市场开始向更广阔的国际市场复制。公司能否借助港股上市完成从“区域龙头”到“全球环保服务商”的跃迁,将是市场持续关注的核心命题。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
