


$联想集团(00992)$ AI投资寻找确定性,IDC的服务器市场数据可以好好看看
最近的AI交易,多少有点冰火两重天。
一边是市场对AI泡沫、资本开支回报率、数据中心建设成本的争论越来越激烈。就在过去几天,围绕AI发展速度与安全风险的讨论再次冲击科技股,英伟达、ASML、存储等AI产业链资产都出现明显波动。
另一边,产业端的数据却还在继续往上走。
IDC刚刚发布的2026年二季度全球服务器市场数据很有代表性:全球服务器市场季度收入达到创纪录的1663亿美元。IDC对这轮增长给出的背景也很明确——AI基础设施投资仍在持续扩张。
更值得关注的是x86服务器市场的重新排位。
联想二季度x86服务器出货量达到28.6万台,首次超越戴尔,登顶全球第一。
这个“全球第一”,放在今天的市场环境下看,含义可能比单纯的份额变化更大。
过去几年AI投资最容易形成共识的资产,是GPU。模型越做越大,算力需求越涨,买铲子的逻辑简单直接。
但今天AI基建已经进入另一个阶段。
GPU要真正变成可用算力,后面还有服务器、机架、高速互联、存储、液冷、供电、数据中心,以及最后的系统集成和交付。市场最近争论AI Capex是否过高,但现实世界里的AI基础设施仍然在大规模建设。Google上周刚刚宣布未来两年将在芬兰投入约150亿美元建设AI基础设施,并配套长期核电采购。
所以现在AI投资一个很有意思的错位是:
资本市场交易的是预期变化,产业端建设的却是一座座真正的数据中心。
前者一天可以涨跌几个点,后者从土地、电力、芯片到服务器、机架和交付,往往需要几年时间。
这也是为什么服务器数据值得看。
它处在GPU和最终AI基础设施之间,是观察全球AI Capex到底有没有真正转化为设备需求的一项非常直接的指标。
从这个角度再看联想这次登顶,意义也就不只是“服务器多卖了多少台”。
当全球AI基础设施投资进入大规模交付阶段,谁能够真正把需求变成出货,本身就是一种确定性。
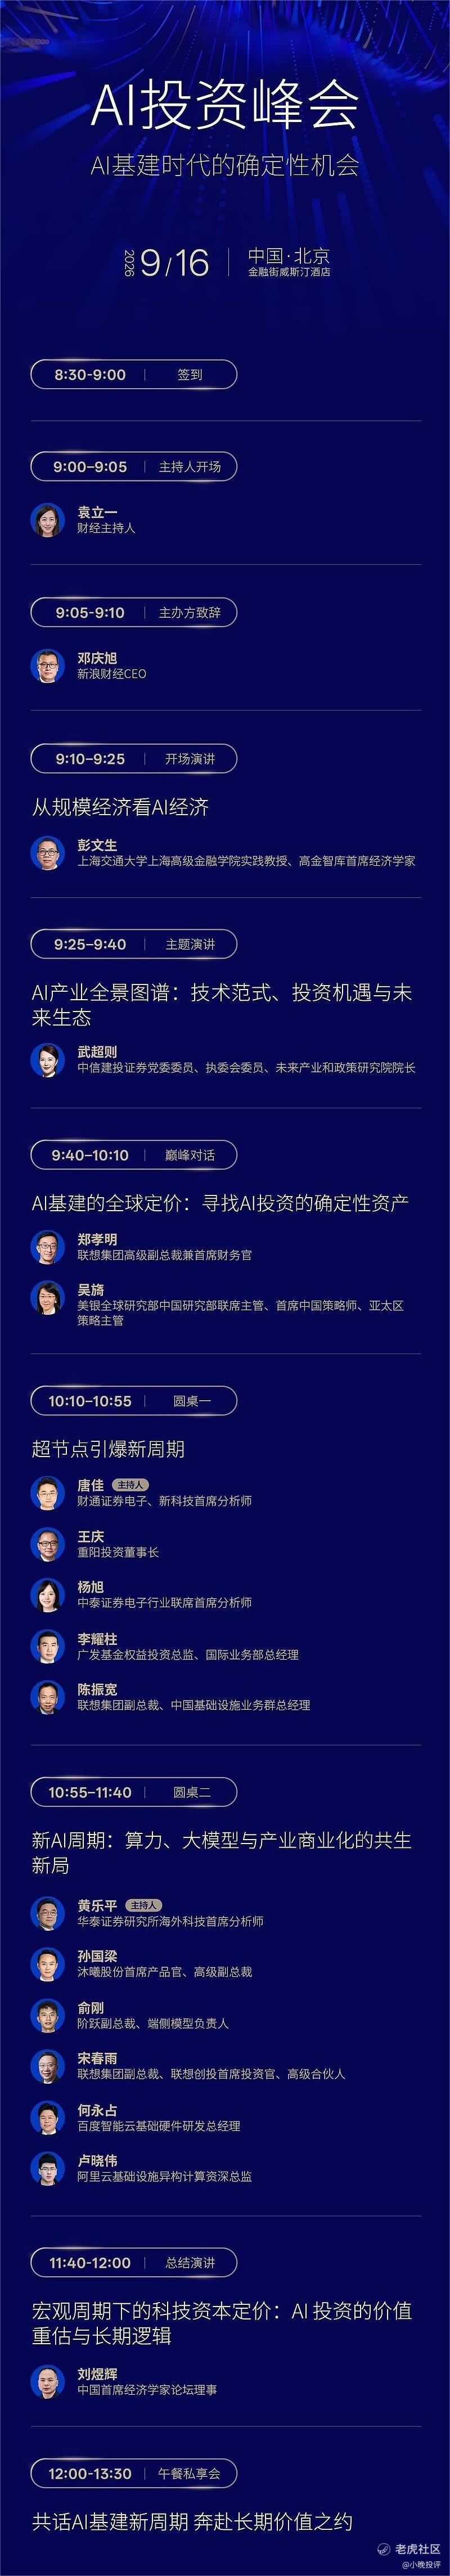
昨天跟大家说了,我周三会去现场参加新浪的AI投资峰会,这次会的议程我预先跟大家分享一下。
开场先由彭文生从规模经济谈AI经济,武超则会讲“AI产业全景图谱:技术范式、投资机遇与未来生态”,刘煜辉讨论宏观周期下科技资本的定价与价值重估;随后联想集团CFO郑孝明与美银吴旖讨论“AI基建的全球定价:寻找AI投资的确定性资产”。
后面的两场圆桌,则直接进入现在AI投资最核心的两条产业线。
一场谈“超节点引爆新周期”。
联想ISG陈振宽,与重阳投资王庆、中泰杨旭、广发基金李耀柱等同台。这里我挺希望听到陈振宽谈谈企业是怎么看中国服务器市场未来的增长机遇的,毕竟这个是我持有联想很重要的一个因素。
另一场谈“新AI周期:算力、大模型与产业商业化的共生新局”。
沐曦孙国梁、阶跃俞刚、百度智能云何永占、阿里云卢晓伟和联想创投宋春雨一起讨论。芯片、模型、云和产业投资几乎都到齐了。这块,我比较关心:这一轮巨额AI基础设施投入,最终怎样走向应用和商业化?下一轮真正能够产生回报的机会又在哪里?$戴尔(DELL)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 人间慢旅·09-15出货量第一是个好起点,后面如果客户持续复购,联想服务器这块业务的分量还会往上走。点赞举报