


固废综合处理龙头「军信股份」通过聆讯,冲刺A+H
来源丨招股书、**大数据
招股书丨点击文末“阅读原文”
2026年9月13日,来自湖南长沙市的军信股份通过港交所聆讯,拟在香港主板上市,联席保荐人为中金公司、中信证券。
公司于2022年4月在A股上市(代码301109.SZ),截至2026年9月11日的A股市值约101.62亿人民币。
公司国内领先的废物综合处理及资源利用解决方案提供商,聚焦绿色环保能源项目的投资、管理与运营。2025年实现营业收入27.31亿元人民币,同比增长13.3%,净利润9.94亿元人民币,盈利水平行业领先。
湖南军信环保股份有限公司是国内领先的废物综合处理及资源利用解决方案提供商,聚焦绿色环保能源项目的投资、管理与运营,致力于通过一体化协同处置模式提升固废处理效率、降低环境影响,为城市提供低碳、高效、可持续的环境公共服务。
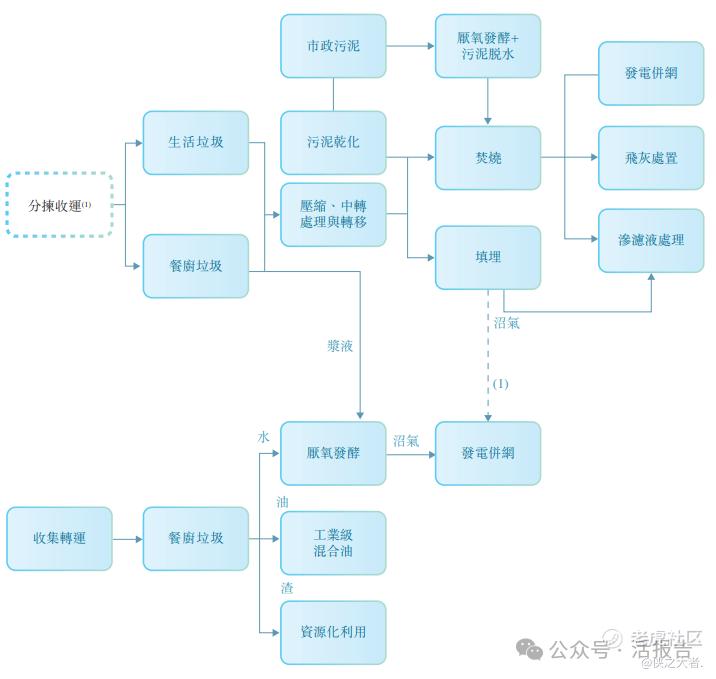
公司核心业务覆盖固废处理全产业链,主要应用场景包括:
-
垃圾清洁焚烧发电:服务城市生活垃圾无害化处置及绿色电力供应场景,截至2026年最新数据,垃圾焚烧项目日处理能力合计10600吨;
-
多废物综合处理:覆盖污泥、渗滤液、飞灰等多类固废协同处置场景,长沙环保产业园内渗滤液、污泥、飞灰日处理能力分别达2700吨、1000吨、215吨;
-
生活垃圾中转转运:服务生活垃圾收运体系前端环节,长沙中转项目日处理能力达10000吨;
-
餐厨垃圾处理及资源化:覆盖餐厨垃圾收运、无害化处理及工业级混合油生产场景,长沙餐厨项目日处理能力1200吨,提油率超7%。
公司主要客户为项目所在地地方政府部门及电网企业,2025年前五大客户收入占比达92.5%,客户集中度较高,目前公司大部分运营项目位于湖南省,同时布局中亚海外市场。
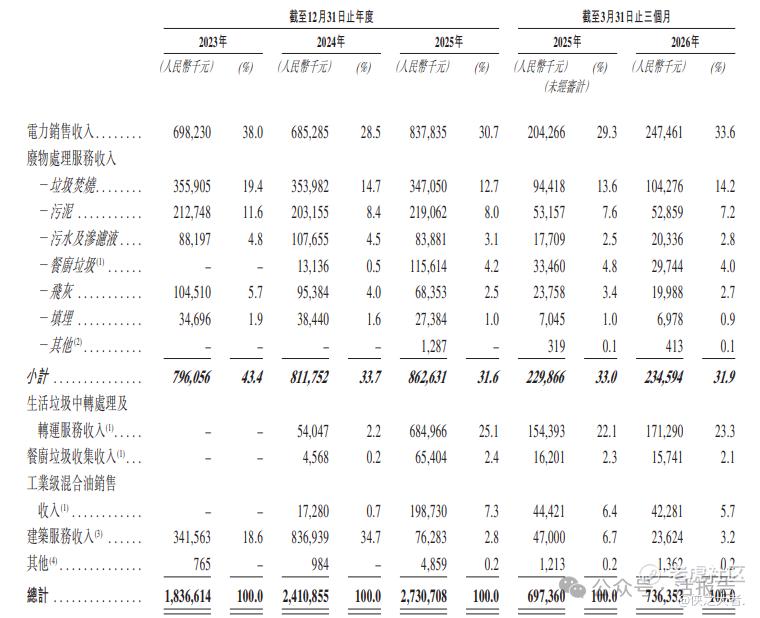
下表载列于所示年度按业务线划分的收入明细:
财务业绩
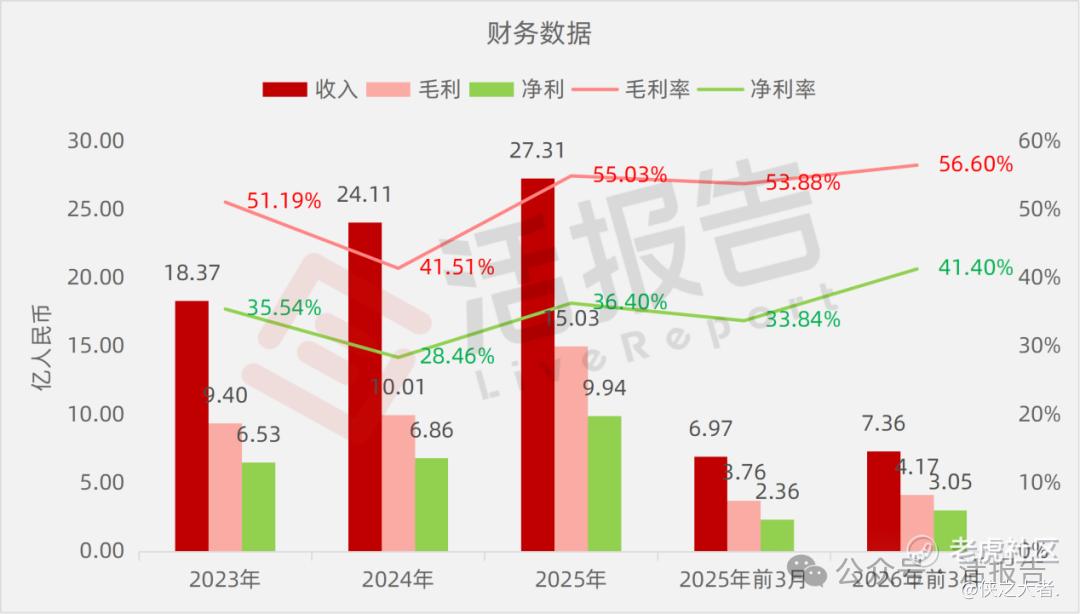
截至2025年12月31日止3个年度、2025及2026年前4个月:
收入分别约为人民币18.37亿、24.11亿、27.31亿、6.97亿、7.36亿,2026年前3月同比+5.59%;
毛利分别约为人民币9.40亿、10.01亿、15.03亿、3.76亿、4.17亿,2026年前3月同比+10.91%;
净利分别约为人民币6.53亿、6.86亿、9.94亿、2.36亿、3.05亿,2026年前3月同比+29.21%;
毛利率分别约为51.19%、41.51%、55.03%、53.88%、56.60%;
净利率分别约为35.54%、28.46%、36.40%、33.84%、41.40%。
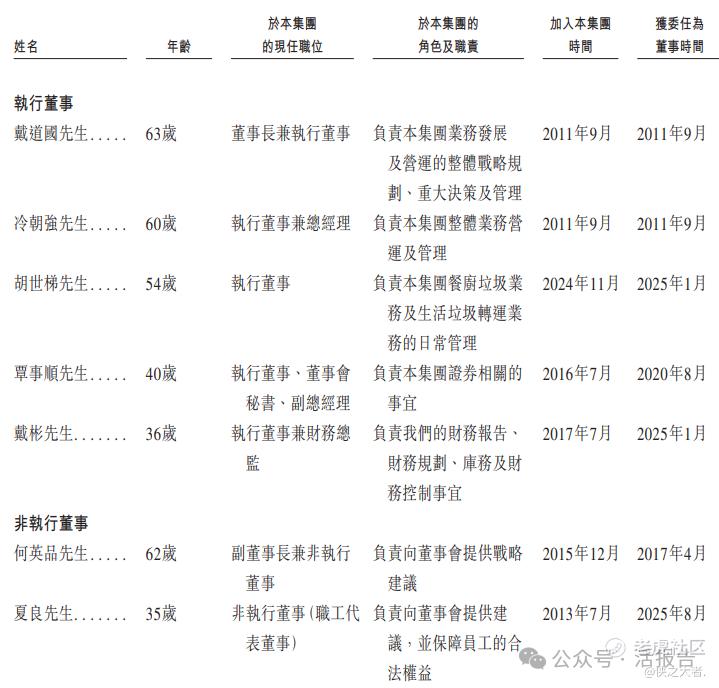
董事高管
董事会由11名董事组成,包括5名执行董事、2名非执行董事及4名独立非执行董事。
主要股东
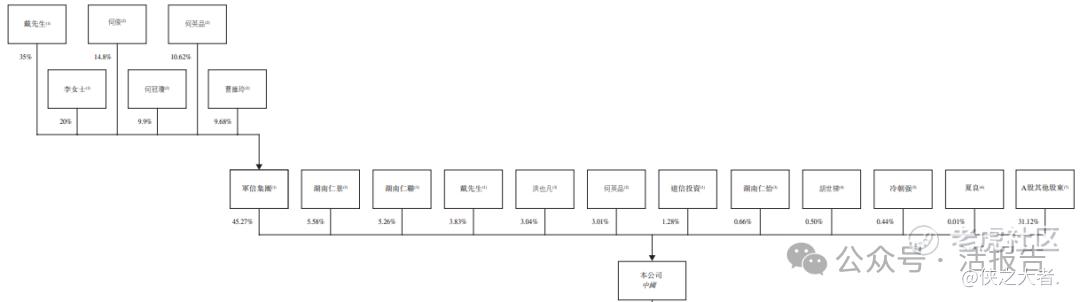
公司香港上市前的股东架构中:
戴先生及其一致行动人、受托投票权直接及间接持股合计64.92%;
军信集团为单一最大股东,拥有公司约45.27%的股份,军信集团的股权分别由戴先生、李女士、何俊、何英品、何冠琼及曹维玲直接持有35%、20%、14.8%、约10.62%、9.9%及约9.68%;
其他A股股东持股合计31.12%。
中介团队
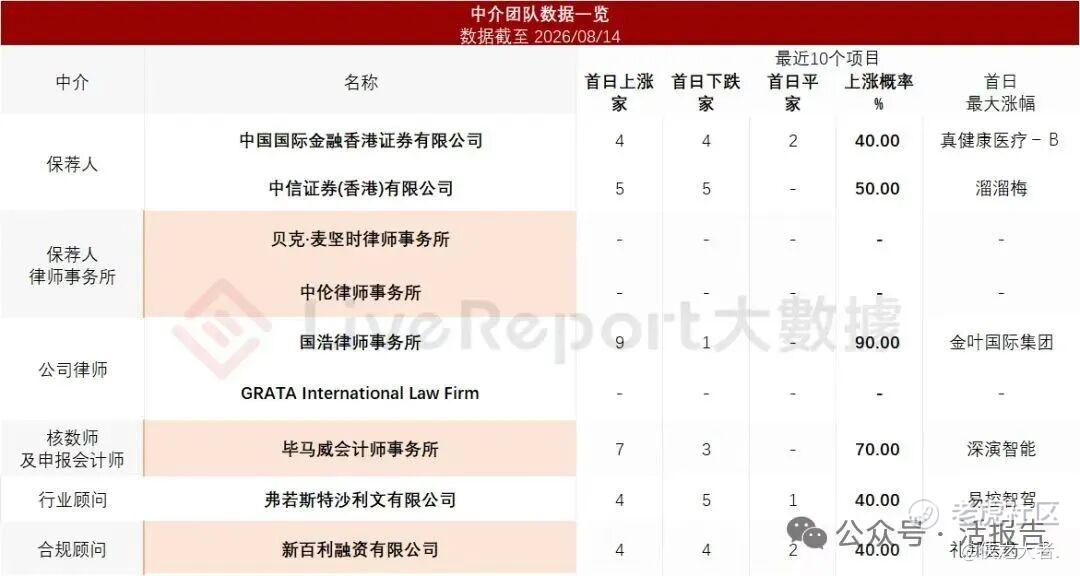
据**大数据统计,军信股份中介团队共计9家,其中保荐人2家,近10家保荐项目数据表现差强人意;公司律师共计2家,综合项目数据表现值得肯定。整体而言中介团队历史数据表现有待提升。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
