


千亿市值「罗博特科」通过聆讯:硅光设备全球第一,2025年收入9.49亿
来源丨**大数据
招股书丨点击文末“阅读原文”
2026年9月13日,罗博特科通过港交所聆讯,拟在香港主板上市,联席保荐人为华泰国际、花旗、东方证券。
公司已于2019年1月在A股深圳证券交易所创业板上市,代码为300757。截至2026年5月14日,市值达1222亿人民币。
公司是光伏行业及硅光行业制造设备及系统的全球供应商,2025年收入9.49亿元人民币,净利润-0.45亿元,毛利率34.5%;2026年前4月收入1.99亿元,净利润-0.75亿元,毛利率32.1%。
罗博特科是光伏行业及硅光行业制造设备及系统的全球供应商,专注于设计并交付智能制造设备及解决方案,涵盖两条主要产品线:光伏制造解决方案以及硅光组装与测试设备。
公司的光伏制造解决方案包括:(i)光伏制造设备,包括用于光伏电池生产的自动化设备和部分工艺设备;(ii)完整生产线,提供为各客户量身定制的完整解决方案;(ⅲ)智能制造系统,涵盖从单个部件到整厂自动化的全面智能工厂解决方案,并以公司专有的R²Fab MES作为数字核心。
此外,公司自2020年对ficonTEC开展初始少数股权投资及于2025年全资收购ficonTEC以来,持续深耕硅光器件智能制造设备领域。透过ficonTEC,公司提供两大主要产品线:组装设备与测试设备。
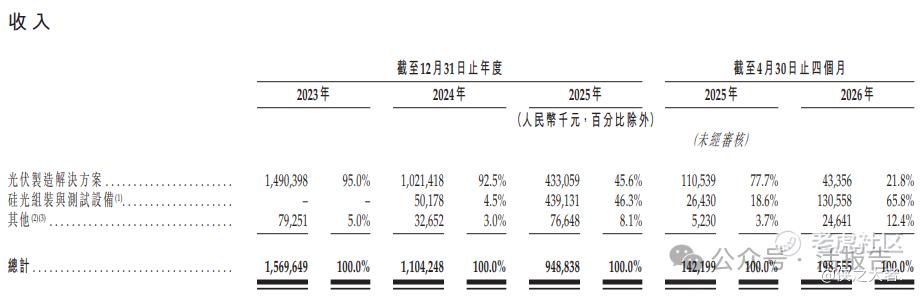
按2025年收入计,公司在智能光伏电池自动化制造设备领域排名全球第五位,市场份额为2.6%,在硅光智能制造设备领域排名全球第一位,市场份额为20.5%。
财务业绩
截至2025年12月31日止3个年度、2025及2026年前4个月:
-
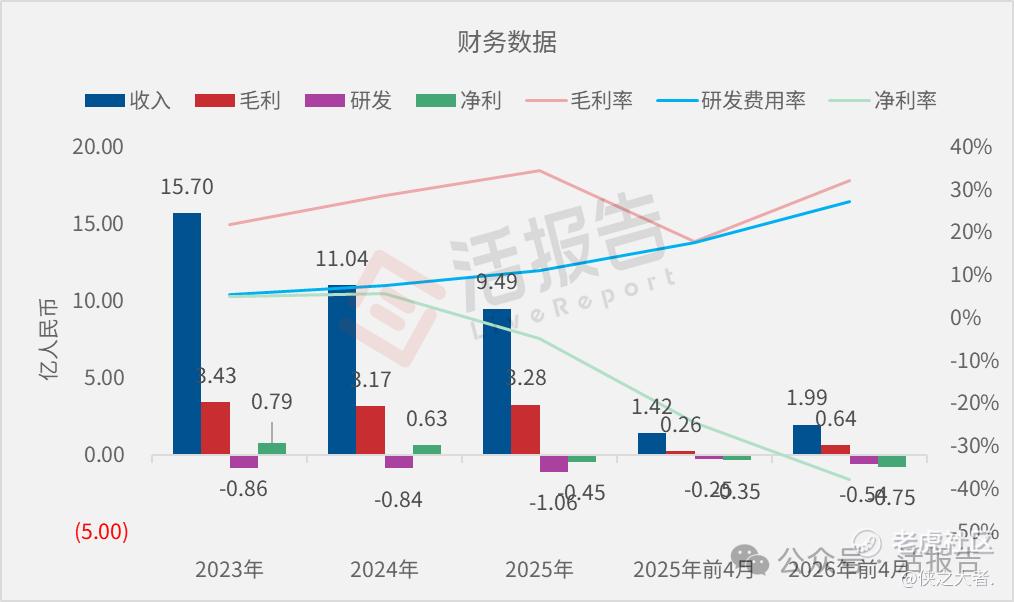
收入分别约为人民币15.70亿、11.04亿、9.49亿、1.42亿、1.99亿,2026年前4月同比+39.63%;
-
毛利分别约为人民币3.43亿、3.17亿、3.28亿、0.26亿、0.64亿,2026年前4月同比+148.95%;
-
研发分别约为人民币-0.86亿、-0.84亿、-1.06亿、-0.25亿、-0.54亿,2026年前4月同比+115.39%;
-
净利分别约为人民币0.79亿、0.63亿、-0.45亿、-0.35亿、-0.75亿,2026年前4月同比+115.39%;
-
毛利率分别约为21.88%、28.66%、34.52%、18.02%、32.14%;
-
研发费用率分别约为5.47%、7.64%、11.20%、17.77%、27.41%;
-
净利率分别约为5.06%、5.72%、-4.74%、-24.38%、-37.61%。
截至2026年4月30日,公司账上现金约3.35亿元,2025年经营现金流约2.08亿元。
董事高管
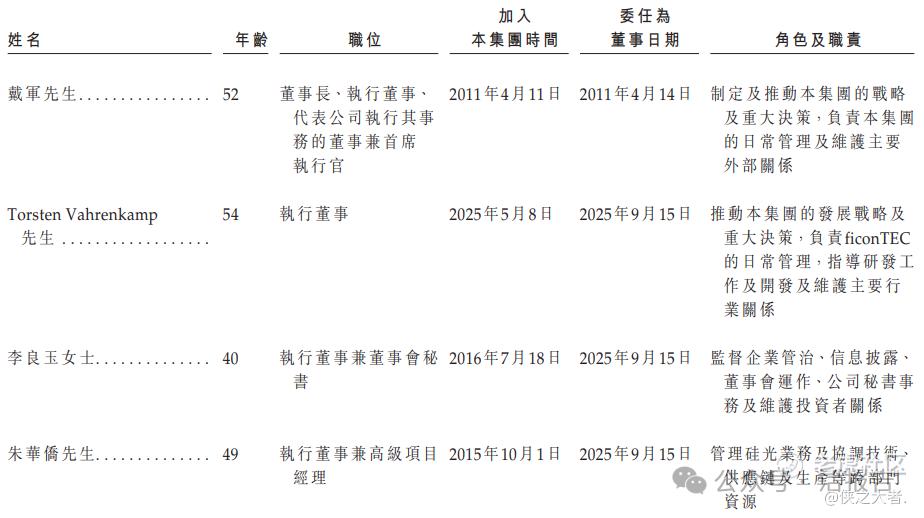
公司的董事会由七名董事组成,包括四名执行董事及三名独立非执行董事。
主要股东
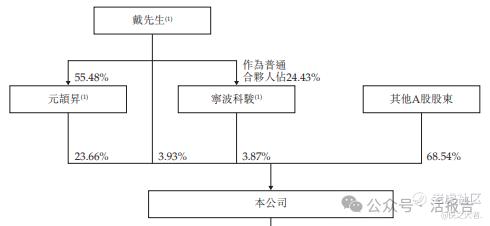
公司香港上市前的股东架构中,截至最后实际可行日期,戴先生、元颉升及宁波科骏为公司单一最大股东集团,合计持股31.46%。
-
元颉升:23.66%
-
戴军:3.93%
-
宁波科骏:3.87%
-
其他A股股东:68.54%
中介团队
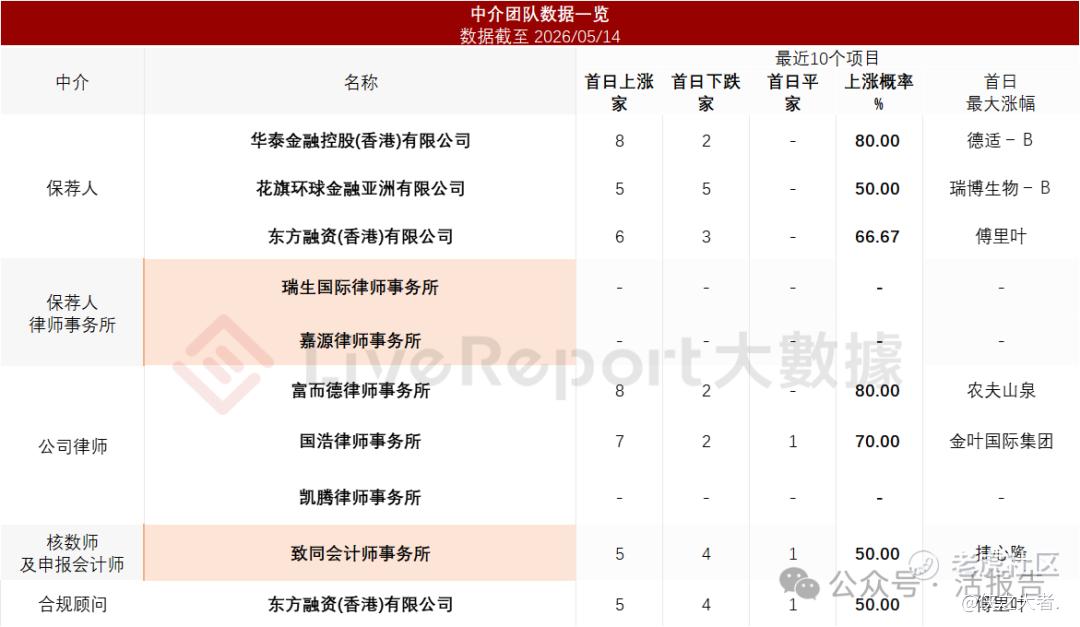
据**大数据统计,罗博特科中介团队共计10家,其中保荐人3家,近10家保荐项目数据表现普通;公司律师共计3家,综合项目数据表现中规中矩。整体而言中介团队历史数据表现平平。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
