


从Copart 19亿美元收购ACV,聊下优信的技术价值
最近美股二手车圈新闻不少,9月10日,Copart宣布拟以每股10.50美元现金收购ACV,对应股权价值约19亿美元,预计年底前完成。Copart在公告里专门把ACV的车辆检测技术、车况数据和AI估值工具列为交易的重要战略价值,并预计合并后双方将拥有业内规模最大的车辆车况数据库之一。
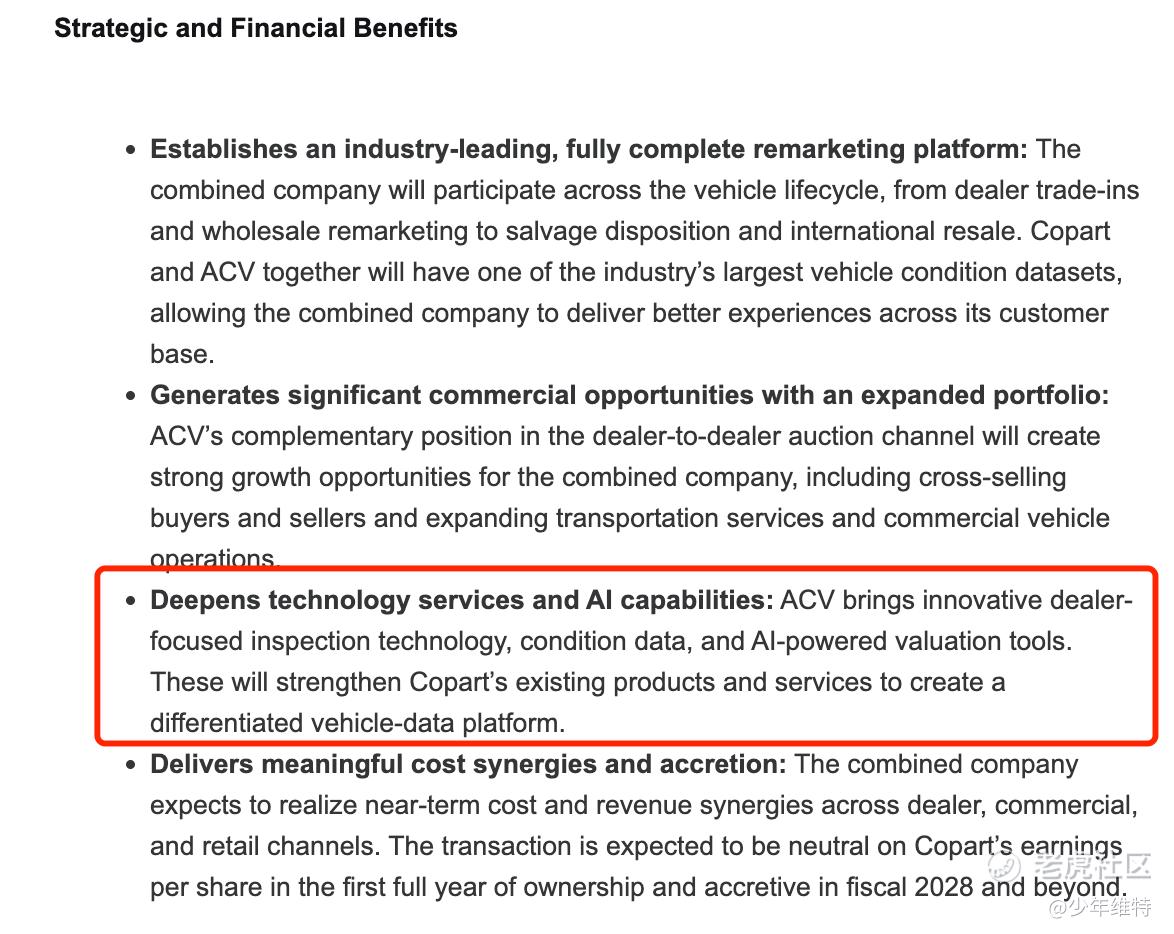
虽然这笔交易也包含经销商渠道和运输等协同,但从技术、数据服务视角看,做二手车生意,除了门店和销量这些硬指标,供给端判断车况、包括检测技术、定价能力非常重要。
ACV体系已经积累230万笔平台交易、6400万次拍卖出价、16亿次价格估算以及5000万+车辆历史记录。二手车属于非标品,一车一况一价,这种从车况、报价、成交结果的数据闭环非常有价值。
从美国车商看车辆检测的技术价值
Cox Automotive数据显示,美国8月份的平均挂牌价创下自2022年12月以来的最高月度纪录。
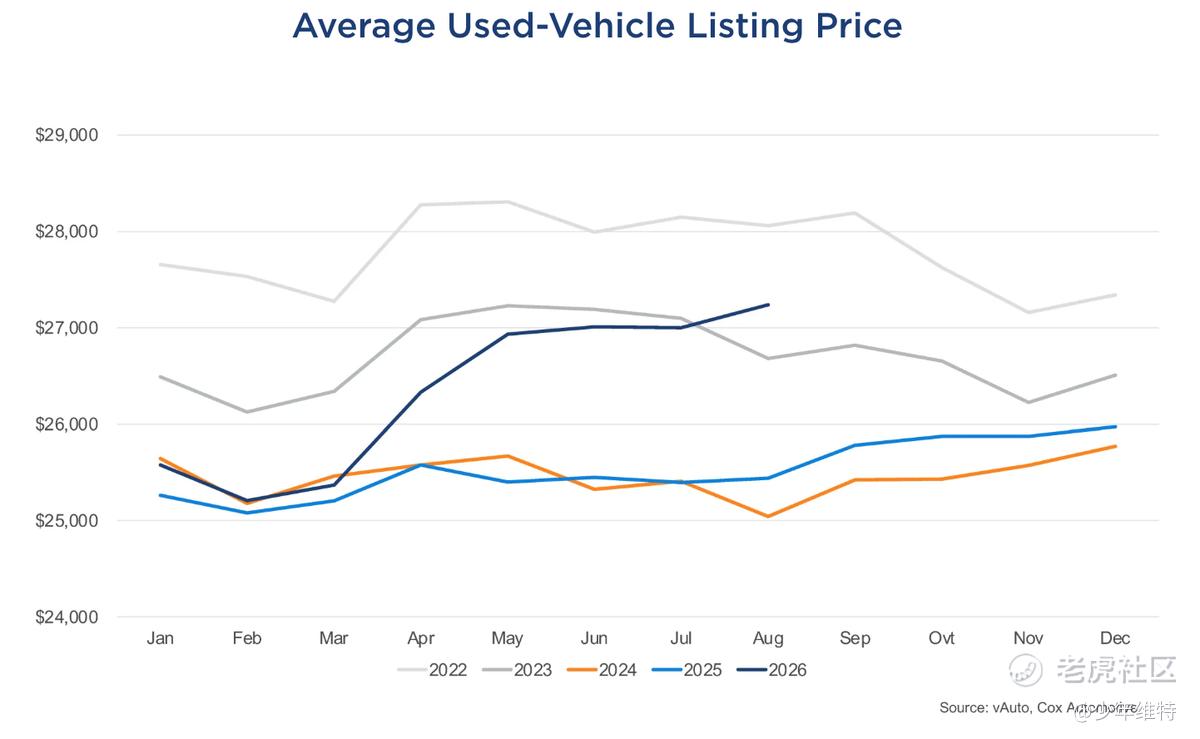
这一轮二手车价格反弹,背后是供给周期。2021—2022年疫情期间,美国新车产销和租赁不足,几年以后转化为4—6年车龄二手车供给缺口,与此同时,新车价格高企又把一部分消费者推向二手车。2026年8月,美国经销商1.5万美元以下二手车库存同比减少25.9%,库存供应天数只有29天,整个市场为44天。
便宜车源紧张,这种市场比较考验车商采购能力,车源越稀缺,收贵500美元和收便宜500美元,对利润的影响非常明显,背后关系到检测和后续整备成本。
ACV今年展示的VIPER(车辆检测增强报告平台),把成像塔和底盘扫描设备放进经销商的服务通道,车辆驶过后,系统结合AI图像分析生成车况摘要和估值区间。
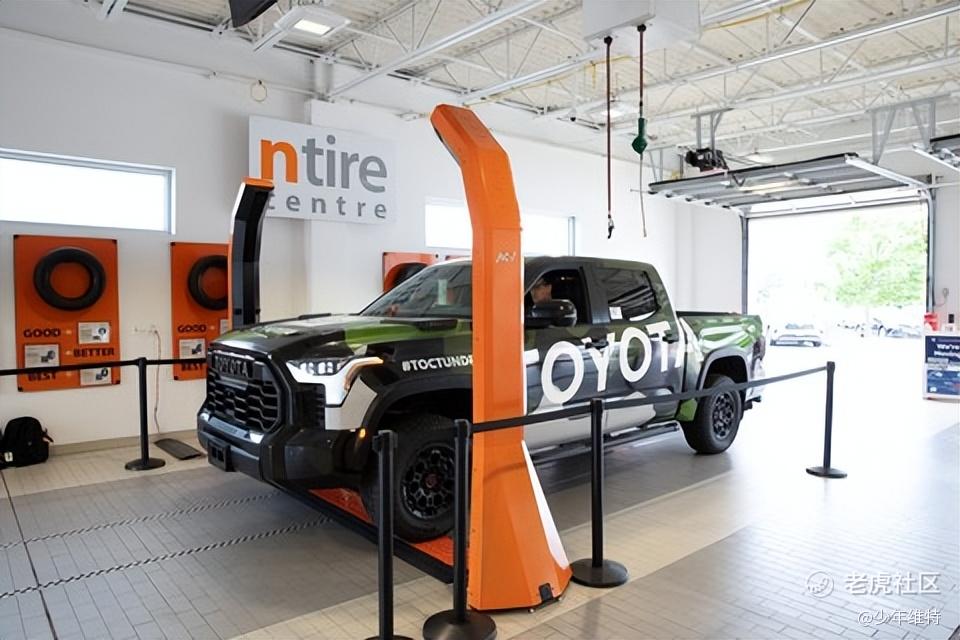
这也打开另外一个增量市场,让来做保养的车辆,也有机会变成经销商直接采购的车源。
从收车角度看,收购价格要从预计售价中,扣掉整备、物流、资金、售后成本,再留下目标利润。从检测到最终交易价格,全程数据化,可以让异地买车和规模化收车少一些盲区,减少对个别老师傅经验的依赖。
优信在检测、定价和整备方面布局
此前看优信资料,公司是国内最早做检测这类业务的。
检测端是“检测宝”,可以连接内窥镜、车载诊断系统、漆膜仪等设备,结合图像识别和检测人员操作,生成标准化车况报告。根据年报披露,其检测流程覆盖750多个检查点,截至2025年底拥有12项车辆检测专利。
定价端是“曼哈顿”引擎,按具体车况评估售价和残值,辅助收购决策,并使用最近一周成交数据更新算法,同时参考同类新车最新售价。年报披露,自2018年以来累计超过24.7万笔2C交易,其中包括在二手车超级卖场完成的线下购买以及线上购买,为系统积累了大量交易数据。
这玩意就跟二手房差不多,挂牌价一般只是表达卖方预期,最终成交价才接受了市场检验,特别是历史成交和近期成交,包括新车价格都需要持续进入定价过程。对自营库存模式来说,这套系统最终影响采购效率、库存周转和单车毛利。
关于自营整备这块,公司今年6月披露,从采购到整备完成并上架通常不足3天,速度比行业平均水平快50%以上,而且通过自营工厂单车整备成本控制在1,000元以内,采购、检测、整备、销售和售后统一管理。
现在优信大卖场,已经具备从车况检测、收车实际整备成本到最终成交结果,实现数据与执行结合,并通过实际经营不断校验。相比单独采购估价软件或者把整备外包给第三方,这种模式的好处是,检测结果、实际整备成本和最终成交数据都留在自己的经营体系里,数据反馈闭环会更加完整。
结合经营结果来看,最近一期财报数据是2026年一季度,零售16,530辆,同比增长119.1%,在售车辆周转维持约30天。不过,毛利率仍为7%,调整后EBITDA亏损3,430万元。
假设每辆车净节省采购及整备成本500元,在销量、售价和其他成本不变的情况下,按一季度规模可增加毛利826.5万元。虽然这个只是测算,但可以发现小额单车成本改善,对集团利润的影响很大。
目前国内二手车行业仍处于重新定价阶段。此前有资料披露,今年二季度主流燃油二手车价格两个月内下跌约10%—15%,旧库存对行业毛利形成明显压力。对自营库存车商而言,这种时候反而最能检验定价和库存管理能力。
现阶段优信还有多家新店处于筹备和爬坡期,公司预计2026年零售销量达到约10万辆,如果这个规模能够兑现,那么以后哪怕只是几百元的单车采购、整备或毛利改善,放到10万辆年销量上都会被明显放大。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
