


台积电- 看不透方向,不敢动手
台积电Taiwan Semiconductor Manufacturing Company Limited,简称TSMC,是一家总部位于台湾的半导体制造公司,号称是全球最大的半导体代工制造商之一, $台积电(TSM)$ 在先进半导体制造技术方面处于一个领先地位。
TSMC 提供广泛的半导体制程技术,包括5纳米、7纳米、16纳米等,不断推动半导体行业的技术进步。为全球各种半导体公司提供代工制造服务,包括苹果、英特尔、高通、AMD 等知名客户。这些客户依赖TSMC的制程技术和生产能力来制造各种芯片,从处理器到通信芯片。TSMC 在全球设有多个制造厂,包括台湾、美国、中国大陆和欧洲等地,构建了广泛的生产网络,以确保供应链的韧性和可靠性。
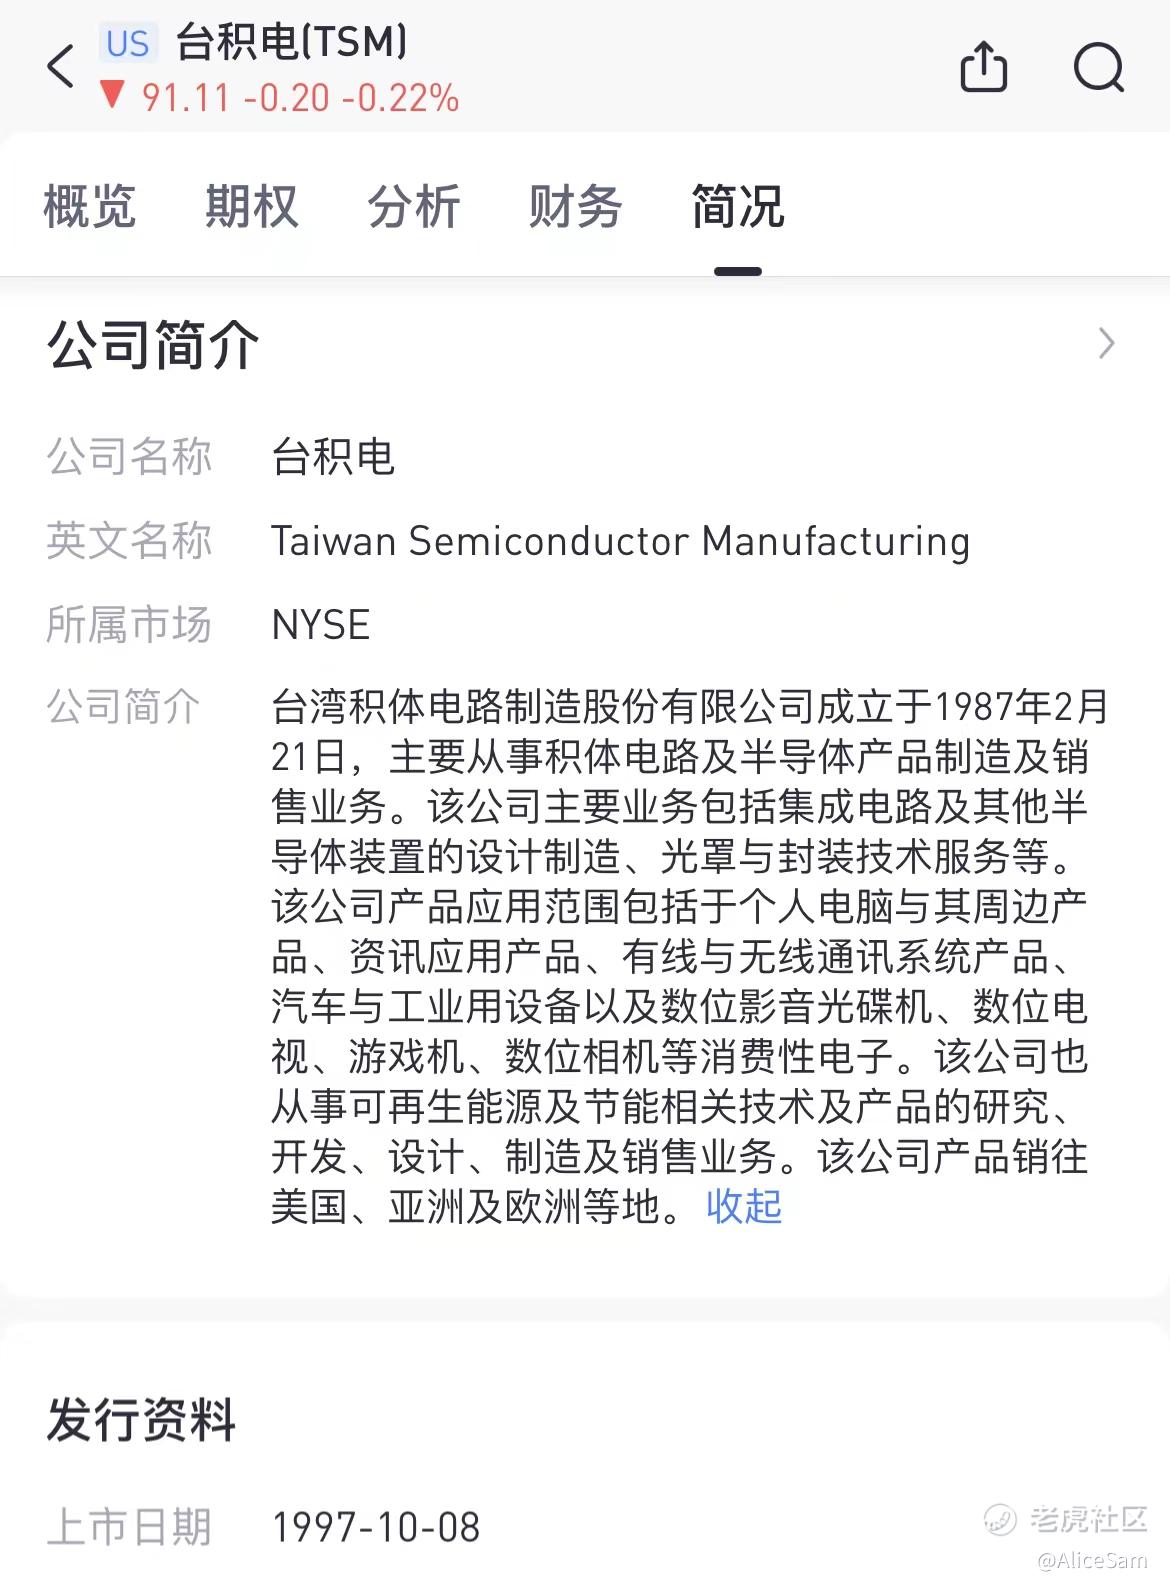
台积电最新的这份财报有不少的亮点,首先声明啊,这仅仅是个人愚见,是女人的一个八卦消息一样的存在,千万不要当真哈[鬼脸],小女子在投资路上还在姗姗学步的阶段,万万不敢误导朋友们,这点自知之明还是有的。[丢脸]
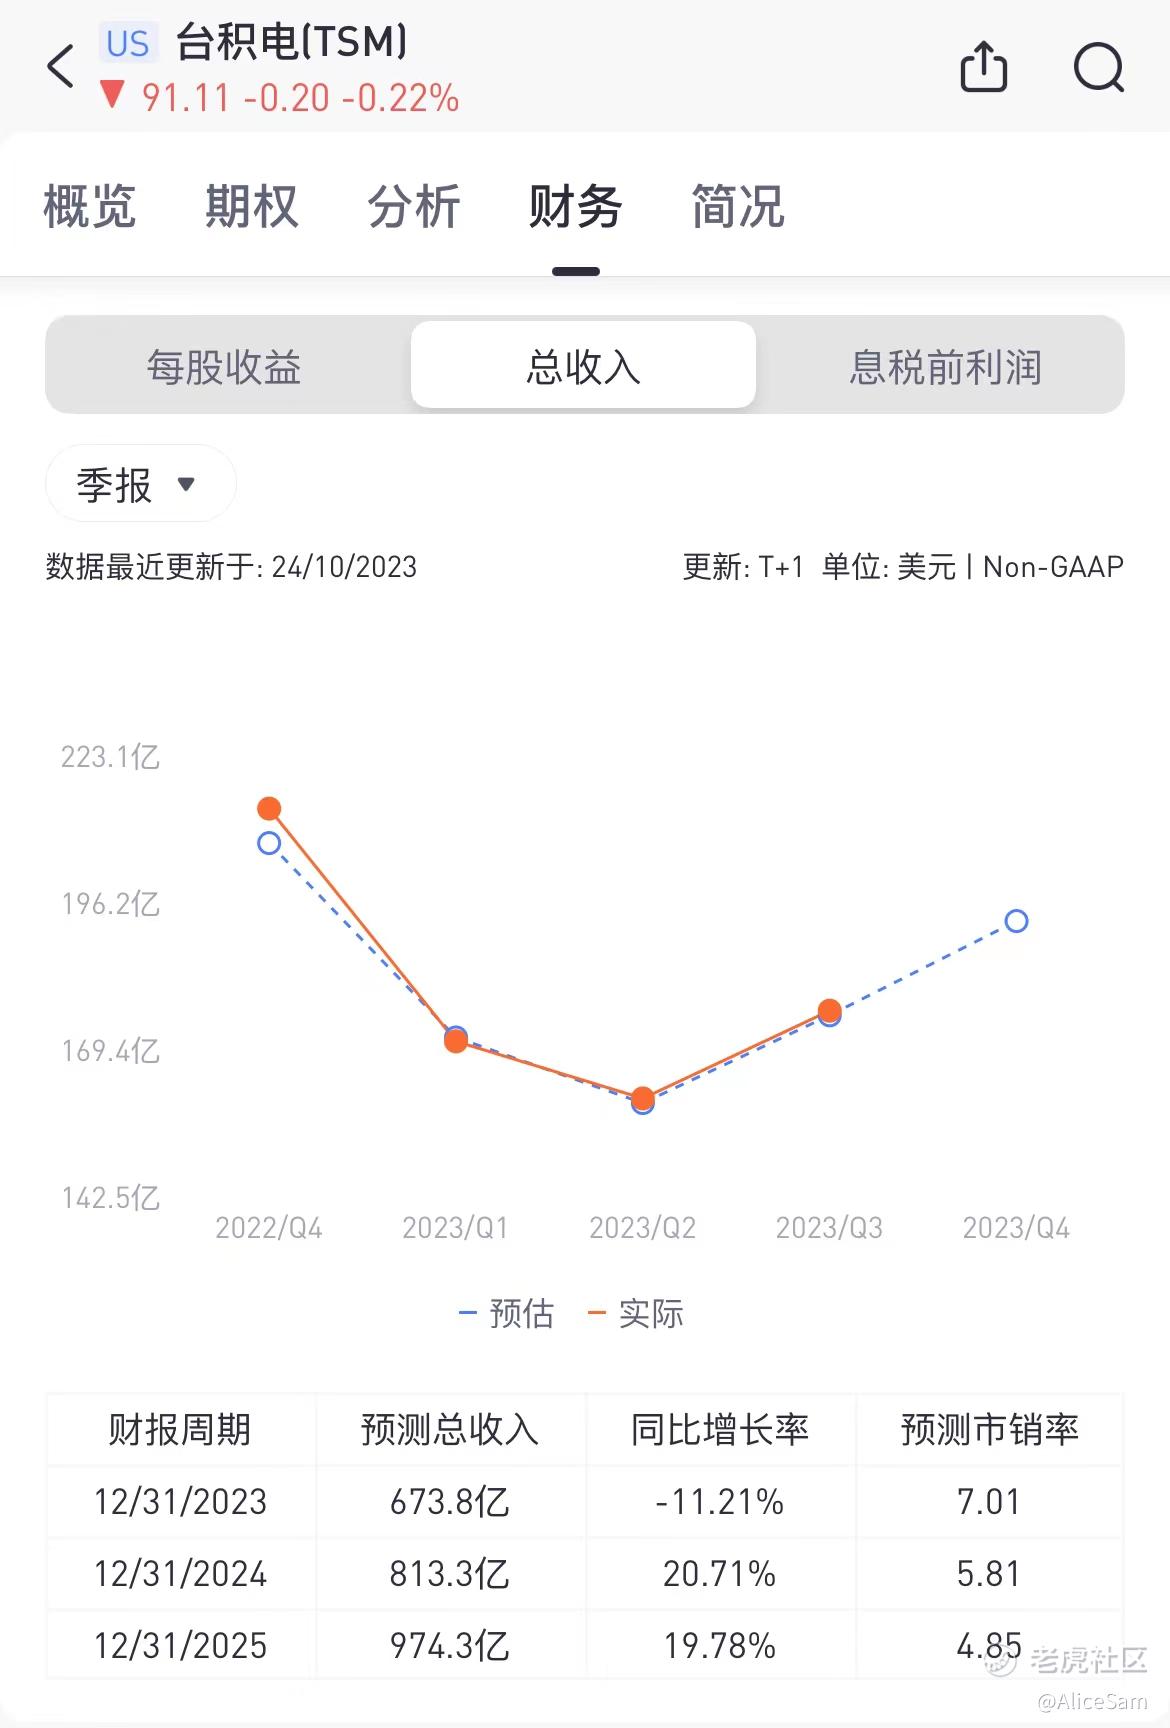
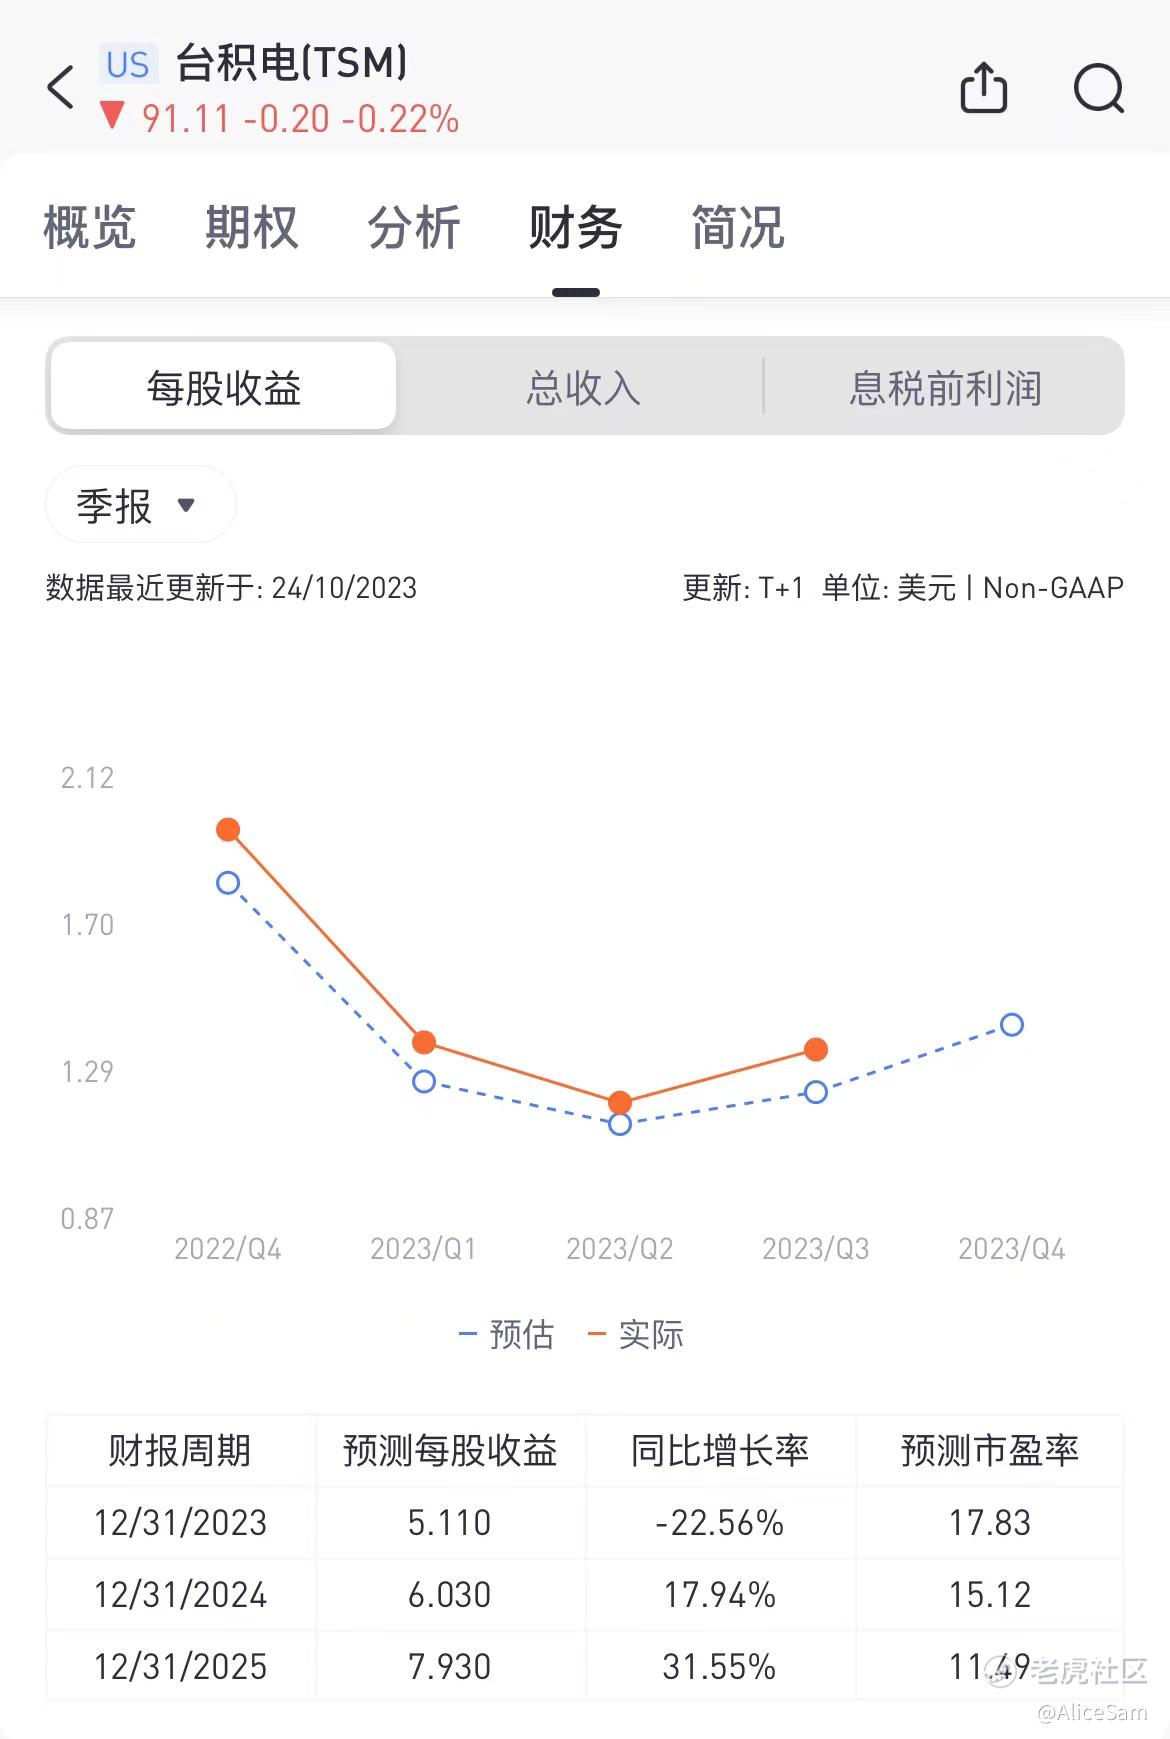
台积电这次的总营收为172.8 亿美元,年减-14.6%,但环比增长了10.2%。营收略高于市场预期。看看下面这个图,他们怕不是踩着预估线做的业绩吧,这么多个季度,都是精准的踩着预估点的呢 [冷漠]
Q3的每股收益 EPS为1.29 美元,年减-27.9%,但高于市场预期的1.15 美元。这个图看起来还算非常舒服的,每次都比预估数据要高一点,发挥非常稳定,每次都是高那么一丢丢,哈哈 [财迷]
毛利率达到54.3%,超过市场预期的53.5%。
先进制程(7nm及以下)占据了Q3 营收的59%。
3nm制程占晶圆销售金额的6%,5nm制程占37%,7nm制程占16%。
台积电计划在2025年量产2nm制程,预计价格将上涨至2.5万美元/片。
公司表示2nm制程将采用GAA全环绕栅极晶体管架构,提供更高性能和更低功耗。
第四季度预期收入为188-196亿美元,高于市场预期。
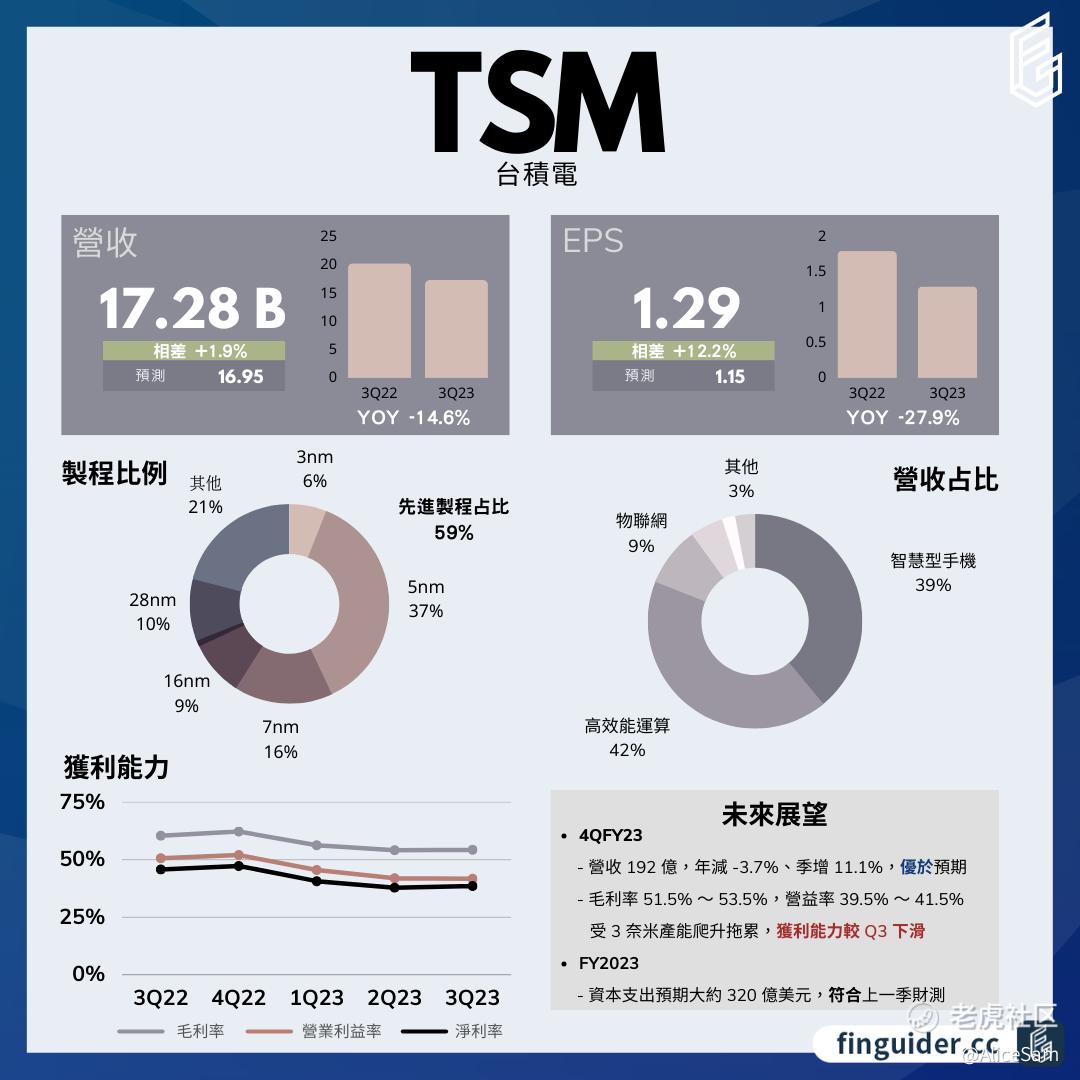
浅浅的分析分析一下,从这份 财报来看,台积电在收入和毛利方面表现良好,尽管年度营收下降,但在先进制程的推动下,毛利率保持在相对较高的水平。3nm制程的增长和苹果新机的发布对公司业绩产生了积极影响。虽然汽车行业需求下降,但其他领域的增长弥补了这一损失。
台积电的业务结构仍然以北美地区为主要来源,北美地区占据了近7成的收入,其中有众多大客户如苹果、高通和英伟达。随着3nm的持续量产和新订单的增加,北美地区的收入有望继续增长。
公司的2nm制程计划将进一步提高其技术领先地位,尽管价格上涨,但预计将吸引更多客户。然而,宏观环境的不确定性和美国政府对出口的限制可能对公司未来产生长期影响。
总的来说,台积电在全球半导体市场中仍然处于领先地位,其不断推进的制程技术和广泛的客户基础使其能够应对市场挑战并保持盈利能力。
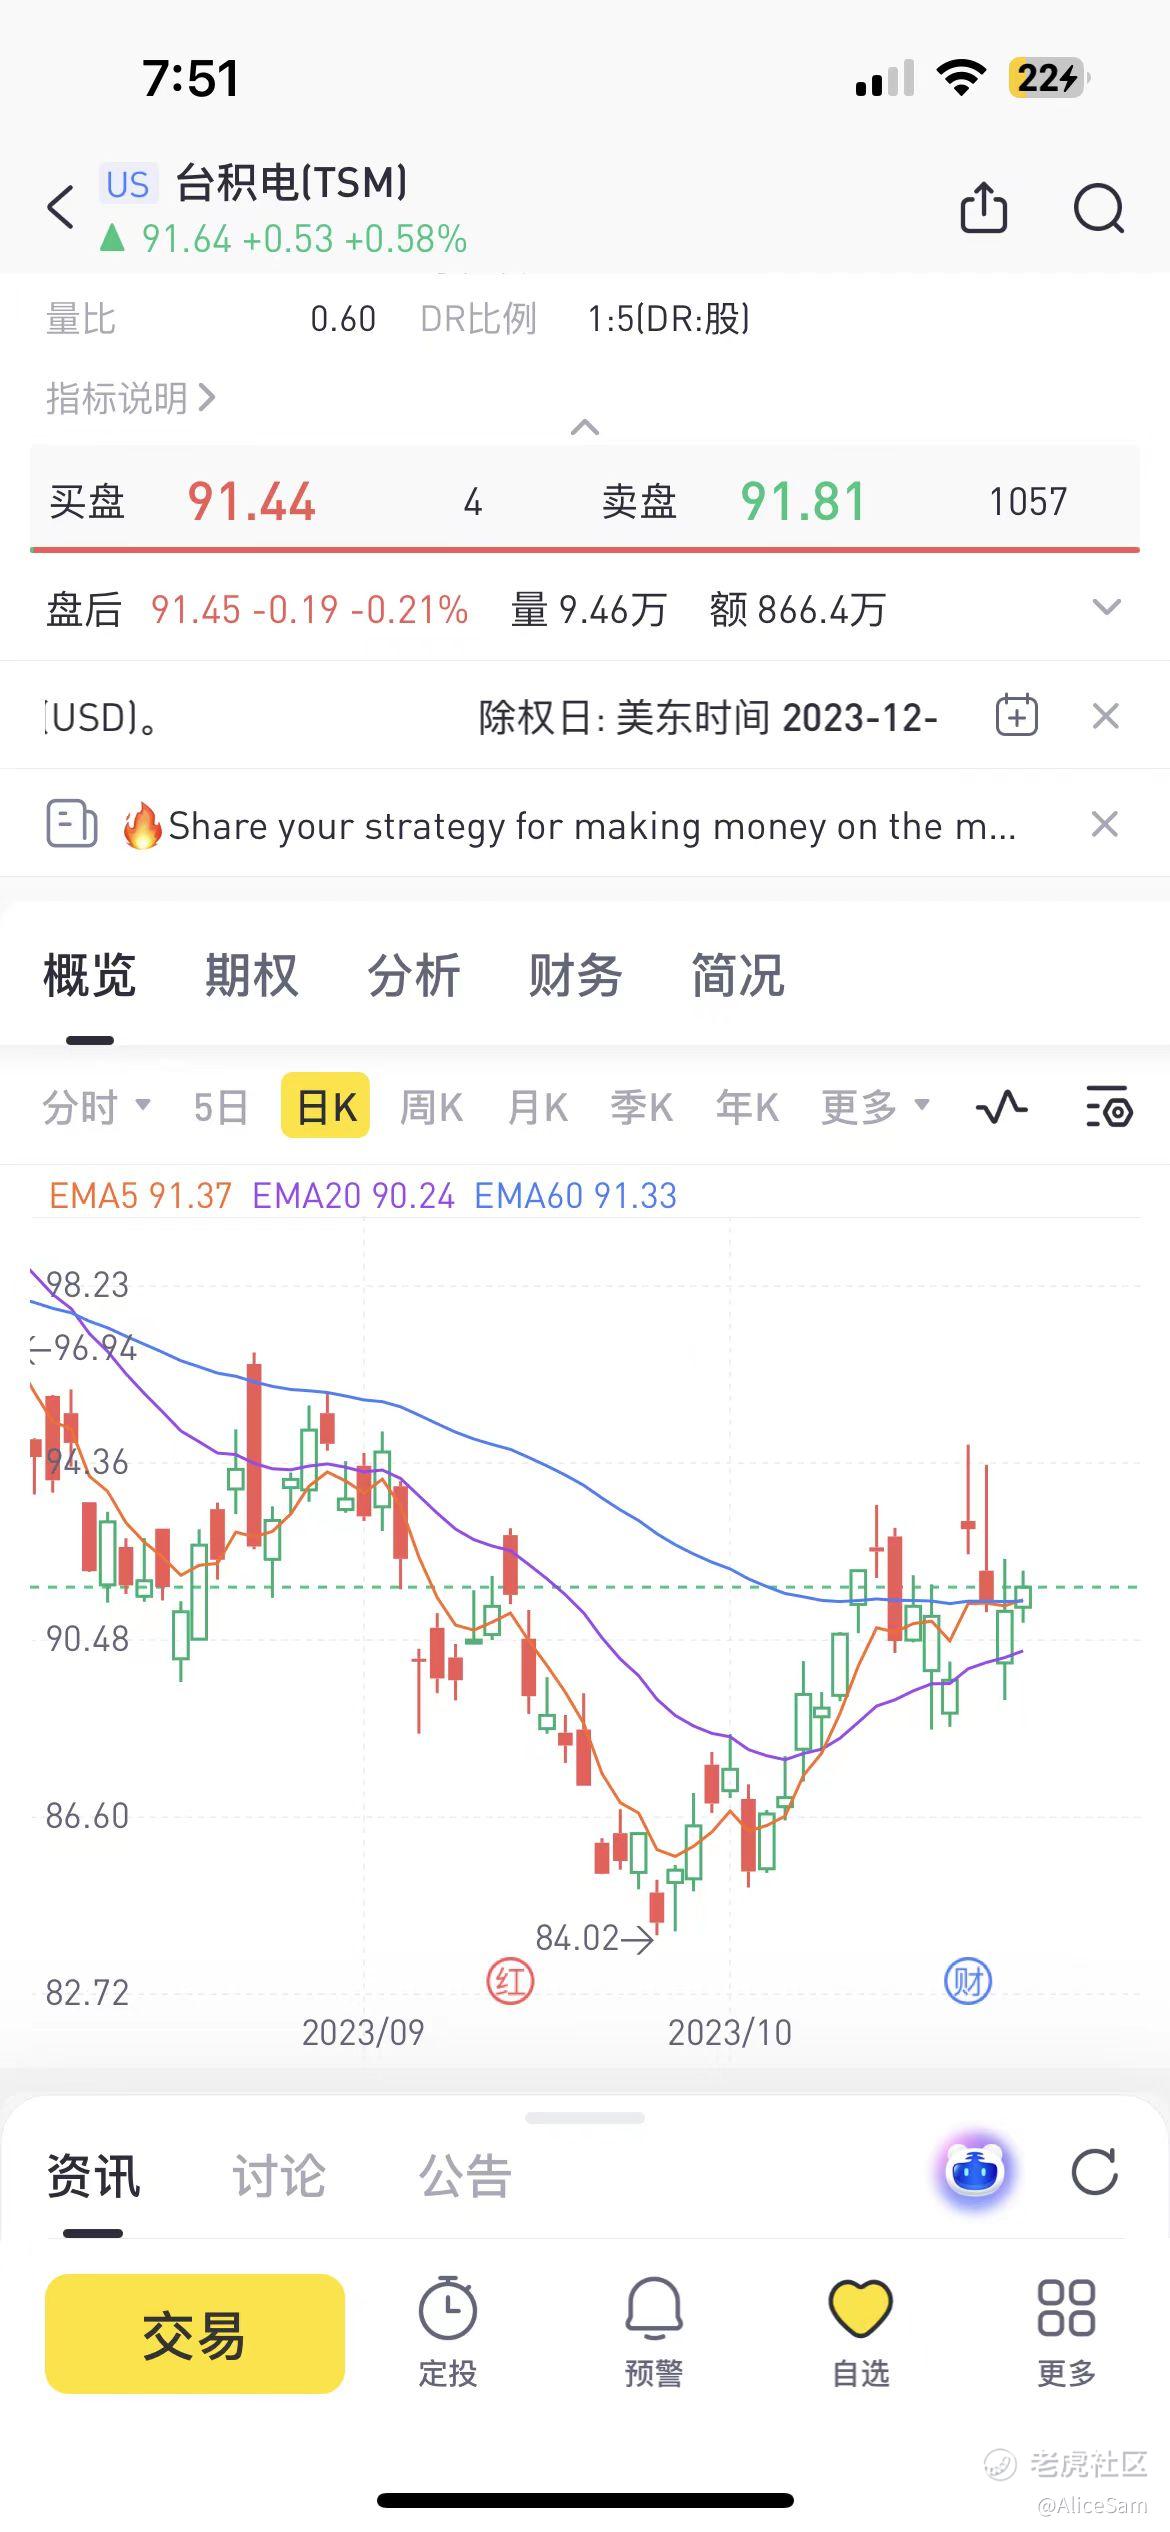
财报后,他们的股票走势,就像喝醉了一样,忽上忽下的跳舞着呢,财报发布那天站上去94.76, 没绿2天,又红了回来,跌回去89多,这么上上下下的好几天了,看不透方向,不敢动手啊,怎么破?
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 酉风·2023-10-25预估准确是生意模式的特点定价和订单量都是预先定好了,客户大多是长期的合作伙伴,突然大幅度抽单较少。所以公司业绩预测都会比较准确,至于常常实际超过预期,是由于公司做预测都偏向保守的原因。点赞举报
- 2ca1732f·2023-10-25已阅点赞举报