


汇率保卫战的结束
本期内容偏向宏观专业方向,当然结论见标题与文末。
从年中开始,市场对FED-FOMC加息的进程半信半疑,到将信将疑地长端利率”回补“至4.8+%的水平线。
从当前观察,就是隐含了对美国长期经济景朗的积极看法。
当然从金油、油铜结构来看,强通胀与高利率夹逼下,高增长的问号是被市场胁迫出来的。
PS说白了,对隐含预期的隐含因子(预判美债曲线变动的预判,即二阶导预期)——更多是憧憬。
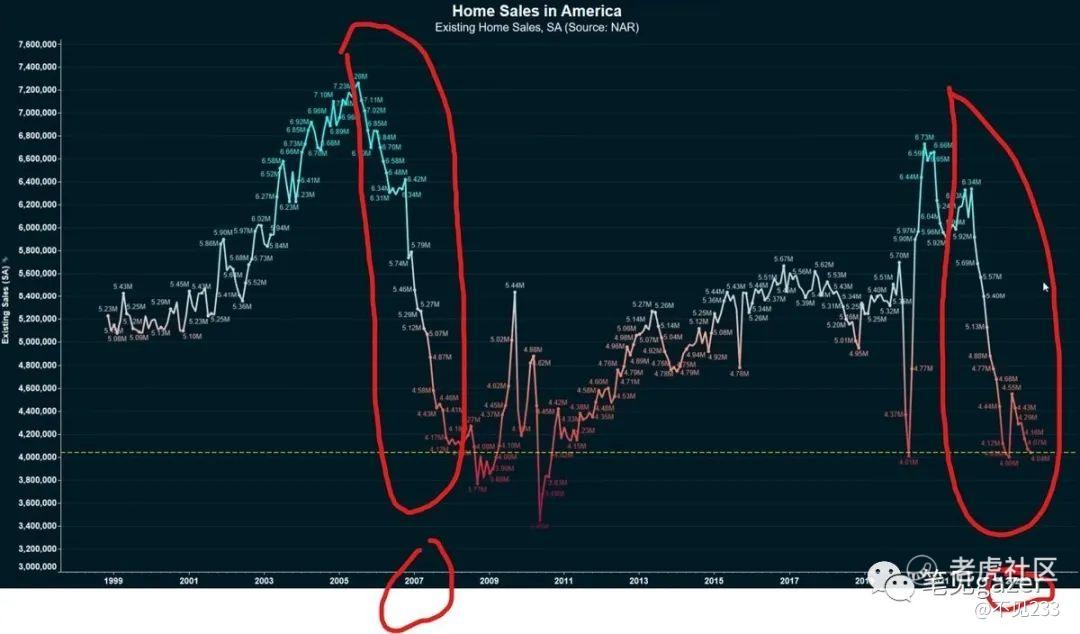
图:美国房地产销售
最高7.95%的房贷利率,美国居民部门能扛多久?
从实际决策角度,FED-FOMC未来需要对美债长短端平衡的号角是要发生的。
但是这里也有一个博弈——就是非美与美元流动性的问题(有机会另开一期),但这里仅仅当作一个利差驱动的分母段去看待人民币计价的资产。
从宏观FICC大类资产划分为人民币与人民币资产(债股房):
1全球流动性坍缩
2经济范式转移
3债务与杠杆率问题
这三重压力不改,投资者的风险偏好依然没有实质性好转,只是不断地兜L与测试政策底牌。
一个值得关注的现象是,无论是A股市场还是港股市场,交易量都在大幅减少,这一方面意味着资金属性和流动性变得异常紧缺。
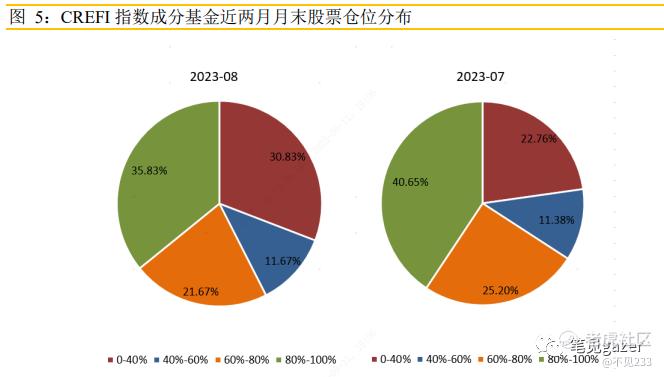
图:市场仓位配置结构
23-7与23-8的满配仓位从40+跌落至35+,60-80%仓位从25+%跌落至21+%,接近空仓的增加了8%。
但同期指数变动非常夸张,七月的上证还在3300+,而八月份已经跌至3000底。
将期间股指期货的仓位考虑上,其实能看到一个事实——流动性、偏好双杀的结构。
乐观主义者称之为,缩量缩价有利于筑底。当然结合7-8月份以来房地产、城投(债务与杠杆率问题),钱都去哪里了就不言自明了。碧桂园的故事见,23.9.21《静待它楼回三千点》。
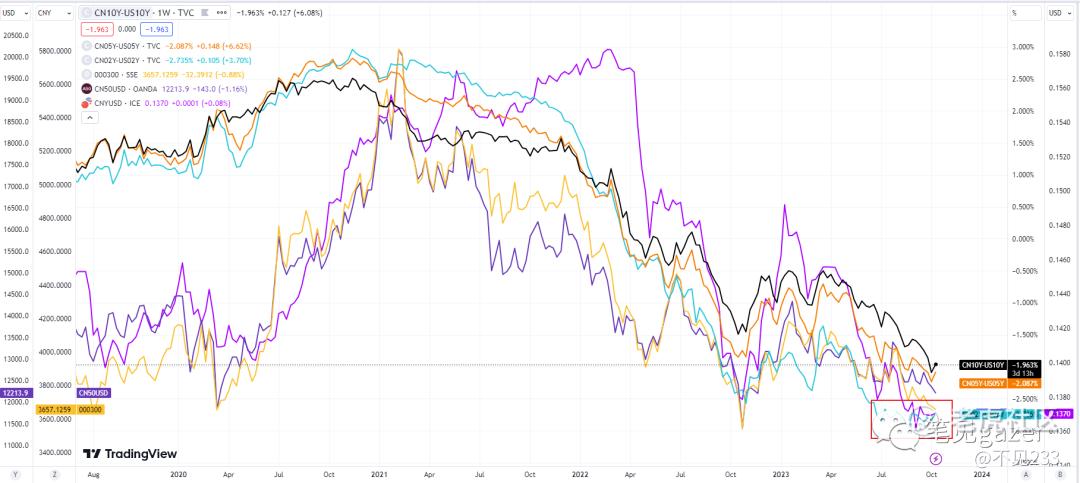
图:龙鹰利差-债股汇变动
但这一切,从美债冲击4.8+%回摆后,已经结束了。
美债只要没有更高,利差压力没那么大,秉承内债不是债、内股也是债、内房也是债的原则,那么大家的问题都能继续捎一捎。
而债股汇房中三个就被“在岸汇率”+资本管制消化掉了。
所以剩下的就是离岸汇率问题。
拐点敞口的判断在23.8.25《龙鹰拔河与债股平衡》:
PS龙的汇率敞口大概率会维持在7.2+以上,收紧了离岸流动性的代价和长期控制逆周期调节因子并不是常规操作。增长前景预期不确定性增加&去杠杆压力&底牌被看穿的情况下,能打的只有主场优势。
所以只要贬值风险可控,没有形成对内大坝的挤压,那么节奏可控的贬值是可以的。从庙堂之高们角度,比较舒服的场景就是——通过汇率大坝慢慢泄压,就是做个两到三年预期,比如稳定每年0.5-0.75bp去降,做个两三年,短端压在1-%,长端稳定在2%左右,汇率顺着梯度每年往下走3-5%,明后年见8。(原文笔记)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
高利率和高增长到底是如何做到的
这么高的利率 银行还好吗咱就是说
讲的有点高深了哈哈哈 我理解一下