


光鲜亮丽的创新背后是永恒的CRO归途,Twist加速CRO转型
环球视野,深度视角
各位股东大家好!
假期马上结束了,不知道玩的开心么?可以看看文章收收心了哈哈哈哈。

一瓶水,能赚几块钱?
一个尖端合成生物学产品能赚多少钱?
不用着急回答,这事已经困扰行业诸多大佬多年。
曾登上亚洲首富的钟睒睒,就是一个卖水人。
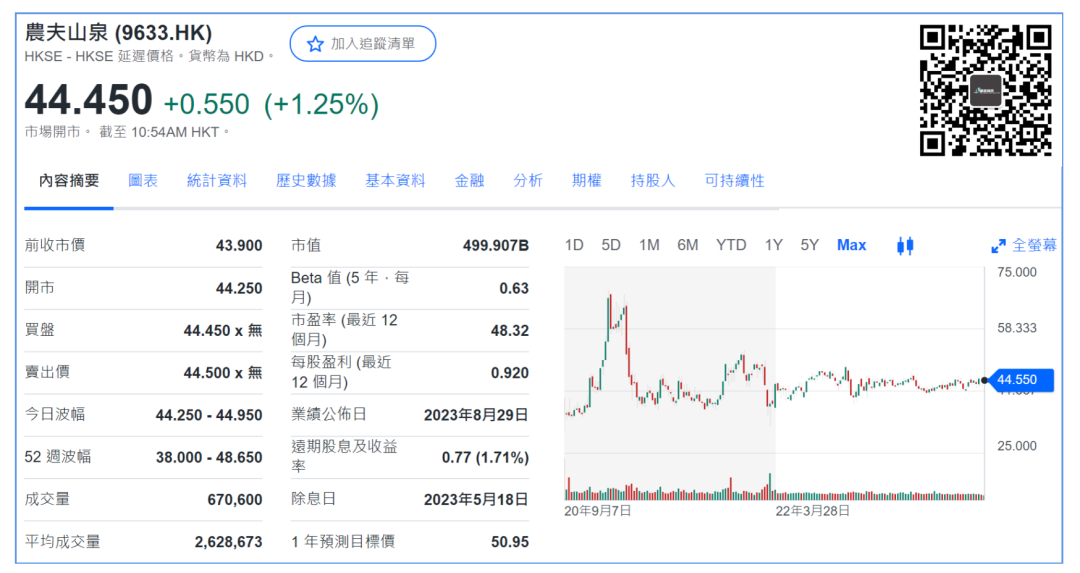
农夫山泉虽然已不在市值巅峰,仍然有接近5000亿港元。
反观曾经资本的宠儿,合成生物学的龙头Ginkgo市值仅剩约280亿港元。
而CRO,则被称为生命科学领域的卖水人,比如药明生物市值约1800亿港元,正是“卖水人”的代表。
新兴的创新公司,经过市场的蹂躏后,也终于理解了这些卖水人,并渴望成为他们。
光鲜亮丽的创新背后是永恒的CRO归途。

Twist加速布局

此前,我们报道了Twist在新药研发方面的布局。
2023年6月26日,Twist Bioscience发布公告,该公司治疗先天性高胰岛素血症的GLP-1R拮抗剂抗体的临床前研究发表。
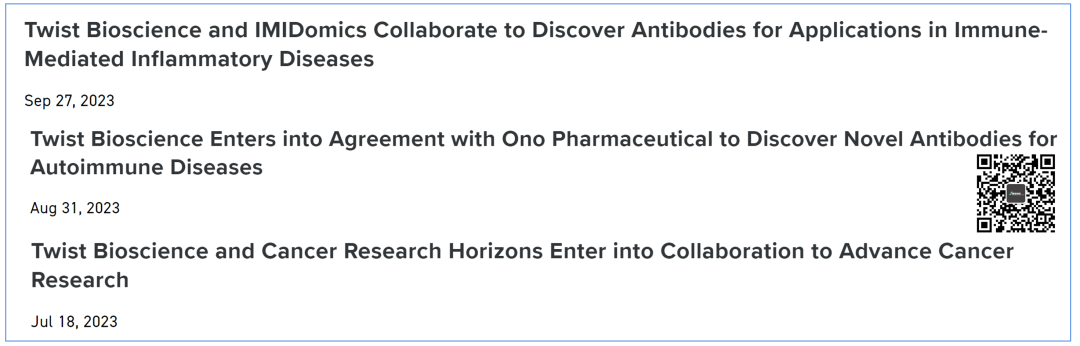
事实上,Twist在这方面的努力远远不仅限于此。
几乎每个月,Twist都要在CRO赛道上刷一条新闻。
不过,遗憾的是,这些合作方都不够重磅,没有一家是MNC。
好在,量变引起质变,终于Twist有机会抓住了MNC的橄榄枝。
2023年10月5日,Twist Bioscience宣布与知名全球制药公司拜尔(Bayer)达成合作协议,共同开发抗体药物。
预计,Twist可以从本协议中的版税、里程碑付款等拿到1.88亿美元的总权益。
虽然Twist并未披露预付款金额,而且根据披露的一些细节可以看出Bayer拿到了很好的付款条件。
但是,Twist应该并不会在意。
因为,这可以算是一个标志,标志着Twist的CRO业务终于挤进了MNC的视野。
事实上,Twist也并不是第一个吃螃蟹的。
合成生物学明星Ginkgo早就深谙此道,并且走的更快。
拒绝、理解、成为
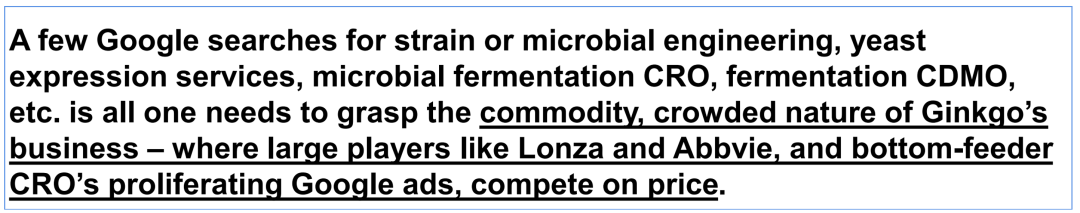
此前,Scorpion在对Ginkgo的做空报告中指出:Ginkgo就是个CRO,没什么特殊的。
而对此,Ginkgo的回应是客户外包给CRO业务是因为他们不想自己做,而外包给Ginkgo是因为他们不能做。
言下之意,我们不是CRO,别瞎说。
然而,随着其业绩的压力越来越大,特别在失去Biosecurity这个核心增长引擎之后,未来发展点在哪?
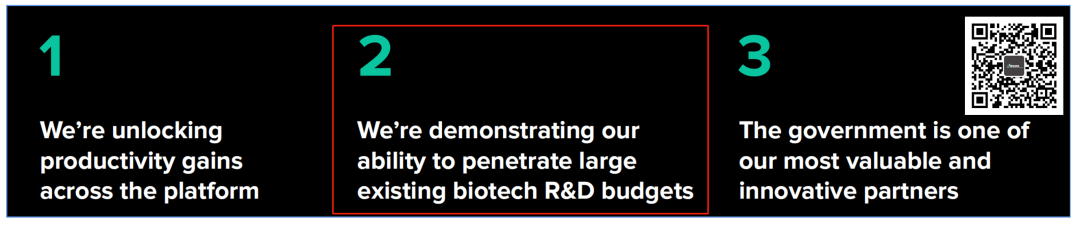
很显然,Ginkgo选择了成为CRO。
这块蛋糕是如此巨大而美味,连明星也无法拒绝。
拒绝CRO,理解CRO,成为CRO。
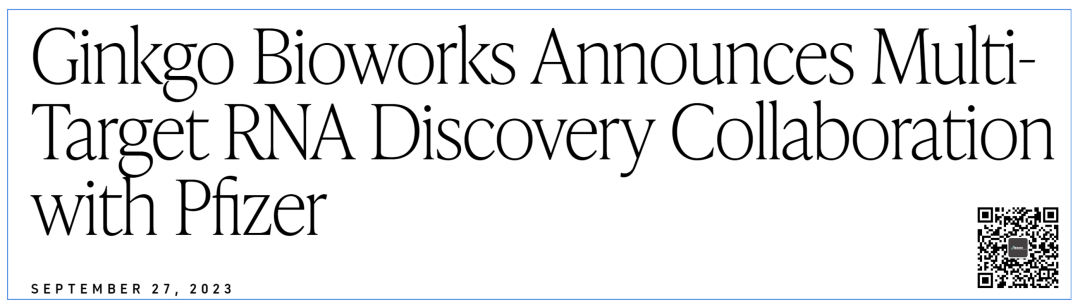
而3.31亿美元的大饼,就是给Ginkgo最好的奖赏。
宏观环境压力之下,能活下来的模型才是模型,能活下来的创新才是好创新。
最后
一位大佬说过,创新是昂贵的。
宏观环境如果出现下行趋势,那么创新的动力将严重衰竭。
这也很好理解,只有健壮、持续的盈利才能保证企业活下来。
不过,真正符合时代发展的创新依然能够苟延残喘。
譬如互联网泡沫破裂之后,互联网才真正普及开来,地球村就此建立。
一个个乱纪元终究过去,而创新的火种将在下一个恒纪元星火燎原。
我们的世界,终究不会只是喝水,也绝对不应该只有卖水人。
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
下一波技术革命正在崛起,新事物是客观尺度和价值尺度的统一
沉舟侧畔千帆过,病树前头万木春