


在泡泡玛特拆盒的人,不为谁拆
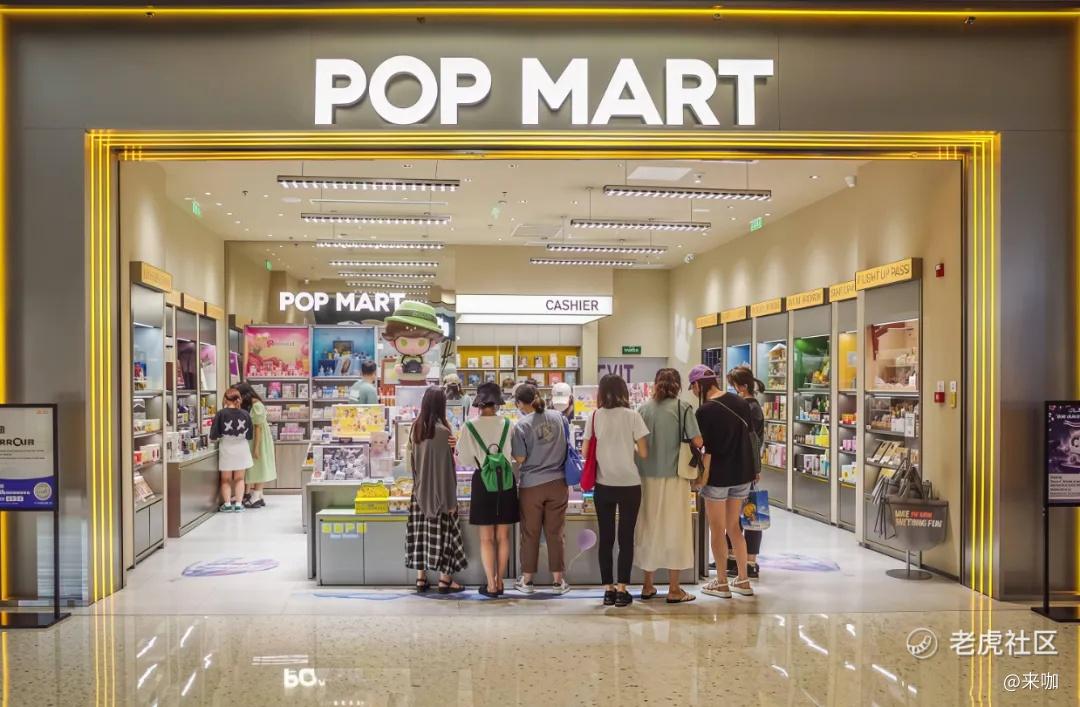
在巨大的时代浪潮之下,泡泡玛特这家公司是一个很好的观察样本。
各地经济发展不平衡、社交媒体对不同族群的割裂、AI技术的快速变化……都是时代底色。
人们消费方式也变了。
关于泡泡玛特最新的近况,上一季度的业绩发布,大幅下降是关键词。然后这周公司又发布了16周年的推文,说今年是“修车”之年。
经营的大起大落,伴随着股价从去年到今年的近乎腰斩,泡泡玛特慢了下来。第三季度整体收益(未经审核)同比下降45%至50%,中国下降25%至30%,亚太下降65%至70%,美洲下降70%至75%,欧洲及其他下降50%至55%。
去年LABUBU的爆火带来了泼天的富贵,2025年三季度是它历史上卖得最好的一个季度,整体收益同比增245%至250%,美洲一度增1265%至1270%。跌幅这么深,很大程度是去年同期的基数太高了。
这不是公司第一次在股市里的大起大落了。只是此前失速的泡泡玛特,正在找回自己本来的节奏。
01
笔者最近越来越强烈的一种感受是,泡泡玛特是现代人们消费原子化的显化。
什么是消费原子化?这并不是一个严谨的学术概念,而是与“社会原子化”相对应的消费关系。消费的单位,从"关系中的人"缩小成"孤立的个人",消费的目的,从"向别人证明什么",退回成"让自己此刻好受一点"。
消费原子化,让一件原本要有人在场、要有观众才成立的事,变成一个人关起门就能完成、也不必向谁交代的私事。
前两天在泡泡线下店,偶遇两位男同学,一位大学生在读,另一个还是高中生,两人手里都攥着大大的袋子,收获颇丰。
那个大学生说,他一年买泡泡玛特要花十万以上。说这话时语气很轻,像在报一份宵夜的账。而那位高中生说自己家里有半面墙的泡泡玛特手办。
笔者问,“家长支持吗?”
他答:“当然支持,不然我自己哪里有钱。”
坦率讲,笔者当时没接上话。因为在正常人的脑子里,大学生也好,高中生也罢,都是最“贫穷”的一群人。虽已(接近)成年,但他们并没有脱离家庭的支持,还在读书的人,是肯定没有稳定收入的。这样的人群一年花十万买玩具,这事儿说不通。
显然,他们花的钱不是自己挣的(陌生人不好问人家经济来源),是家里的。一个没为钱出过汗的人,对十万块没有重量感,那玩意儿就是手机里一个数字,划一下少一截。我们以及更早代际的人数钱,数的其实是背后那些加班的夜。他们没有这层记忆。
还有一桩,钱本身也变了。几千年来,中国人的钱是用来攒的,花一块少一块,每笔都心疼。但生长于物质极大充裕环境中的孩子们,成长于华夏大地上少有的和平富庶的年代,对他们来说,钱更像燃料,烧掉换一下高兴,烧完再挣。
再往深里想,是消费这件事本身变了。
二十年前那批先富起来的人,爱白酒,爱商K。请注意看,这些消费都得有人在场。酒是敬给别人看的,排场是摆给别人看的,那份乐子得有人见证才成立。现在的年轻人不爱这套。他们宁可一个人蹲屋里拆盒。拆给谁看?不用给谁看,自己高兴就行。
背后的社会思潮,并不是说年轻人变得更有品味了,而是传统乡土社会的松绑,让人退回自己身上。消费也跟着往回缩,从演给别人看,缩到只对自己交代。
社会的这种变化是长期的、深刻的,也是不可逆的。
02
泡泡玛特的价值,更像是人心的折现,非常不好计算。
11月17日,泡泡玛特的官方公众号泡泡范儿发了篇稿子,纪念公司十六周年。标题起得挺安静,叫Rooted Deeply, Blooming Naturally。说2026是它们的修车之年。
十六年是什么概念。它2010年成立,早年间靠MOLLY起家,慢慢攒下一堆IP。公众为Labubu发疯的时候,它已经在这个行当里熬了十几年的冷板凳。泡泡玛特不是一夜冒出来的新公司,是个熬过来的老手。
公司创始人王宁在年报里也写过类似的话,说2026要进维修站、加油换胎。
今年还有个人也看到了。
段永平,2025年8月说泡泡玛特"看不懂10年后公司会怎样";今年1月又说"无法理解人们为什么会需要这个东西,万一过两年大家都不要了呢"。3月底,2025年报发布后,他收回了"不投资泡泡玛特"的说法,说研究之后"很久没有这种兴奋感了",4月自称"王宁的粉丝"。5月他把中国神华换成了泡泡玛特,成了第二大股东。7月他说,10年内大概率不会卖。到了7月底,持仓从7.65%降到5.55%,他解释是"put到期,部分被call走了",属于期权交收,不是主动减持。8月初,持仓又回到7.70%。
笔者把他列的那几条壁垒念了几遍。用户关注度、艺术家签约、全球门店、王宁和团队。数一数,没有一条是Labubu。
大家的喜好变化太快了,多年前马老师就说过,变化是永恒的,要拥抱变化。
段永平买的也不是哪个爆款。他应该是从泡泡玛特那里读到了一种解答,下一个年轻人想要的东西,我这里有。
03
泡泡玛特其实跟拼多多挺像的,一个卖玩具,一个卖便宜日用品,看上去八竿子打不着的两家公司。
但有几点,他们挺像的。
第一,不讨好资本市场。公司压根不陪资本市场玩,市场自然也不给它好价钱。拼多多上市这么多年,不分红,不回购,财报也不拆细了给华尔街看。最新披露的财报,公司账上趴着4554亿元现金及短期投资(截至9月30日,今年三季报),拼多多感觉就是完全把自己当作一家未上市的公司在经营,非常低调。没这堆钱,沉默叫心虚。有这堆钱,沉默才叫选择。
王宁那边,今年8月的中期业绩会上说,不希望为了市场预期,做不利于公司发展的决策。
第二,两家公司都坚持长期主义。它听着像心态,其实是门槛。不是要经营者学会耐心,是得先攒够可以不急的本钱。基金经理也懂这个道理。但他们的考核是季度。不是不想尊重时间,是他们的时钟不归自己管。
王宁一直说尊重时间,尊重经营。他自己说,该十年做成的事别想着两三年做成;再花哨的商业模式,最后都要回到柴米油盐。十几年里他对媒体讲的始终是同一个故事、几乎没变过的行业观察,曾被一些投资人认为"不够性感"。
04
泡泡玛特到底值多少钱?
那个大学生为什么一年可以花十万,这笔钱为什么可以花得出去,笔者还算勉强想得明白,可还有个问题一直卡着壳——那种高兴,值十万吗?那种高兴,应该怎么恰如其分去定价?
这真的是一件非常困难的事。
如果用DCF算,要预测未来现金流,可泡泡玛特的价值恰恰来自预测不了的东西,下一个爆款什么时候来。算不出,就只能像市场一样,把这块按零算。市场只肯为看得见的今天付钱,不肯为看不见的明天付一分。
所以持有泡泡玛特的股票,更多是在赌概率。它能不能继续造IP,才是估值的真正变量。精确算不了,但能粗略估,方法是看历史。MOLLY二十年,THE MONSTERS十一年,DIMOO和CRYBABY快十年,星星人今年爆发。过去十年这家公司持续造出能活十年以上的IP,这不是运气,是手艺。投行算不出下一个是谁,王宁也算不出,但是段永平用自己的钱认可了这个概率,认可了泡泡玛特"它会一直有下一个爆款"的能力。
市场做了件挺诚实的事:能算的部分,今天的利润、门店、现金流,按十二倍算;算不了的部分,下一个爆款、下一段人心,打个折,藏进股价的腰斩里。截至11月20日收盘,泡泡玛特报140.4港元,总市值约1870亿港元,市盈率约十二倍出头。而它的股价,已从2025年8月339.8港元的历史高点跌去近六成。
这才是12倍PE和30倍PE的差别。
市场现在给出的答案,基本就在说,拒绝为"还没出现的下一个爆款"付钱。但是,12倍PE,不应该是这只股票的答案。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
