


Momenta上市四个月,抛出20亿回购计划
出品|达摩财经
上市刚满4个月,智驾龙头Momenta(06880.HK)抛出一笔上限20亿港元的股份回购计划。这一旨在向市场传递信心的操作,也在投资者圈层引发了多元讨论。
11月16日,Momenta发布公告称,将斥资最高20亿港元回购A类普通股。Momenta在公告中表示,当前股价未能充分反映公司的内在价值及业务前景,此次回购将展现董事会对公司业务前景及技术竞争力的坚定信心。
Momenta还提及,公司目前的财务资源足以在实行回购的同时满足持续运营及发展需求。公司计划使用可用现金流及内部资源为此次回购提供资金,且不会动用IPO所得款项。
公告落地后的两个交易日,Momenta连续启动回购操作,累计投入约1432.67万港元,回购股份约9.7万股。
虽然目前回购动用的资金并不多,但上限20亿港元也不是一个小数目,回购消息传开后,在雪球、股吧等平台,投资者形成了两种不同的观察视角。
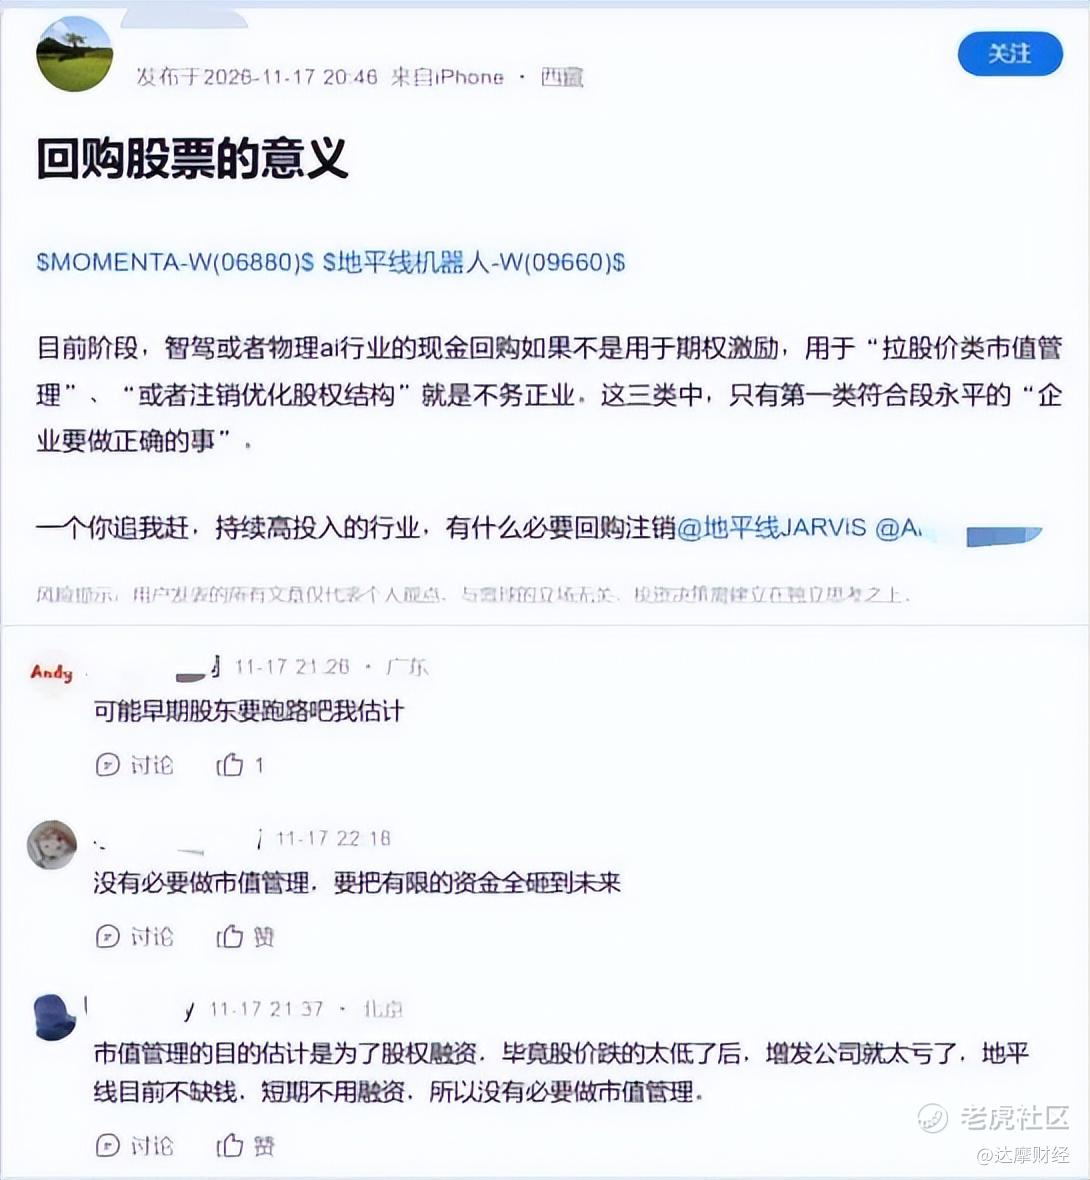
有投资者认为,回购资金独立于IPO募资,没有挤占既定的募资投向,体现管理层维护股东价值的诚意。在满足主业投入之余,拥有灵活的资本操作空间,这对于稳定市场预期、改善市场交易情绪有正向作用。
Momenta今年7月以295.6港元/股的发行价在港上市,IPO募集净额约56.56亿港元。不过上市首日该股盘中即破发,后续股价持续下行,最新收盘价149.8港元,对应总市值约353亿港元。
股价持续走弱之下,早期投资人和基石投资者普遍处于浮亏状态。根据招股书信息,2021年C-6轮、2022至2025年C-10至C-13轮的外部投资者,认购成本区间约161.24港元至198.35港元,均高于当前市价。GIC、富达国际、贝莱德等基石投资者,则是以295.6港元的发行价入场,成本更高。
与此同时,也有不少投资者提出审慎思考,高阶智驾赛道竞争烈度高、持续研发投入压力大,公司现阶段把自有现金用于回购,是否会对长期研发投入形成分流。两种观点,本质指向同一个核心问题,对于一家刚刚登陆资本市场、还处在技术攻坚期的智驾初创龙头,上市不久就启动大额回购,时机是否合适?
研发投入占比不高
“上市不久便大额回购是否合适”这一疑问,折射出当下智驾行业残酷的竞争现实。
尽管Momenta依靠“一个飞轮、两条腿”的数据闭环战略,在第三方软件方案赛道站稳脚跟,但行业环境已经发生明显变化。
车企现如今普遍加大自研力度,同时多供应商策略挤压外部方案商的生存空间。高阶智驾下探低端车型,车企持续压价。叠加国内汽车大盘整体承压,留给第三方智驾公司的增量空间不断收窄,高强度研发投入已经成为赛道玩家的生存底线。
同为智驾行业头部玩家,市场常常将Momenta与地平线拿来对比,但二者商业模式其实并不完全等同。地平线是芯片+算法双轮驱动,芯片业务自带流片、验证的刚性高投入。Momenta以硬件中立的智驾软件为主,芯片相关布局放在关联公司新芯航途,并不纳入上市公司报表。
但即便考虑业务结构差异,拉长2023‑2026上半年周期看研发费用率,仍能看到两者投入强度的差距。
2023‑2025年,Momenta研发费用分别为12.81亿元、15.08亿元、18.69亿元,占当期收入比例为172.4%、113.8%、77.5%;同期地平线研发费用则为23.66亿元、31.56亿元、51.54亿元,占收入比率达到152.5%、132.4%、137.1%。进入2026年上半年,Momenta研发费用率回落至72.6%,地平线依旧维持134%的高位水平。
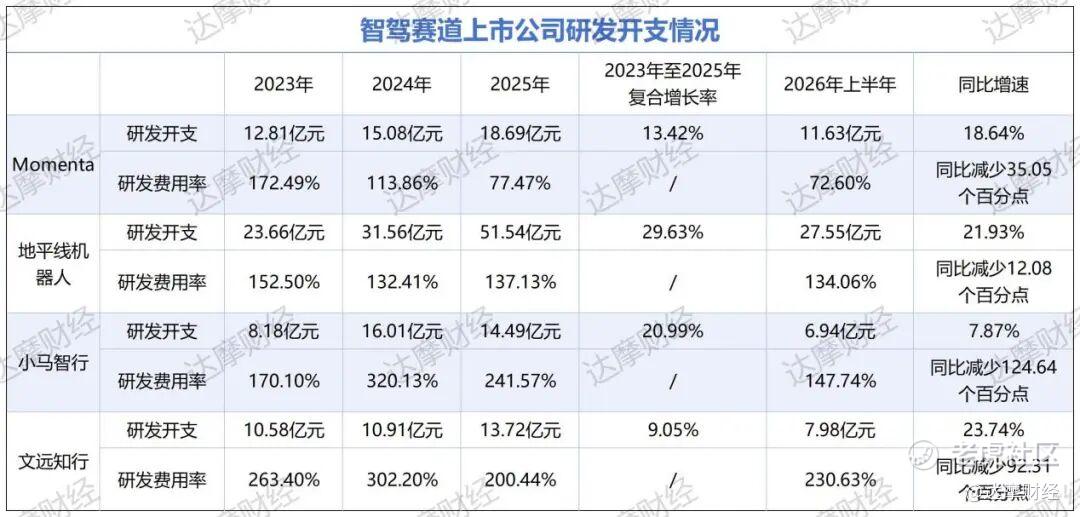
横向加入其他智驾企业对比来看,Momenta研发绝对金额逐年上涨,但研发费用率持续下行,对比同业公司维持的高研发投入强度,整体研发投入相对偏弱。
Momenta创始人曹旭东曾提出“智驾摩尔定律”的判断,认为智驾技术迭代正在加速,2028、2030年将迎来L3、L4的关键节点。
在行业军备竞赛持续升级的大背景下,这组研发数据,正是市场投资者产生顾虑的来源。这笔20亿元的资金不是小数目,几乎可以覆盖全年的研发费用,即便回购资金不占用IPO募资,使用经营现金流回购股份,是否会分散本可投向技术迭代的资源。
当然也要客观看到,Momenta芯片布局由体外公司新芯航途承担,这部分研发开支不计入上市公司;同时公司账上现金充裕、无有息负债,财务层面具备同时开展回购与主业投入的基础。但行业淘汰赛已经开启,Momenta当前的研发投入节奏,能否支撑它在激烈竞争中守住技术优势,最终仍要看后续定点订单、商业化落地情况来验证。
“科技新贵”与成熟巨头回购并不相通
Momenta的20亿港元回购计划,只是港股科技板块回购浪潮中的一例。
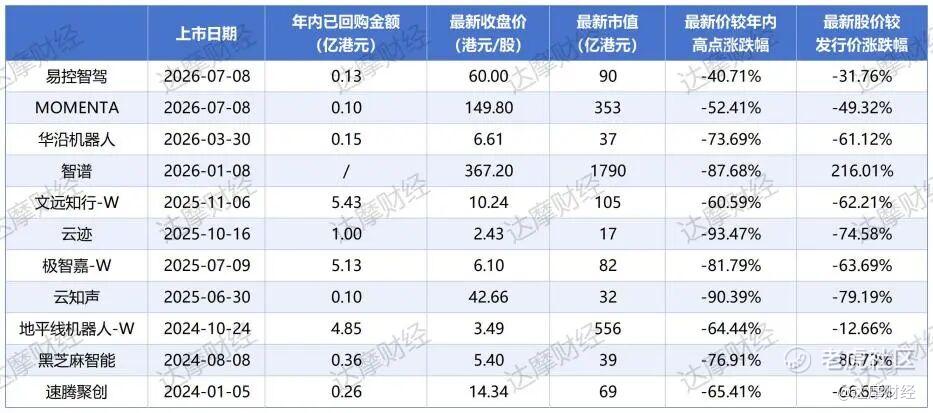
今年以来,腾讯、小米等老牌科技巨头持续大手笔回购,同时一批上市时间尚短的硬科技“新贵”,包括智驾、机器人、AI大模型赛道企业,也陆续抛出回购方案。但两类公司回购的底层逻辑、现实约束,还是存在本质区别。
以腾讯、小米为代表的成熟互联网科技巨头,已经跑通稳定盈利模型,主营业务可以持续生成经营性净现金流,回购属于成熟企业常态化股东回报手段。即便行业存在新的技术投入,主业造血能力足以同时覆盖研发、资本开支与回购资金,现金储备更多是经营沉淀的利润结余。
反观刚刚上市的智驾、机器人、AI企业,大多尚未实现盈利,自身并不具备持续经营性造血能力,账上大额现金主要来自IPO和一级市场融资,并非经营赚来的利润。
对它们而言,回购的底气来自上市募资带来的现金蓄水池,回购更多承担情绪对冲功能。面对上市后股价大幅回撤、临近大额解禁窗口,通过回购向市场传递信心,缓冲市场抛压。和成熟企业以分红、注销提升股东回报的目标并不相同。
以Momenta为例,今年6月末,公司账上的现金储备高达102.95亿元,同时公司并无有息负债。以此计算,7月公司上市后,公司账上的现金储备将超过150亿元。
地平线机器人的情况与Momenta较为类似。今年6月末,地平线机器人的现金及现金等价物余额为148.66亿元,同期公司有息负债仅约13亿元。今年7月,公司还发行了一笔4.5亿美元(约合人民币30.5亿元)的零息可转债。
同花顺iFind数据显示,年内共有66家恒生资讯科技业公司实施回购,合计回购金额539亿港元。除腾讯年内324.44亿港元、小米128.57亿港元的大规模投入之外,智驾、AI、机器人这批新股实际已执行的回购规模普遍偏小,大多只公布回购上限,不设置最低执行额度,公司拥有高度灵活的操作自主权,可根据后续股价、业务资金需求随时调整实际出手节奏。
以地平线为例,今年累计回购约4.85亿港元,其回购主要用于员工股权激励储备;智谱抛出40亿港元回购上限,但尚未实际出资;Momenta20亿港元的回购计划,截至目前仅实施一千多万港元。
修改于 2026-11-19 22:44
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
