


美股前瞻 11.19|Anthropic以83美元上市,英伟达利好不涨,网安能否接棒?
大盘:标普五连跌,资金开始挑选新的领涨方向
隔夜标普500跌0.23%,报7,323.63点,连续第五天下跌;纳指综合涨0.42%,报24,429.88点,道指跌1.11%,报50,198.17点。纳指100涨0.42%,标普等权ETF(RSP)跌0.15%,费半仅涨0.10%。纳指止跌了,但修复仍集中在部分股票,尚未带动全市场。
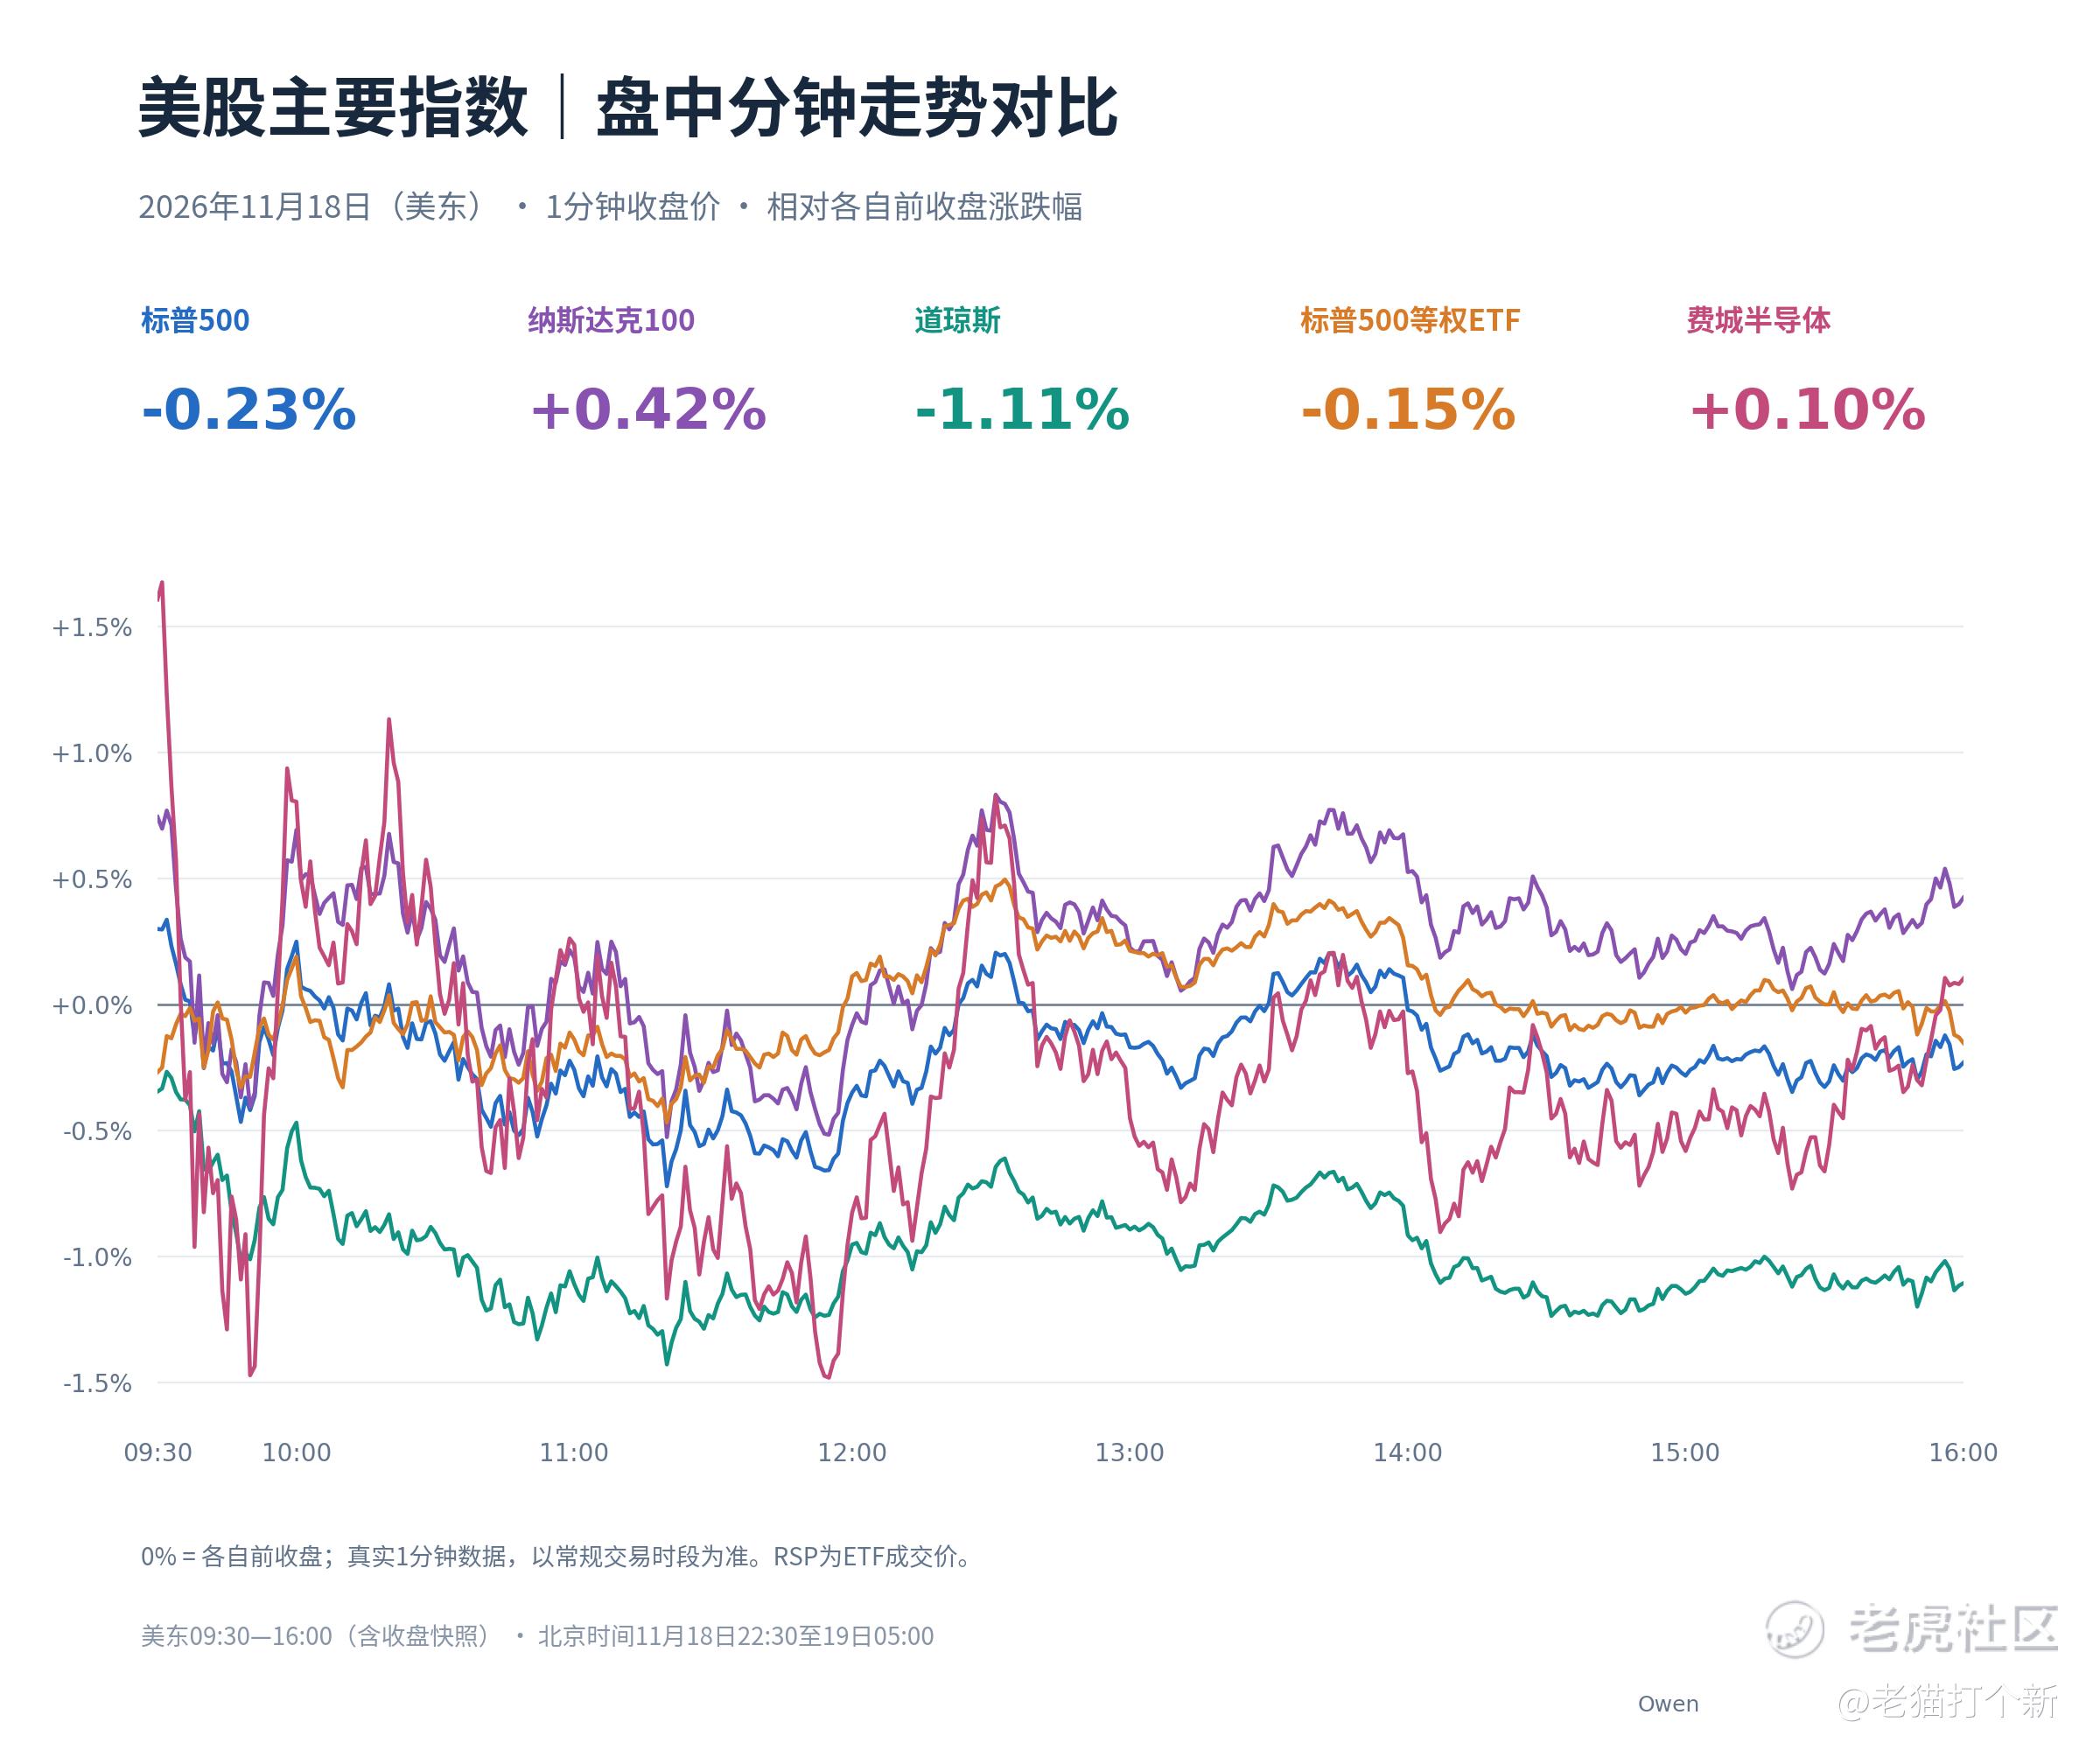
英伟达跌2.89%,AMD和博通分别涨5.31%、3.64%;网络安全股明显领涨,Palo Alto Networks(PANW,派拓网络)涨9.90%、CrowdStrike涨7.95%。另一边,联合健康跌10.21%、Humana跌12.98%,拖累道指。10年期美债收益率回落至约5.06%,美元指数却升至约103.86。利率稍松与美元走强并存,市场仍在消化加息和行业政策风险。
大摩的最新展望提供了一条中期观察线:Mike Wilson认为标普可能重测7,100—7,300点区域,同时把12个月目标提至8,700点,偏好资产负债表、利润率和现金流更稳健的公司;Lisa Shalett则更青睐优质云巨头和软件,对资本开支放缓较敏感的半导体保持谨慎。这套判断允许短期继续调整,核心是盈利能否支撑估值,而非把每次反弹都当成普涨起点。
Anthropic:83美元落锤,首日交易检验AI资金承接
Anthropic已正式将发行价定为83美元,高于70—78美元推介区间。按发行价计算,完全摊薄估值约1.50万亿美元,未摊薄市值约1.10万亿美元;前者包含期权、限制性股票等潜在股份。 基础公开发行扩大至9.80亿股,对应813.40亿美元募资总额。其中公司新发约9.56亿股,其余为老股出售;813.40亿美元不是全部进入公司账上,也未扣承销费用。 今晚以ANT在纳斯达克挂牌,首笔成交需等待开盘竞价完成。
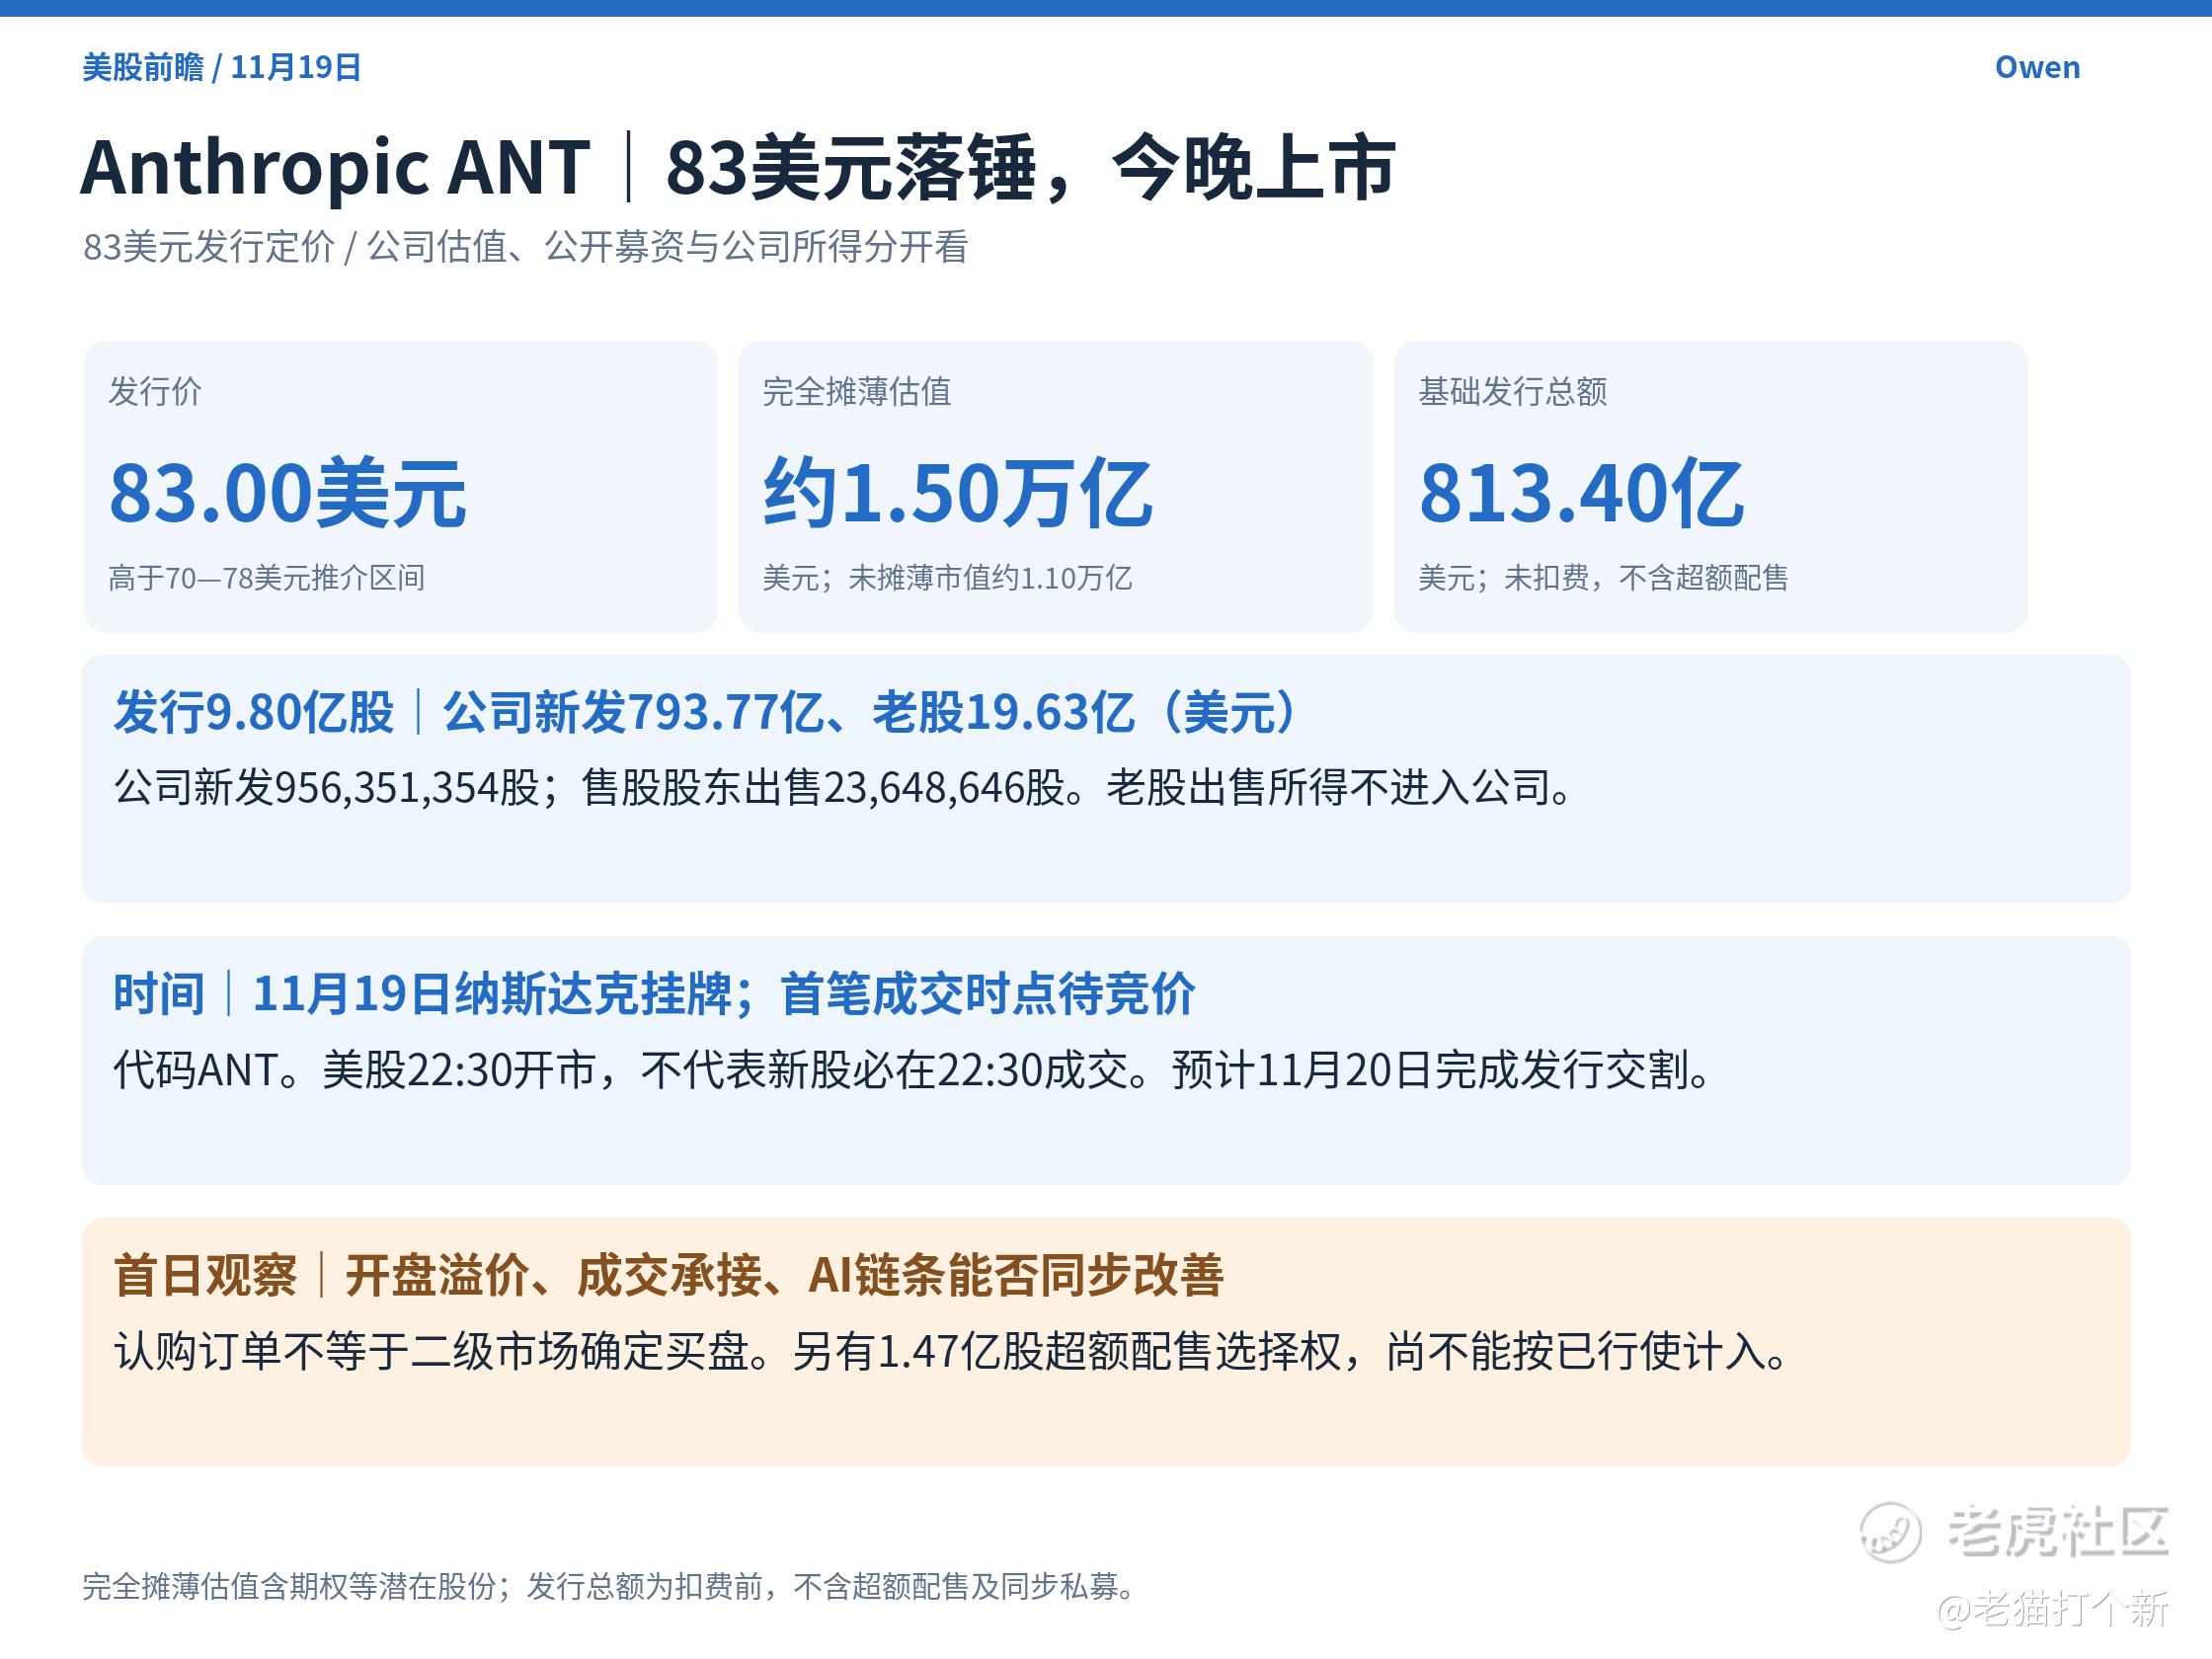
机构及散户认购需求逼近5,000亿美元的数字,不能等同于今晚必然进入二级市场的买盘。未获配资金会不会追买、获配投资者会不会兑现,都要由成交确认。市场也在讨论为IPO卖出其他资产腾挪资金,但目前不足以把科技股和加密资产的全部跌幅归因于这件事。今晚重点看开盘溢价能否守住、成交承接是否持续,以及AI上下游能否同步改善;ANT自己涨,并不自动意味着芯片重新获得估值溢价。
美联储:争论转向加多少,AI债务也被列入风险清单
10月会议纪要显示,几乎所有与会者认为,在基准经济情景下可能仍需加息;两位与会者提出,若后续通胀数据不利,下次可考虑超过25个基点的幅度。沃勒进一步主张:若12月只加25个基点,就要清楚传递后续继续加息的信号,否则应考虑一次加50个基点。50个基点进入讨论,不等于已成为委员会共识。
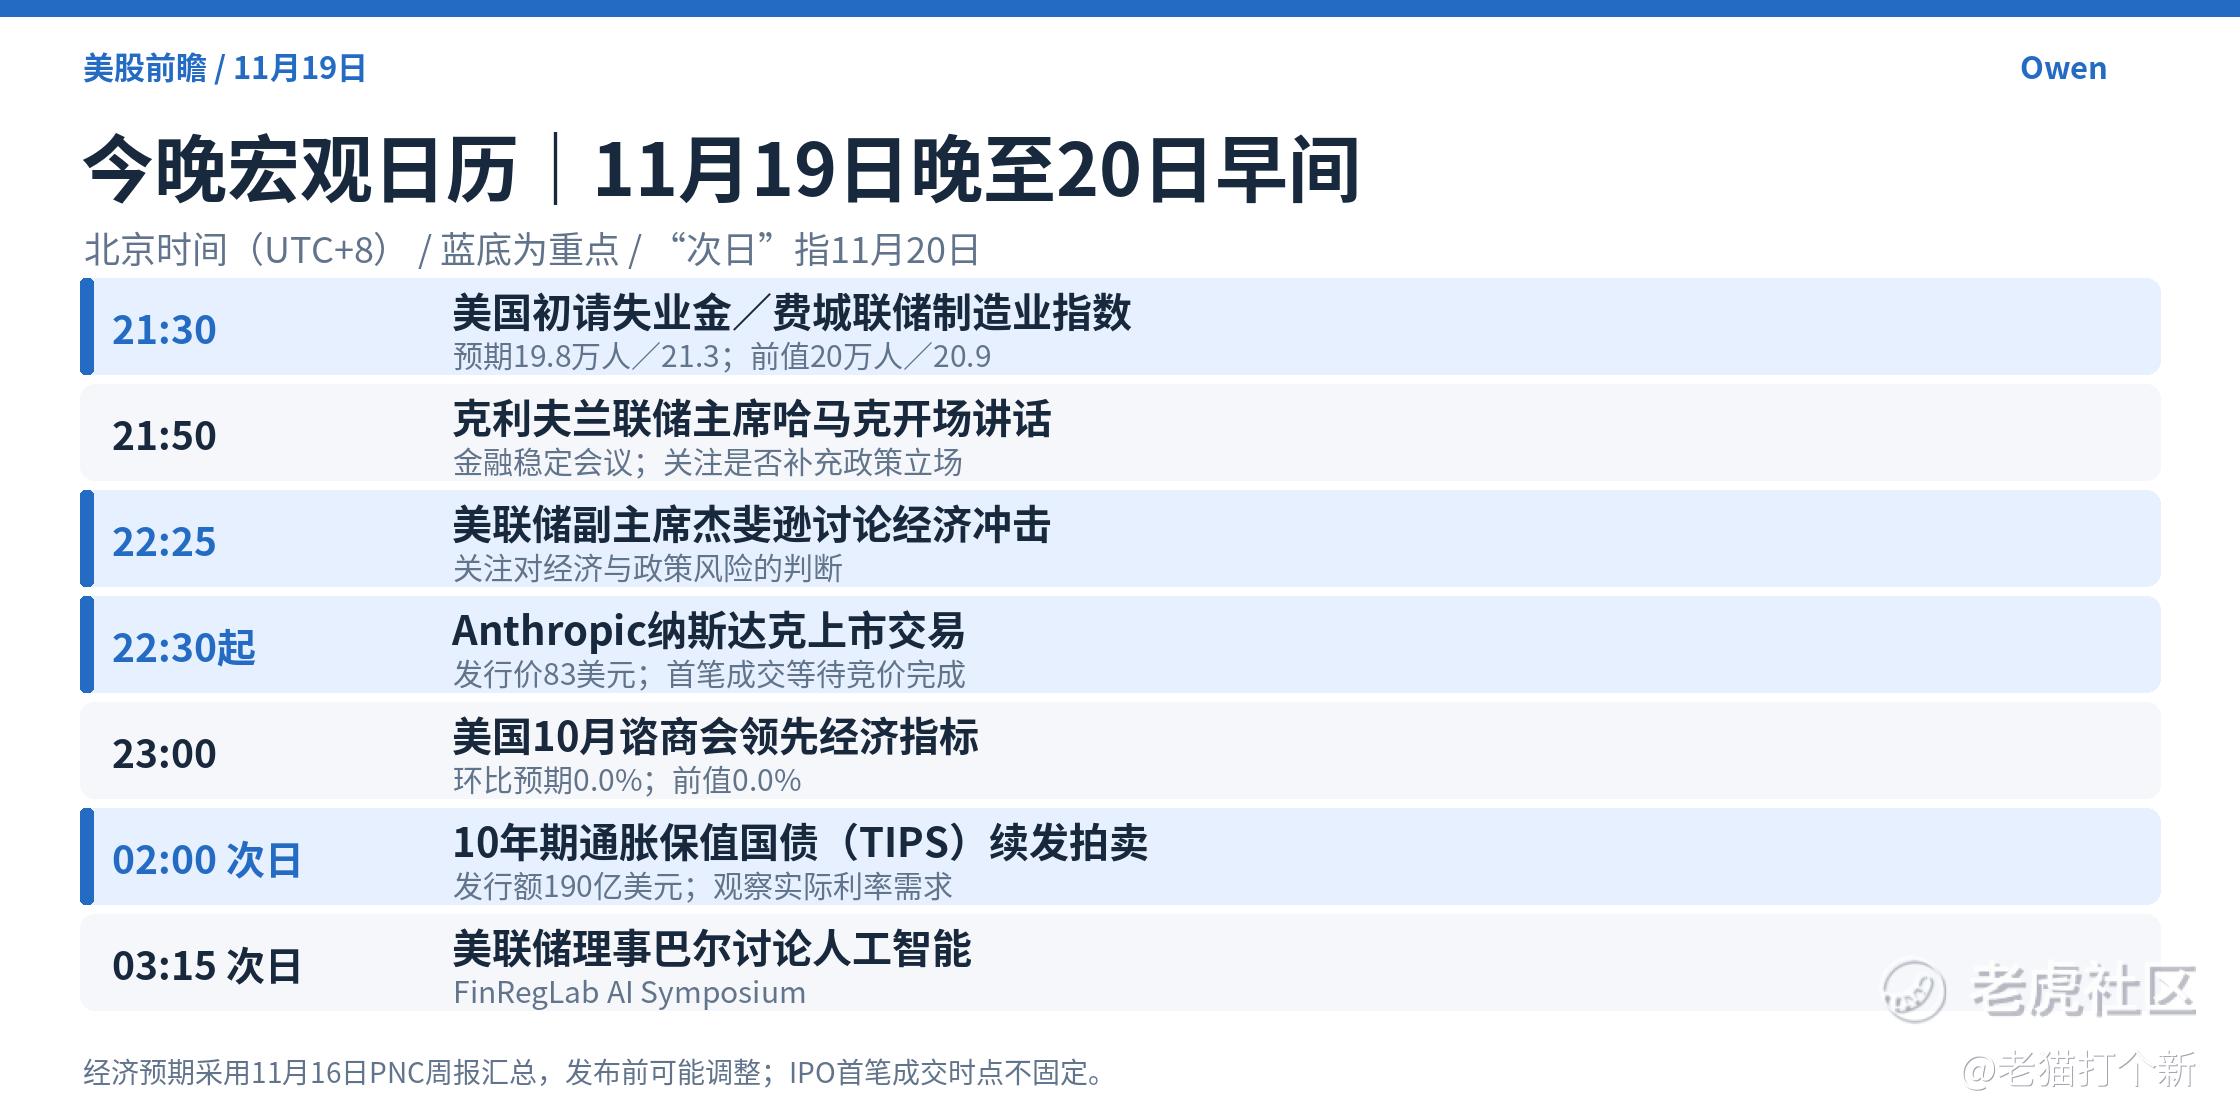
另一条更贴近AI资产的线索,是纪要点名相关债务增长、复杂融资与表外租赁承诺。传导路径很直接:若客户融资变贵或项目延期,芯片订单、算力租约和供应商回款会一起受影响。美联储讨论金融稳定工具,也不等于已经承诺为AI股票托底。 今晚21:30的初请失业金与费城联储制造业指数,以及之后的官员表态,继续检验经济能承受多大收紧力度。
英伟达:财报挡住需求质疑,治理成本开始显现
英伟达高开后一度上涨,最终收跌2.89%至150.96美元,说明强指引仍未覆盖接班与合规风险。最新全员大会上,克雷斯承诺把加薪及新增股权激励提前至12月;穆迪把评级展望从“正面”调至“稳定”,同时维持Aa1债务评级,削弱的是进一步升级预期,并非认定公司偿债能力恶化。
董事会可能希望通过创始人退出决策链,建立更独立的监督关系;但留住工程团队、延续客户信任,是这次权力重分配必须支付的成本。提前激励显示留人已是管理重点,尚不能据此认定出现大规模流失。接下来比又一份目标价更重要的,是正式CEO、核心人才稳定和客户项目执行。 对新云的担保条件此前就存在,也不能把本次披露直接写成全面撤销支持。
英特尔 Intel(INTC):制造与封装同时获得外部客户验证
陈立武据报道确认18A系列签下首个外部客户,技术负责人进一步澄清对应18A-P,客户身份尚未公布。微软则正式宣布采用英特尔EMIB先进封装,并扩大至强处理器合作。微软是已公开的EMIB客户,不能据此认定它就是18A-P客户。 两条消息提高了外部客户采用英特尔制造与封装服务的可信度,但订单规模、量产交付时间及利润贡献仍待披露;签约到盈利兑现之间,还隔着良率、产能和项目执行。
Palo Alto Networks(PANW):安全需求兑现,看收费与并购时间表
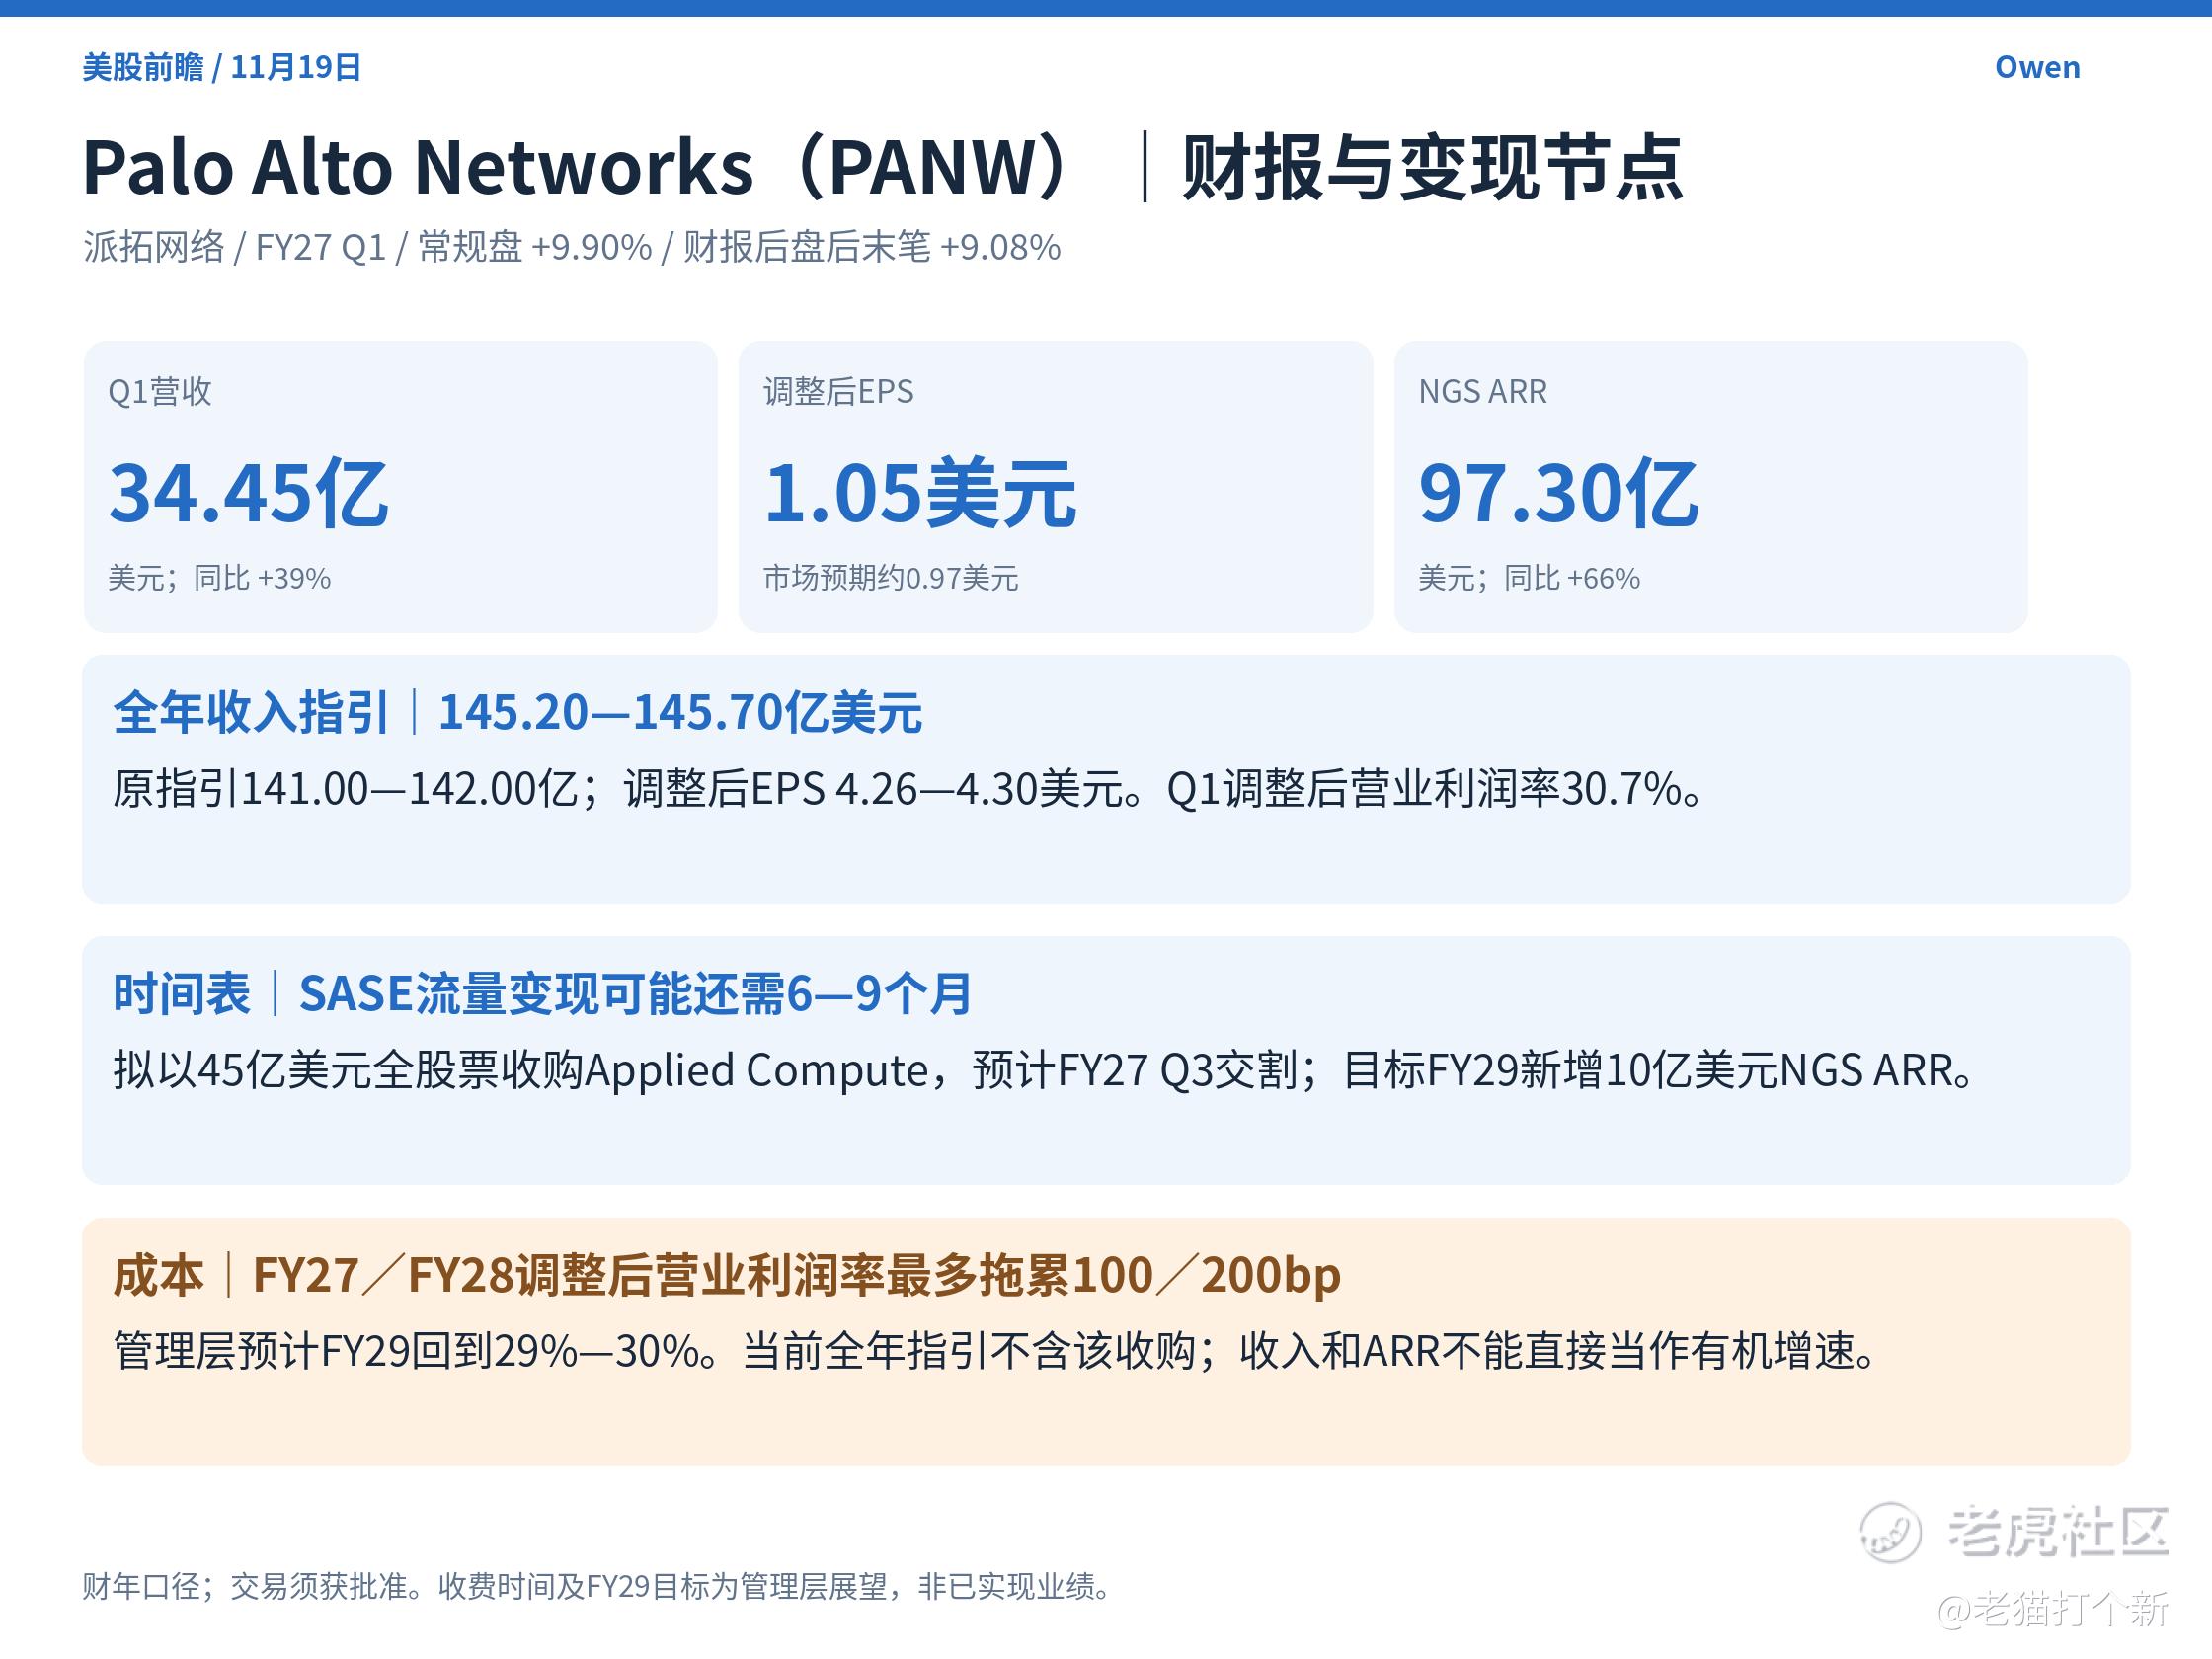
PANW常规盘与盘后的两轮上涨要分开看:常规盘涨9.90%,财报公布后盘后末笔再涨约9.08%。公司收入、调整后EPS均超预期,并上调全年指引。投资重点是AI流量能否带来新增收费:CEO估计,SASE超授权容量的流量变现可能还需6—9个月。拟收购Applied Compute预计FY27第三财季(2027年2—4月)交割,目标到FY29新增10亿美元NGS ARR。同时,管理层预计交易将压低FY27、FY28营业利润率,当前全年指引尚未包含该收购。市场买的是新增收入路径,后续要验证其能否覆盖算力投入、股权摊薄与整合成本。
Java4Shell漏洞警报强化了补丁、防护与安全测试需求,AI应用扩张也增加了权限及身份管理的复杂度。安全厂商有机会成为AI部署的必要配套。不过,PANW和CrowdStrike的强势还没有扩散到全部软件股:Salesforce、ServiceNow、Intuit仍收跌。今晚看网安能否留住涨幅,也看Intuit、Elastic盘后能否用业绩支撑各自的增长预期。
谷歌 Alphabet(GOOGL/GOOG):智能体开始争夺交易入口
11月17日推出的Gemini Tasks正免费向美国、日本、韩国、加拿大、澳大利亚和印度用户推广,把预约、购物与Google Pay支付接入助手。投资价值在于谷歌能否利用现有用户和应用生态,获得新增交易收入。 但任务执行需要持续调用模型,免费推广也不等于已经盈利。后续要看使用频率、任务完成率、单位成本,以及智能体收入是否足以覆盖对传统搜索广告的分流。交易入口在扩张,变现方式仍需验证。
消费财报:客流回暖是真的,退款带来的利润要分开
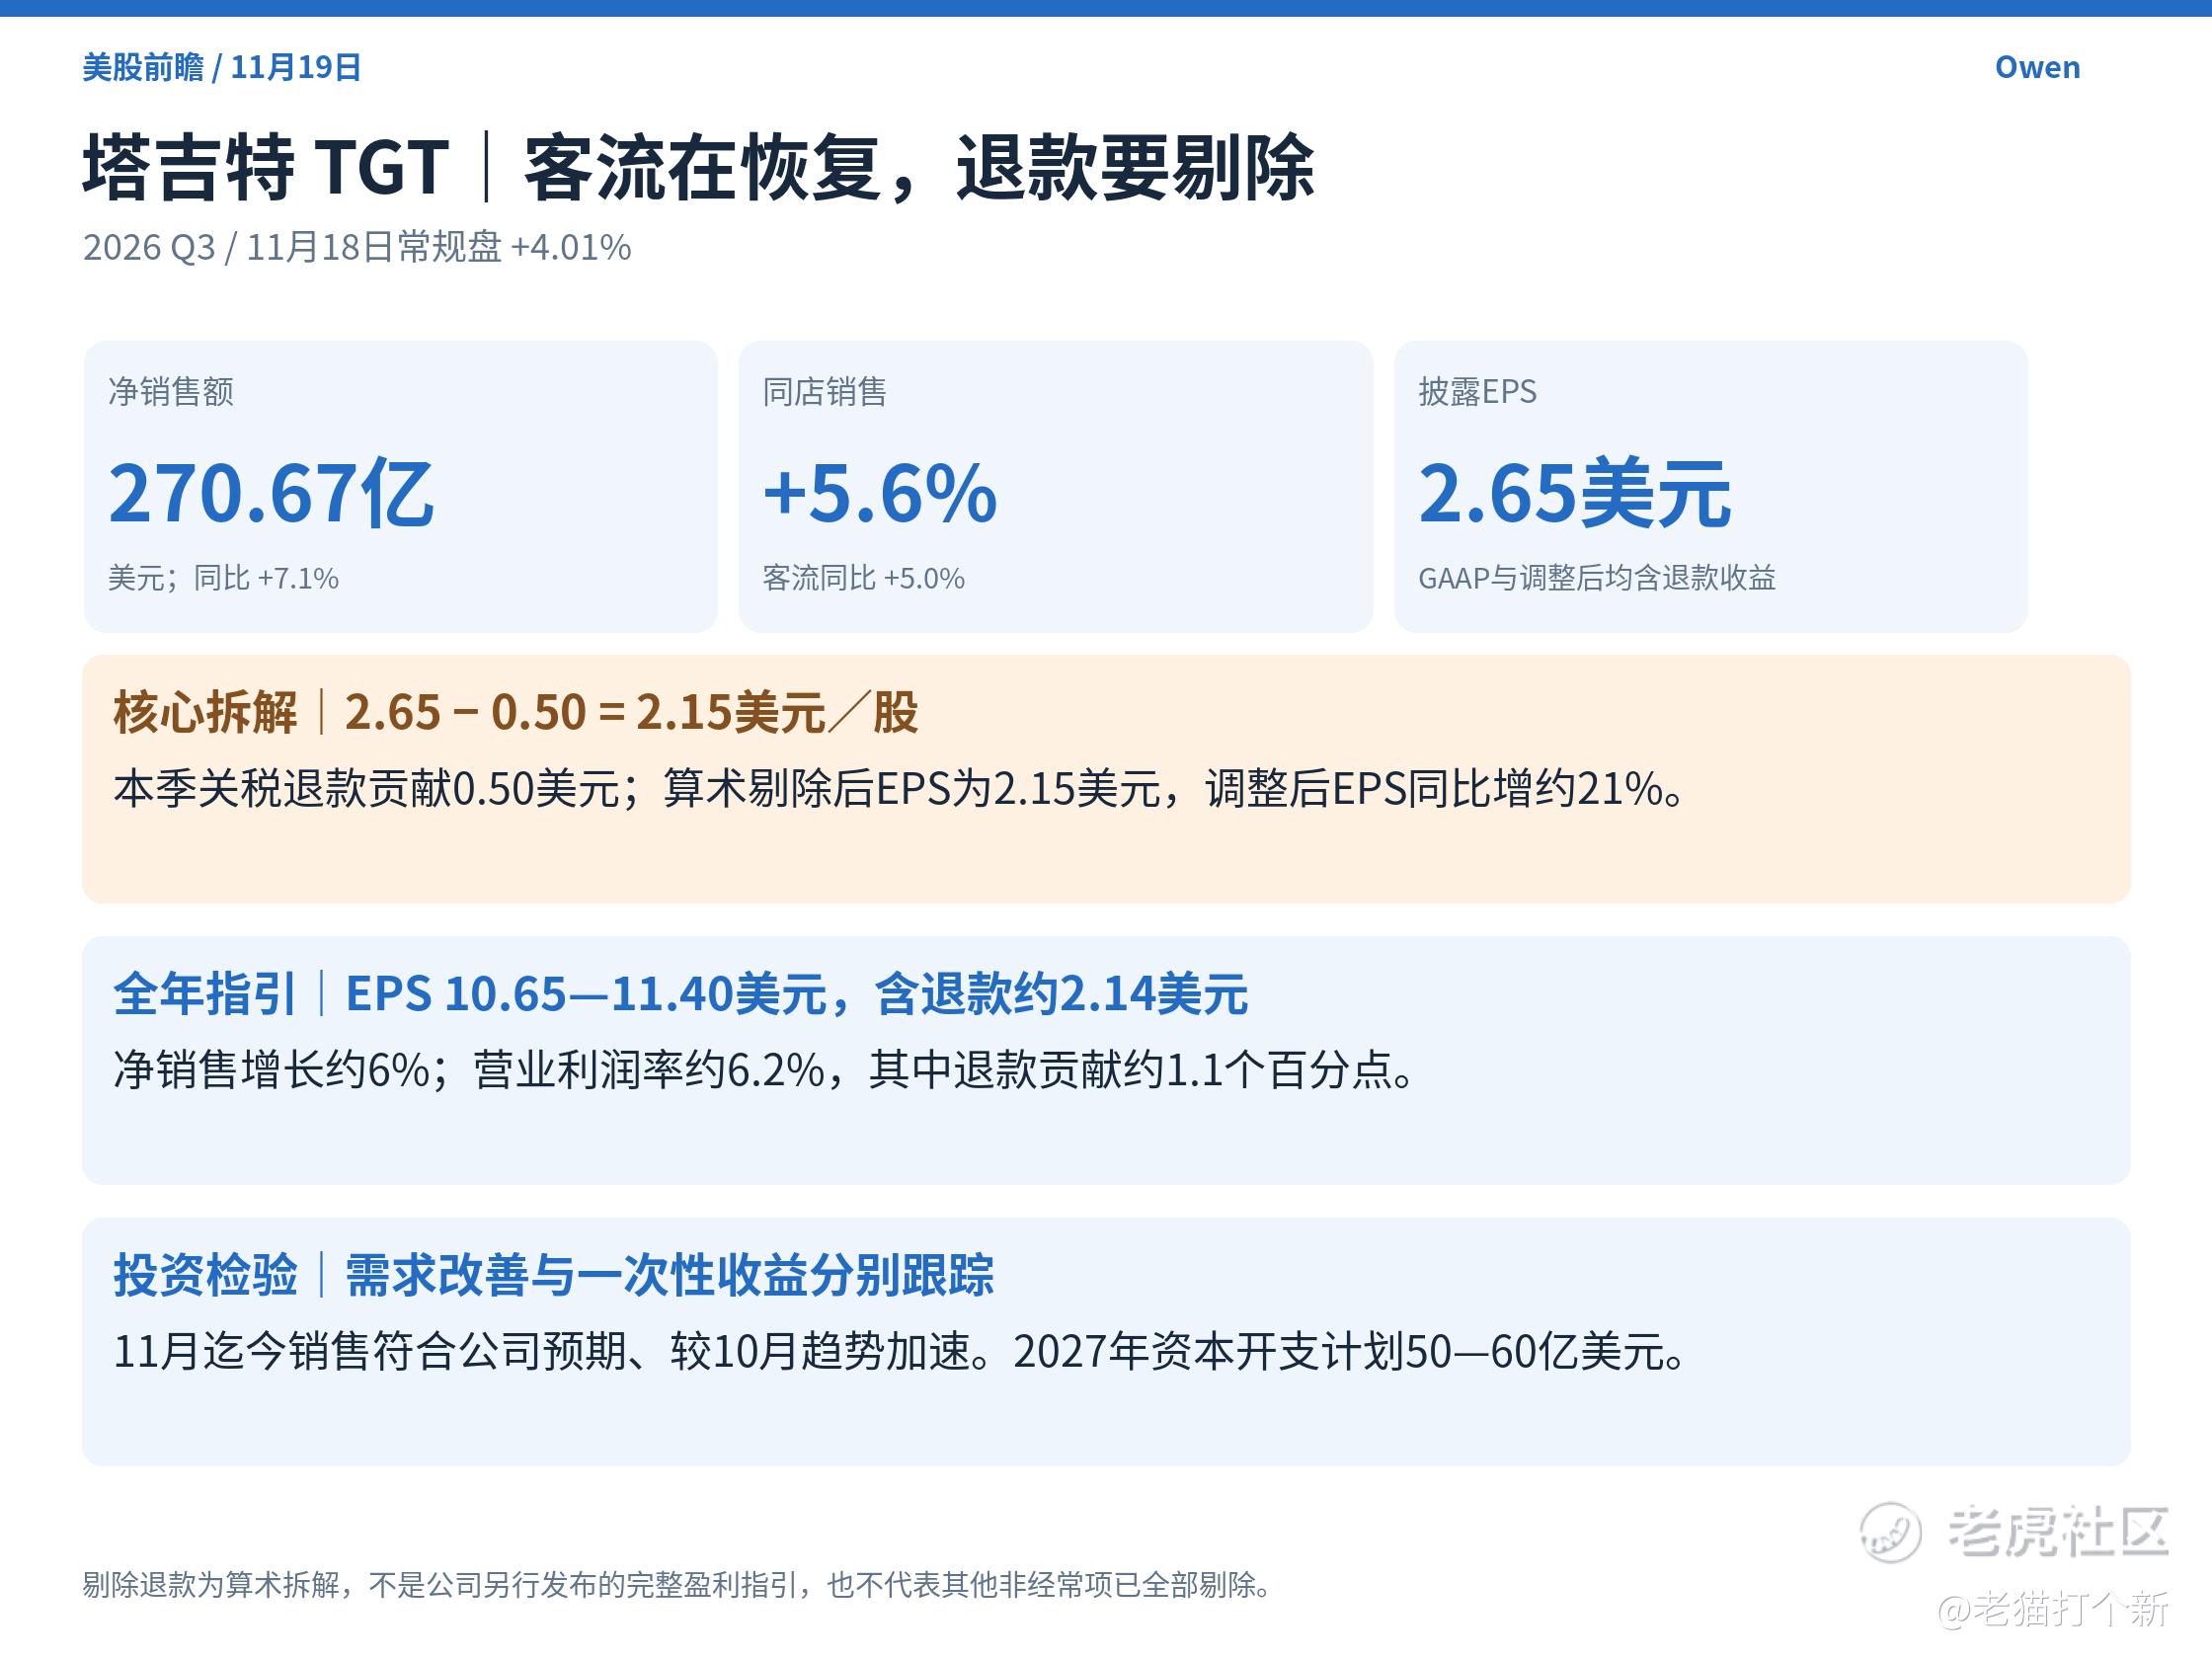
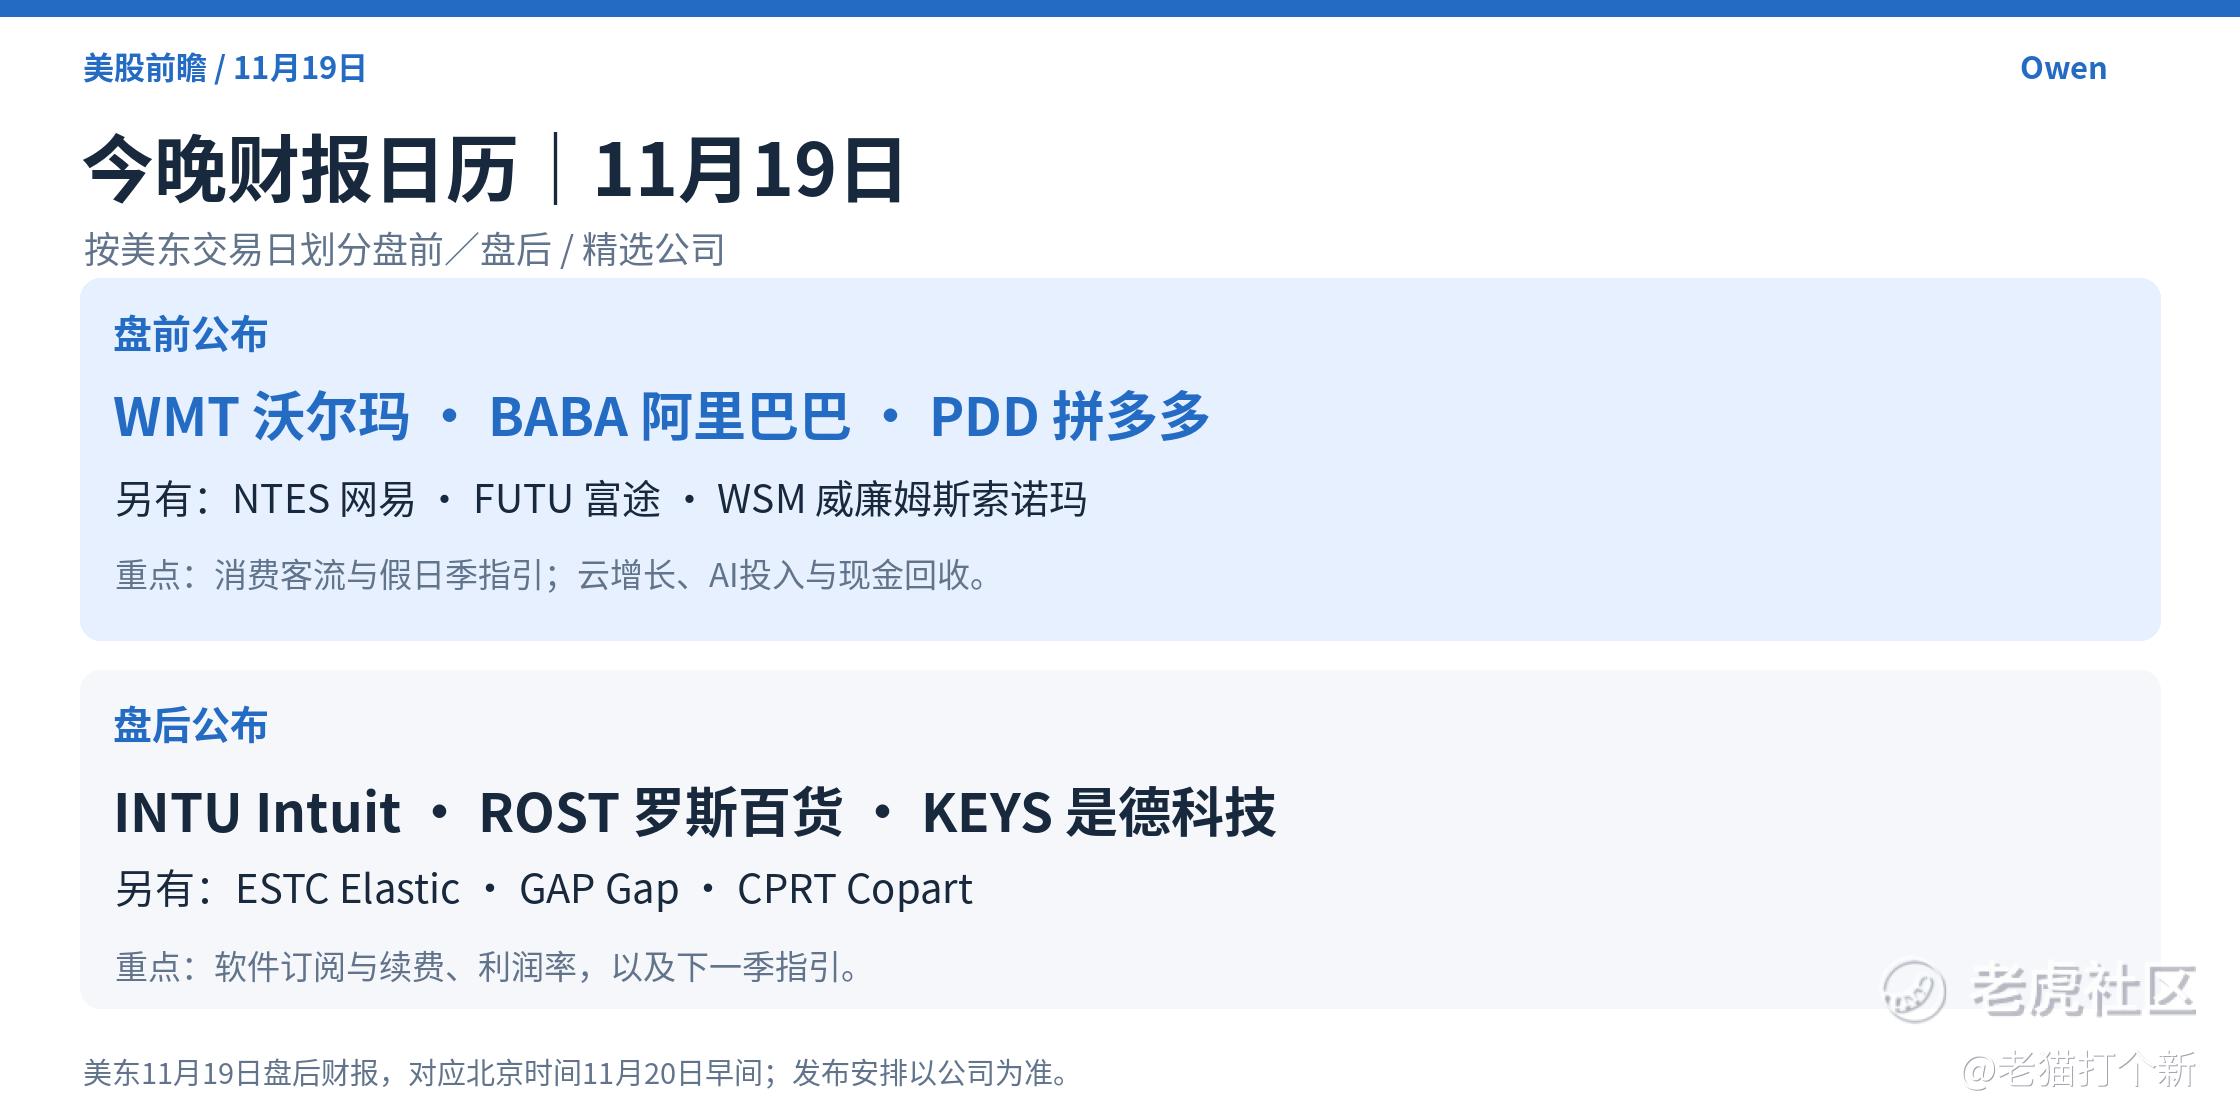
塔吉特同店销售增5.6%、客流增5.0%,经营改善有实据;但2.65美元EPS含0.50美元关税退款,扣除后为2.15美元。劳氏调整后EPS 3.10美元同样含0.34美元退款贡献。两家的表观盈利都不能直接当成可持续盈利水平。 今晚沃尔玛盘前财报,市场预期EPS约0.64美元,重点看同店、交易笔数、电商与广告,以及假日季指引;不能仅凭单季EPS判断消费全面转强。
医保股:政策折价拖累道指,十年估算不能当成公司罚单
联合健康和Humana重挫,市场继续消化CMS的CRUSH反欺诈提案。官方估算未来十年可节省近900亿美元,覆盖多个医保项目,仍处于提案阶段。这不是已经确定的保险公司罚款,更不能把全部金额归到联合健康。 对板块估值更重要的是最终审计、追偿和合规成本如何落实;股价大跌本身不能说明这部分风险已经出清。
存储与光通信:盘后有修复,常规盘仍明显分化
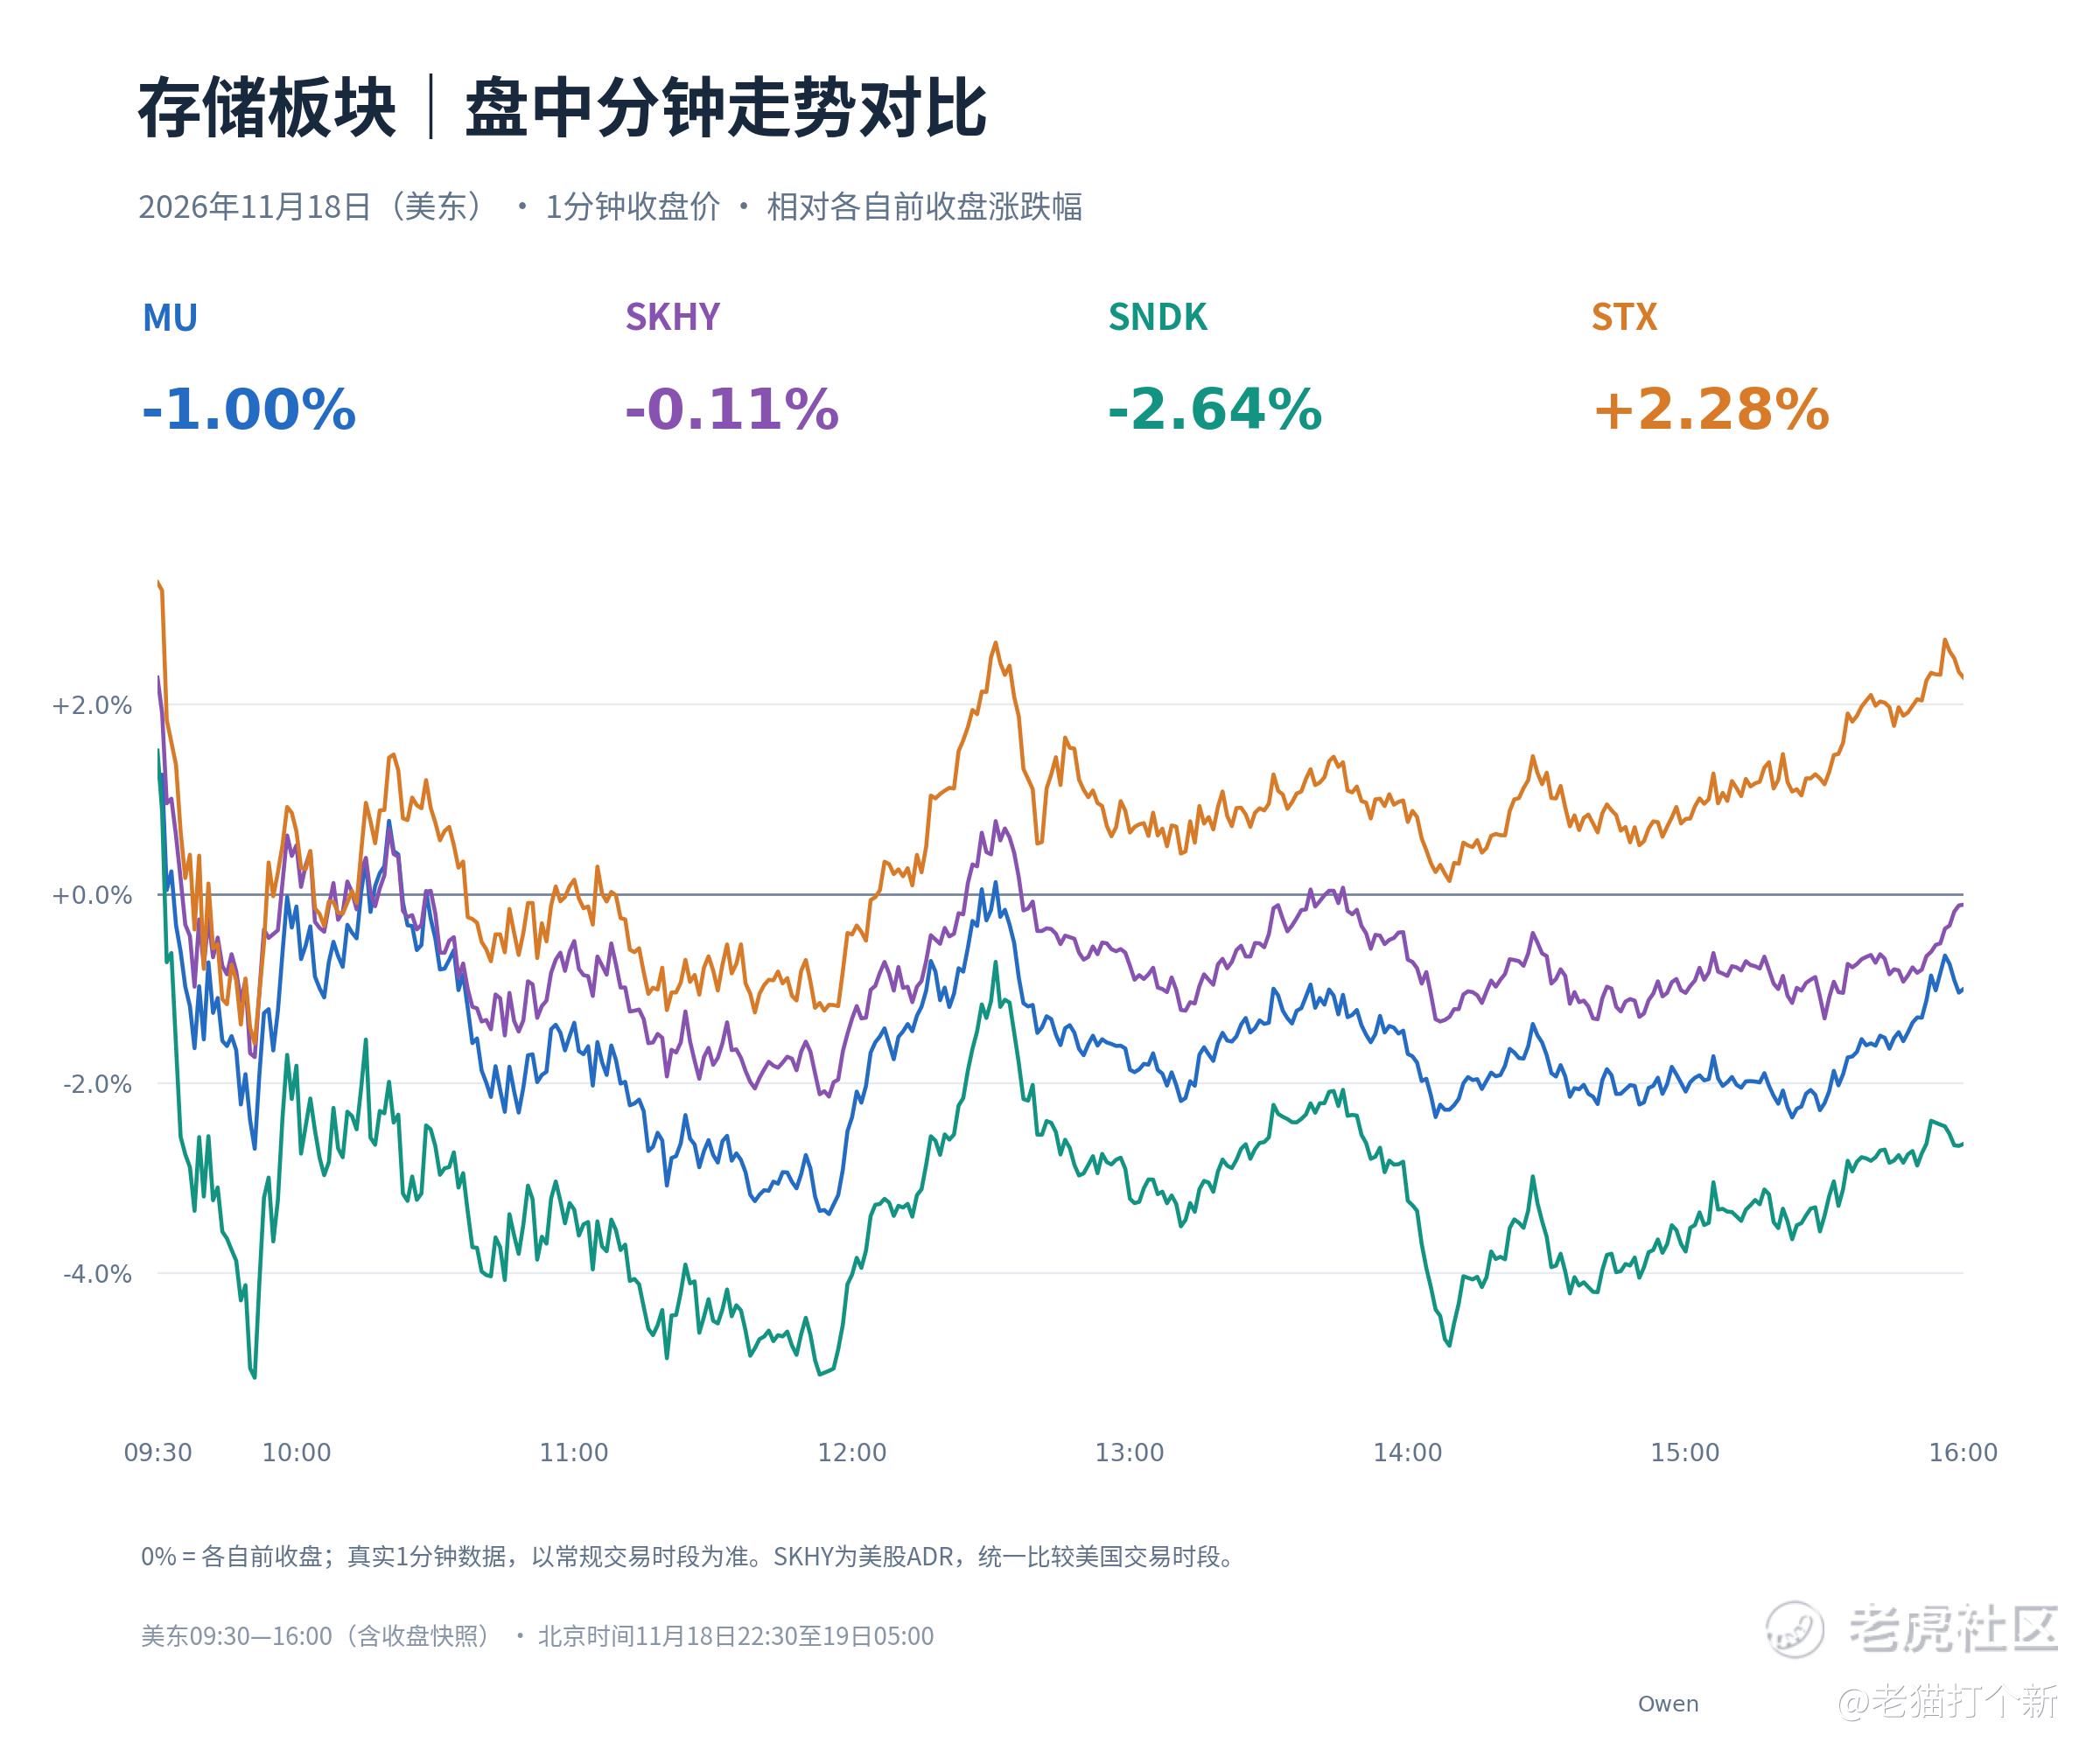
存储: 希捷涨2.28%最强,闪迪跌2.64%最弱,美光与SKHY收跌;四只盘后末笔反弹约1.8%—2.1%,今晚看反弹能否在常规盘获得承接。
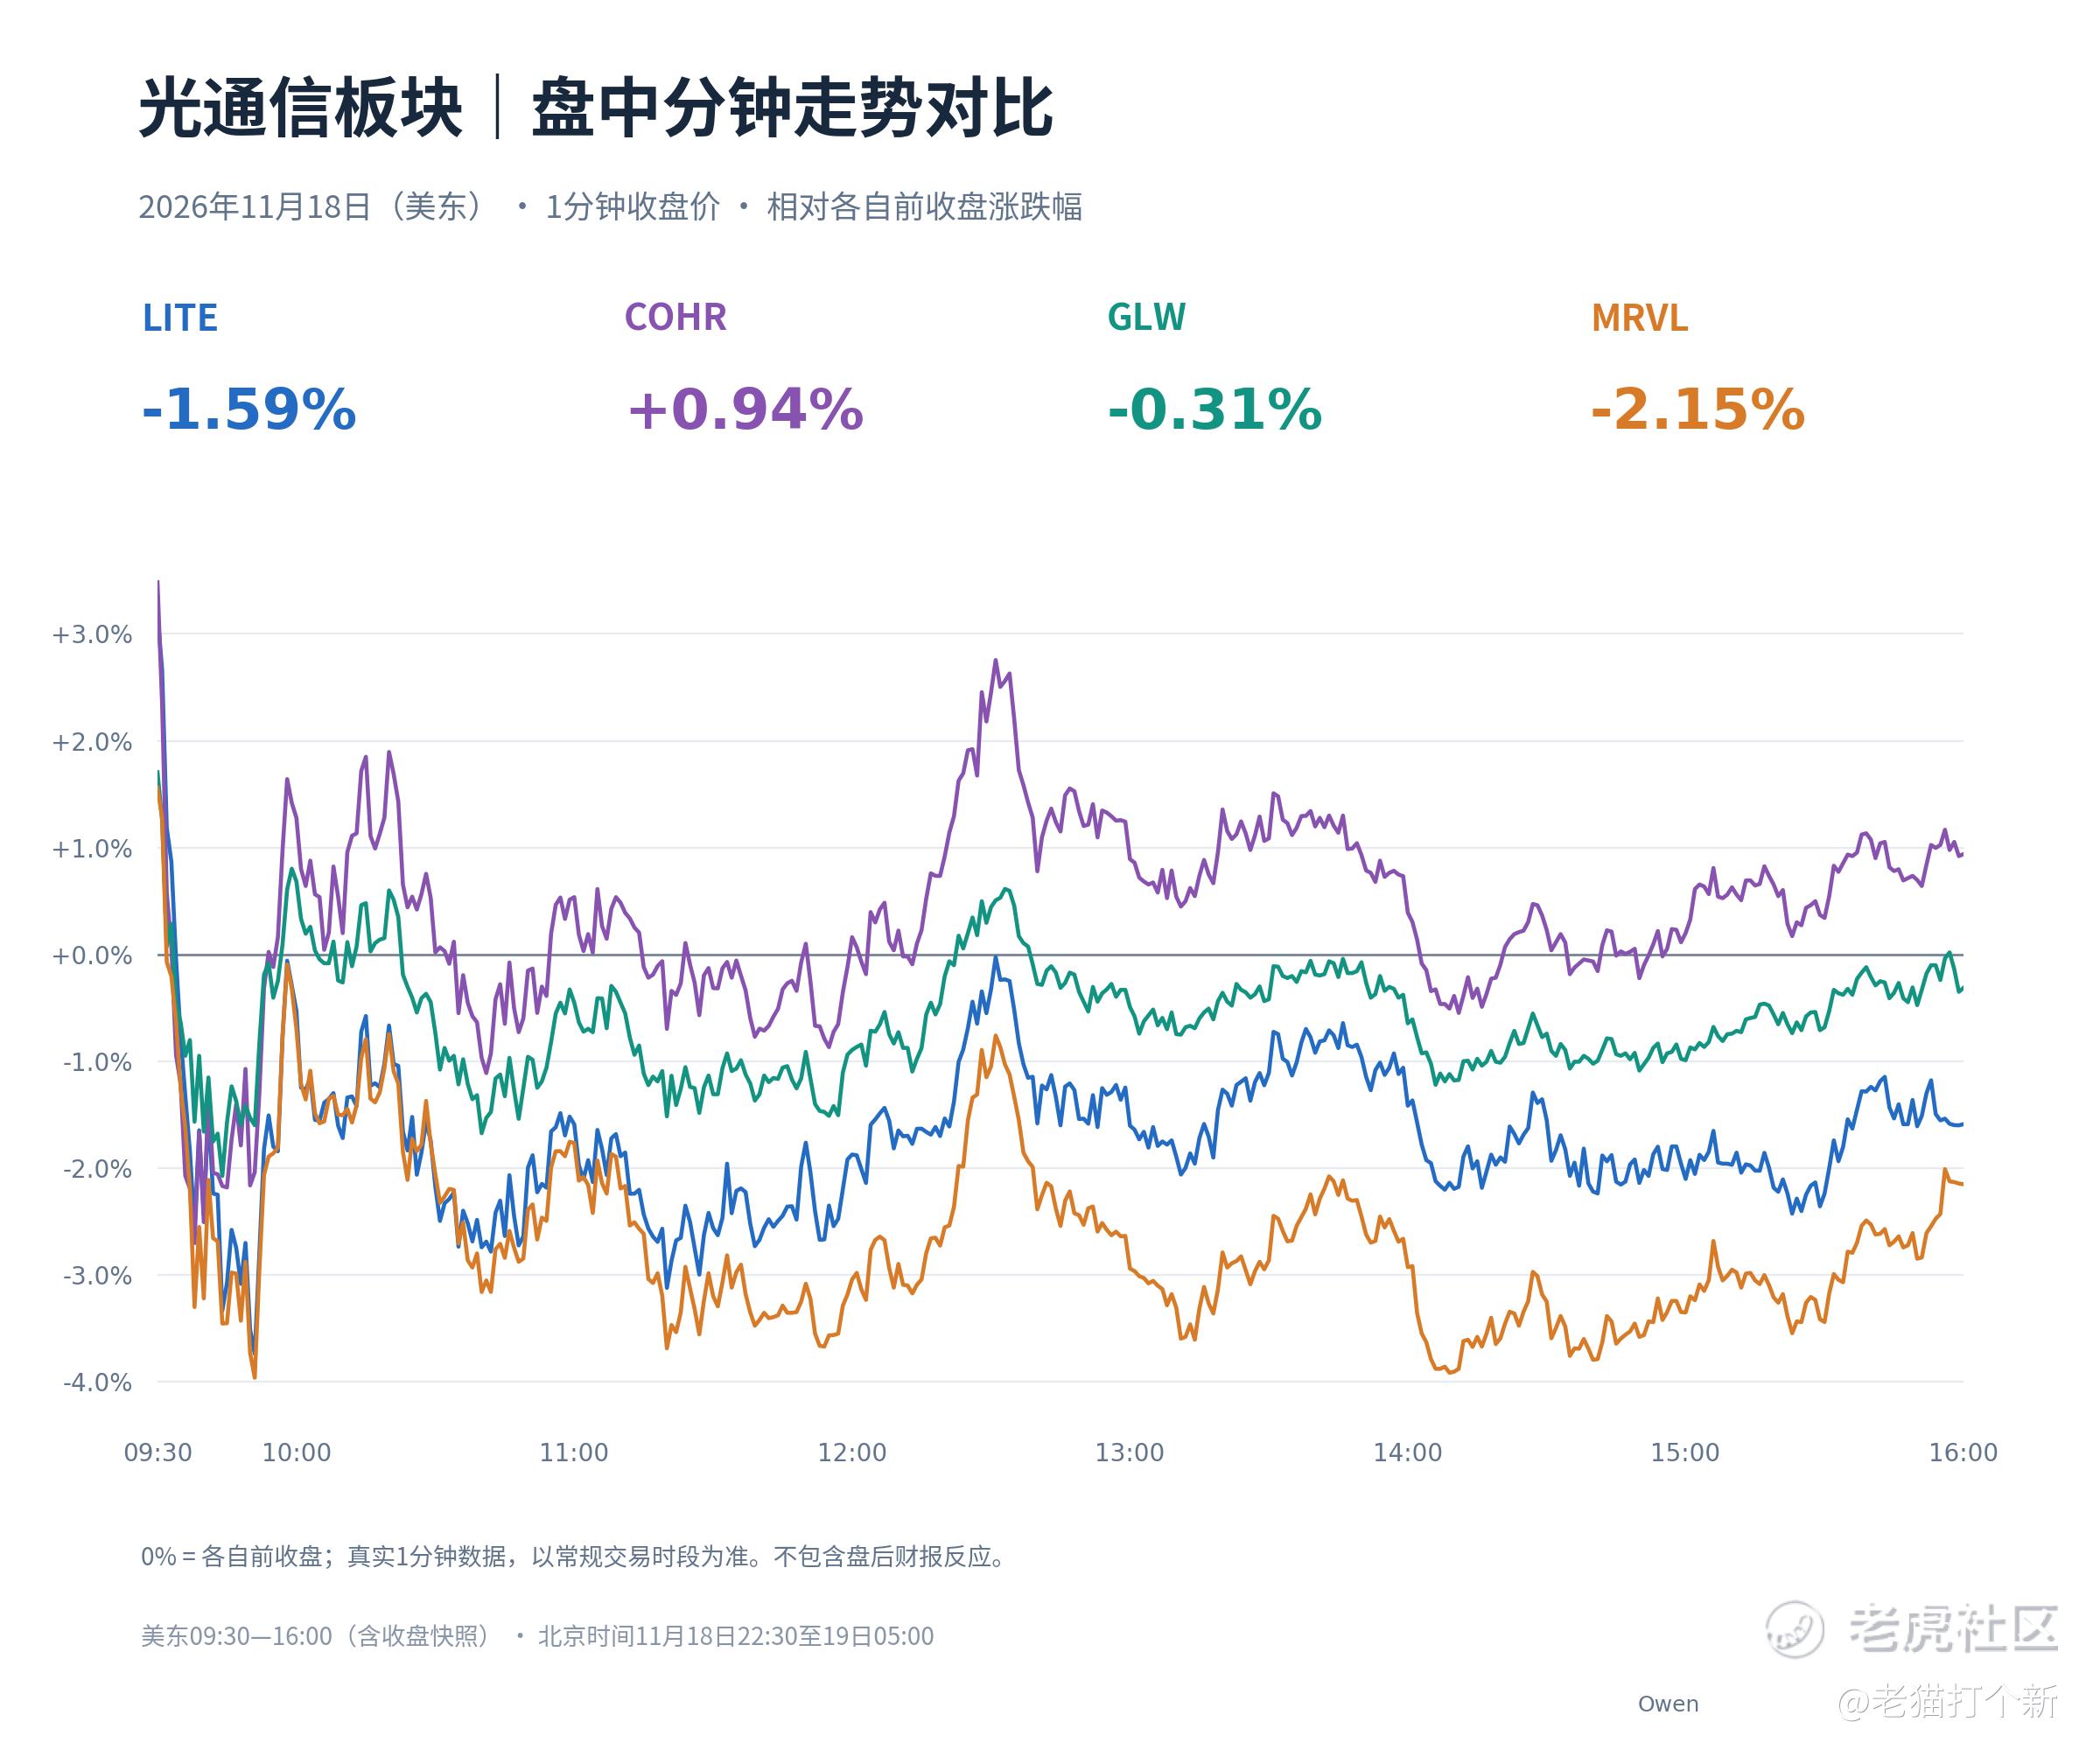
光通信: Coherent涨0.94%独强,MRVL、LITE、GLW收跌;四只盘后末笔回升约1.9%—2.2%,短线修复仍需订单及交付支撑。
AAOI(Applied Optoelectronics)还承受单独的融资压力:公司11月17日签署最高5.5亿美元ATM股票发行协议,可按市场价格分批售股。扩产需要资金,新增股数也可能摊薄每股收益,不能把它的下跌全部解释为光通信需求转弱;同时,额度上限不代表已全部发行。看融资后的新增交付和利润,能否跑赢股数增长。
中国资产:腾讯给出的提醒,是云增长要和现金流一起看
腾讯云收入增速升至35%,但AI投入及资本开支仍压制利润和现金流。今晚阿里财报,重点看云业务增速、AI收入转化及投入后的现金回收;电商补贴与即时零售亏损也要一起核对。只上调算力投入、没有给出盈利兑现路径,仍难缓解市场顾虑。
今晚宏观日历|11月19日
今晚财报日历|11月19日
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
