


港股打新:先通医药-B 申购分析
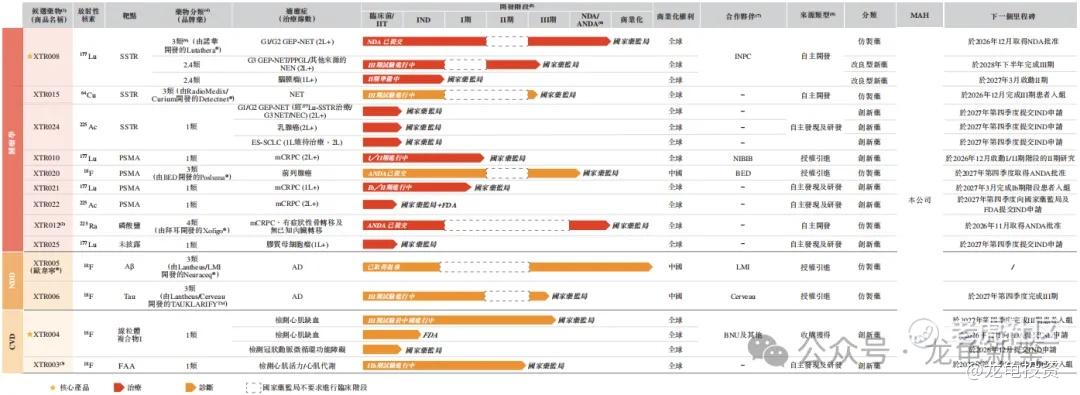
先通医药成立于2005年,是一家依据第18A章上市的未盈利生物科技公司,专做诊断与治疗放射性药物(核药)的研发与商业化,战略聚焦肿瘤、神经退行性疾病、心血管三大领域;截至最后实际可行日期,已建成覆盖13项资产的分阶段、按适应症组织的管线,其中5项由公司自主发现及研发、3项由公司自主开发,其余5项来自第三方授权引进或收购。
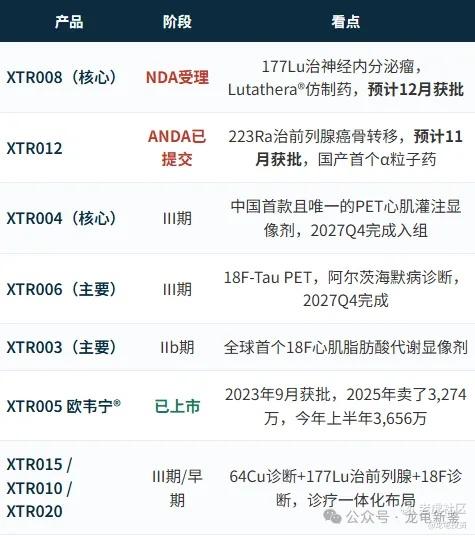
两款核心产品分别是:处于注册阶段的XTR008,即177Lu标记、靶向生长抑素受体(SSTR)的放射性配体,系诺华 Lutathera® 的仿制药,是同靶点中首个以化学药品3类向国家药监局提交NDA、临床进展最领先的国产候选药,预计 2026 年 12 月获批;同时公司以化学药品2.4类身份、就Lutathera®全球尚未覆盖的G3 GEP-NET、PPGL等适应症开展III期临床。另一款是 XTR004,即18F标记、靶向线粒体复合物I、用于PET心肌灌注显像的诊断用放射性配体。
两项主要产品则是全球首款且唯一18F标记的心肌脂肪酸代谢显像剂 XTR003,以及18F-tau PET诊断用XTR006,后者用于诊断疑似由阿尔茨海默病引起的轻度认知功能障碍或痴呆。研发端,公司采用“自主发现与授权引进”并行的灵活策略;商业化端,则采用“直接销售加外部合作”的策略。公司已在江苏无锡、广东中山、四川绵阳建成三个自有生产基地,总建筑面积逾4万平方米、共21条商业化规模生产线,并已有一款授权引进的诊断产品XTR005(欧韦宁®)获批上市。
公司已商业化产品以及所选在研候选产品的状态:
先通医药本次募集资金净额3.291亿元,资金分配如下:88%用于核心产品研发及注册申报;4.9%用于其他候选产品研发;1.1%用于加强销售及营销能力;1.1%用于天津新建生产基地,10%用于营运资金及其他一般企业用途。
招股信息:
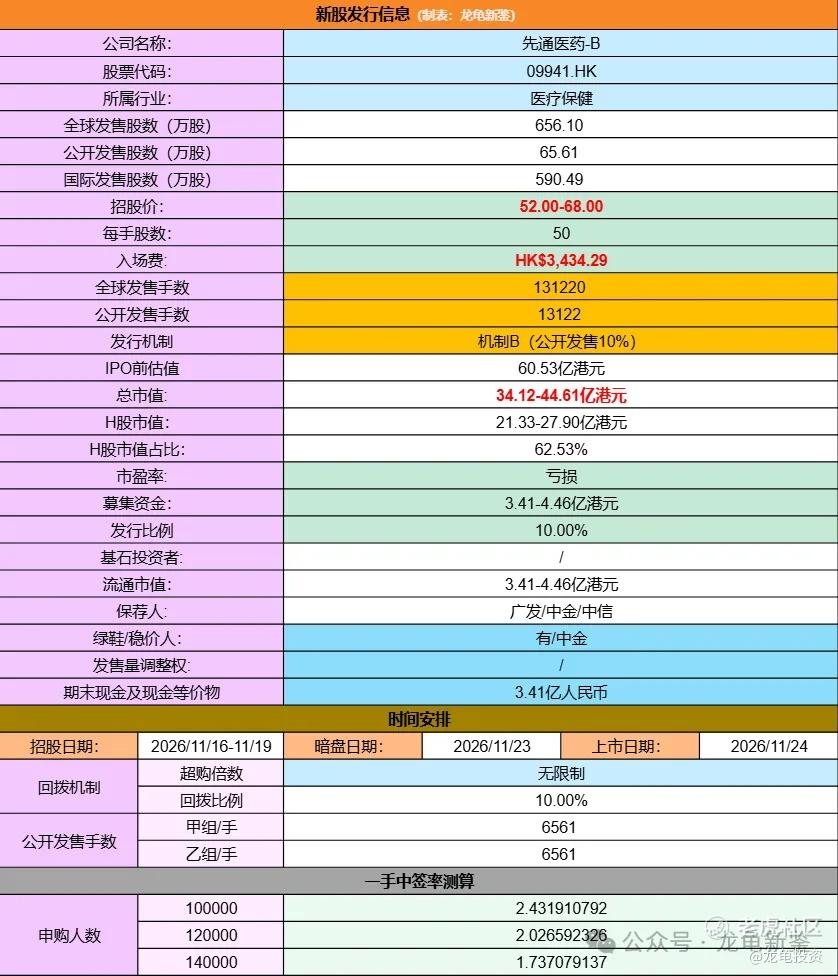
本次全球发售股数656.10万股,每手股数50股,招股价52-68元,入场费3434.29元,采用机制B发行,预计10-14万人参与,一手中签率2%,抽签局,乙组申购4000手稳一手。
财务情况:
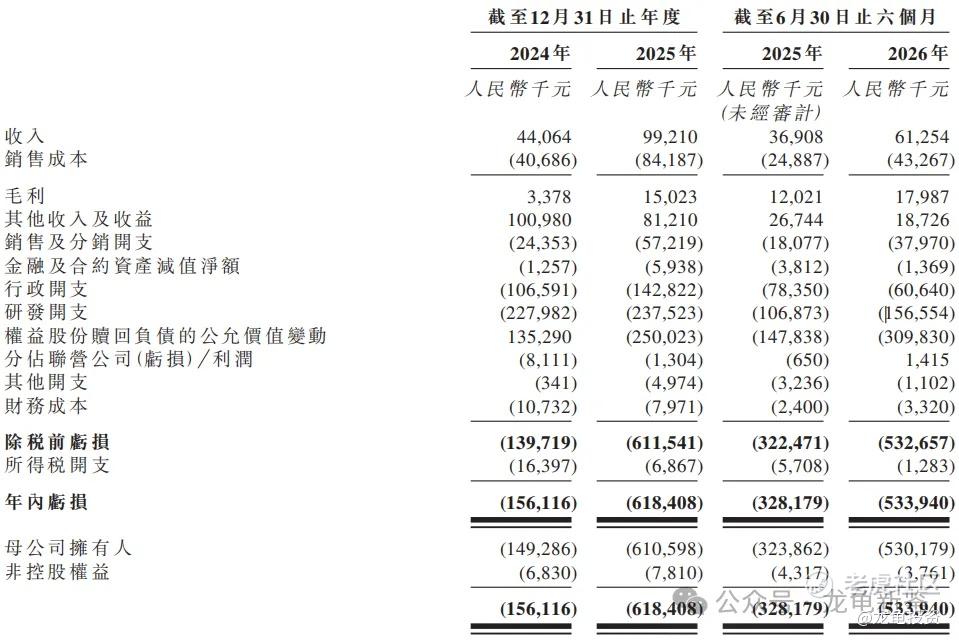
24年收入4406.4万,25年收入9921万,年复合增长率125.15%;26年H1营收6125.4万,上年同期3690.8万,同比增长65.96%。
24年毛利337.8万,25年毛利1502.3万,26年H1毛利1798.7万,上年同期毛利1202.1万。
24年净亏损-1.56亿,25年净亏损-6.18亿;26年H1净亏损-5.33亿,上年同期净亏损-3.28亿。
行业及竞争对手速览:
先看全球核药市场,诺华的Pluvicto®(前列腺癌核药)2025年卖了19.94亿美元;治疗神经内分泌瘤的Lutathera®卖了8.16亿美元;诊断类的Pylarify®卖了9.89亿美元。
中国市场更夸张:核药市场规模从2018年的36亿元涨到2025年的80亿元,复合年增长率为12.3%;预计2036年达到839亿元;未来11年复合增速23.8%。而最关键的一个数字是:2025年中国没有任何获批的治疗性放射性配体,渗透率为零;灼识预计2036年渗透率到40%。
而先通的核心产品XTR008,就是从"零"到"40%"的第一张门票。
竞争格局:截至最后实际可行日期,全球共有九款靶向SSTR的治疗性放射性配体处于III期或更后期,而XTR008的NDA已获国家药监局受理,是中国临床进度最领先的候选产品。它身后跟着谁?诺华的原研Lutathera®自己也在中国做III期;也就是说,先通抢的不是空市场,是"第一个上市"的身位。在核药这个讲究"先发+属地化产能"的行业,第一个批文意味着定价权和医院渠道的先占。
核药的壁垒也和普通药不一样:放射性核素半衰期短,药必须在衰变窗口内就地生产、冷链直送医院核医学科。先通在无锡、中山、绵阳建了三个基地、21条商业化产线(其中4条已通过GMP合规检查),中山基地还配了回旋加速器、能自主生产64Cu/68Ga等核素;长三角、珠三角已覆盖,天津基地补上京津冀。全国219人的直销团队直接对接医院。这种重资产模式烧钱,但一旦跑通,后来者很难短期复制。
三条线:肿瘤、神经退行性疾病、心血管。13项资产,无锡、中山、绵阳三大基地21条产线,天津在建;重资产是它的护城河,也是它缺钱的原因。
重点说XTR008:它的III期注册试验中期数据显示:无进展生存期(PFS)和总体缓解率(ORR)显著优于标准治疗对照组(高剂量生长抑素长效缓释剂)。而且它的打法是"一个分子、三层适应症":第一批报的是G1/G2胃肠胰神经内分泌瘤(化药3类仿制);第二批往G3、嗜铬细胞瘤等Lutathera®在全球都没覆盖的新适应症上做III期(2.4类);第三批往脑膜瘤做II期(2026年9月刚拿到IND批准)。批文之后还有第二波、第三波;这是它比一般仿制药玩家多出来的故事空间。
XTR004同样值得留意:中国临床在研里首款且唯一的PET心肌灌注显像剂。中国每年有上千万冠心病相关检查,但目前核素心肌显像基本靠医院自制的SPECT示踪剂。XTR004如果落地,直接对标的是"减少不必要的冠脉造影和支架手术"这个巨大的医保痛点。诊断药单价比治疗药低,但放量快、没有仿制药竞争窗口。
但公司账上现金截至到2026年6月30日只有3.41亿,按现在的烧钱速度只能支撑24个月,算上本次募集的资金也才30个月,所以先通是只缺钱,本次上市是为了续命刚需,募集的资金88%投核心产品研发。
再来看公司历史融资情况,从2017年挂牌新三板增资开始,陆续完成多轮增资转让,截止到2025年最后一次增资后,估值51.88亿;较发售价溢价35.1%,这次估值倒挂,公司解释是:恒生港股通创新药指数从9月底高点跌了18.3%,美联储9月还加了息,18A新股接连破发。市场冷,就只能按市场的价来。很实诚的解释,禁售期12个月。
核药现有估值锚远大医药154亿市值(核药板块半年收7.45亿)、中国同辐35-38亿市值(核药半年收17.5亿、PE10倍、PB0.61)。先通34.1-44.6亿的发行市值,正好卡在中国同辐量级;但一家半年收入只有0.61亿、还在亏损的公司。它比同辐贵的部分,全部押在"12月批文+渗透率0到40%"上。
讲故事显然大佬没信,不然就不是这个估值了,主要原因还是公司核心管线都是仿制药,虽然故事包装的很动听;但毕竟不是真西施,所以只好折价保发行,至于能不能成,谁在意呢?反正这种妖票还是那句话,跑的慢的人埋单。至于入通,应该是极难的,并且这种估值到挂的小票给我的感官很差。23号暗盘,如果当天没空看盘或手速慢的自行退场。现在人气已经到位,甲组抽签局。
龙龟评级:
灰色(红色申,绿色弃,灰色拼运气)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
