


【港股打新】先通医药-B,申购人气火爆,是机会还是坑?
先通医药是国内领先的创新放射性药物企业,具备从核素、新药研发到生产商业化的全产业链能力。公司聚焦肿瘤、神经退行性疾病、心血管三大方向,拥有多条诊疗一体化管线,核心产品欧韦宁是国内近二十年获批的首款创新 PET 示踪剂。总部在北京,国内多地建有生产基地,同时布局海外合作,目标推动国内核药发展、服务临床患
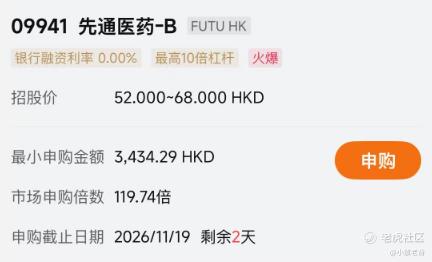
公司11月16日开始招股,招股价52~68港元,每手股数50股,最低认购3434.29港元,市值34.12亿~44.61亿港元,发行数量656.1万股,属于药品行业,有绿鞋,无基石。
保荐人是中金公司、中信证券和广发香港,中金公司近2年保荐的项目首日上涨率是74.68%,中信证券近2年保荐的项目首日上涨率是68.65%,广发香港近2年保荐的项目首日上涨率是72.72%,保荐人整体业绩还不错。
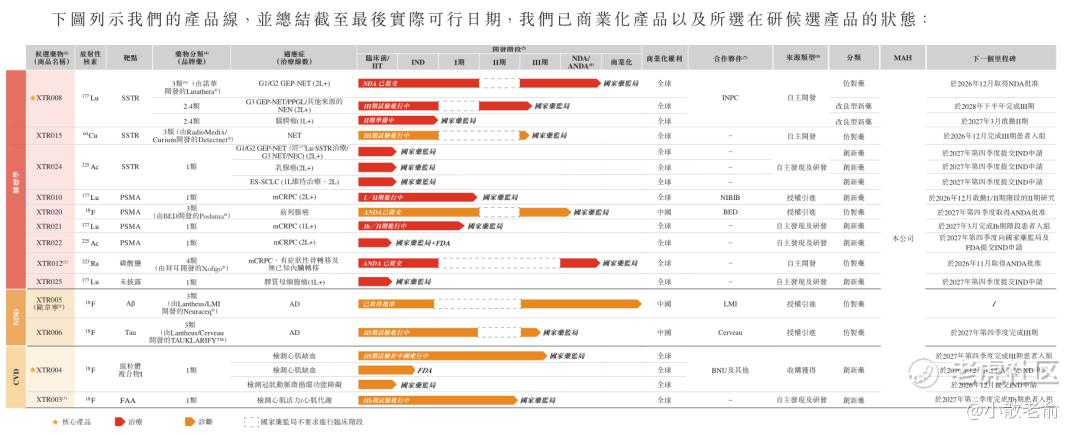
公司早前就有一款产品叫欧韦宁,已经实现商业化,是国内首个 Aβ-PET 显像剂。不过公司的核心产品是XTR008和XTR004,都还没有实现商业化,XTR008是肿瘤治疗核药,XTR004是心血管诊断核药。
其中XTR008进度最快,对标原研 Lutathera,国内进展最快的 PRRT 神经内分泌肿瘤治疗核药,预计最早也要2026年底才获批。
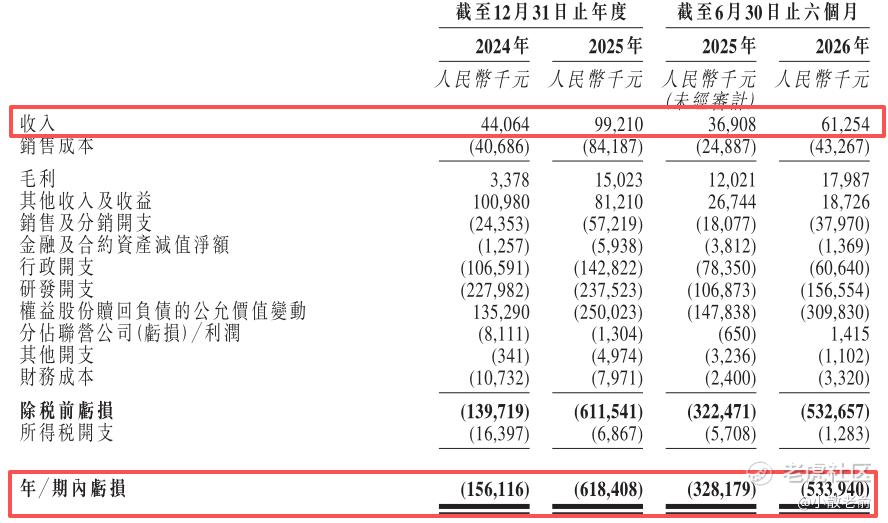
公司从2023~2025年的营收分别是1023.2万、4406.4万、9921万,2025年营收同比增长125.15%;2023~2025年的净利润分别是-3.09亿、-1.56亿、-6.18亿,2025年的净利润同比增长-296.12%,公司还处于亏损中,并且亏损在扩大。
按发行价中位数计算,39.37亿港元市值发行3.937亿,发行比例是10%,无基石锁定,那么3.93亿全部都是流通盘。
本次发行采用港股ipo新规的机制B,公开发售初始份额是10%,不设回拨机制。目前申购倍数是119.74倍,申购人气火爆。总共有13122手,货量比较少,中签率会很低。
申购策略:
先通医药是国内领先的创新放射性药物企业,公司的核心产品是XTR008和XTR004,预计最早也要2026年底才获批。保荐人是中金公司、中信证券和广发香港,保荐人整体业绩还不错。公司营收在持续增长,但是净利润还处于亏损中。本次发行采用机制B,公开发售初始份额是10%。目前申购人气火爆,流通盘是3.93亿,总共有13122手,货量较少,中签率会很低。缺点是无基石且未实现盈利,不过近期港股打新的行情其实也不是太差,之前一波7只新股5只上涨2只破发,这只票本人计划会参与一下!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!
修改于 2026-11-17 17:24
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
