


读懂大脑,谁在下注?
中国脑机接口的上市公司与资本
市场习惯用"科幻"两个字,给脑机接口这桩生意定性:一个关于"意识上传""读心术"的遥远想象,离落地好像还很遥远。
但如果你去看2026年A股的盘面,会发现钱已经比想象先到,Wind"脑科学(脑机接口)"概念板块里,躺着数十家上市公司,其中既有做医院、做康复器械的,也有做锂电、做游戏、做按摩椅的。
这就引出一个真正值得追问的问题:一家公司,凭什么把"脑机接口"四个字放在自己的战略里?它押的到底是技术,是渠道,还是别的什么?
事实上,A股的脑机接口入局者,不是一类人,而是沿着几条截然不同的路线进场的。
第一条路线,是"买一个脑机团队,装进自己的医院渠道"。走这条路的,是手里攥着现成临床场景和医院网络的医疗服务与神经康复器械公司。创新医疗控股博灵脑机、新里程控股泽普医疗、三博脑科联手清华做"北脑一号"、乐普医疗拿下脑深部电刺激三类证,赌的都是"渠道复用"。
第二条路线,是把脑机当成康复器械上的一个新"传感器"。翔宇医疗、伟思医疗、麦澜德、爱朋医疗、诚益通这批康复器械厂,走的是非侵入式、注册门槛低的近路,拼的是谁先拿证、先铺进医院。脑电模块只是它们设备上的一件零件,真正卖钱的是外骨骼和训练方案。
第三条路线,是主业与脑机八竿子打不着,却拿钱买一张"期权"。做锂电的道氏技术、做游戏的三七互娱、做消费电子的领益智造,乃至做汽车零部件的雷迪克,都选择出资认购股权去卡位,赌的是前沿技术未来能与自己手里的材料、硬件发生化学反应。
还有第四条路线,与上面三种都不同:走这条路的,主业都在医疗一线、手里攥着现金牛,不自己下场做硬件,而是用“耐心资本”的产业基金去卡脑科学的核心资产——一边用自身诊断业务自我造血,一边间接参股植入式脑机接口的头部公司,试图打通“早筛—精诊—康复—干预”的全病程闭环。英诺特、博拓生物都在这条路上,但两者之间,还是有些区别。
一个"钱比产品先到"的赛道
脑机接口,到底是个多大的产业?
麦肯锡给出的判断是,未来10—20年,全球脑机接口产业每年将产生700亿—2000亿美元的经济价值;而Neuralink这家至今没有一款商业化产品、没有收入的公司,在私募二级市场的隐含估值一度超过420亿美元。这个产业天生就带着"预期先行"的气质。
国内呢?2026年被市场称为脑机接口的"商业化元年"。
一是标准落地。2025年9月,国家药监局批准发布我国首部脑机接口医疗器械标准,第一次把脑机接口单独归入医疗用途范畴,明确它的核心要求是"实现患者与外部诊疗设备的实时双向交互或闭环反馈"。标准,是把一件"科技奇观"变成"可注册产品"的第一块砖。
二是支付打通。2025年3月,国家医保局在神经系统医疗服务价格项目立项指南里,前瞻性地设立了侵入式和非侵入式脑机接口相关价格项目;到2026年4月,多数省份已给出政府指导价——侵入式脑机接口置入费集中在6000~6600元/次,非侵入式适配费集中在960元左右。这意味着,脑机接口不再只是实验室里的演示,它开始"可收费"了。
三是首证落地。2026年3月,博睿康的侵入式产品拿到全球首款获批上市的侵入式脑机接口三类医疗器械注册证,当月15日国家医保局就完成了医保编码赋码。从"拿到证"到"进收费目录",只隔了半个月。
据公开数据,2024年全年脑机接口领域融资约10.6亿元,2025年增至27.23亿元,而2026年仅上半年就有64起、72.53亿元——半年就超过了前两年的总和。钱,比产品先到了。
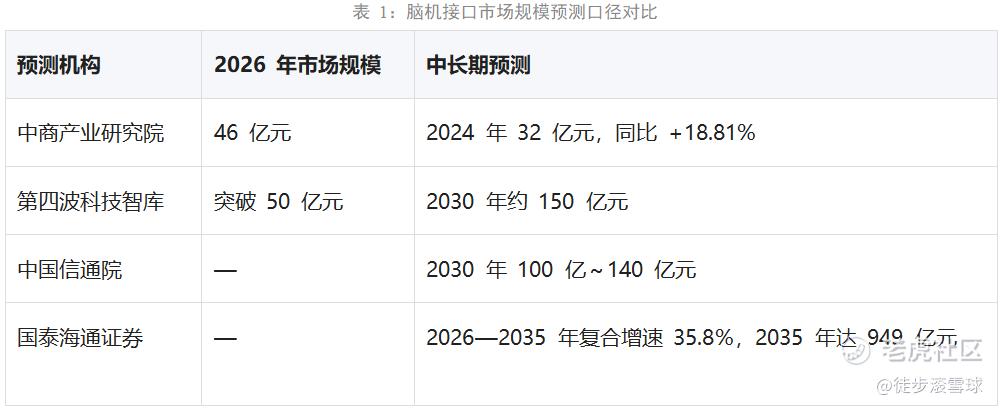
各家机构预判口径有差距,但方向高度一致:未来十年,这是一条陡峭的成长曲线。而需求侧的底气是硬的,中国脑卒中患病人数2025年约2853.2万人,预计2035年达3403.6万人,再叠加脊髓损伤、渐冻症、帕金森、癫痫这些庞大患者群体,临床需求几乎是一张"确定性"的底牌。
理解了产业的"大"和"急",接下来才能看懂,上市公司们到底是用什么样的姿态,挤进这条赛道的。
路径分野:他们如何切入脑机接口?
第一类,把脑机装进自己的医院渠道
第一类公司的底色,是"医疗服务"或"神经/康复医疗器械"。它们手里有别的公司没有的东西——现成的临床场景和医院渠道。它们的逻辑简单直接:买一个脑机团队,装进自己已经铺好的医院网络里。
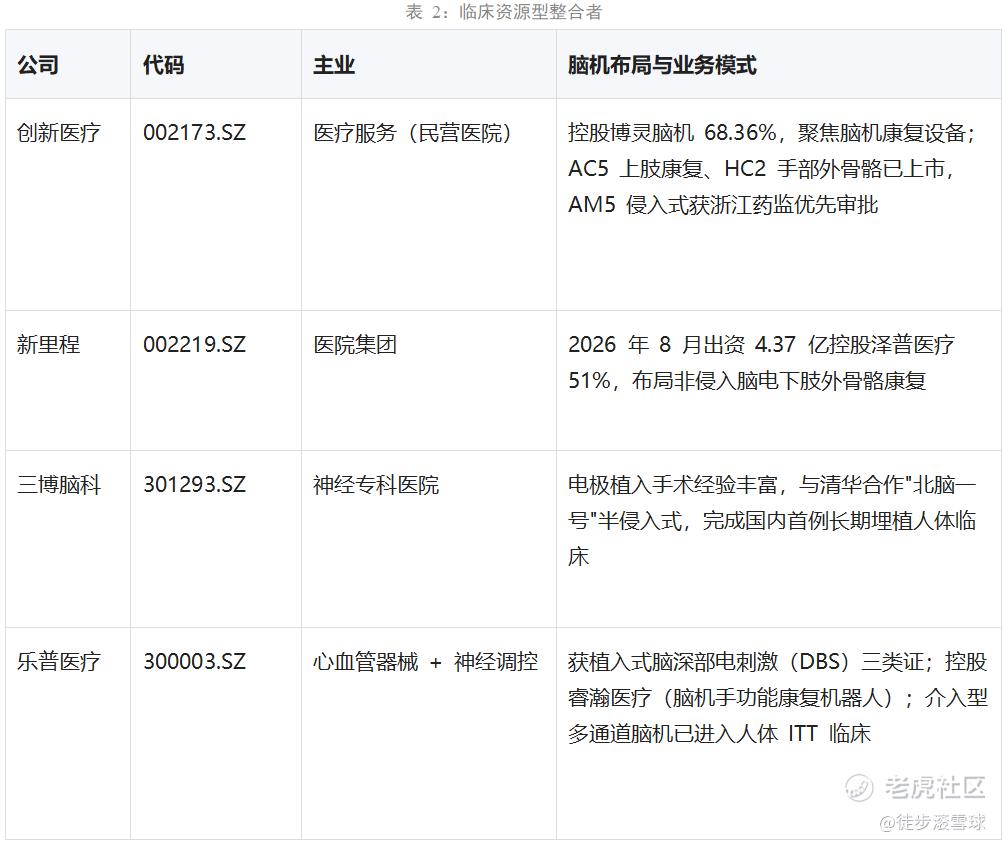
这类公司里,创新医疗是最有代表性、也最说明问题的一个样本。它是A股少数"脑机业务已经产生销售收入"的标的——但这个收入的规模,小到几乎可以忽略:博灵脑机旗下的"赛博灵科AC5"上肢康复系统,2025年四季度上市,当年收入只有11.4万元。可即便如此,创新医疗近一年还是数次涨停,成为板块里市场关注度最高的个股之一。
这个反差,恰恰是当前脑机赛道最真实的缩影:预期先跑起来了,业绩还在后面远远地跟着。
第二类,把脑机当成康复器械的"新传感器"
第二类公司,本身就是康复器械厂。脑机接口对它们来说,不是全新的生意,而是产品线的一次"脑电智能化升级"。它们走的是非侵入式路线——注册门槛低、离商业化更近,拼的是谁先拿到注册证、先把设备铺进医院。
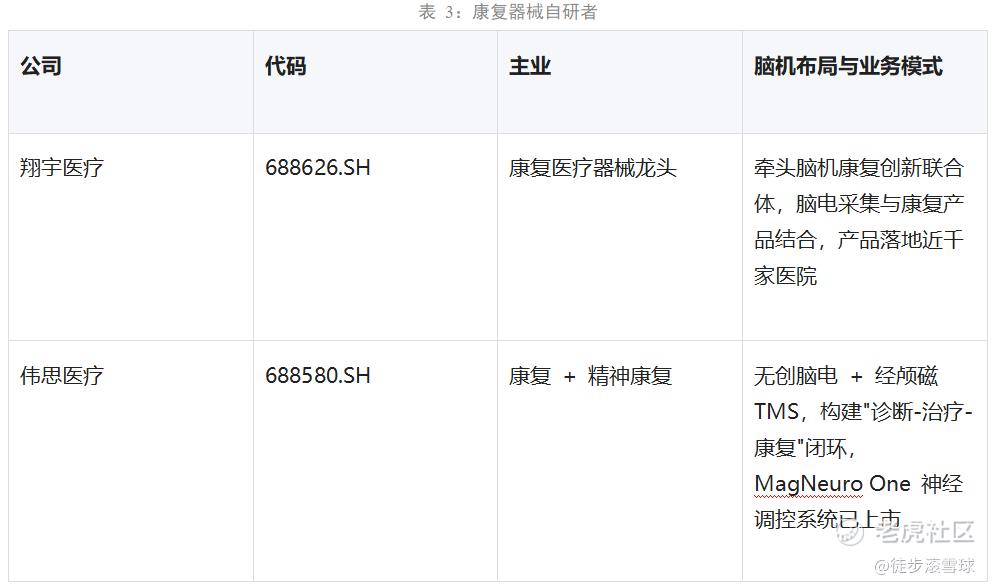
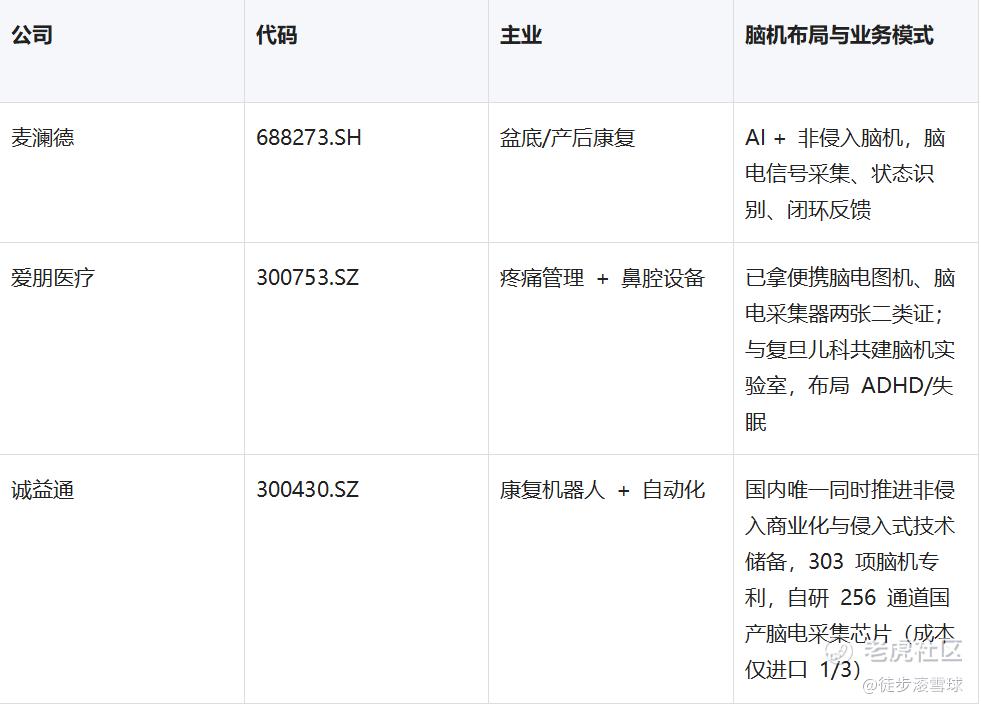
这一层里,藏着一条容易被忽略的商业逻辑:脑电模块,往往只是康复设备上的一个"传感器",真正卖钱的,是外骨骼、功能性电刺激、康复训练方案。很多公司挂着"脑机接口"的招牌,做的其实是康复设备的生意。这决定了它们的收费天花板,取决于医院的预算,而不是患者个人的支付意愿。
第三类,主业无关,买一张“期权”
第三类公司它们的主业和脑机关联度很弱,做锂电的、做游戏的、做汽车零部件的等等。它们的策略是,出资认购股权,卡个位,赌的是前沿技术未来某一天能和自己手里的材料、硬件、场景发生化学反应。
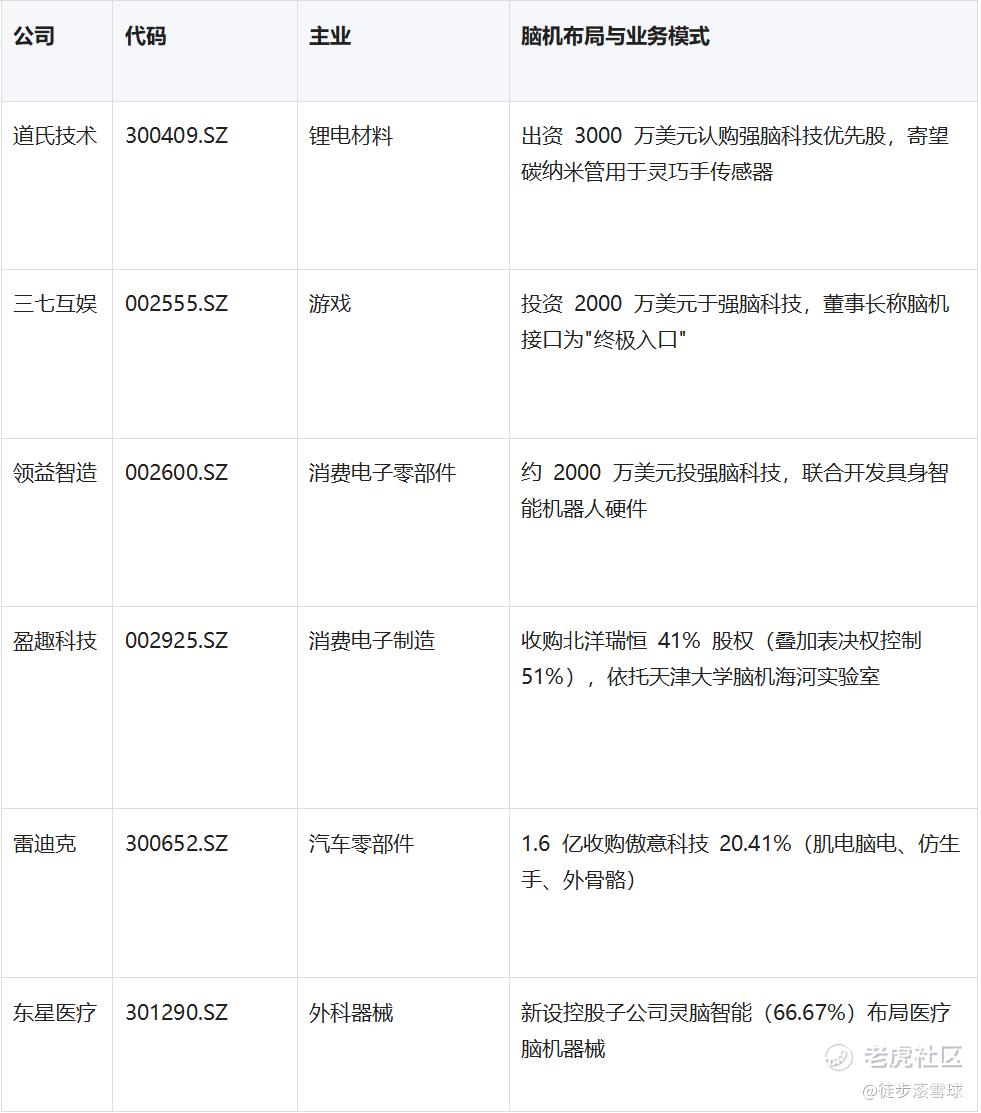
表 4:财务投资/跨界卡位者
这张表格背后,藏着一个"隐形中心"——强脑科技(BrainCo)。道氏技术、三七互娱、领益智造、蓝思科技、翔宇医疗,好几家公司都不约而同地把钱投向了这家未上市的公司。它既生产非侵入式脑电设备和智能仿生手,又凭借2026年的Revo3灵巧手(21自由度全直驱)切入了人形机器人赛道,2025年营收据多家媒体估算已突破8亿元,是国内脑机接口领域商业化最扎实的未上市标的之一。
第四类,医疗产业资本,用耐心资本押注核心资产
如果说前面三类公司,都能被一眼看穿“赌的是什么”,那么第四类公司,是最需要耐心去读的一类。走这条路的,主业都在医疗一线、账上趴着现金牛,它们不满足于只买一张“期权”,而是要拿“耐心资本”去攥住脑科学产业链里最核心的那块资产。这条路上,英诺特(688253.SH)与博拓生物(688767.SH)是两个典型代表。
要理解英诺特,得先回到它的家底。这家公司的主业,是呼吸道病原体的POCT快速检测——呼吸道系列占了它收入的九成以上。这是一门看着不性感、但极其扎实的生意:高毛利、低负债、强现金流。而恰恰是这份"扎实",构成了它敢去赌脑机接口的底气。
英诺特没有自己下场做脑机硬件的研发——那意味着从零搭起庞大的科研团队、砸进几十亿,还要扛住漫长的回报周期。它选了一条更聪明的路:用"耐心资本(CVC)"的方式,通过产业基金去布局脑科学产业链里的核心资产。
具体看两个动作,就能看懂它在下一盘什么棋。
动作一:领投微灵医疗。通过嘉兴英诺特产业基金,领投深圳微灵医疗超亿元融资。微灵医疗做的是医疗级全植入式脑机接口,掌握高密度柔性电极、神经电生理芯片这些底层技术,其WE-LINKING I型系统采用无电池全埋植设计、支持128通道神经信号采集,已完成国内首例闭锁综合征患者的植入手术。这步棋,卡的是产业链里"电生理诊断+神经调控"这个最高壁垒的环节。
微灵医疗凭什么算“核心资产”?第三方信息能给出答案。在植入式脑机接口这条技术门槛最高的赛道上,国内真正叫得上号的玩家屈指可数:博睿康(硬膜外半侵入,全球首款获批上市)、脑虎科技(硬膜下全植入“三全”系统)、阶梯医疗(全侵入式,长期植入患者数全球第一)、微灵医疗(硬膜下全植入),再加上北京芯智达、智冉医疗等。微灵医疗的“面向功能替代的低损伤全植入脑机接口系统”,入选了“华瑙奖—2024年度中国脑机接口十大进展”——这是脑机接口领域的“行业桂冠”,2023年设立至今已成为国内最具影响力的奖项之一;公司还入选了首届福布斯中国投资价值初创企业100。更硬的是临床:它完成了全国首例闭锁综合征患者的全植入式脑机接口植入手术。在这个稀缺的头部梯队里,英诺特通过产业基金拿到的,正是为数不多的几块核心股权之一。
LeadeRobot 2026年度脑机接口创新企业 TOP20 榜单正式对外发布,微灵医疗与强脑科技、阶梯医疗等一起入选榜单。
动作二:设立北京中发脑智能创投基金。2026年10月下旬公告,英诺特以自有资金认缴1.50亿元,占首期总额的99.34%,基金总规模预计不超5亿元,主要投资脑科学产业链核心企业股权。这个基金的管理人"中发领创",是中关村发展集团旗下的生命园创投平台。
这两个动作,藏着两个关键信号。第一,99.34%的高比例出资,说明这不是象征性的跟投,而是真金白银的长期承诺;第二,GP选得很讲究——中发领创是国家级生命科学园区的创投平台,英诺特提供产业资金,对方输出园区资源和早期项目研判能力,等于让英诺特不用从零搭科研团队,就能链接上国内顶尖的脑科学转化资源。
同样走这条路线、同样是POCT出身的博拓生物(688767.SH),它也在用产业基金卡位脑机接口——2026年设立的杭州博拓脑机股权投资基金,公司出资1.9亿元、占比76%,并先后参股了青石永隽、皓世天辉、中科意象、健达九州等企业,其投资的项目更早期、也更分散。
英诺特真正区别于其他脑机概念股的地方,除了"会投",还在于它手里有一张能自我造血的近端牌。那就是阿尔茨海默病(AD)的超敏血检:引进Quanterix的Simoa单分子免疫平台,p-Tau217、p-Tau181、NfL、GFAP四款AD血检试剂及配套设备均已获批,灵敏度达到fg/mL级,2026年8月AD血检又纳入了全国医疗服务价格立项体系。
把英诺特的布局串起来,一条清晰的逻辑链就浮出来了:
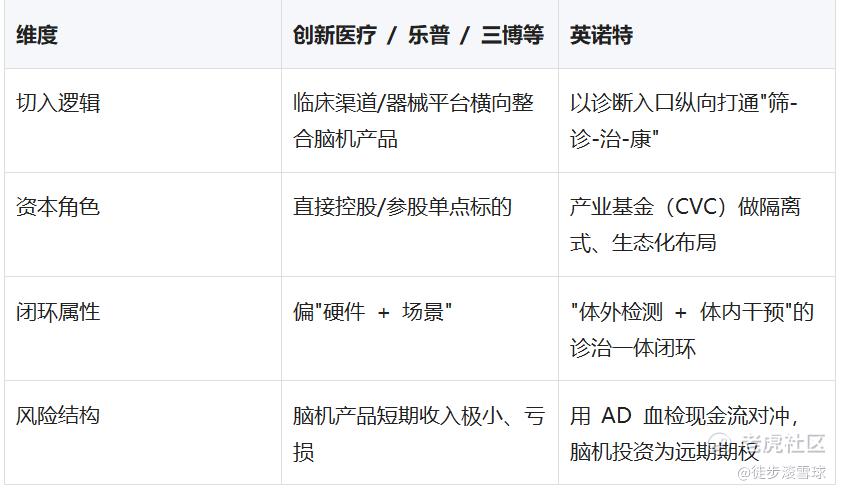
表 6:第四类(英诺特)与第一类(临床资源型整合者)的模式对比
一句话概括英诺特的模式:它不是一家"脑机接口公司",而是一个用"现金牛主业+超敏诊断入口",去喂养"脑科学生态投资"的产业资本平台。前端,用Simoa超敏血检做脑疾病的早期筛查;中端,借助微灵医疗的高通量颅内脑电做精准病灶定位;后端,延伸至脑机接口、细胞治疗这些高壁垒干预环节。构建一条"早筛—精诊—康复—干预"的完整闭环。
所以,回到开头那个问题:一家公司,凭什么把"脑机接口"写进自己的故事里?
答案是分层的。有的是真有一门能落地的生意,脑机只是它渠道里的一件新产品;有的是主业干得不错,拿闲钱买了一张通往未来的车票;有的是用真金白银,押注了一个需要十年耐心才能兑现的生态。真正重要的,从来不是"谁进了概念板块",而是每一家入局者,到底在为什么下注——是为了现在的渠道,为了明天的生意,还是为了后天的那张期权。看懂这一层,才算真正读懂了这轮热潮。
免责声明
本文内容仅为产业赛道、技术路线、政策环境与企业基本面的客观梳理与学术性探讨,所有数据、案例、观点均来自公开资料。
文中市场规模、融资额、公司财务等数据截至公开信息可查的最新时点,可能滞后或存在口径差异,投资决策前请以公司公告、监管披露等官方信息为准。股市有风险,投资需谨慎。过往行业趋势与数据表现不代表未来走势,所有二级市场交易、资产配置与投资决策,请读者结合自身风险承受能力审慎独立判断,自行承担全部风险与结果。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
