


【IPO】“先通医药-B”招股
📍公司:
$先通医药-B (09941.HK)$ 💰招股定价:52-68港币📚每手股数 :50股📙发行比例:10%🚪入场费 :3434.29港元♋绿鞋:有🪨基石占比:无🏠发行后总市值 :34.12-44.61亿港币(H股市值21.33亿-27.9亿)
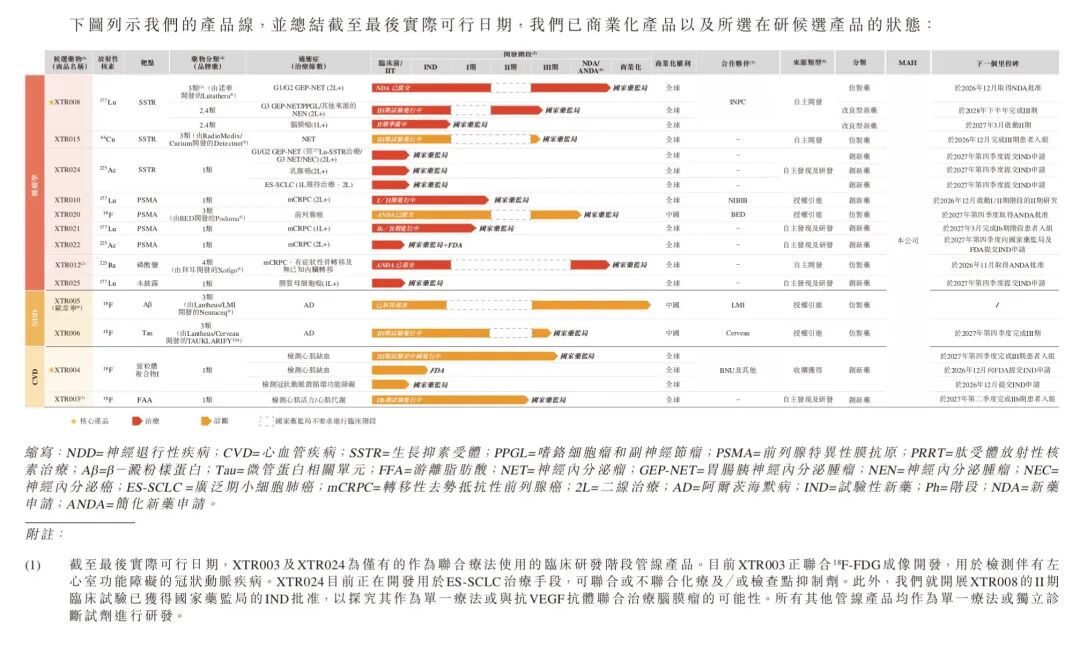
1️⃣基础信息
先通医药2005年成立,做的是放射性药物(核药),覆盖核素生产、药物研发、生产到销售的全链条。管线共13项,重点在肿瘤、神经退行性疾病和心血管三个方向。已上市产品 XTR005(欧韦宁):国内首个获批的阿尔茨海默病PET诊断配体,2026上半年收入约3,656万元,占总收入约六成还有腺苷注射液、18F-FDG注射液核心在研产品XTR008:镥-177标记的SSTR靶向治疗药,是诺华Lutathera的仿制药(化药3类)。国内III期结果中,中位无进展生存期24.77个月,对照组是5.78个月,预计2026年12月获批。如果获批,将是国内首个SSTR靶向治疗核药XTR004:18F心肌灌注PET显像剂,国内唯一在研的同靶点品种,正在做III期,计划入组395例XTR012:仿制类近商业化品种,有报道称预计近期获批
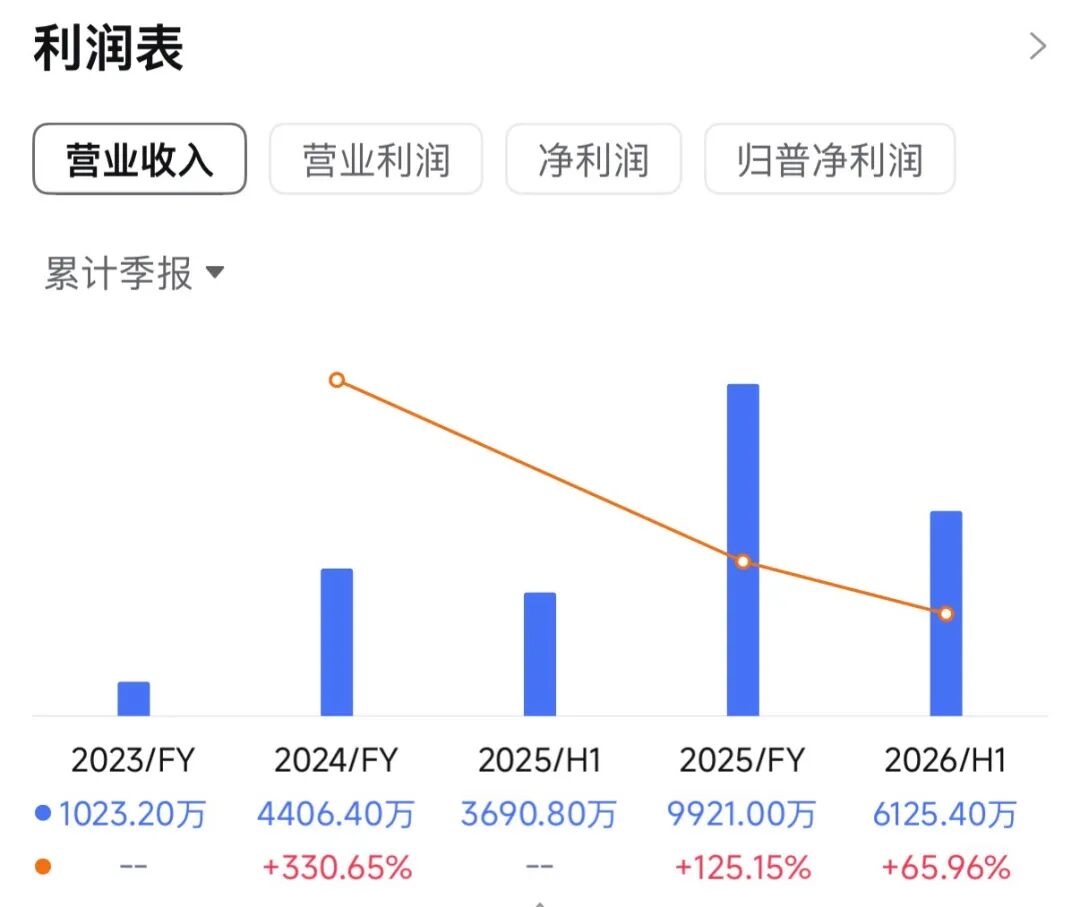
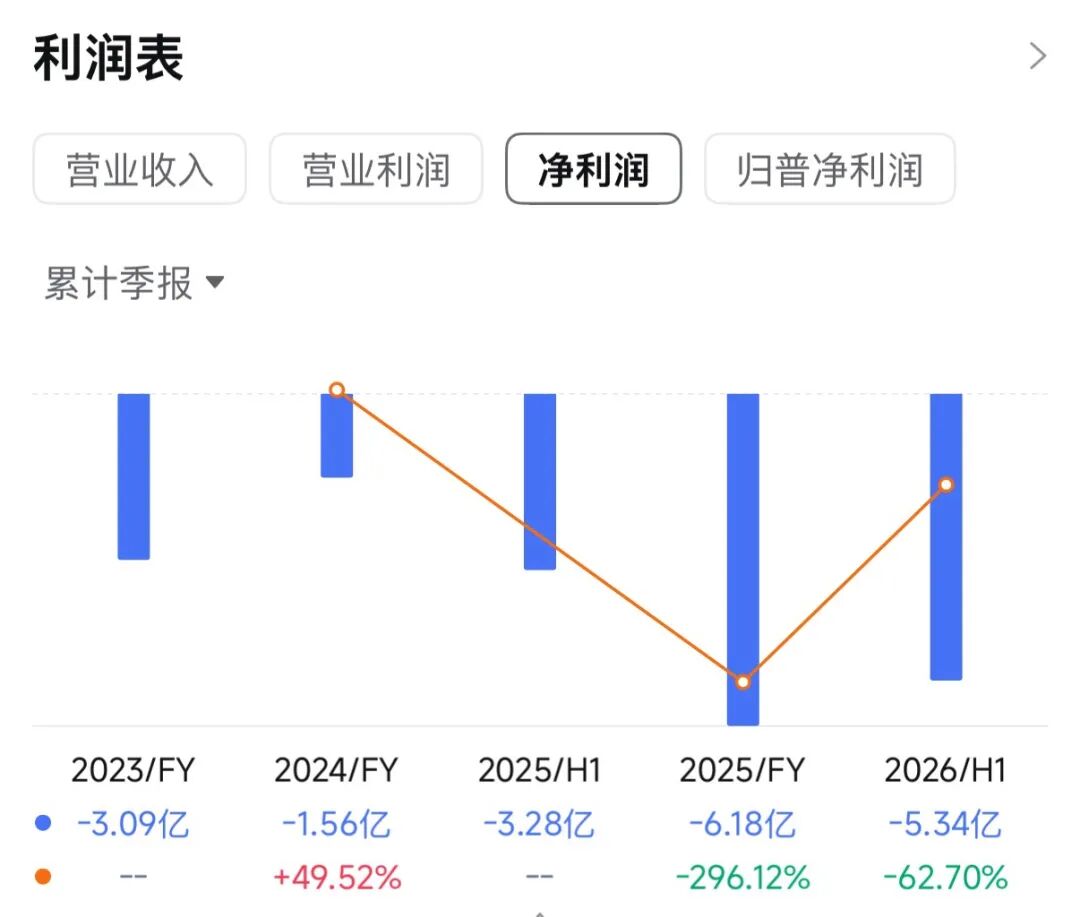
2️⃣财务情况
收入:2024年4,406万 → 2025年9,921万 → 2026上半年6,125万(同比+66%)净亏损:1.56亿 → 6.18亿 → 2026上半年5.34亿(同比扩大62.7%)2025年亏损大,主要是优先股公允价值变动的账面损失约2.5亿元;2026上半年这项损失约3.1亿元,研发投入1.57亿元毛利率从2024年的7.7%升到2026上半年的29.4%上市后优先股转为普通股,这类账面损失会大幅减少,所以看亏损时要把现金亏损和账面损失分开看。
3️⃣保荐人和基石
广发融资、中金香港、中信证券(香港),稳价人是中金。
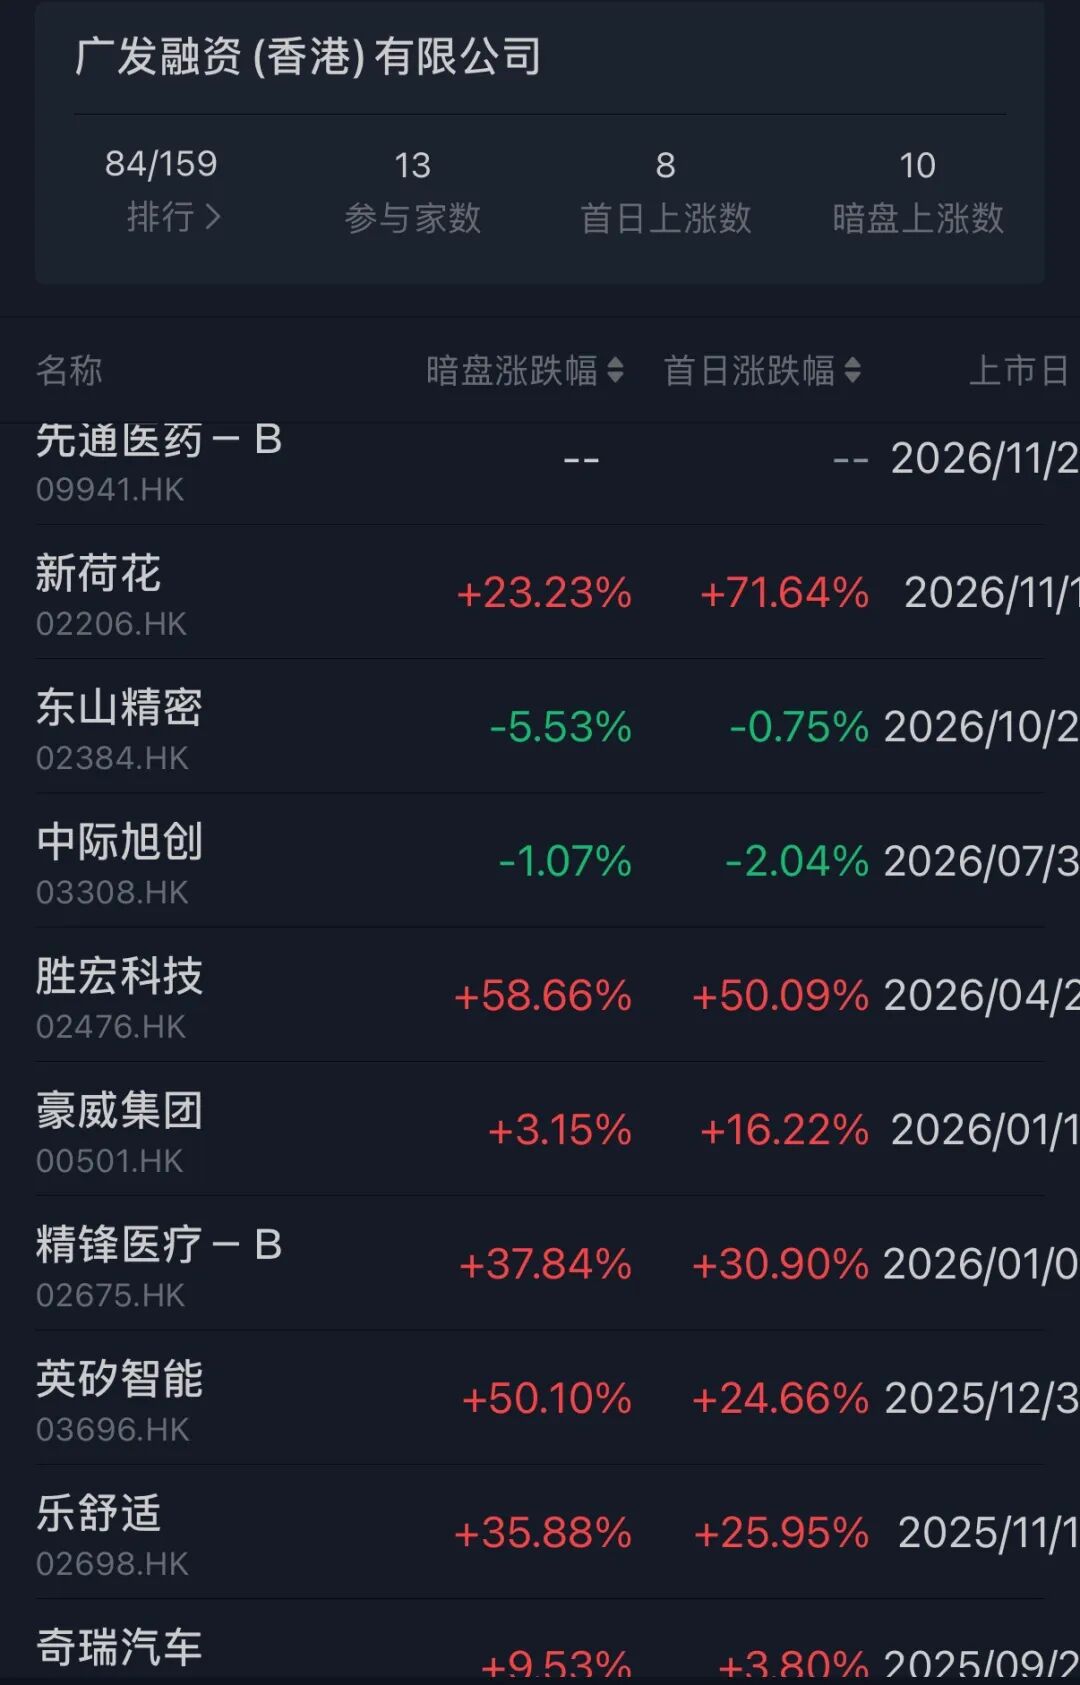
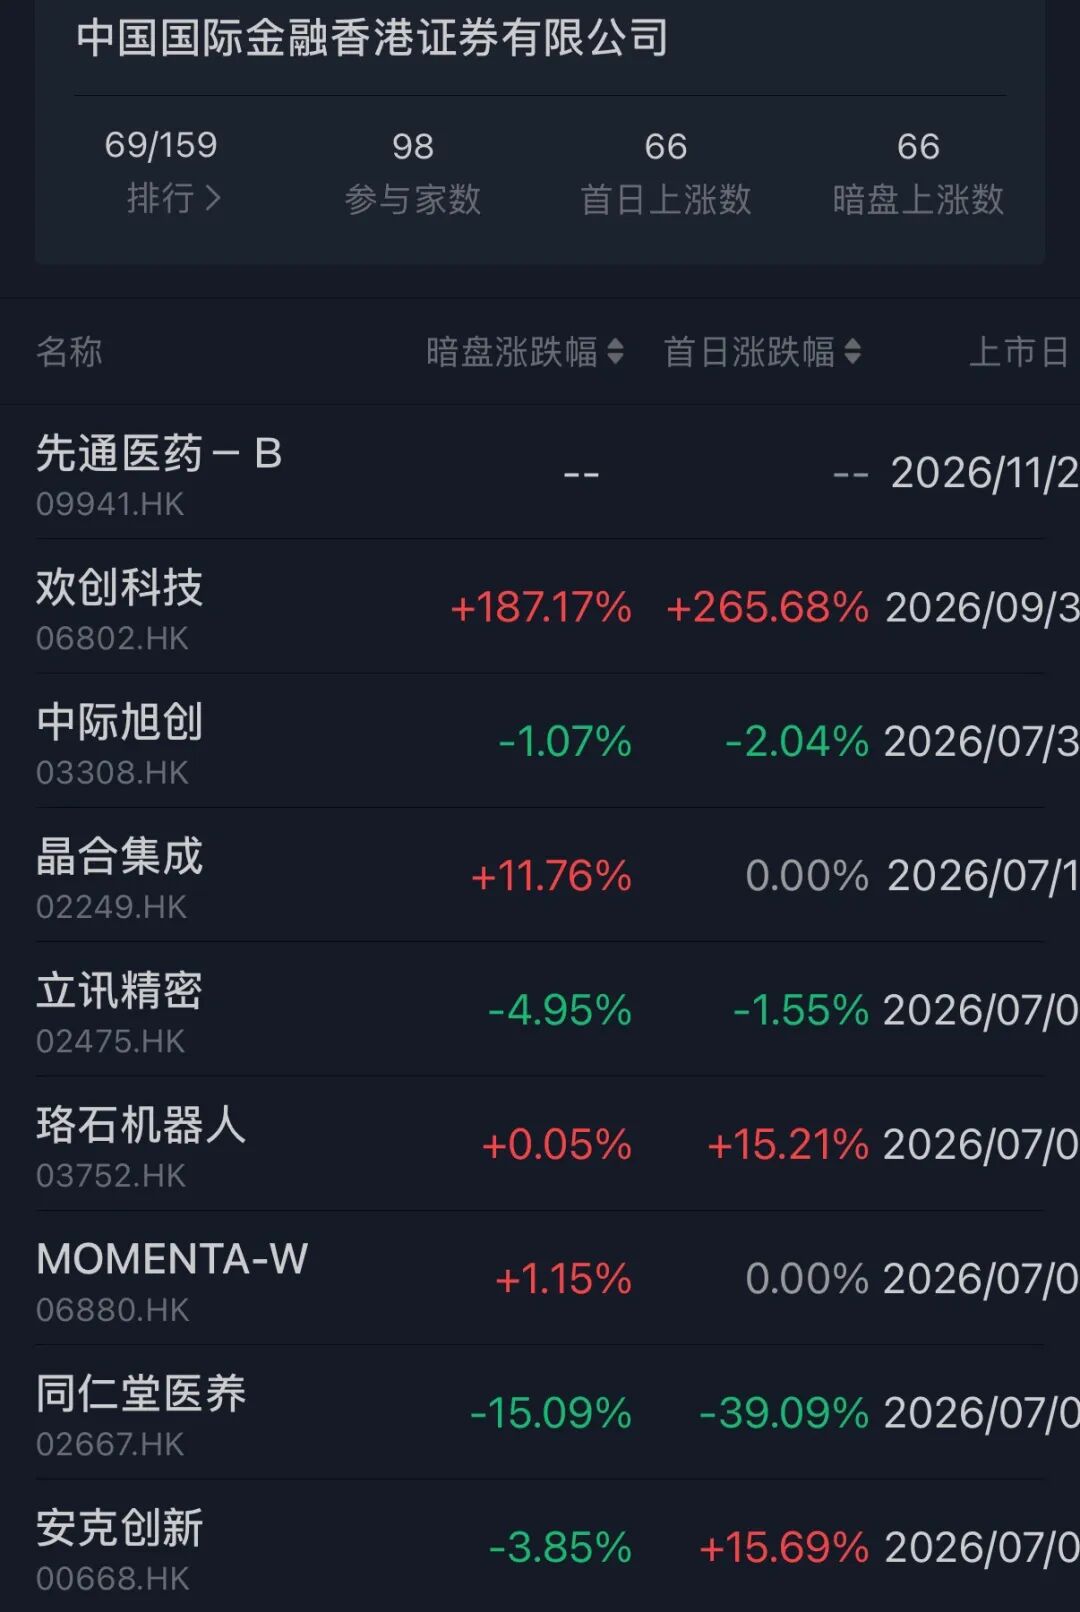
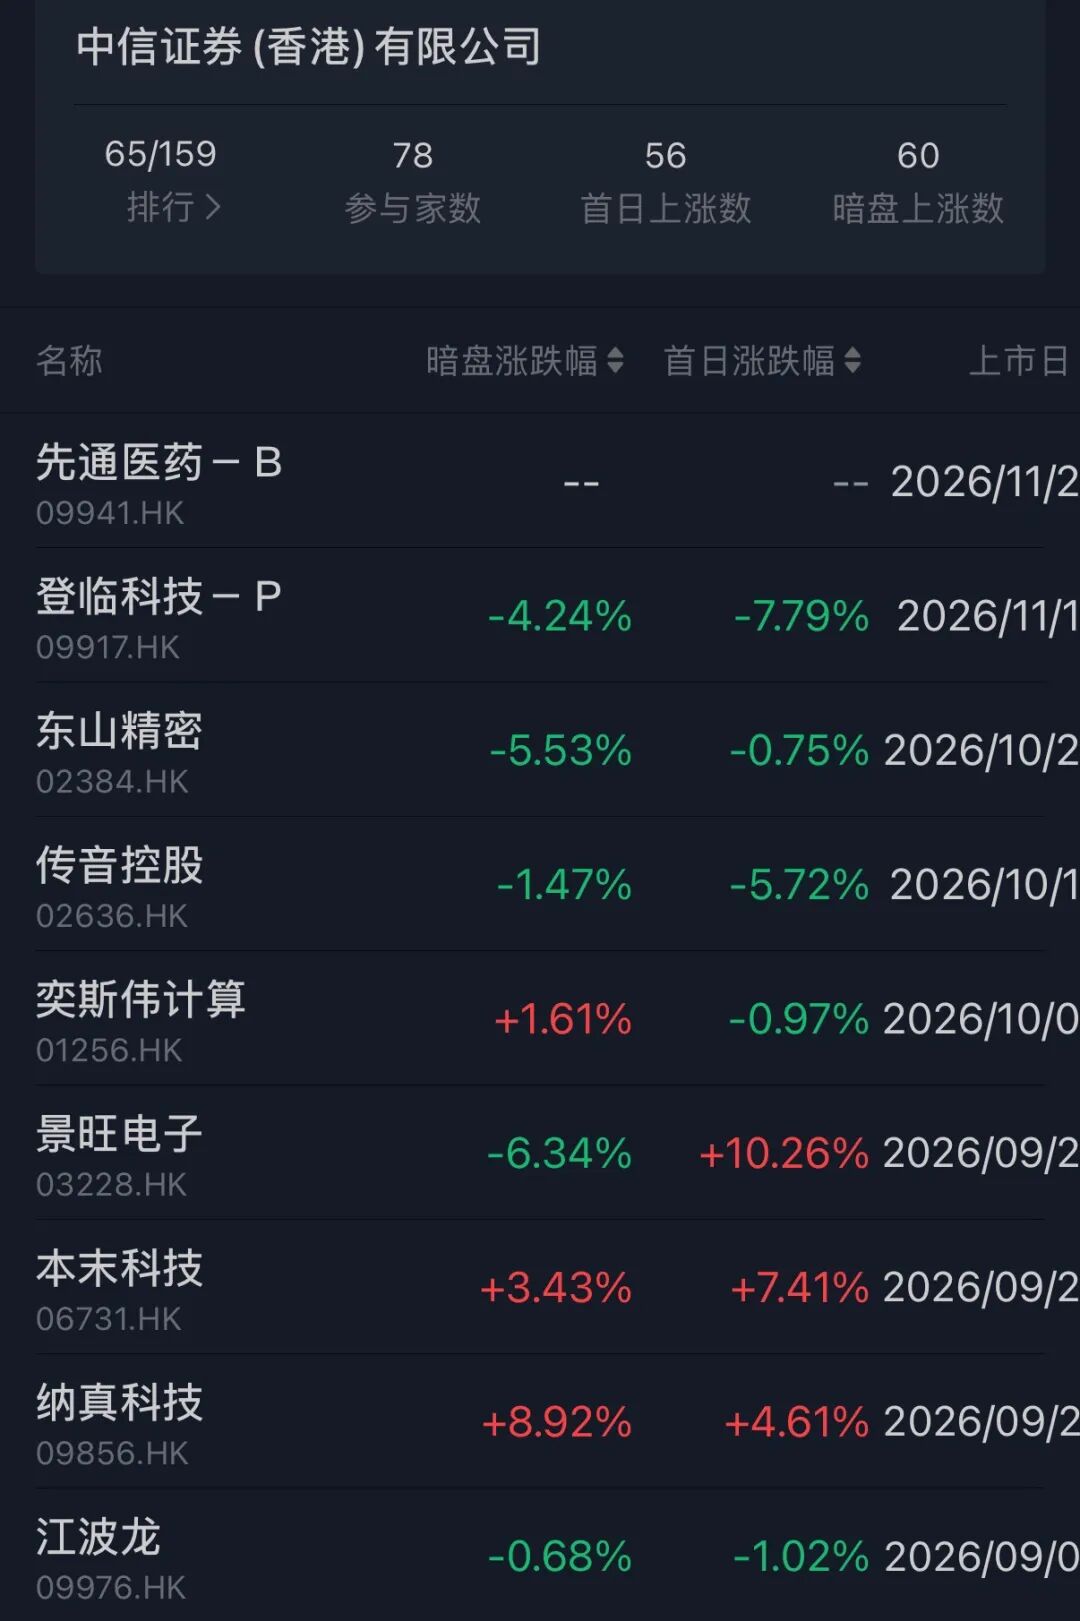
没有基石,现在二级市场跌成麻瓜了,不是那种顶尖公司,或者特别好的协议,机构也不敢上了,谁都钱都不是大风刮来的?没有基石,国配就得安排好了,不然就成了砸盘主力了!
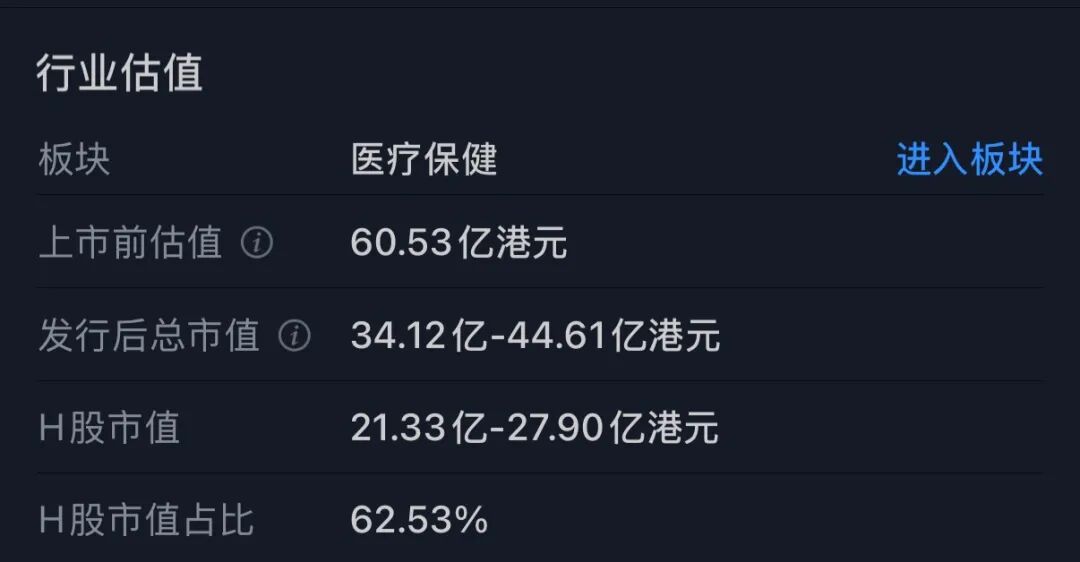
可以看到这次招股市值比最后一轮融资下限定价便宜将近50%,估值倒挂,上市不挑好时候,估值上市前只能被机构砍了又砍,砍到大腿根了

4️⃣货量
这次$先通医药-B (09941.HK)$ 发行了10%的股份,一手3000多。B机制,甲乙共13122手,公开4461万的货。货很少。
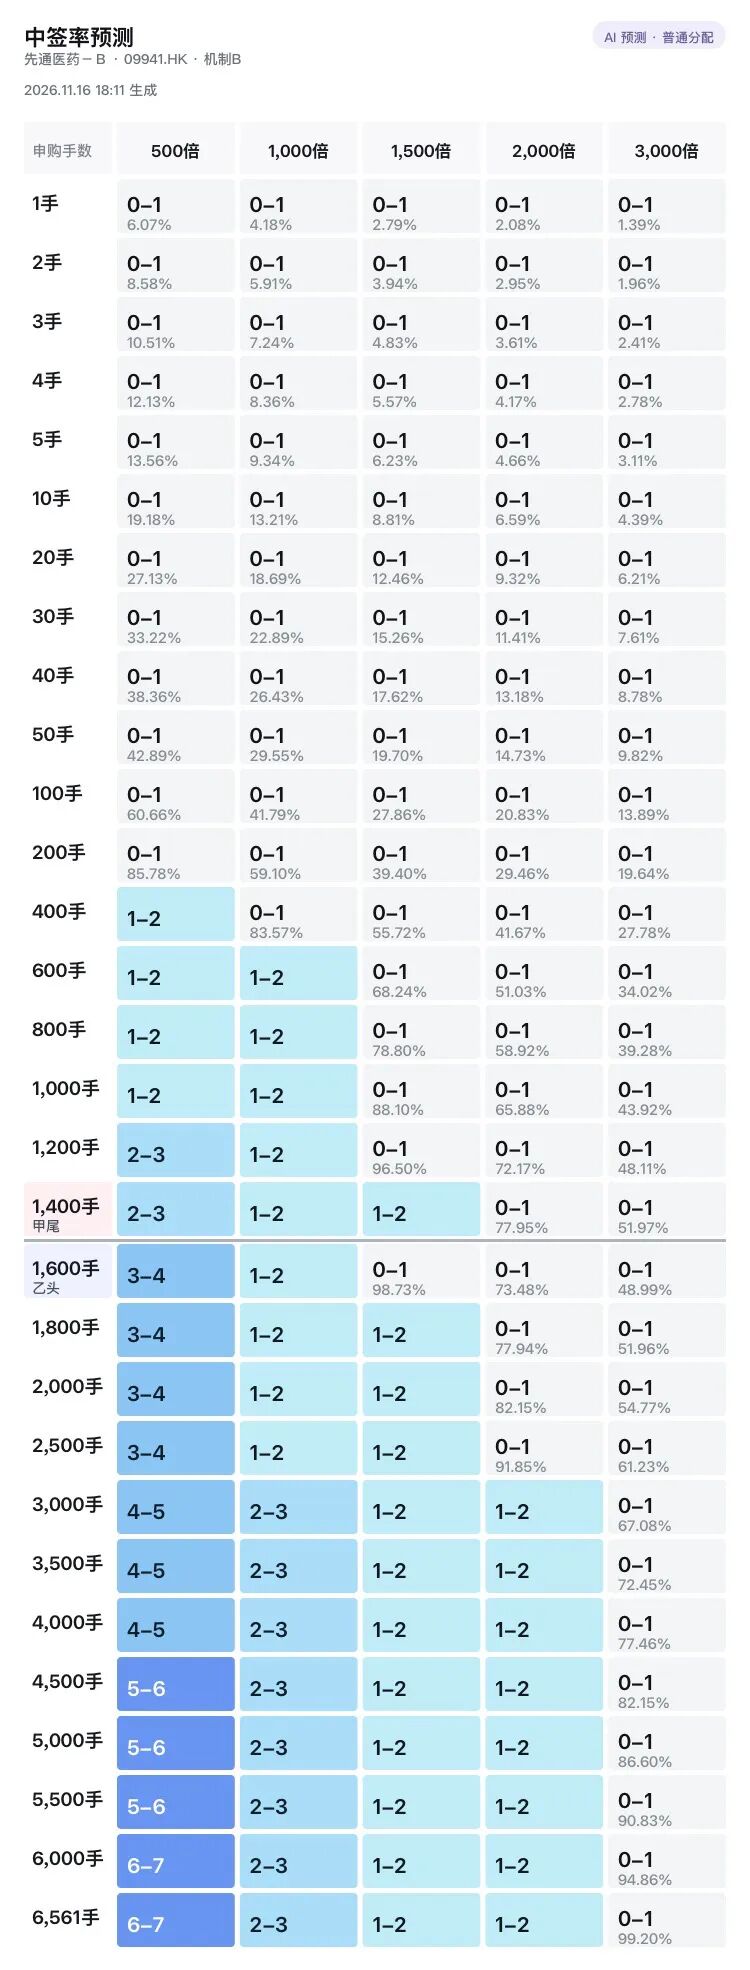
今天才第一天,牛牛客户已经认购孖展超10亿了,估计后面2天大概率气氛到了后会上1000倍,那样中签率就会很低了,2000倍甲尾乙头都得抽奖!
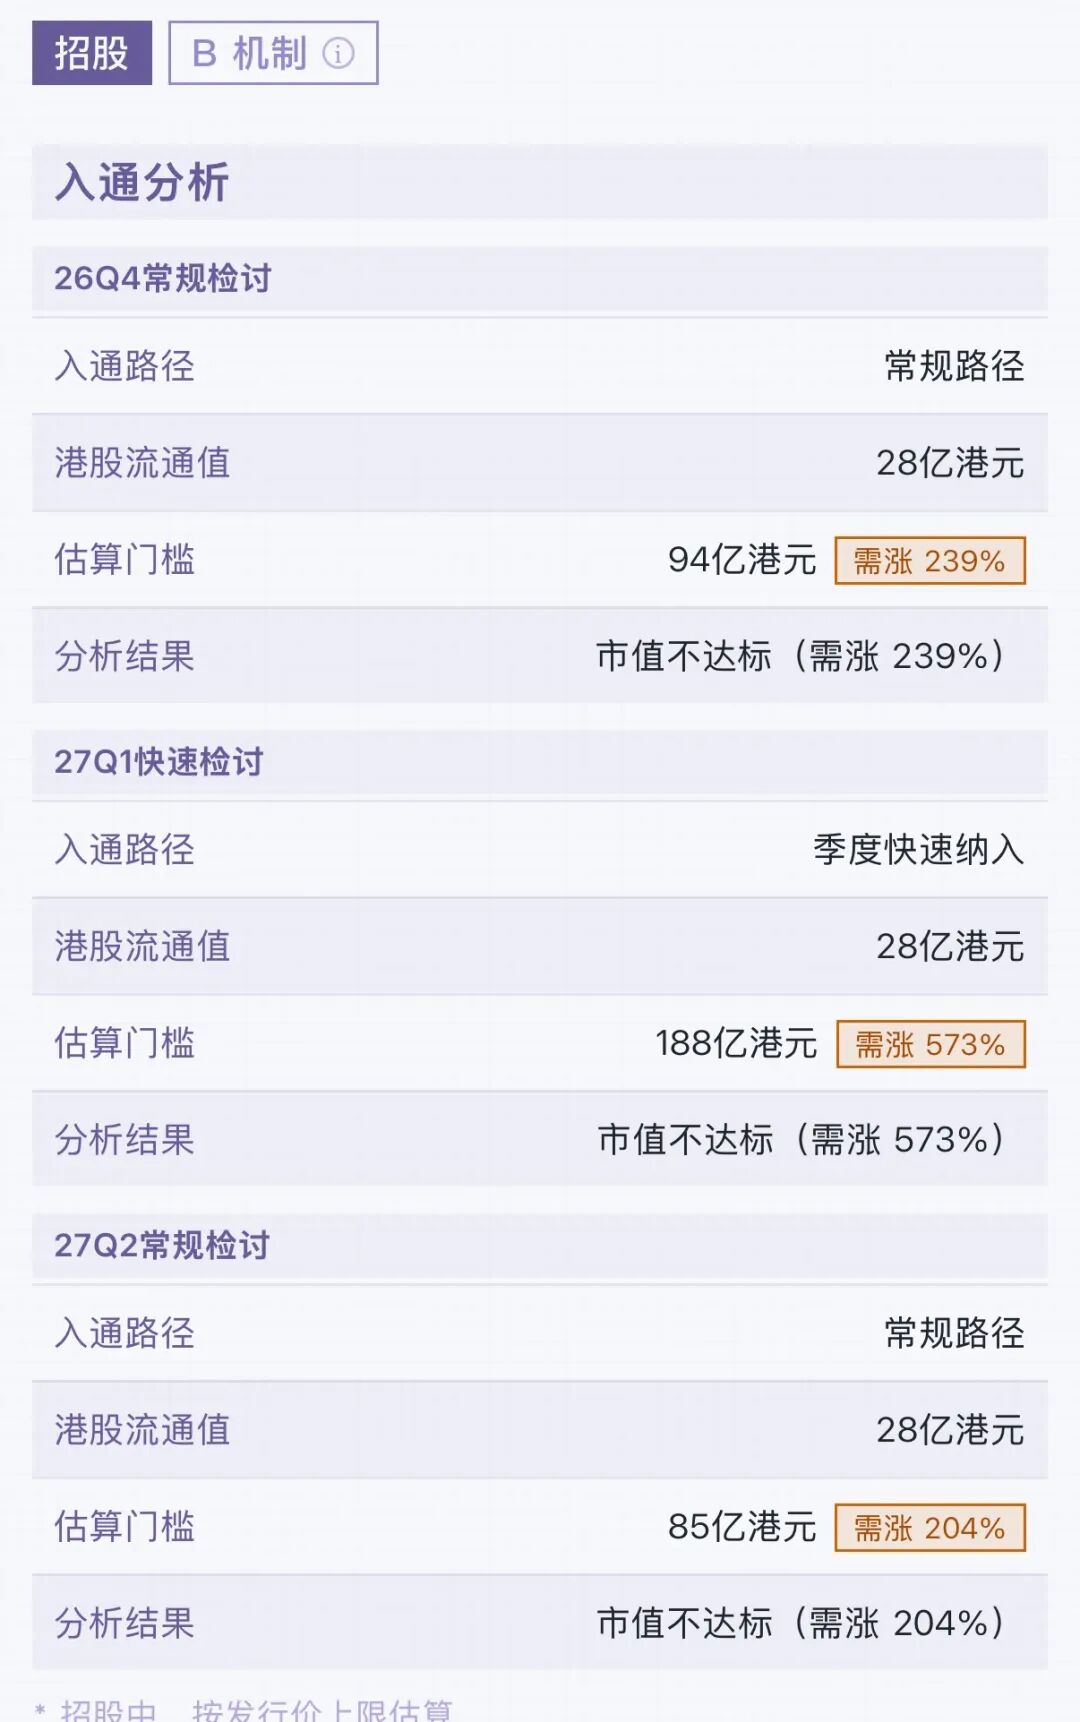
先通医药作为港股“纯核药”第一股,而且发的货也很少,且估值倒挂,“炒作”噱头是有的。如果想要入通那么就得往2倍冲了,就看各位老板的技艺了!
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
