


SEC公示借壳新规:NYSE American完善反向并购漏洞
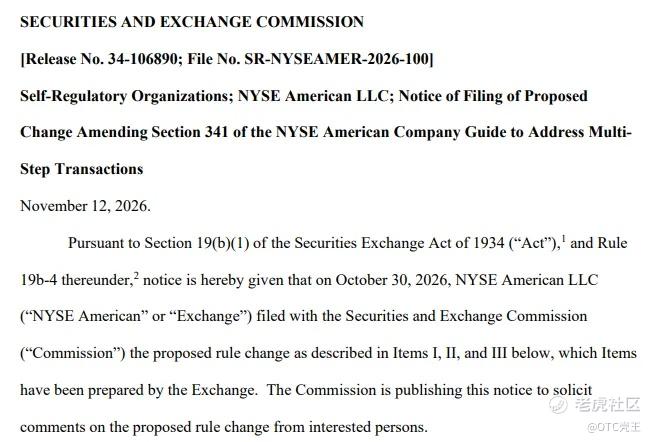
2026年10月30日,NYSE American(纽交所全美证券交易所)正式向SEC提交了针对反向并购的重磅规则修订提案(SR-NYSEAMER-2026-100);随后在11月12日,SEC正式发布了该提案的公开通知(Release No. 34-106890)。
这项新规将监管的利剑,直接指向了反向并购中最为隐蔽的灰色地带:“多步骤反向并购”(Multi-Step Reverse Merger)。
在过去,NYSE American的规则要求,如果上市公司发生控制权变更(即反向并购),合并后的存续实体必须满足交易所的初始上市标准,但被一些企业找到了破绽:
第一步:先合并,不交权。 上市公司先向非上市实体发行一部分普通股,但这部分股票不至于触发“控制权变更”,也无需股东批准。
第二步:签对赌,后交权。 双方同时约定发行或有可转换证券(如可转债)。等到未来某一天,这些证券再转换为普通股,从而悄无声息地完成控制权的转移。
这套玩法完美绕过监管审查。
为了彻底堵住这个漏洞,NYSE American的新规做出了两项核心界定:
第一,前置审查。新规明确规定,在多步骤反向并购中,上市公司必须在初始发行股份时(即第一步),证明预期的交易后实体已经满足了交易所的初始上市标准。
第二,完全稀释原则。交易所在评估交易后实体是否达标时,不再看初始发行的少量股份,而是假设所有未来可能转换的证券均已全部行权。
此外,新规还要求企业在反向并购生效前(或初始股份发行前)提交初始上市申请。如果拿不到交易所的批准,直接启动退市程序。
目前该提案尚未生效,需经SEC批准(45-90天审查期)。公众可在联邦公报发布后21天内提交评论意见。
声明:本文信息均来源于公开资料,对上述信息的来源、准确性及完整性不作任何保证,在任何情况下,本文中的信息仅供参考。

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
