


每周市场观点-市场策略周报
本周市场概况:大市震荡,防守板块相对抗跌
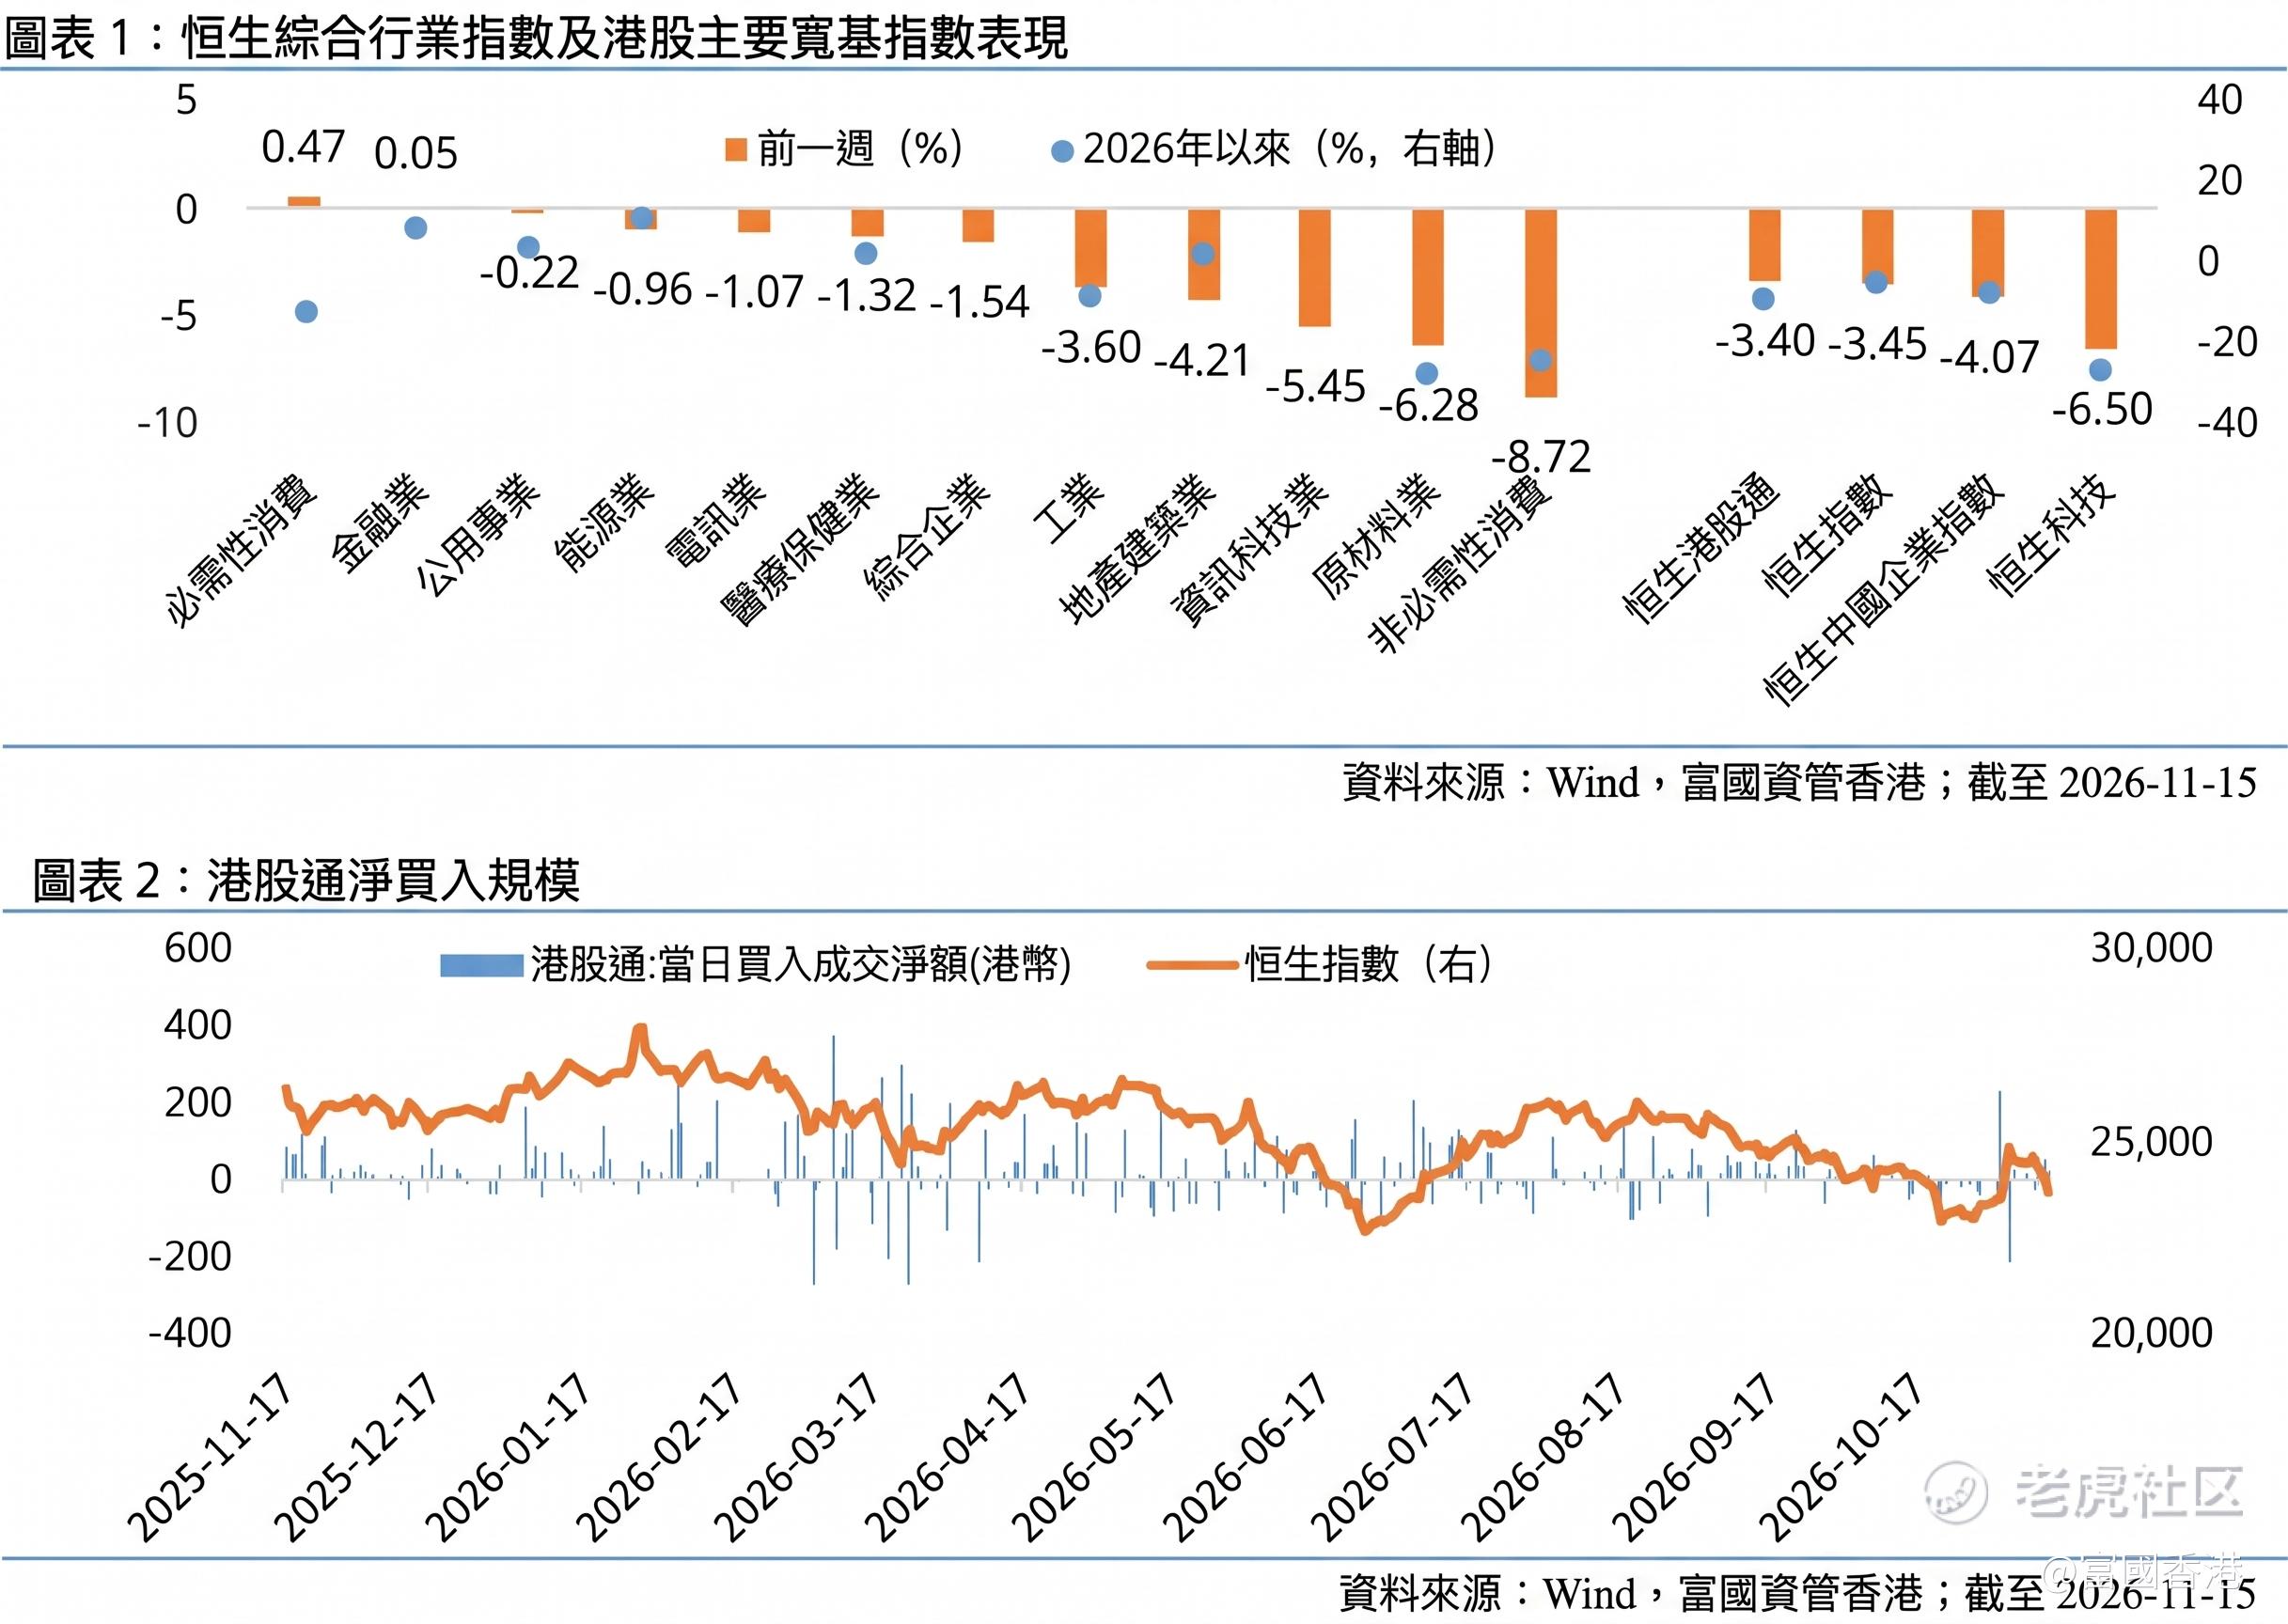
指数表现: 过去一周港股未能延续早前的反弹势头,恒生指数下跌约3.45%,科技指数下跌较多,达6.50%。
行业表现: 提供稳定现金流的板块(如日常消费、金融及公用事业)表现较为平稳;相反,非必需性消费及资讯科技板块则面临较大沽压。
资金动向: 尽管大市下跌,但「北水」(南向资金)全周录得逾118亿港元的净买入。
跌市原因剖析:为何股市突然受压?
本周市场的回落,或主要受海外两大因素影响:
美国「息口」压力重临: 最新公布的美国10月份通胀(CPI)数据高于市场预期。美国联储局官员暗示,12月再度加息的机会极高。这导致美国10年期国债收益率(即无风险利率)再度升破5%。简单来说: 当银行或无风险国债的利息变得十分吸引时,资金便会从股市流出,这对科技股及新兴市场(如港股)的资金流动性造成了较大压力。
海外晶片巨头人事变动: 美国晶片龙头企业(英伟达)管理层的突然变动,引发了全球人工智能(AI)产业链的短暂震荡,导致与之相关的本港科技硬件股出现回吐。
内地经济观察:政策发力,复苏需时
企业融资改善,市民倾向储蓄: 在国家经济扶持政策(逆周期政策)的推动下,企业开始增加借贷以作发展;然而,普罗大众目前的消费与借贷意欲仍然偏低,市民更倾向于将资金存入银行。
物价逐步回稳: 虽然整体消费需求仍有待提振,但部分行业(如汽车制造及基建材料)的价格已开始停止下跌或微升,显示经济结构正在逐步改善。
央行派发定心丸: 中国人民银行明确表示,未来将继续加大力度扩大内需及稳定经济,努力达成全年的经济发展目标。
未来一周市场焦点
目前港股的估值相当吸引,但短期内大市可能仍会处于上落市格局。未来一周,或可留意以下重点:
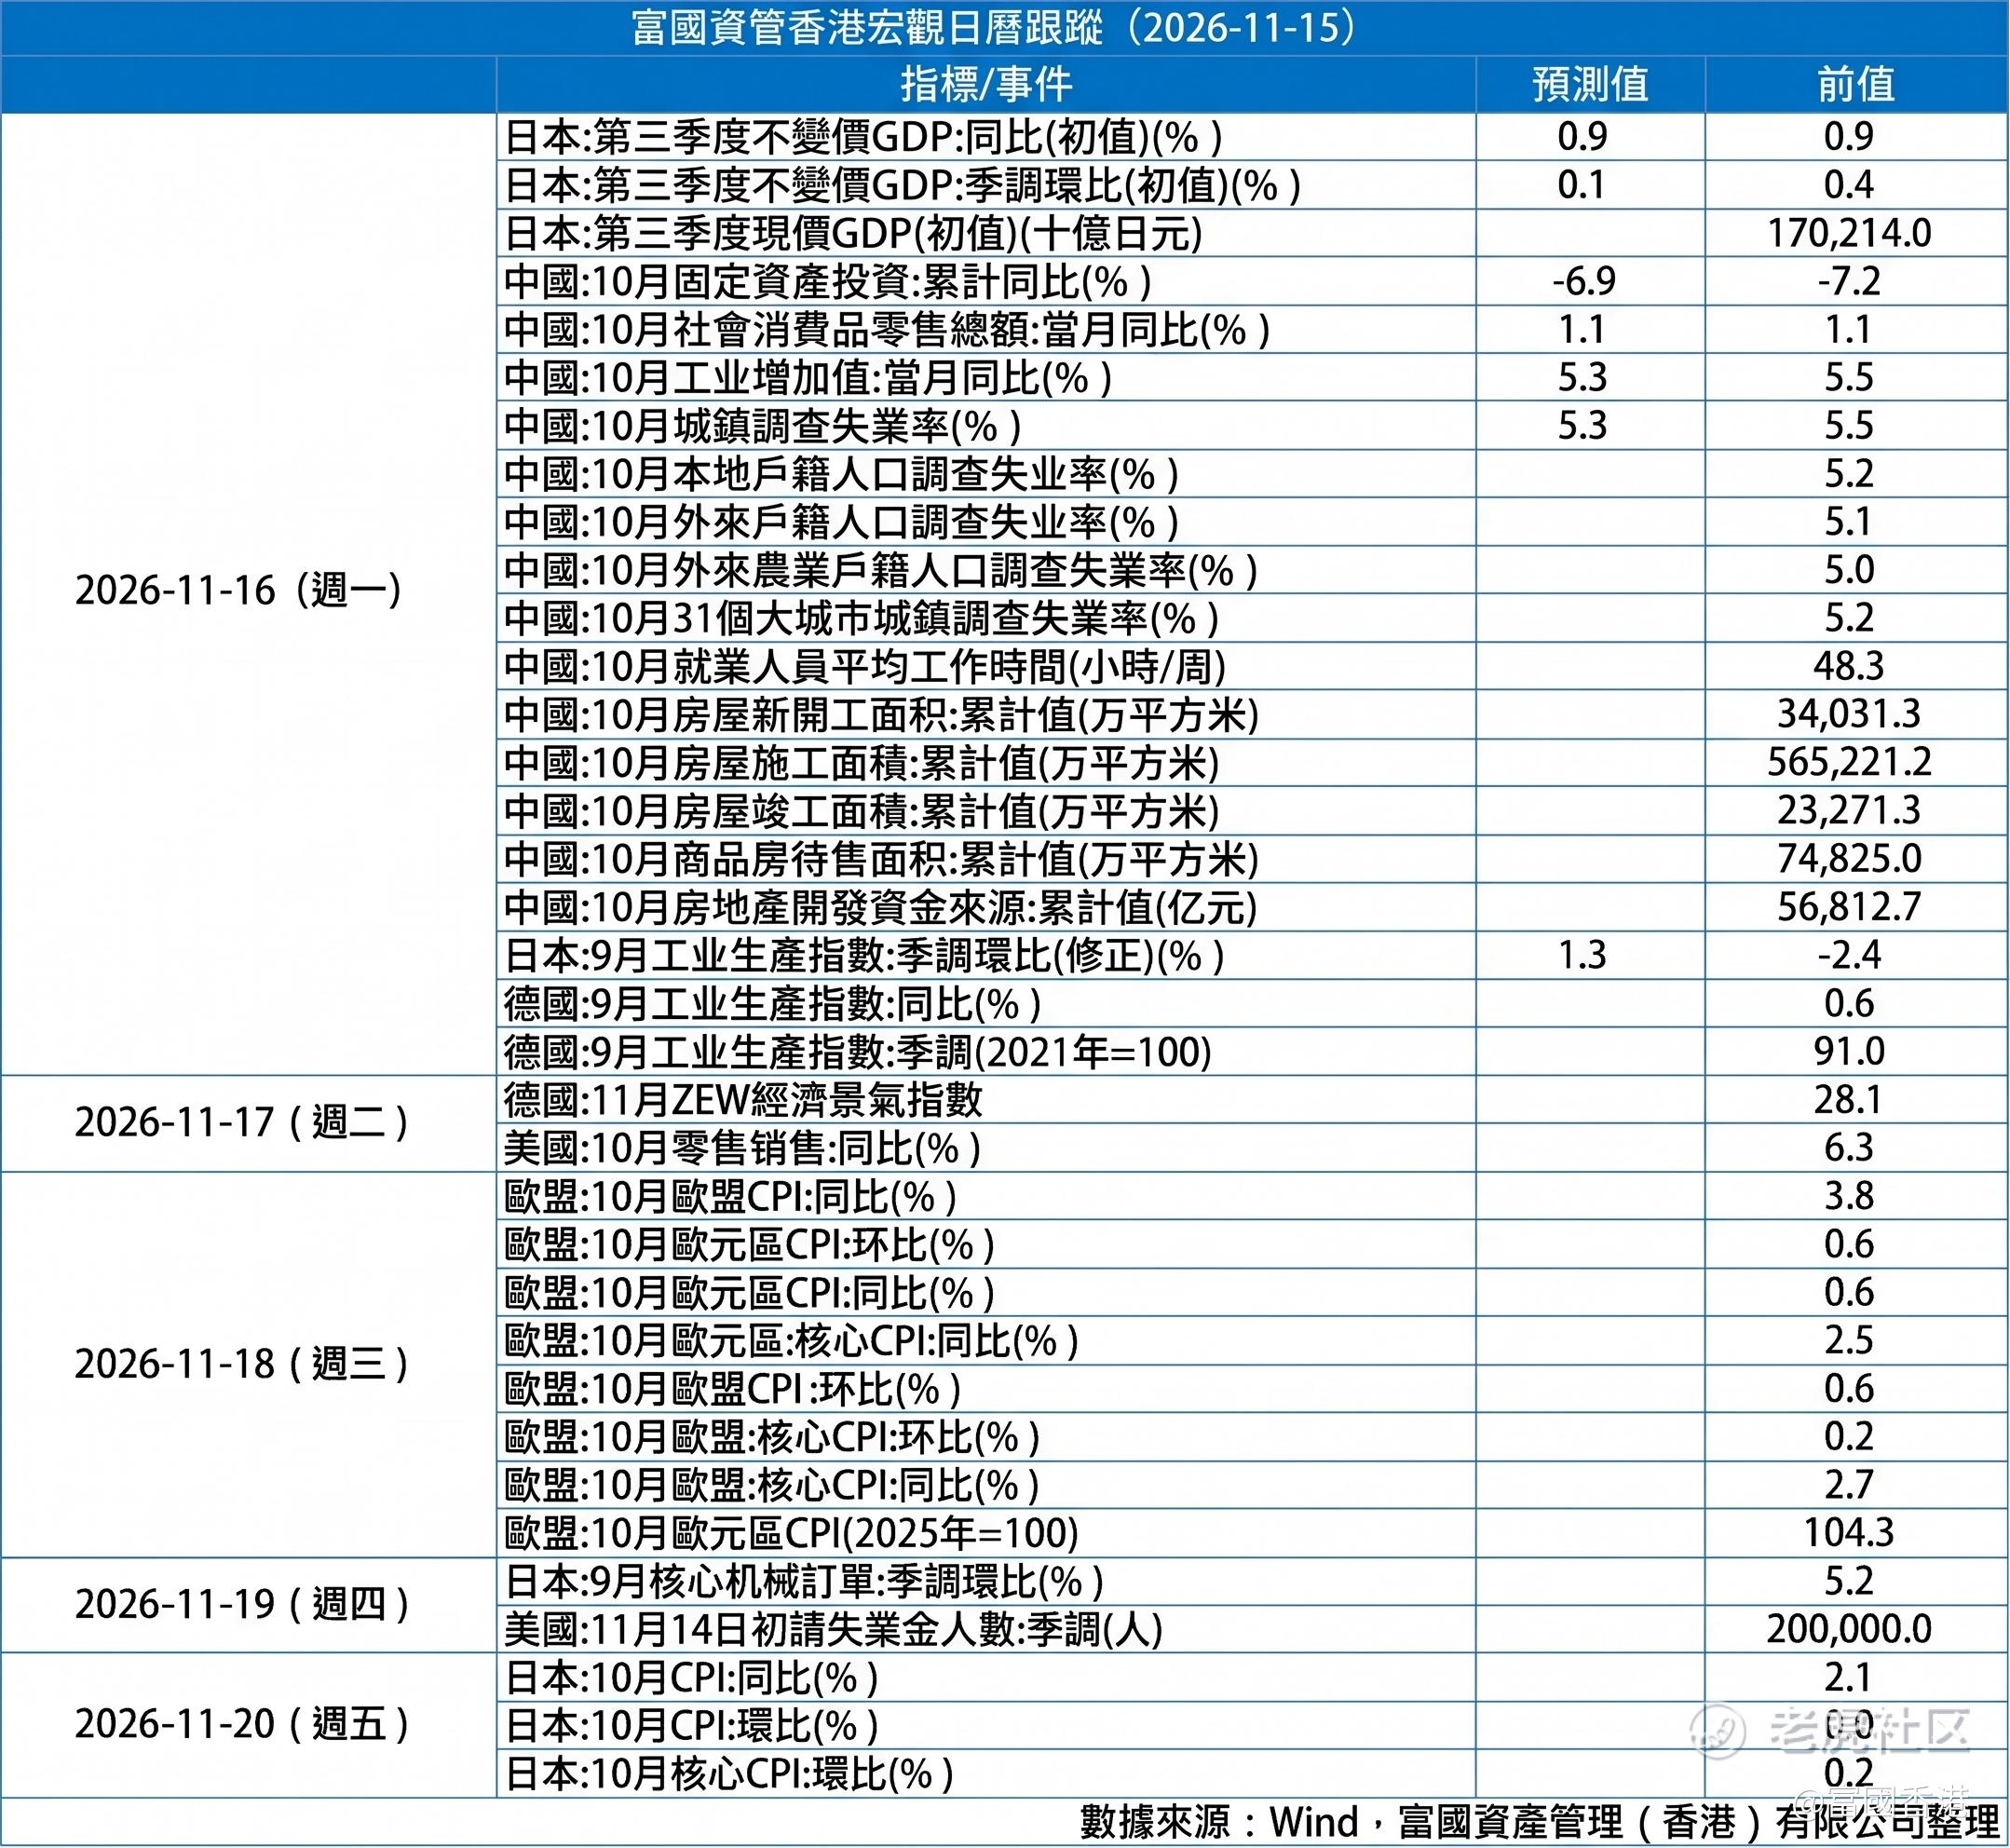
美国经济数据: 零售销售数据及联储局会议纪录,这将影响未来的息口走势。
港股业绩期: 多间大型企业将公布业绩,企业盈利是否稳定是支撑股价的关键。
重要国际会议: 亚太经合组织(APEC)会议期间的中美元首互动。
AI 产业风向标: 海外晶片巨头的最新业绩,或将揭示全球 AI 需求的最新真实情况。
投资布局机会
在目前的市况下,或可采取「稳中求进」的策略,关注以下四大板块:
防守收息(避险优选): 或可关注金融、公用事业及传统能源板块。这类企业相对而言业务稳定,派息慷慨,或能有效对冲市场波动。
AI 应用(看重实质盈利): 关注已经能将 AI 技术转化为实际收入的互联网平台及软件龙头企业。
国产科技替代(长远受惠): 海外晶片供应的不确定性,反而凸显了中国自主研发晶片的战略价值,具备技术实力的硬科技龙头值得中长线关注。
受惠国策板块: 随著国家推动大型基建项目,电网、储能及建筑材料等行业将迎来实质性的业务增长。
下周宏观事件关注
风险提示:
本文件仅供资讯参考用途,并不构成买卖任何投资产品的要约或招揽,亦非提供任何意见建议或个股推荐。本文件所载市场观点仅为一般性评论,并非针对任何个别投资者之投资建议。本文件所载资讯并未考虑您的具体投资目标、财务状况或个人需求,不应依赖其作为专业意见的替代品。在作出任何投资决策前,您应寻求独立的专业意见。
投资涉及风险,包括可能损失本金。过往业绩并不表示将来基金回报。基金单位的价值可升可跌,未来回报并不保证。投资者于投资前应阅读基金的销售文件,包括其章程及风险因素。阁下可于以下网站https://www.fullgoal.com.hk/en(此网站内容未经证监会审阅)取得基金的相关资料。
本资料由富国资产管理(香港)有限公司发行,并未经香港证券及期货事务监察委员会审核。本文件中的部分资讯取自于相信为可靠的第三方来源,惟我们对其准确性、完整性或时效性不作任何陈述或保证。
投资者应考虑本身的投资目标、风险承受程度及财务状况,并于投资前细阅基金的销售文件。
$恒生指数(HSI)$ $阿里巴巴-W(09988)$ $腾讯控股(00700)$ $富国港美机器人(03093)$ $FG恒生红利(03031)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
